JA自動車共済は本当にひどい?事故対応の悪評や示談の真相を徹底調査
手頃な掛金と地域密着のネットワークを強みとし、全国で数多くの契約者を持つJA共済の自動車共済「クルマスター」。地方を中心に根強い支持を集める一方で、インターネット上の掲示板やSNSでは「事故対応が遅すぎる」「示談交渉でトラブルになった」「担当者の知識不足がひどい」といった厳しい批判の声が絶えません。
万が一の交通事故に備えて加入する自動車保険・共済において、いざという時の対応力不足は致命的なリスクとなり得ます。ネット上に渦巻く「JA自動車共済はひどい」という評判は単なる風評被害なのか、それとも組織特有の構造的問題に起因するものなのか。当編集部では、350件を超える実際の利用者レビューや業界関係者への取材データ、民間損保との客観的な比較を通じて、その知られざる実態と真相を検証しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「対応が遅い」「示談が進まない」という悪評の背景には、JA独自の単協分散型組織と専任事故調査員(アジャスター)のリソース配分という構造的要因がある。
- 要点2:掛金の安さや手厚い独自見舞金(臨時費用共済金)のメリットがある一方、過失割合の交渉力や平日夜間・休日の初動スピードに弱点が存在する。
- 要点3:相手方損保との力関係に不安を抱かないためには「弁護士費用特約」の付帯が事実上必須であり、デジタル完結や迅速性を最優先するユーザーは民間損保への乗り換えも検討に値する。
【徹底検証】「JA自動車共済はひどい」という噂は本当か?悪評が集まる決定的な理由と実態
「JA自動車共済はひどい」という噂は本当なのでしょうか。インターネット上の検索窓にサービス名を入力すると「最悪」「対応遅い」「示談トラブル」といった不穏な関連ワードが並びます。こうしたネガティブな検索行動が定着している背景には、事故という極限状態に直面した加入者や事故の相手方が実際に体験した深刻な摩擦が存在します。
編集部が収集した事故現場の証言や契約者の声を精査すると、不満の矛先は主に「事故対応の初動の遅さ」と「示談交渉における膠着状態」の2点に集中しています。民間損保であれば「事故受付後1時間以内の相手方・修理工場への初期連絡」を標準サービスとして掲げる会社が多いなか、JA共済では連絡が入るまでに半日から翌営業日まで待たされたという事例が少なくありません。
さらに、被害者として相手のJA共済側と交渉したドライバーからは、「連絡が途絶えて1ヶ月以上放置された」「提示された過失割合の根拠が曖昧で納得がいかない」といった強烈な憤りの声が上がっています。これがネット上で拡散し、「JAの事故対応はひどい」という強固なパブリックイメージを形成する直接的な引き金となっているのです。

【実態データ】JA共済「クルマスター」口コミとネットの反応を350件超から徹底分析
大手クチコミサイト「みん評」に蓄積された350件超のJA共済レビューやSNS(X・旧Twitter)、各種掲示板の書き込みを定量・定性の両面から分析すると、評価は「高評価」と「酷評」の両極端に二分されている事実が浮かび上がります。
JA自動車共済の評判において肯定的な意見を寄せるユーザーの多くは、「長年お世話になっている地元のJA職員が親身に自宅まで来てくれた」「家族割引や農業関連の特約を組み合わせることで、大手損保より年間掛金を2万円以上抑えられた」といった、コスト面や対面での安心感を評価しています。
対照的に、否定的なJA自動車共済 ネットの反応の大半は、実際に事故を起こした、あるいは事故に巻き込まれた当事者からの悲痛な告白です。JA共済 クルマスター 口コミに見られる典型的なパターンを抽出すると、以下のような現場の摩擦が浮き彫りになります。
「追突事故の被害に遭い、相手の保険がJA共済だった。首の痛みを訴えても『整骨院への通院は認められない』と一方的に言われ、担当者からの電話は常に上から目線。進捗の問い合わせをしても『確認中』と繰り返され、示談成立までに約8ヶ月も要した」(40代・被害者男性の投稿より)
「自損事故を起こしてレッカーを要請した際、提携ロードサービスの到着に2時間以上かかった。その後の修理費用の協定も民間損保に比べて進捗が遅く、代車の貸出期間が切れて自腹を切る羽目になった」(30代・契約者女性の投稿より)
このように、契約窓口での穏やかな対応と、いざ事故が発生した際の冷淡とも受け取られかねない事務処理スピードとの間に大きなギャップが生じており、それが「裏切られた」という強い落胆と悪評へと昇華している現実があります。
なぜ対応が遅いのか?組織構造と示談交渉トラブルの深層
なぜここまでJA自動車共済 対応遅い 理由として多くの証言が一致するのか。その根本原因は、現場担当者個人の資質以上に、JA(農業協同組合)という組織が抱える構造的特質にあります。
第一に、「全国単協ごとの分権体制と専門性の偏り」です。東京海上日動や三井住友海上などの民間損保各社は、損害査定や事故示談交渉に特化した専門部署(専任アジャスター)を全国各地に集中配置し、24時間365日のリアルタイム処理体制を敷いています。一方、JAは全国組織の「JA共済連」と各地の「地域JA(単位農協)」の二層構造で成り立っています。窓口となる地域農協の職員は、自動車共済だけでなく火災共済、生命共済、さらには営農指導や金融窓口(JAバンク)まで幅広い業務を兼務・ローテーションすることが通例です。そのため、複雑化する事故査定の専門知識や交渉ノウハウが個々の職員に十分に蓄積されにくい構造があります。
第二に、JA自動車共済 示談交渉 トラブルの頻発を招く「意思決定プロセスの重さ」です。民間損保では現場の専任担当者に一定額までの示談決済権限が委譲されていますが、JA共済では示談案の策定後に上長や共済連本部への稟議・決裁確認フローが多く、1つの書類を通すのに数日から1週間以上のタイムラグが生じがちです。
第三に、JA自動車共済 過失割合 不満を巡る力学です。相手方が弁護士や大手損保のベテラン査定員を立ててきた場合、判例タイムズなどの過失割合認定基準に対して徹底的な証拠主義で攻め込まれます。これに対し、JA側の専任リソースが手薄な地域では、粘り強い反論や客観的証拠の収集が追いつかず、契約者に不利な過失割合を呑まされそうになるケースが散見されます。これが加入者の「JAは守ってくれない」という不信感に直結しているのです。
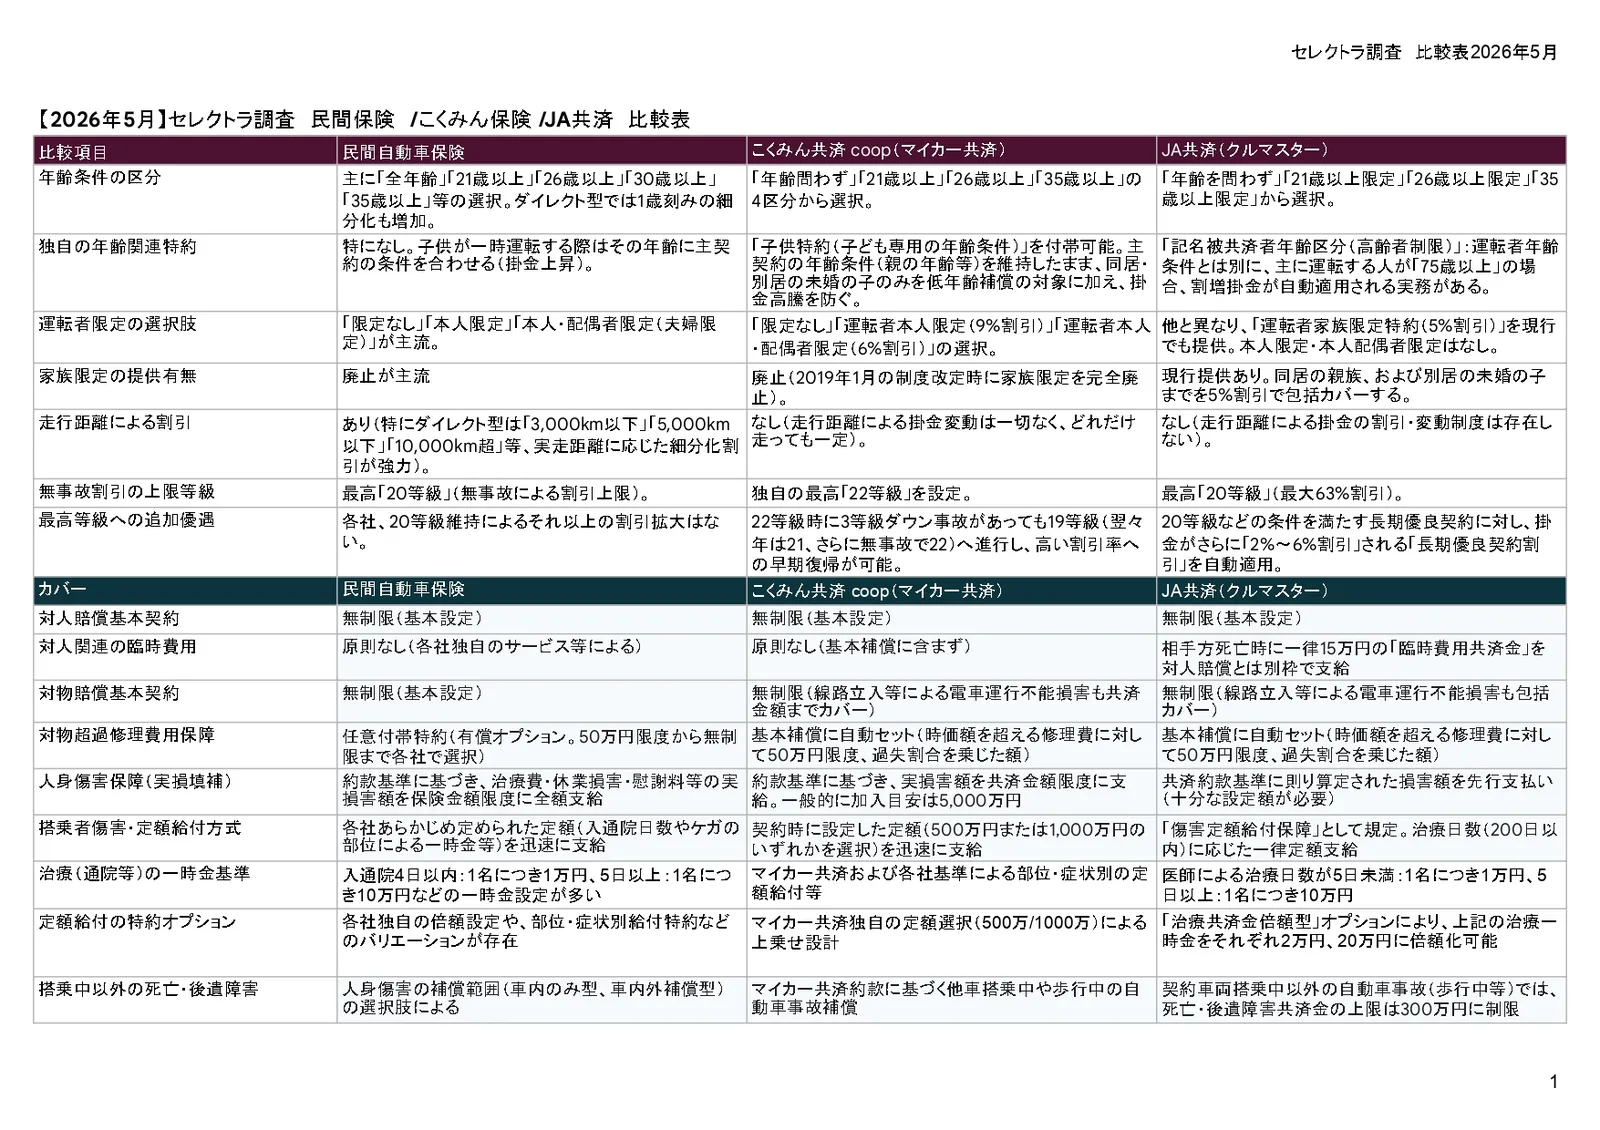
徹底比較|JA自動車共済と大手民間損保・ダイレクト型は何が違うのか?
加入を検討する際、あるいは他社への見直しを考える際、客観的なサービス水準と補償内容の差を把握しておくことは不可欠です。以下に、JA自動車共済 他社損保 比較として、大手メガ損保および台頭するネット専業損保(ダイレクト型)との主要スペック比較をまとめました。
| 項目 | JA自動車共済(クルマスター) | 大手民間損保(代理店型) | ネット・ダイレクト損保 |
|---|---|---|---|
| 掛金・保険料水準 | 中程度〜割安(非営利組織のため、一般代理店型より10〜20%割安傾向) | 高め(手厚い対面人件費・代理店手数料を含む) | 最安水準(中間コスト削減により掛金を大幅カット) |
| 事故初動対応体制 | 24時間365日受付。ただし夜間休日の本格初期対応(相手方連絡)は翌営業日以降になるケースあり | 即日・当日初期対応が標準(平日夜間・休日でも専任班が初動を完了) | 当日初期対応(受付時間指定はあるが、専任スタッフが即座に介入) |
| 示談交渉・調査員規模 | 地域損害調査センターが担当。地域や単協によるリソース格差が大きい | 全国に数千人規模の専門アジャスター配置。法曹界との連携も強固 | 自社専任スタッフ中心。提携調査機関をフル活用し迅速化 |
| デジタル・アプリ対応 | 専用マイページはあるが、進捗確認やチャット連絡などのUX面でやや遅れ | 専用アプリで事故経過をリアルタイム追跡可能。ドライブレコーダー連携も先進的 | LINEやマイページで24時間進捗確認。完全ペーパーレス化を推進 |
| 独自メリット・補償 | 臨時費用共済金(入院・通院時の定額見舞金)や自然災害時の手厚い救済 | 手厚いロードサービス、提携レンタカー無償手配、充実の特約ラインナップ | 走った分だけの走行距離割引、無事故割引などの柔軟な料金設計 |
データを見ても明らかなように、JA自動車共済は「掛金の安さ」と「農協ならではの独自共済金(見舞金)」という強烈な強みを持つ一方で、「初動スピード」と「デジタル進捗管理」において民間損保に一歩譲るのが客観的な実情です。
一般に知られていない盲点とネットの誤解|「保険金が支払われない」噂の真相
検索上位やSNS上で散見されるJA共済 保険金 支払われない 噂についても、冷静なファクトチェックが必要です。結論から述べれば、「正当な事故であるにもかかわらず、共済金が不当に踏み倒される」といった事実は制度上あり得ません。JA共済は監督官庁である農林水産省の「農業協同組合法」に基づく厳格な認可と指導監督を受けており、支払い能力を示すソルベンシー・マージン比率も健全基準である200%を大幅に上回る高水準(700〜800%台)を維持しています。
では、なぜこのような不穏な噂が立つのでしょうか。そこには3つの大きな「現場の誤認」が存在します。
一つ目は、「車両共済の全損判定基準」をめぐる見解の相違です。中古車市場の相場が高騰するなか、共済側の協定再取得価額の算定が契約者の希望額と乖離し、「修理代全額が出ない=保険金が支払われない」と受け取られてしまうケースです。
二つ目は、「過失割合の交渉難航に伴う支払い保留」です。示談交渉が双方の主張の対立によって半年以上凍結した場合、過失分が確定しないため対物賠償や人身傷害の最終清算金が支払われません。この膠着状態にある当事者が「JAが支払いを出し渋っている」とネット上に書き込む構図が常態化しています。
三つ目は、「約款上の告知義務・免責事由」の厳格運用です。業務使用と日常レジャー使用の告知相違や、運転者限定特約から外れた家族の運転による事故など、約款の規約に抵触して支払いが拒絶された事例が、感情的な怨嗟となってネット上に拡散されている側面を見逃してはなりません。
制度的な未払いは存在しませんが、JA共済 自動車保険 デメリットとして「支払いに至るまでの調査プロセスが杓子定規で時間がかかる」という運用の硬直性は厳然たる事実として認識しておく必要があります。
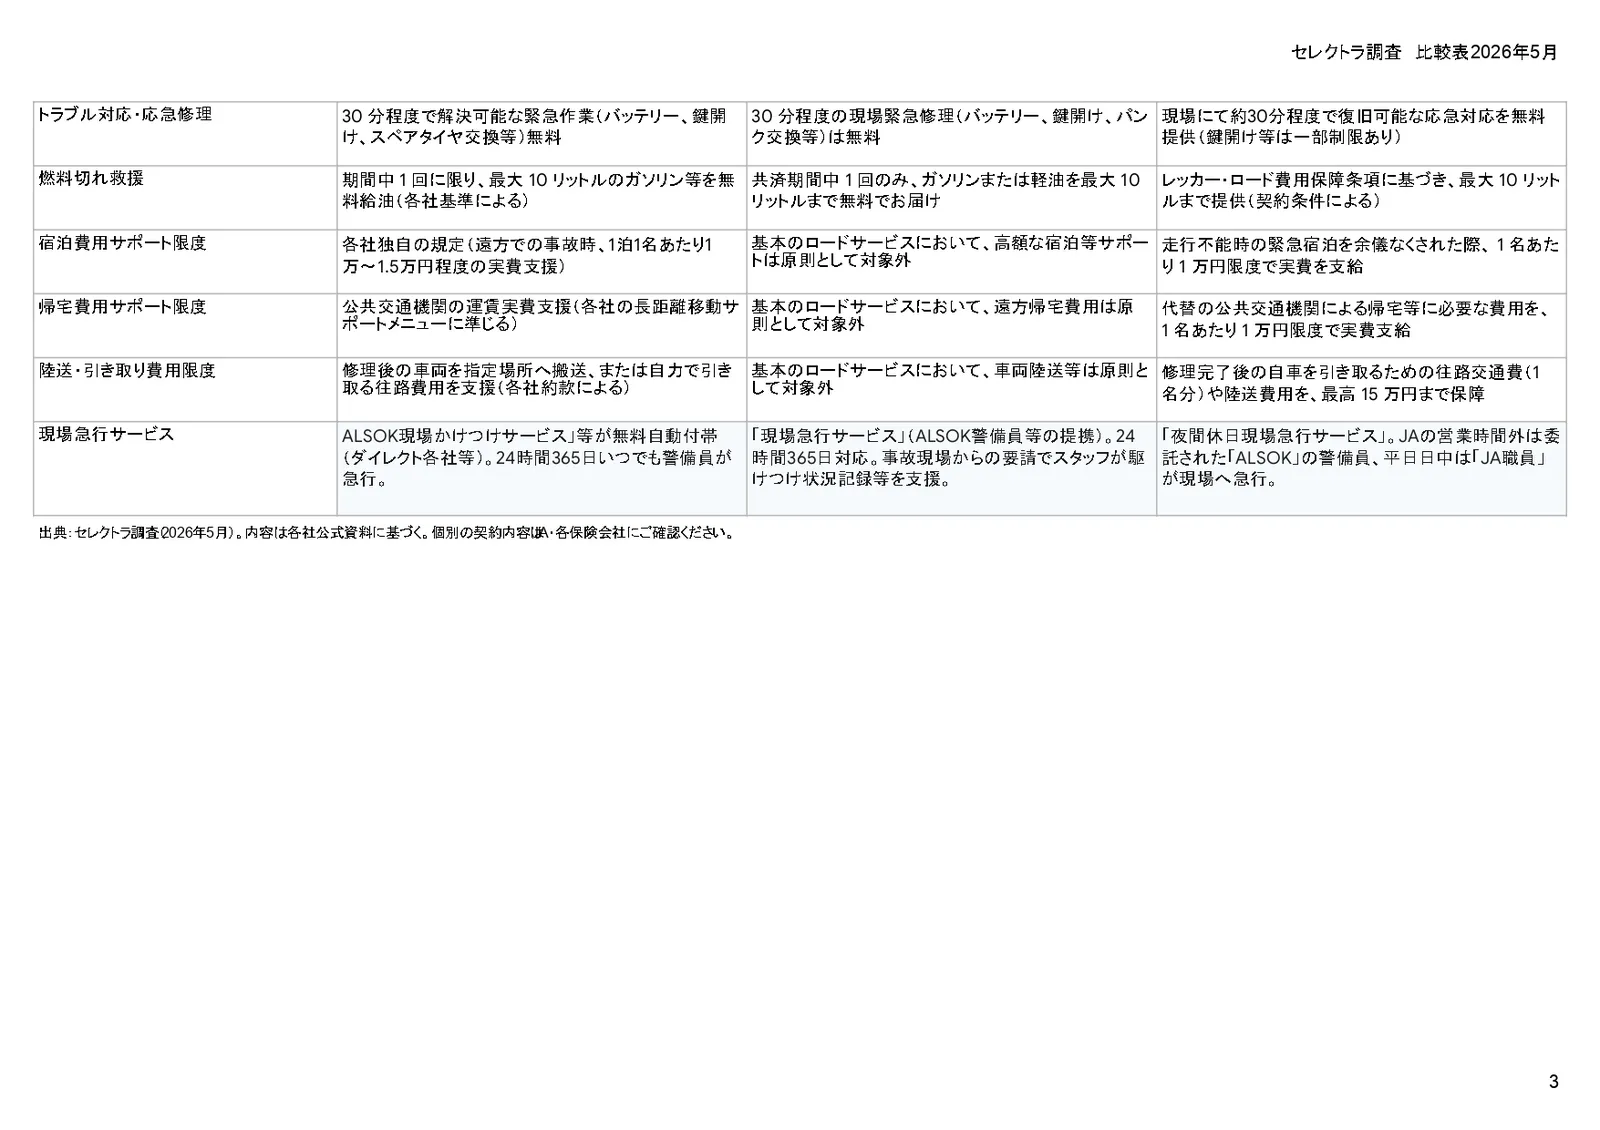
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
損害保険・共済業界を長年取材してきた編集部の見解として、JA自動車共済の「ひどい」という評価は、サービスそのものの欠陥というよりも、「ユーザーの期待値と組織の提供能力のミスマッチ」に起因するところが大きいと考えられます。
地方の共同体において、対面で顔を合わせてお茶を飲みながら契約を結ぶ安心感を求める高齢層や農家にとって、JAはかけがえのないインフラです。しかし、スマートフォンで即座にチャット相談を行い、事故が起きたら数分で相手方と代車の手配を完了させてほしいと願う現代の共働き世代やデジタルネイティブ層にとっては、JAの処理速度は「耐え難い遅滞」と映ります。
JA自動車共済が向いている人
- 地元のJAと既に取引があり、窓口の担当者と信頼関係が構築できている人
- 大手損保の手厚い補償を求めつつ、年間掛金を少しでも安く抑えたい人
- 万が一の入院時に役立つ「臨時費用共済金」など、共済ならではの見舞金制度を重視する人
- 万が一の事故交渉で揉めた場合に備え、必ず「弁護士費用特約」をセットできる人
加入を避けるか、他社への乗り換えを検討すべき人
- 事故発生時の「即日相手方連絡」やスピーディーな初期解決を絶対条件とする人
- 平日の日中に電話連絡を取るのが難しく、アプリやWebマイページで進捗を可視化したい人
- 過失割合で絶対に譲歩したくなく、相手方損保に対して強気で緻密な反論を代行してほしい人
- 都市部での長距離走行や高速道路の利用頻度が高く、最高峰のロードサービスを求める人
もし現在JA共済に加入しており、担当者の対応やスピード感に不安を抱えているのであれば、更新のタイミングでJA共済 自動車保険 乗り換えを見据えて民間損保の見積もりを取り、補償額とサービスのバランスを冷静に比較検証することをおすすめします。
【ja 自動車 共済 ひどい】に関するよくある質問(FAQ)
Q1:JA自動車共済の事故対応が遅いとき、契約者としてどのような催促や対処が有効ですか?
A1:担当部署への電話で感情的に怒鳴るのではなく、「次回までに何を調査し、いつまでに連絡をくれるのか」の期限を具体的に確約させることが効果的です。それでも改善されない場合は、担当者個人ではなく「所属の地域JAの共済課長」または上部組織である「各都道府県のJA共済連 損害調査部」へ担当変更の申し入れや進捗の督促を行ってください。
Q2:事故の相手方の保険がJA共済で、示談が全く進まない場合の解決策は?
A2:自身が加入している自動車保険の「弁護士費用特約」を躊躇なく発動することをおすすめします。弁護士を代理人に立てることで、相手方JA共済の担当者は法曹関係者と直接対峙することになり、引き延ばしや不当な過失割合の押し付けを抑止して交渉スピードを劇的に早めることができます。
Q3:農家やJAの組合員でなくてもJA自動車共済に加入できますか?等級は引き継げますか?
A3:原則として、所定の出資金(1口1,000円〜数千円程度)を支払って「准組合員」になれば、農業従事者でない一般の方でも全く同じ条件で加入可能です。また、民間損害保険会社や全労済(こくみん共済coop)との間でもノンフリート等級(無事故割引の等級)の引き継ぎが可能です。
まとめ:今後の動向と失敗しないための判断基準
「JA自動車共済はひどい」というネット上の言説は、決して根も葉もないデマではありません。そこには、民間損保が急速に進めたデジタル化と初動スピードの高速化に、伝統的な単協ネットワークの意思決定スピードが追いついていないという構造的な現実が横たわっています。
しかし同時に、非営利組織ならではの掛金のリーズナブルさや、手厚い臨時費用共済金など、他社にはない明確なアドバンテージも持ち合わせています。大切なのは、根拠のない悪評に惑わされることなく、自身のライフスタイル、事故時に求めるスピード感、そしてコストの優先順位を明確に天秤にかけることです。万が一の事態が起きたときに後悔しないためにも、メリットとデメリットを冷徹に見極めた上で最適な選択を下してください。 (出典: ja 自動車 共済 ひどい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。

