なぜ下落?東海カーボンの株価低迷の真相と今後の買い時を徹底解説
炭素素材大手の東海カーボン(銘柄コード:5301)を取り巻く投資環境が、重大な岐路を迎えています。かつて2018年に電炉用黒鉛電極の歴史的需給逼迫を背景に2,400円台の高値を記録した株価は、その後長期的な調整局面に突入。直近でもPBR(株価純資産倍率)が1倍を大きく下回る水準で推移しており、見かけ上の高配当利回りに惹かれる個人投資家が多い一方、「底値が見えない」「業績回復の足取りが重い」と手控え感も広がっています。
なぜ東海カーボンの株価はこれほどまでに下落し、低迷が続いているのでしょうか。本稿では、直近の決算数値や主力の黒鉛電極・カーボンブラック事業の実態、市場のコンセンサスを多角的に検証し、今後の反転シナリオや具体的なエントリータイミングを紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の根本原因は、主力である黒鉛電極の長期市況低迷と中国勢の過剰供給、欧州拠点の減損処理などによる利益率の急激な悪化にある。
- 要点2:4%〜5%台の高水準で推移する配当利回りは魅力的だが、配当性向の急上昇による将来の減配リスクや「バリュートラップ(割安の罠)」への警戒が不可欠。
- 要点3:今後の反転は半導体向けファインカーボンの需要回復と電炉鋼シフトによる電極市況の底打ちが鍵であり、事業構造改革の進捗確認が最大の買い時シグナルとなる。
【決算速報と構造要因】東海カーボンの下落理由はなぜか?業績低迷の深層
決算開示資料を精査すると、東海カーボンの下落理由は単なる一時的な景気変動ではなく、同社が抱える複数の事業構造的な課題に起因していることが明白です。直近の決算発表でも、営業利益段階での下押し圧力が続いており、市場の期待を裏切る下方修正や減損損失の計上が投資家心理を冷え込ませてきました。
最大の要因は、電炉製鋼に不可欠な黒鉛電極の市況見通しが長期間にわたって悪化している点です。2018年当時は中国の環境規制強化によって供給が激減し、電極価格が1トンあたり数万ドル規模へ跳ね上がる「特需」が生じました。しかしその後、中国国内での電炉新設の遅れと電極メーカーの大増産が重なり、需給バランスは一気に供給過剰へと傾斜。欧州エネルギー危機以降の現地鉄鋼需要の低迷も重なり、東海カーボンが買収した海外拠点を含めて固定費負担が重くのしかかりました。
さらに、タイヤなどの自動車部品に使われるカーボンブラック事業の業績も、原材料である重油・原油由来油の価格変動と、製品価格へのフォーミュラ連動(スプレッド確保)のタイムラグに揺さぶられています。自動車生産台数の回復ペースが地域ごとにまだら模様である中、コスト転嫁が追いつかない局面では営業マージンが圧縮され、業績全体の足を引っ張る形となりました。
証券コード5301の株価チャートと指標分析|高配当利回りに潜む「罠」と現実
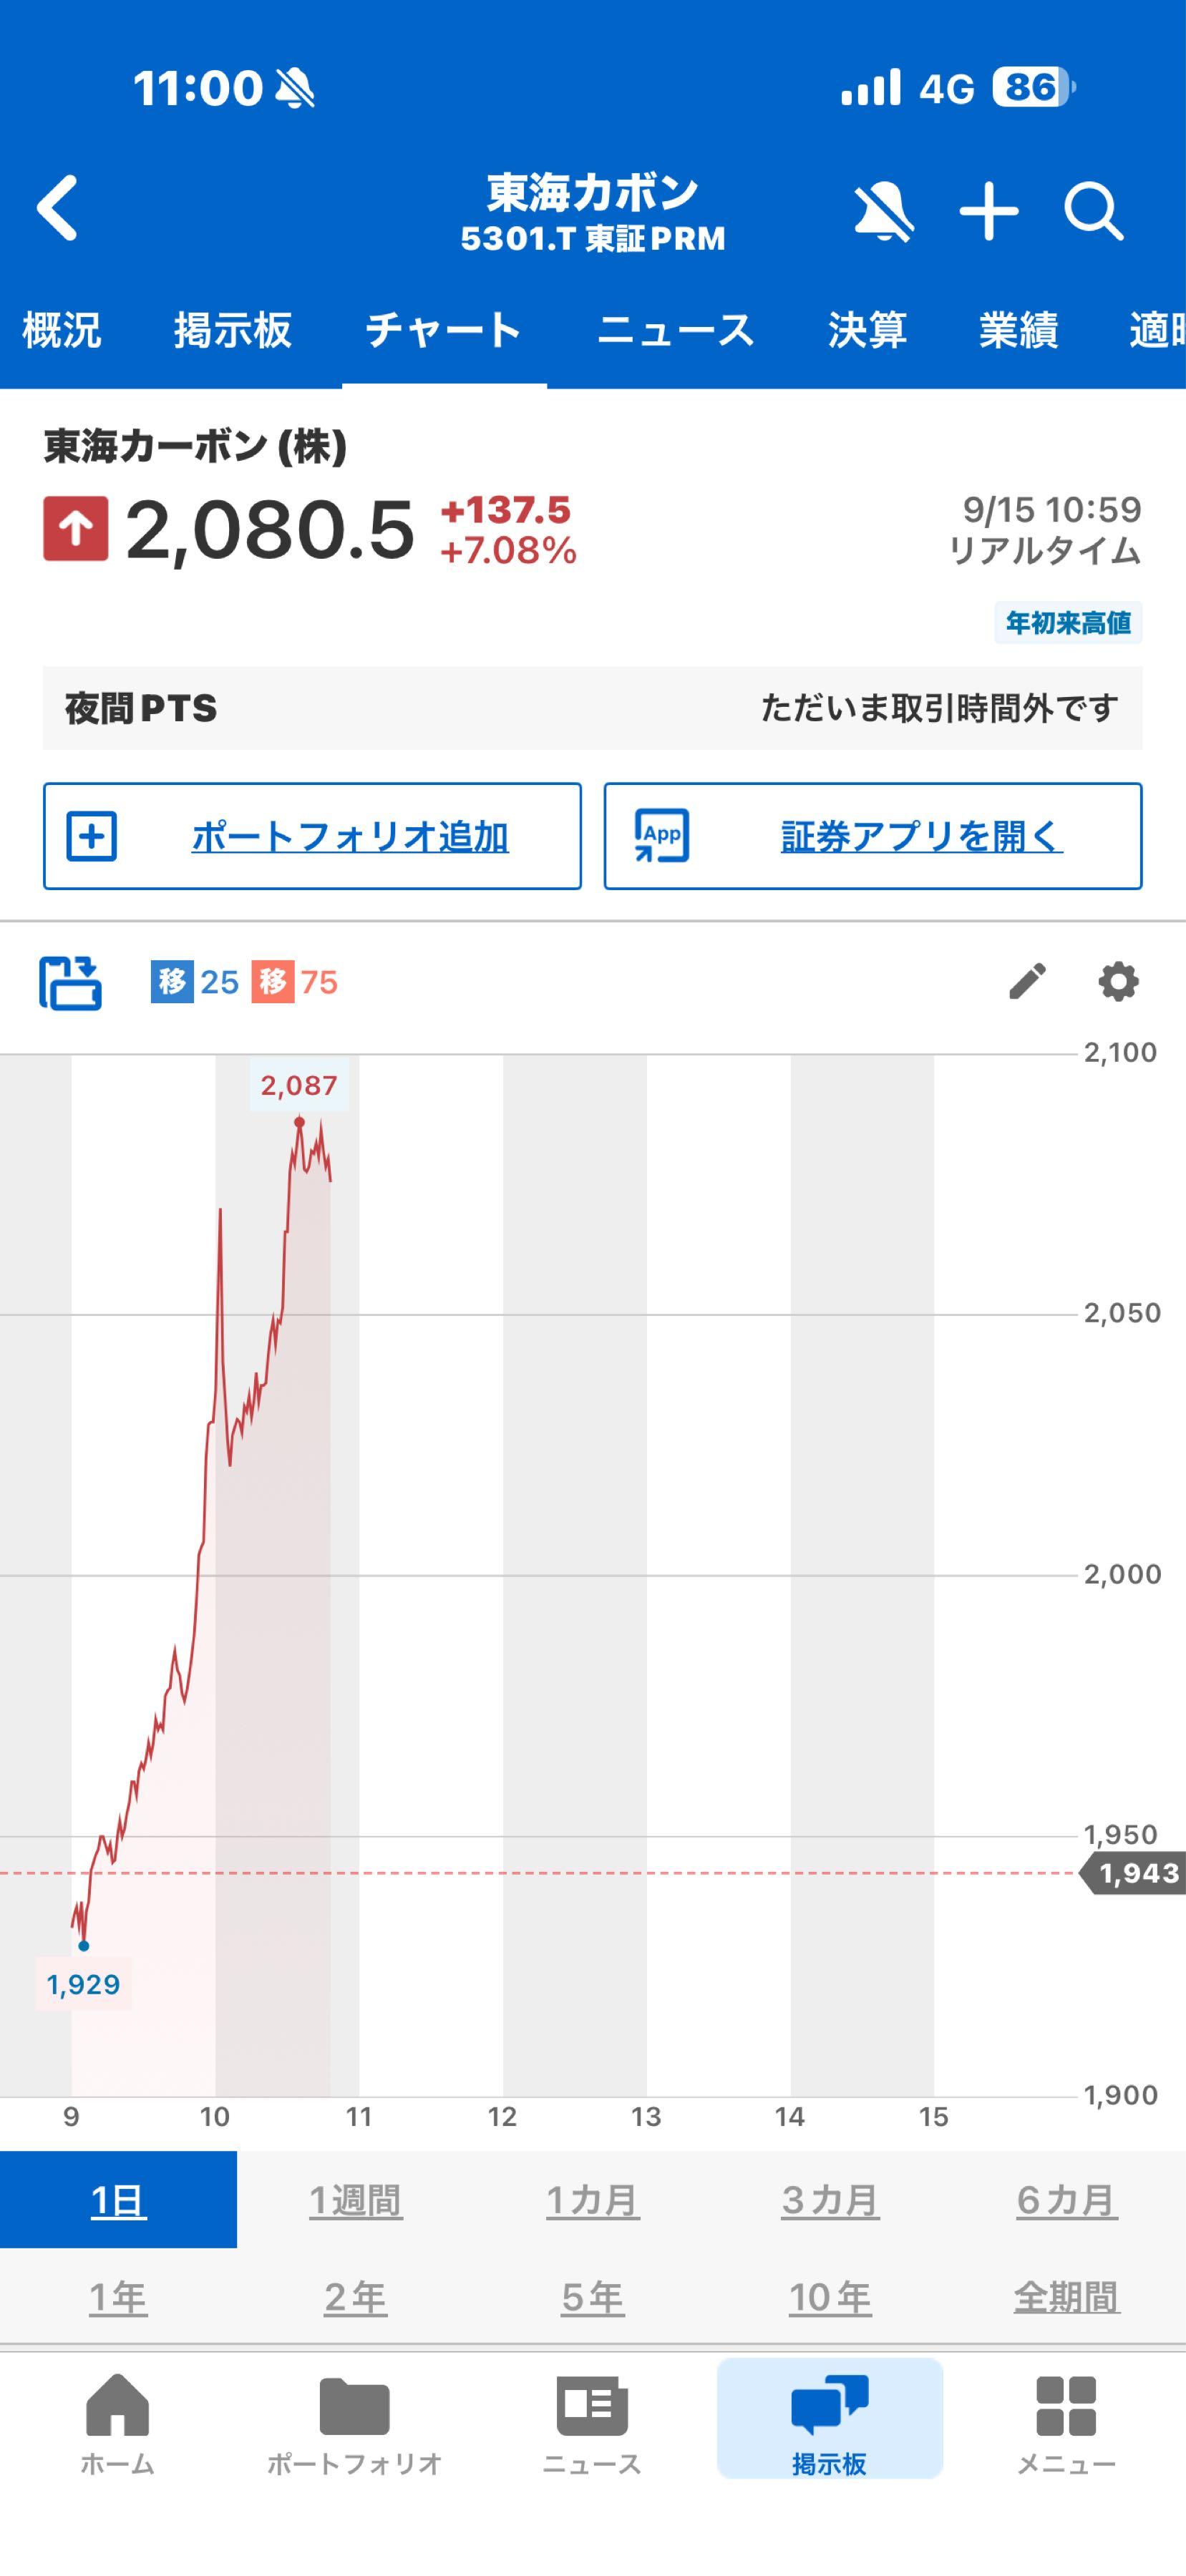
長期的なトレンドを把握するために証券コード5301の株価チャートを確認すると、月足ベースでは2018年の大天井形成以降、下値支持線を徐々に切り下げるディセンディングトライアングルに近い形状を辿ってきました。直近数年間は1,000円前後の節目を割り込み、ボックス圏の下限を模索する神経質な展開が続いています。
市場で最も注目を集めるのが東海カーボンの配当利回りです。株価下落に伴って利回りは一時4%台後半から5%前後に達し、東証プライム市場の平均(約2%台前半)を大幅に上回る水準で推移しています。さらに、1年以上の継続保有を条件としたカタログギフトの東海カーボンの株主優待も個人投資家に人気を博してきました。しかし、表面的な高利回りには「バリュートラップ(割安の罠)」という重大な盲点が潜んでいます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.2%〜5.1%(株価変動による) | 東証プライム平均:約2.2% | インカムゲインとしては高水準だが業績連動リスクに留意 |
| PBR(株価純資産倍率) | 0.5倍〜0.7倍台 | 解散価値基準:1.0倍 | 東証の資本効率改善要請の対象だが解散価値割れが定着 |
| ROE(自己資本当期純利益率) | 低迷傾向(3〜5%前後) | 優良企業基準:8.0%以上 | 減損損失や利益率低下により資本収益性の改善が急務 |
| 黒鉛電極事業の稼働率 | 低水準で推移(調整局面) | 採算ライン:75%〜80%以上 | 在庫調整の長期化が固定費負担を増大させ利益を圧迫 |
表から読み取れる通り、PBRが1倍を大きく下回っている事実は、市場が同社の保有資産の収益性に強いディスカウントをかけている証拠です。純利益が落ち込む中で無理に高配当を維持しようとすれば配当性向が跳ね上がり、減配リスクが現実味を帯びてきます。配当利回りの数字だけを鵜呑みにしたエントリーは極めて危険です。
【実態検証】東海カーボン掲示板の反応と現場のリアルな評価
投資家コミュニティの生の声を探ると、東海カーボン掲示板の反応やSNS上の投稿には、典型的なシクリカル(景気敏感)バリュー株特有の悲哀が色濃く現れています。
「PBR0.6倍台だし配当利回りも高いからとナンピン買いを繰り返したが、買った先から下落して含み損が膨らむ一方」「黒鉛電極の市況回復を3年待ち続けているが、決算のたびに下方修正で心が折れそう」といった個人の切実な投稿が散見されます。一方で、「株主優待のカタログギフトがあるから気絶放置する」「脱炭素で電炉化が進めばいずれ大化けするはず」という長期保有前提の楽観論も根強く、掲示板内では弱気派と強気派の意見が激しく対立しています。
証券アナリストによる東海カーボンの目標株価の推移を見ても、かつて1,500円〜2,000円近辺に設定されていたターゲットは、業績計画の下方修正とともに段階的に引き下げられてきました。アナリストレポートでは「黒鉛電極の在庫調整進展」が前提条件として繰り返し挙げられているものの、欧州市場の復調の遅れがシナリオの先送りを招いており、機関投資家の本格的な買い戻しを阻む要因となっています。
一般に知られていない盲点とネットの誤解|「脱炭素=電炉拡大」は即プラスか?
ネット上の株式情報コミュニティで頻繁に語られる言説に、「世界的な脱炭素シフトで高炉から電炉への転換が進むため、東海カーボンの黒鉛電極は自動的に大復活する」というものがあります。しかし、このストーリーには見落とされがちな重要な構造的盲点が存在します。
第一に、電炉新設や高炉の電炉転換には数千億円規模の設備投資と数年単位の工期を要するため、電極需要の急増は明日すぐに起きる現象ではありません。第二に、中国国内の電炉化推進に伴い、現地メーカーによる電極の自給率向上と余剰品の海外輸出圧力が強まっている点です。たとえ世界的な電炉鋼比率が上昇しても、安価な中国製電極が市場に流通し続ければ、製品価格のスプレッド(利ざや)は過去の特需時のようには拡大しません。
一方、見逃せない光明は半導体製造装置や太陽電池向けの高純度炭素材料であるファインカーボン事業です。最先端半導体プロセスの拡大に伴い、シリコンウェーハ製造装置などに用いられる等方性黒鉛部材の引き合いは底堅く推移しています。脱炭素電炉ストーリーという大風呂敷よりも、むしろファインカーボン分野での技術優位性と利益率の推移こそが、実質的な業績反転の先行指標として注視されるべき事実です。
東海カーボンの現在と将来性|反転シナリオと買い時の見極め方
東海カーボンの現在と将来性を総合的に勘案したとき、同社が再び成長軌道へ復帰するためのロードマップと、個人投資家にとっての東海カーボンの今後の見通しはどのように描けるでしょうか。
同社は現在、欧州拠点の再編や不採算資産の減損など「過去の設備投資の膿を出し切る構造改革」を進めています。この痛みを伴う処理が一巡すれば、減価償却費の減少や固定費削減効果が発現し、損益分岐点の大幅な引き下げが期待されます。
では、東海カーボンの買い時はいつ訪れるのか。具体的な判断材料として以下の2つのトリガーが挙げられます。
- 黒鉛電極のグローバル在庫指数の底打ち確認:鉄鋼メーカー側の電極在庫日数が適正水準(約2〜3ヶ月分)まで消化され、東海カーボンの出荷数量に前四半期比での増加トレンドが確認された局面。
- 四半期決算における営業利益率の反転:カーボンブラック事業の価格転嫁が浸透し、全社営業利益率が前年同期比で明確にプラス転換を果たすタイミング。
株価が下がり続けている最中に「利回りが高いから」と飛びつくのではなく、決算短信の定性コメントで「電極の在庫調整完了」の明記を確認した後のエントリーでも、中期的な上昇トレンドを捉えるには決して遅くありません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「アンカリング効果」により、過去の高値(2,000円超)を知る投資家ほど、現在の株価水準を「極端に割安」と錯覚しがちです。しかし景気循環株への投資では、過去の株価ではなく現在のバランスシート健全性と市況サイクルの位置関係に基づいた冷静な判断が求められます。
東海カーボンへの投資が向いている人の条件
- 3年以上の長期保有が前提の投資家:景気敏感株のサイクル底入れから回復まで、時間を味方につけてじっくり待てる余裕資金を持つ人。
- 下落局面での追加投資(時間分散)を徹底できる人:底値が一発で決まらないリスクを想定し、分割エントリーで平均取得単価をコントロールできる人。
- 株主優待と配当を主目的としたポートフォリオの一部にする人:資産全体に対する組入比率を数パーセント程度に抑え、インカムゲインを享受しながら気長に構えられる人。
東海カーボンへの投資を慎重に避けるべき人の条件
- 1年以内の短期間で確実なキャピタルゲインを狙う人:市況の回復ペースは緩慢であり、短期資金で参入すると横ばいまたは下落の焦燥感に耐えられなくなるリスクが高い人。
- 「減配リスク」を許容できない人:業績低迷がさらに長期化した場合、資本政策の見直しによる減配発表でダブルパンチを受ける耐性がない人。
- 業績開示や市況データを自分で追う習慣がない人:市況サイクルの反転シグナルや事業別利益の推移を定期的にチェックできない人は、バリュートラップに捕獲される危険があります。
【東海 カーボン の 株価】に関するよくある質問(FAQ)
Q1:株主優待制度の改悪や廃止のリスクはどの程度ありますか?
A1:東海カーボンは株主優待に1年以上の継続保有要件を設けており、短期的な優待クロス取引対策をすでに講じています。ただし、業績不振が長期化して純損失が続いた場合、上場企業全般のトレンドである「配当等による直接的な利益還元への一本化」を名目とした優待見直し・廃止のリスクはゼロではありません。優待のみを目的に投資するのは避けるべきです。
Q2:中国経済の減速は東海カーボンの業績にどれほどの影響を与えますか?
A2:極めて大きな影響力を持ちます。中国国内の不動産・インフラ投資が停滞すると粗鋼生産が抑制され、余剰となった安価な黒鉛電極が東南アジアや中東などの第三国市場へ流出します。これにより世界的な電極市況の回復が頭打ちになるため、中国の鉄鋼・景気動向は東海カーボンの業績回復を占う上で最重要の外部環境指標となります。
Q3:現在の株価水準はNISA(成長投資枠)での購入に向いていますか?
A3:ポートフォリオの主力として一括投資するのは推奨されません。ただし、PBR水準の低さや将来の脱炭素・電炉化シナリオを信じ、長期配当を受け取りながら数年単位で構えるサテライト枠(資産の5%以内など)として、ドルコスト平均法的に分割購入していく戦略であれば選択肢となり得ます。
まとめ:今後の動向と失敗しないための判断基準
東海カーボンの株価低迷は、かつての特需バブルの崩壊と、黒鉛電極・カーボンブラックを取り巻くグローバルな需給悪化がもたらした必然の結果と言えます。表面的な高配当利回りや低PBRという指標の数字だけに惑わされて安易に飛びつくのは、典型的なバリュートラップに陥る典型パターンです。
しかし一方で、同社が持つ炭素材料の高度な加工技術や、次世代半導体を支えるファインカーボン事業の底力、さらにグローバル拠点の再編による筋肉質な体質への転換は、次の上昇サイクルに向けた確かな布石でもあります。市況サイクルの底打ちと四半期決算での利益回復シグナルを注意深く見極めながら、感情に左右されない規律あるアプローチをとることが、東海カーボン投資で勝率を高めるための決定的な鍵となります。 (出典: 東海 カーボン の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
