会計士と税理士の違いを徹底比較!年収や難易度と将来性の真相
数字を扱う最高峰の国家資格として並び称される「公認会計士」と「税理士」。どちらも知名度が高く高年収を狙える職業として知られていますが、両者の具体的な業務範囲やキャリアパス、試験の構造的な違いまで正確に把握している人は多くありません。一見似ているように見える2つの資格ですが、求められる役割や活躍するステージは明確に分かれています。
2026年現在の最新業界動向や生成AIツールの急速な浸透を踏まえ、独占業務の本質、年収データの格差、試験制度の難易度比較、そして知られざる「ダブルライセンスの裏事情」に至るまで、徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「上場企業の財務諸表監査」、税理士は「中小企業や個人の税務申告・税務相談」という明確に異なる独占業務を持つ。
- 要点2:公認会計士は短期間集中型で合格率約7〜10%、税理士は科目合格制(全5科目)で長期戦になりやすく、試験の性質が根本から異なる。
- 要点3:公認会計士は無試験で税理士登録が可能だが、実務上の税務ノウハウは別物であり「登録即開業」には落とし穴も存在する。
【2026年最新】会計士と税理士の決定的な違い|独占業務と仕事内容詳細まとめ
会計士(公認会計士)と税理士の最も根本的な違いは、法律によって定められた独占業務と、主なクライアントの規模感にあります。仕事内容の全体像を把握することで、両者が果たす社会的役割の違いが鮮明になります。
公認会計士の唯一無二の独占業務は財務諸表監査です。監査とは、上場企業などが作成した決算書(財務諸表)が、会計基準に従って適正に作られているかを第三者の独立した立場からチェックし、意見を表明する業務を指します。資本市場の信頼性を担保するインフラとしての役割を担うため、顧客は大企業や上場企業、IPO(新規株式公開)準備企業が中心となります。
対する税理士の独占業務は、税務代理、税務書類の作成、税務相談の3つです。納税者である中小企業や個人事業主、個人資産家に代わって法人税や所得税、相続税の申告を行い、合法的な節税や経営のアドバイスを行います。クライアントと長期的な顧問契約を結び、経営者の最も身近な相談相手として伴走するパートナー型ビジネスが基本構造です。
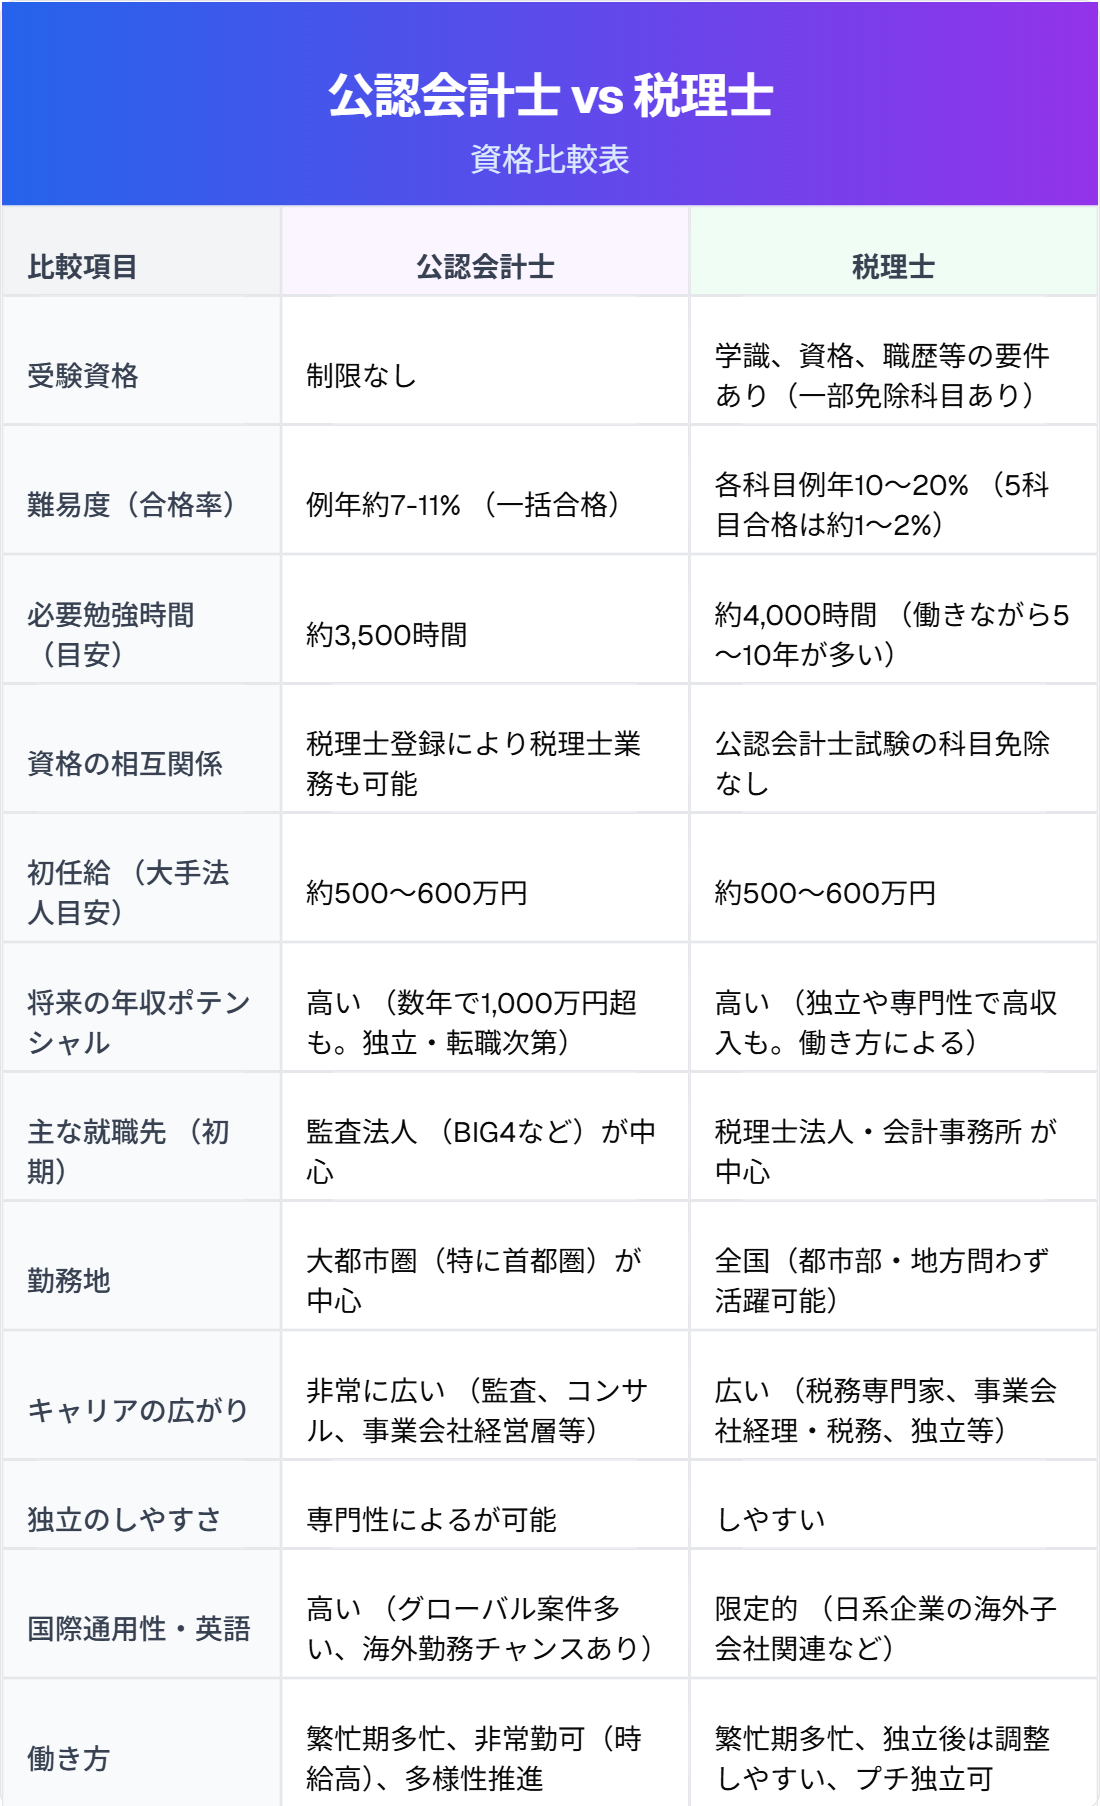
【データで比較】公認会計士と税理士の難易度・合格率・年収格差の実態
資格取得を目指す上で避けて通れないのが、試験難易度と将来的なリターンの比較です。厚生労働省の賃金構造基本統計調査や各試験実施団体の最新公表データをもとに、両資格の主要指標を比較しました。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 主な独占業務 | 財務諸表監査(監査証明) | 税務代理・書類作成・税務相談 | 監査は公益性が高く、税務は顧客密着型。 |
| 平均年収(組織勤務) | 約850万〜1,100万円 | 約650万〜850万円 | 初任給や若手の年収水準は大手中堅監査法人が優位。 |
| 独立後の年収レンジ | 1,000万〜3,000万円超(個人差大) | 800万〜5,000万円超(顧問数依存) | 税理士はストック型収入を築きやすく上限が高い。 |
| 合格率・目安学習時間 | 約7〜10%(約3,500〜4,500時間) | 各科目10〜15%(約3,000〜4,000時間) | 会計士は一括短気集中、税理士は数年かける積上型。 |
| 受験資格・免除制度 | 制限なし(誰でも受験可能) | 学識・職歴要件あり(大学院免除等あり) | 税法・会計大学院修了による科目免除制度が活発。 |
年収の格差について分析すると、20代〜30代前半の組織勤務フェーズでは、大手監査法人(Big4)を抱える公認会計士のベース給与が税理士法人を上回るケースが目立ちます。一方で、40代以降に独立開業した場合、税理士は中小企業の顧問料という強固なストックビジネスを構築できるため、営業力や事務所規模次第で年収2,000万〜5,000万円クラスに到達するプレーヤーも珍しくありません。
一般に知られていない盲点とネットの誤解|ダブルライセンスの真実
ネット上のQ&AサイトやSNSで頻繁に見られるのが、「公認会計士になれば税理士の資格も自動的にもらえるから、税理士を目指すより会計士を目指した方が得」という言説です。この点には、制度上の真実と実務上の大きな落とし穴が存在します。
現行の税理士法第3条に基づき、公認会計士資格の保有者は、所定の登録手続きを行うことで無試験で税理士会に登録できるのは事実です。そのため「公認会計士兼税理士」という肩書を名乗るダブルライセンス保持者は数多く存在します。
しかし、業界関係者の間で共通認識となっているのが「監査の実務と中小企業の税務申告はまったく別の競技である」という現場のリアリティです。公認会計士試験では法人税や消費税などの実務的な細則計算を深く扱いません。大手監査法人で上場企業の監査だけを10年経験した会計士が、税法の詳細や節税対策、泥臭い記帳指導を知らないまま税理士事務所を開業し、実務面で立ち往生してしまうケースは後を絶ちません。
形式上のダブルライセンスは容易でも、中小企業経営者が求める「実利的な税務コンサルティング力」を獲得するには、資格取得後に改めて税法を体系的に学び直す現場努力が不可欠です。
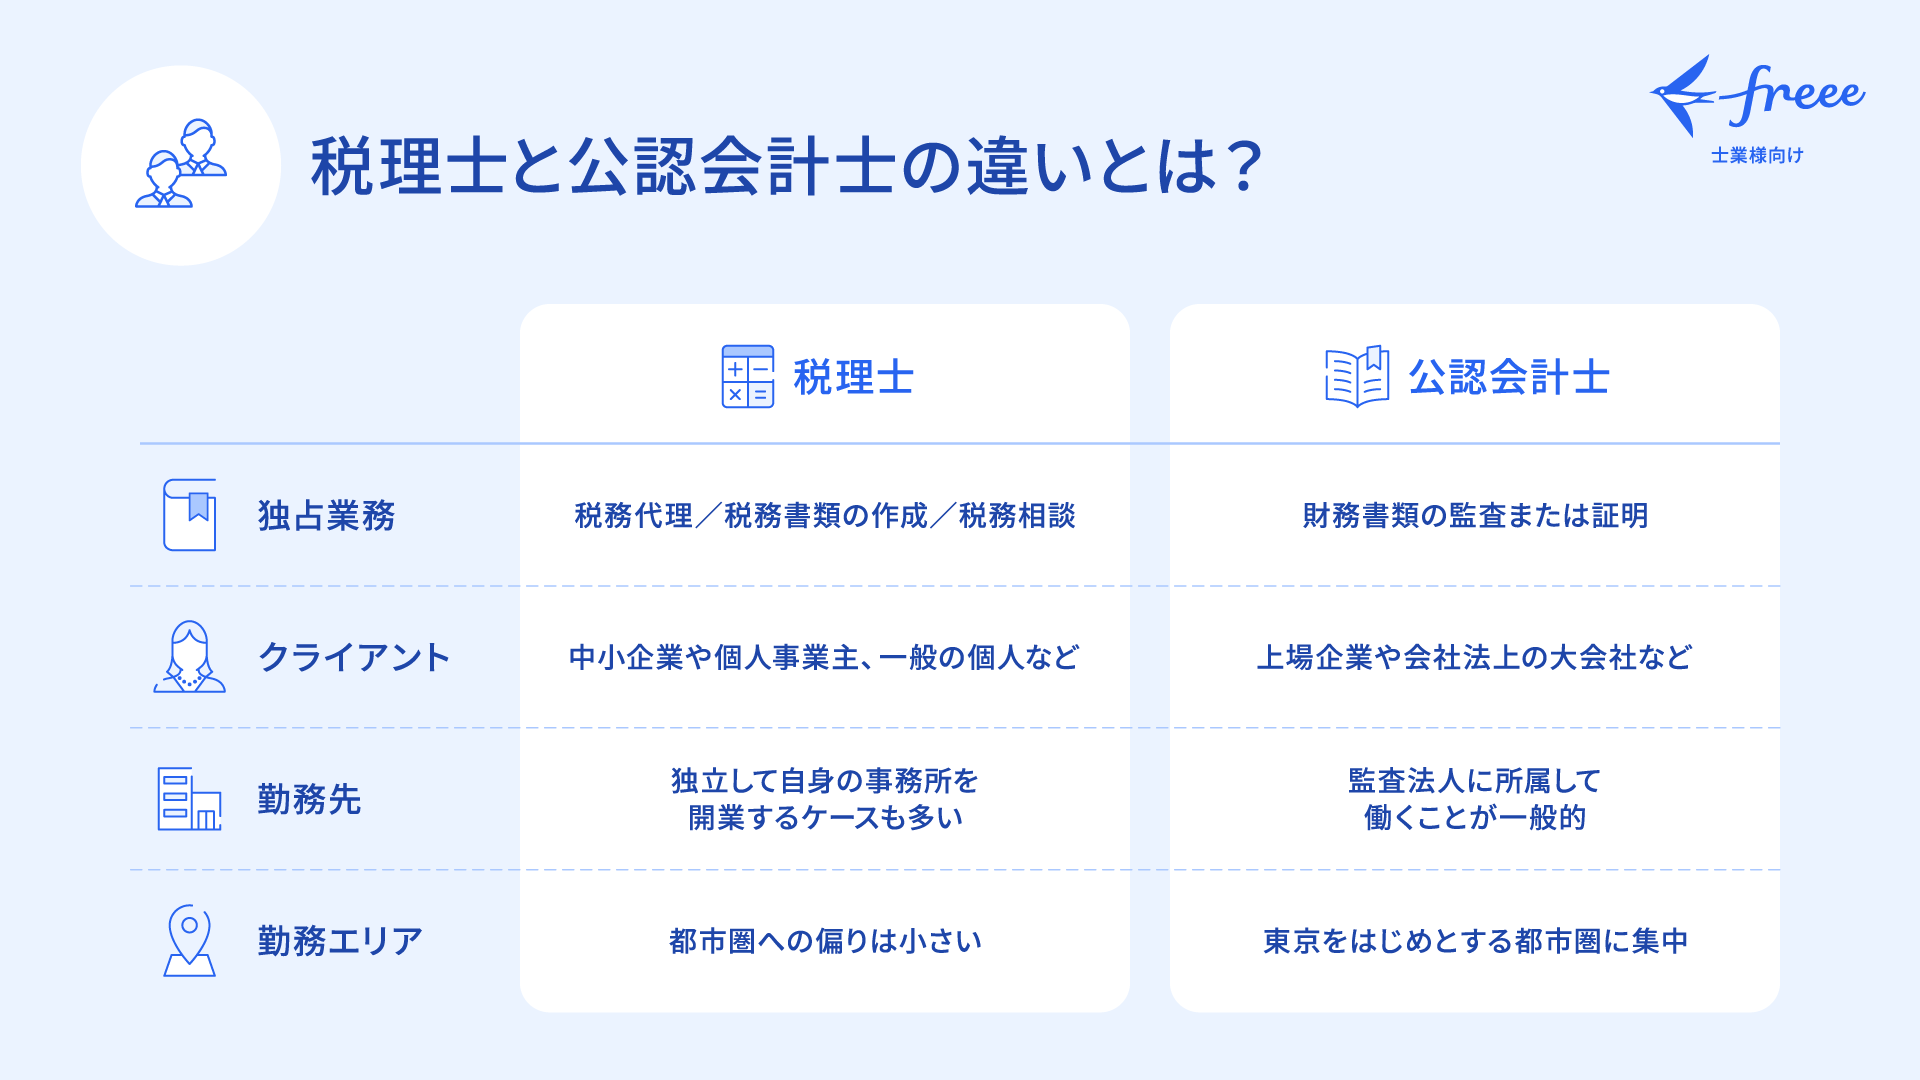
【実態検証】監査法人と税理士法人のキャリア比較と独立開業の評判
両資格の現場における働き方やキャリア形成の道筋にも、大きな違いが見られます。
公認会計士の王道ルートは、試験合格後にPwC、デロイト、EY、KPMGなどの大手監査法人(Big4)へ入所することです。監査法人では20代から東証プライム上場企業の役員や経理責任者と対峙し、大組織のガバナンスやIFRS(国際財務報告基準)に触れられるダイナミズムがあります。その後は監査法人のパートナーを目指すほか、事業会社のCFO(最高財務責任者)、FAS(財務アドバイザリー)、外資系投資銀行やコンサルティングファームへの転職など、キャリアの選択肢が極めて広い点が特徴です。
一方、税理士のキャリアは税理士法人や会計事務所からスタートします。法人税・所得税の申告書作成や記帳代行から始まり、経験を積むにつれて事業承継、組織再編、富裕層向けの相続税対策といった専門領域へシフトしていきます。税理士業界は早期から「クライアントと1対1で向き合う営業力・提案力」が鍛えられるため、30代中盤から40代での独立開業成功率が非常に高い土壌を持っています。
生成AIの台頭で仕事はどう変わる?2026年最新の業界動向と将来性
会計・税務業界において、近年急速に進展しているのが生成AIや自動仕訳ツール、クラウド会計システムの進化です。ネット上では「会計士や税理士の仕事はAIに奪われるのではないか」という懸念が囁かれています。
しかし、2026年現在の現場実態を取材すると、状況は単純な職務消滅ではなく「二極化の加速」であることが分かります。
伝票の入力作業や基本的な仕訳、定型的な税務書類のドラフト作成、監査におけるサンプリングデータの突合作業など、作業的な定型業務はAIへの移行が進んでいます。その結果、単純作業だけをこなすスタッフ層の需要は減少傾向にあります。
一方で、高度な経営判断を伴う「会計基準の解釈」「M&Aにおける企業価値評価」「事業承継プランの立案」「税務調査における税務署との折衝」といった領域は、生身の専門家にしか担えません。AIを高度に使いこなし、浮いた時間でクライアントへの戦略的提案やメンタルケアにリソースを割くプロフェッショナルは、むしろ従来以上の付加価値と単価を獲得しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
「会計士と税理士のどちらを目指すべきか」に迷った場合、自身の適性と将来像に照らし合わせた以下の明確な基準で判断することが推奨されます。
【公認会計士が向いている人】
- 20代前半〜中盤で、1〜3年程度の時間をフルに使って集中的に勉強できる環境がある
- 上場企業やグローバル企業を相手に、スケールの大きいビジネスに携わりたい
- 将来的に事業会社のCFOや経営コンサルタントなど、幅広いキャリアチェンジを視野に入れたい
【税理士が向いている人】
- 社会人として働きながら、1科目ずつ着実に合格を積み上げていきたい(または大学院免除を活用したい)
- 中小企業の社長や個人事業主の身近な相談役として、感謝される関係性を築きたい
- 将来的に自分の看板で地元に根ざした独立開業をし、定年なく長く稼ぎ続けたい
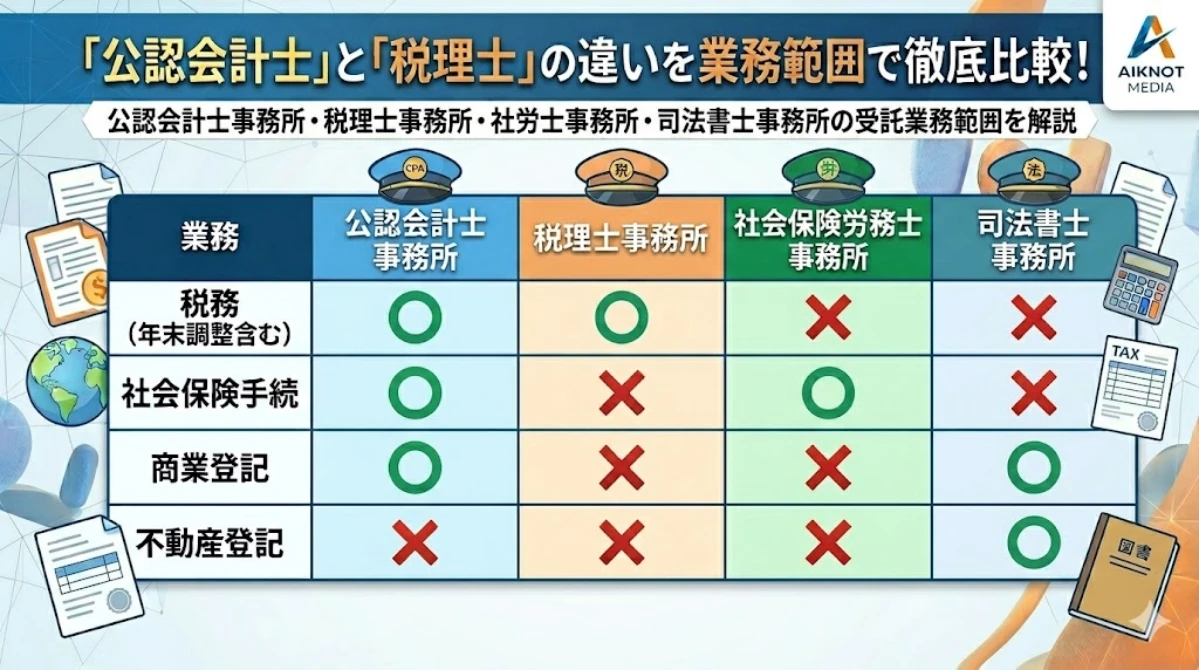
【会計士 と 税理士 の 違い】に関するよくある質問(FAQ)
Q1:社会人から目指すなら、会計士と税理士のどちらが現実的ですか?
A1:働きながら目指す場合は税理士が現実的な選択肢になりやすいです。税理士試験は一度合格した科目が生涯有効となる「科目合格制」を採用しており、1年で1〜2科目ずつ受験できます。また、大学院へ通学して修士論文を執筆することで税法科目の免除を受けるルートも確立されています。公認会計士も社会人受験生はいますが、全科目を一括で仕上げる膨大な学習時間が必要となるため、専業受験生に比べてハードルが高くなります。
Q2:会計士試験に合格すれば、本当に税理士の勉強をしなくても税務ができますか?
A2:制度上は無試験で税理士登録ができますが、実務力は別問題です。会計士試験では監査論や財務会計論がメインであり、税務申告の実務知識は不足しがちです。税理士として実質的に活躍している会計士は、大手監査法人を退職後に税理士法人で数年修行を積むか、独学・研修で徹底的に税法をキャッチアップしています。
Q3:AIが進化しても、両資格の価値は暴落しませんか?
A3:独占業務という法的な参入障壁があるため、資格自体の価値が失われる可能性は極めて低いです。監査報告書への署名や税務申告書の代理署名は、資格保有者にしか認められていません。ただし、「AIを使いこなしてアドバイザリー業務ができる専門家」と「手作業の記帳に依存する専門家」の間で、収入や需要の格差が一段と広がる傾向にあります。
Q4:学歴は試験の合格や就職に影響しますか?
A4:公認会計士試験には受験資格制限がなく、試験自体の合否に学歴は関係ありません。監査法人への就職においても、試験合格者であれば年齢相応に採用される実力主義が徹底されています。税理士試験は大学等での履修要件など一定の受験資格が定められていますが(会計科目は2023年より受験資格撤廃)、実務の世界では出身大学以上に担当できる案件実績や人柄が評価されます。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらが上位という上下関係ではなく、「資本市場を守る監査のエキスパート(大企業向け)」と「経営者を支える税務と財務の伴走者(中小企業・個人向け)」という全く異なる専門性を持ったプロフェッショナルです。
初任給の高さや若手での昇給スピード、グローバルな活躍を望むなら公認会計士。地域密着での確実な独立開業や、働きながらのステップアップを重視するなら税理士が適しています。ネット上の単純な年収比較や断片的な噂に惑わされることなく、自身が描くライフスタイルと目指すキャリア像に合致した道を選択することが、将来の成功への最短ルートとなります。 (出典: 会計士 と 税理士 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
