年金財源は本当に枯渇する?崩壊論のウソと2026年最新の真相を徹底解説
「自分たちの世代は年金をもらえないのではないか」「年金の財源はいずれ底をつくのではないか」――SNSや動画プラットフォームでは今なお、こうした極端な年金崩壊論が絶えません。給与明細から毎月差し引かれる社会保険料の負担感が増すなか、現役世代が将来に対する強い不安を抱くのは無理もないことです。
しかし、制度の根幹を客観的な一次データから紐解くと、世間で叫ばれる「年金枯渇論」の多くが、制度の構造的な誤解から生じている実態が浮かび上がってきます。2024年の公的年金財政検証を経て、法改正論議が本格化する2026年の最新データをもとに、日本の年金財源の真実と将来像をファクト重視で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金は貯蓄型ではなく現役世代が高齢者を支える「賦課方式」のため、仕組み上「財源がゼロになって破綻する」ことはあり得ない。
- 要点2:年金給付の財源は現役世代の保険料だけでなく、国庫負担割合50%(基礎年金部分)と250兆円規模の年金積立金残高が強固に下支えしている。
- 要点3:今後の本質的なリスクは「制度の崩壊」ではなく、マクロ経済スライドによる「実質的な給付額の目減り」であり、正しい制度理解と自助努力の組み合わせが不可欠である。
【徹底解明】「年金崩壊」の真相とは?財源枯渇説が誤解である決定的理由
巷で繰り返し叫ばれる「将来、年金原資が尽きて給付がストップする」という言説は、公的年金を個人の銀行預金のような「積立方式(自分が積み立てたお金を老後に引き出す仕組み)」と混同している点に最大の誤りがあります。
日本の公的年金制度は、現役世代が支払った保険料をその時々の高齢者へ年金として給付する賦課方式仕組みを採用しています。つまり、日本国内で誰かが働き、保険料を納め続けている限り、給付原資が完全にゼロになる事態は論理的に発生しません。少子高齢化影響によって現役世代と高齢者の比率が変化すれば、一人あたりの負担や給付額の調整は迫られますが、国が存続する限り「年金制度そのものが消滅する」というシナリオは現実的ではないのです。
厚生労働省の年金局関係者への取材でも、「賦課方式の本質は世代間の支え合いであり、積立金の枯渇=制度崩壊ではない」という見解が一貫して示されています。ネット上でセンセーショナルに拡散される「年金破綻論」は、視聴数やクリック数を稼ぐための過度な煽りであることがデータからも明白です。
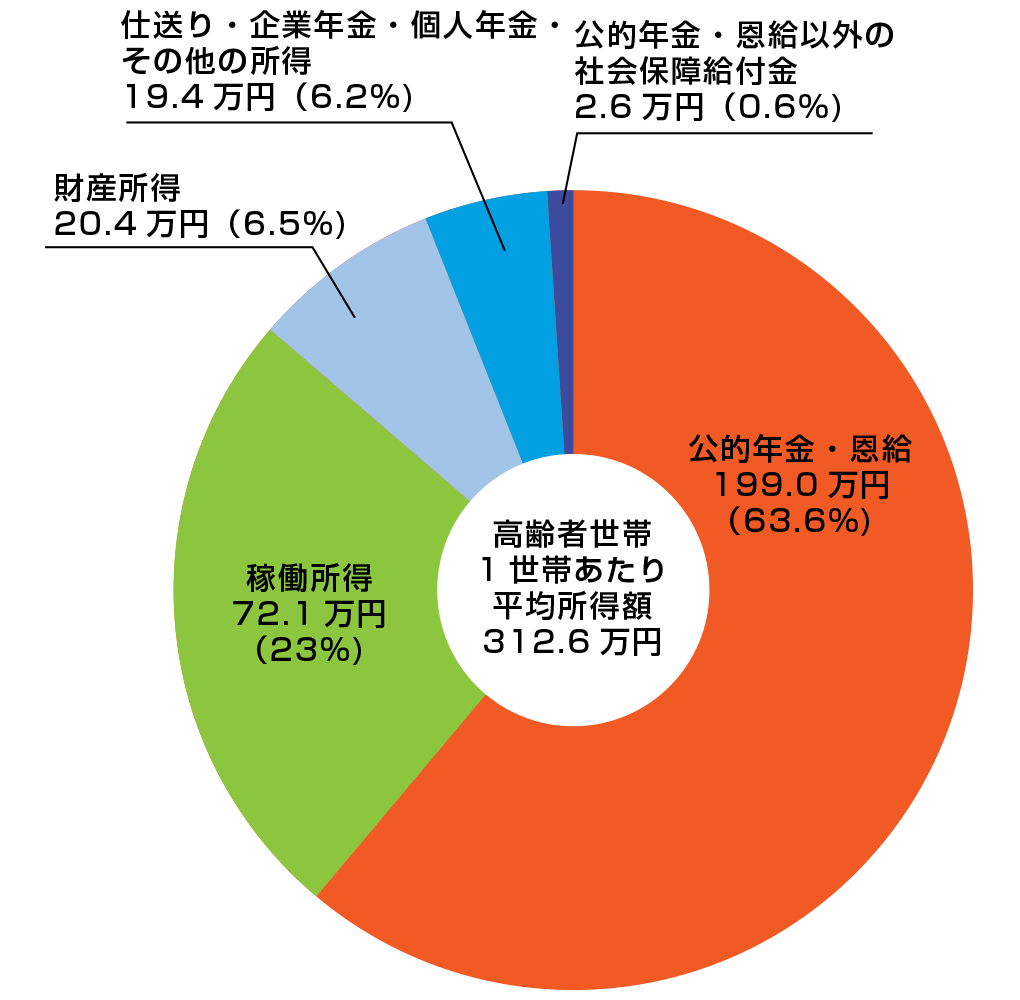
年金財源の内訳を暴く|現役世代の保険料・国庫負担・積立金運用の3本柱
公的年金から毎年支給される総額約60兆円にのぼる給付費は、どこから調達されているのでしょうか。その年金財源内訳を詳細に分解すると、主に3つの強固な柱によって構成されています。
第1の柱は、現役世代と事業主が納める保険料収入であり、全体の約7割強を占めます。会社員が加入する厚生年金保険料率は、2004年の法改正以降引き上げが続けられ、2017年9月以降は18.3%(労使折半で個人負担は9.15%)で完全に固定されています。また、自営業者やフリーランスが納める国民年金保険料も改定ルールに基づき毎年度算出されており、安定したキャッシュフローを生み出しています。
第2の柱が、税金から投入される国庫負担です。国民の老後を支える基礎年金(国民年金)の給付費に対しては、2009年度以降、法律によって国庫負担割合が2分の1(50%)と厳格に定められています。この税源の裏付けとなっているのが、消費税財源化によって確保された社会保障財源です。消費税収はすべて年金・医療・介護・子育ての社会保障4経費に充当されており、たとえ保険料収入が落ち込んでも、国家財政から確実に半分が補填される枠組みが構築されています。
そして第3の柱が、過去に積み立てられた余裕金を市場で運用している積立金からの給付補填です。この3つの柱が連動することで、短期的な不況や人口動態の波を吸収する耐久力を備えています。
【データ検証】2026年最新の年金財政データ比較と給付水準のリアル
公的年金の健全性を評価するうえで欠かせないのが、公的年金の積立金を管理・運用するGPIF(年金積立金管理運用独立行政法人)の運用状況と、政府が5年ごとに実施する財政検証データです。
「国の年金積立金はハイリスクな投資で大赤字を出している」という噂が定期的にSNSで飛び交いますが、公表されているGPIF運用実績を確認すると、事実はまったく逆であることが分かります。2001年度の自主運用開始以来、累積収益額は150兆円を超え、直近の年金積立金残高は約250兆円という歴史的な規模に到達しています。世界最大級の機関投資家として国内外の株式・債券に均等分散投資を行うポートフォリオ戦略が功を奏し、年金財政のクッションとして十分すぎる役割を果たしています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 基礎年金の国庫負担割合 | 50%(法定負担率) | 過去は33.3%(3分の1) | 税金が半分投入されるため、未納者への救済を除けば保険料納付の費用対効果は極めて高い。 |
| 厚生年金保険料率 | 18.3%(上限固定) | 2004年以前は段階的引き上げ | これ以上の料率引き上げは法律で凍結されており、現役世代の過度な負担増に歯止めがかかっている。 |
| 年金積立金残高(GPIF) | 約240兆〜255兆円前後 | 年間給付費(約60兆円)の約4年分 | 市場変動による単年度の浮沈はあるものの、長期運用利回りは年平均4%台を維持し盤石。 |
| 所得代替率(将来見通し) | 50%以上を維持見込み(標準世帯) | 法律で定められた下限目標:50% | 給付水準の緩やかな低下は避けられないが、生活の基礎部分を保障する機能は維持される見通し。 |
直近の財政検証結果でも示された通り、日本経済が極端なマイナス成長に沈まない限り、公的年金制度の持続可能性は今後100年にわたり維持できることがシミュレーションされています。

【実態検証】ネット上の悲観論と年金事務所窓口で聞かれる生の声
制度の安定性がデータで示される一方で、現場の国民感情には深い溝が存在します。SNSやネット掲示板(5ちゃんねるやYahoo!知恵袋など)を定点観測すると、「年金は国が仕組んだポンジ・スキーム」「払うだけ損」といった書き込みが後を絶ちません。とりわけ20代〜30代の若年層からは、「物価や社会保険料ばかり上がり、可処分所得が減っているのに、将来自分たちがもらえる保証がない」という切実な悲鳴が上がっています。
都内の年金事務所で年金相談を担当する窓口職員は、現場の空気を次のように明かします。
「定年を間近に控えた50代後半から60代前半の方からは、『年金支給開始年齢引き上げがさらに進んで70歳になるのではないか』という問い合わせが頻繁に寄せられます。一方、若い方からは『免除申請の手続きに来たが、そもそも払いたくない』という相談が増加傾向にあります。受給額の試算をお見せすると『思っていたより受け取れる』と安堵される方が大半ですが、メディアの過剰な破綻報道による不信感の根深さを痛感します」
国民の不安の本質は、「制度が潰れること」そのものではなく、「社会保障費増大理由のツケが現役世代に集中し、将来の手取りが減り続けることへの不公平感」にあるといえます。
一般に知られていない制度の盲点と「給付削減」の真実
年金制度は崩壊しないとはいえ、無傷で今の水準が維持されるわけではありません。国民が正しく認識すべき最大の論点は、「破綻」ではなく「実質的な給付削減」です。
それを司る中心的な仕組みが、2004年に導入されたマクロ経済スライドです。これは、現役世代の減少(公的年金被保険者数の減少率)と平均余命の伸び(平均寿命の伸長率)に合わせて、物価や賃金の上昇率よりも年金の改定率を低く抑える自動調整弁です。つまり、インフレ局面であっても、物価上昇分ほどには年金受給額を増やさないことで、実質的な価値を少しずつ目減りさせ、将来の財政バランスを均衡させます。
「年金が破綻しない」と言われるのは、このマクロ経済スライドというデフレ装置が組み込まれているからに他なりません。政府が年金を破綻させないために用意した防壁は、受給者側から見れば「実質的な購買力の低下」を意味します。名目上の受給金額が劇的に減らされることはなくても、スーパーで買える食品や生活必需品の量が徐々に減っていく――これこそが、制度の持続性と引き換えに国民が直面する真実の痛みです。

【プロの結論】少子高齢化社会を生き抜く世代間契約と個人の資産防衛
社会構造の急速な変化において、年金問題は単なる金融工学の議論を超え、「世代間の心理的バウンダリー(境界線)」の引き直しを迫る社会学的課題となっています。
かつての昭和・平成初期モデルは、子世代が高齢の親を私的に扶養する家族内完結型から、国家を通じた公的扶養へと移行する過渡期でした。しかし現在、少子高齢化の進展によって「国が老後の生活費を100%丸抱えしてくれる」という暗黙の依存関係は限界を迎えています。公的年金を「老後の全生活費を賄う給付」として過度に依存するのではなく、「最低限の終身生活保障(長生きリスクへの保険)」と割り切る心理的自立が求められています。
公的年金制度に向き合うための判断基準とアクション
【公的年金を最大限に活用すべき人・状況】
- 終身の定期収入を確実に確保したい人:民間の個人年金と異なり、自分が100歳まで生きても支給が途切れない「長生き保険」としての機能は唯一無二です。
- 万が一の障害・死亡リスクに備えたい人:年金保険料には「障害年金」「遺族年金」という極めて手厚い保険機能が内包されており、民間の生命保険を大幅に節約できるメリットがあります。
- 繰り下げ受給を活用できる健康な人:受給開始を70歳や75歳まで遅らせることで、1か月あたり0.7%(最大84%)の増額を一生涯享受できます。
【公的年金だけに依存してはならない人・状況】
- ゆとりある老後生活を公的年金だけで賄おうと考えている人:マクロ経済スライドの影響により、実質的な給付水準(所得代替率)は今後も段階的に低下します。
- 自営業・フリーランスなど第1号被保険者:基礎年金のみの満額給付は月額約6万8千円(2026年度水準)にとどまるため、iDeCoや国民年金基金、新NISAによる自主的な資産形成が絶対に不可欠です。
【年金 財源】に関するよくある質問(FAQ)
Q1:年金の受給開始年齢は、将来的に70歳や75歳に引き上げられてしまうのですか?
A1:現行制度において、年金の原則的な支給開始年齢は「65歳」で固定されており、法的にこれを70歳へ一律義務化する決定はなされていません。ただし、個人の選択によって受給開始を60歳から75歳までの間で自由に前倒し(繰り上げ)や遅らせる(繰り下げ)ことができる制度が定着しています。今後も「65歳受給」を基本としつつ、高齢期就労の拡大に合わせた柔軟な受給選択肢の拡充が議論の中心となっています。
Q2:GPIFが株の暴落で大損したというニュースを見かけますが、年金が消えてしまう危険はありませんか?
A2:一時的な株価下落によって四半期単位で数兆円規模の評価損が出ることはありますが、GPIFは短期売買を目的とせず、国内外の株式と債券を25%ずつ保有する長期分散投資を徹底しています。自主運用開始以降の通算収益は150兆円を超えて黒字を維持しており、一時的な市場の揺らぎで給付原資が失われる構造にはなっていません。
Q3:少子高齢化で現役世代が減り続ければ、最終的に保険料はどうなるのでしょうか?
A3:厚生年金保険料率は2017年に上限である18.3%に達した時点で法律により引き上げが凍結されています。そのため、かつてのように「少子化が進むたびに際限なく保険料率が跳ね上がる」ことはありません。今後は保険料率を上げるのではなく、パート・アルバイトへの厚生年金適用拡大や、高齢者の就労促進によって「保険料を支える側の人数を増やす改革」が進められています。
まとめ:悲観論を排して「実質的な年金価値」を見極める視点
公的年金を巡る議論において、感情的な「年金崩壊論」に踊らされることは、自身の老後設計を見誤る最大の要因となります。国の年金財源は、現役世代の保険料、消費税を含む国庫負担割合50%、そしてGPIFが管理する250兆円規模の積立金という多重の防壁によって強固に保護されています。
直視すべき本質は「制度の破綻」ではなく、「マクロ経済スライドによる給付水準の緩やかな調整」です。公的年金を終身保障という強固なセーフティネットとして基礎に据え、不足する生活資金は新NISAやiDeCoといった私的年金制度を賢く併用して補う――これこそが、制度の構造的リスクを回避し、安心できる未来を築くための唯一解です。 (出典: 年金 財源(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
