法定福利費の計算方法と会社負担割合!2026年最新基準の完全ガイド
給与計算や工事見積書の作成において、企業の利益率やキャッシュフローを大きく左右するのが「法定福利費」の正確な算出です。法律で事業主への負担が義務付けられている社会保険料や労働保険料ですが、毎年のように改定される保険料率や業種別の特殊な算出ルールを正確に把握できていないケースが散見されます。
特に建設業においては、見積書への「法定福利費の内訳明示」が厳格化されており、適正な労務費比率や概算料率を適用できていないと、コンプライアンス違反や下請取引上の重大なリスクに直結します。本稿では、2026年の最新料率データを踏まえ、会社負担割合の基礎から実務に直結する計算シミュレーション、見落としがちな盲点までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は健康保険・厚生年金・雇用保険・労災保険・子ども子育て拠出金の5項目で構成され、会社負担割合は項目ごとに異なる。
- 要点2:建設業の見積書では「法定福利費の内訳明示」が必須であり、労務費比率と概算料率(法定福利費率)を用いた適正計算が義務付けられている。
- 要点3:標準報酬月額の等級変更や賞与時の負担、パート・アルバイトの適用拡大に対応した正確な試算が経営リスクを回避する鍵となる。
【2026年最新】法定福利費の基礎知識と内訳一覧データ
法定福利費とは、法律によって企業(事業主)に支払いが義務付けられている福利厚生費用の総称です。主に「社会保険料(健康保険・介護保険・厚生年金保険・子ども子育て拠出金)」と「労働保険料(雇用保険・労災保険)」の2つに大別されます。
給与総支給額や標準報酬月額に対してどの程度の割合を企業が負担すべきなのか、2026年の最新基準に基づいた一覧データを下表にまとめました。
| 保険項目 | 詳細・数値データ(全体料率) | 会社負担割合 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 健康保険料 | 約9.5%〜10.5%(協会けんぽ都道府県別) | 労使折半(50%) | 都道府県ごとに料率が異なるため、本社所在地の最新料率確認が必須。 |
| 介護保険料(40〜64歳) | 約1.6%〜1.8%(年度改定) | 労使折半(50%) | 40歳到達時に対象者が自動追加されるため、従業員の年齢管理が重要。 |
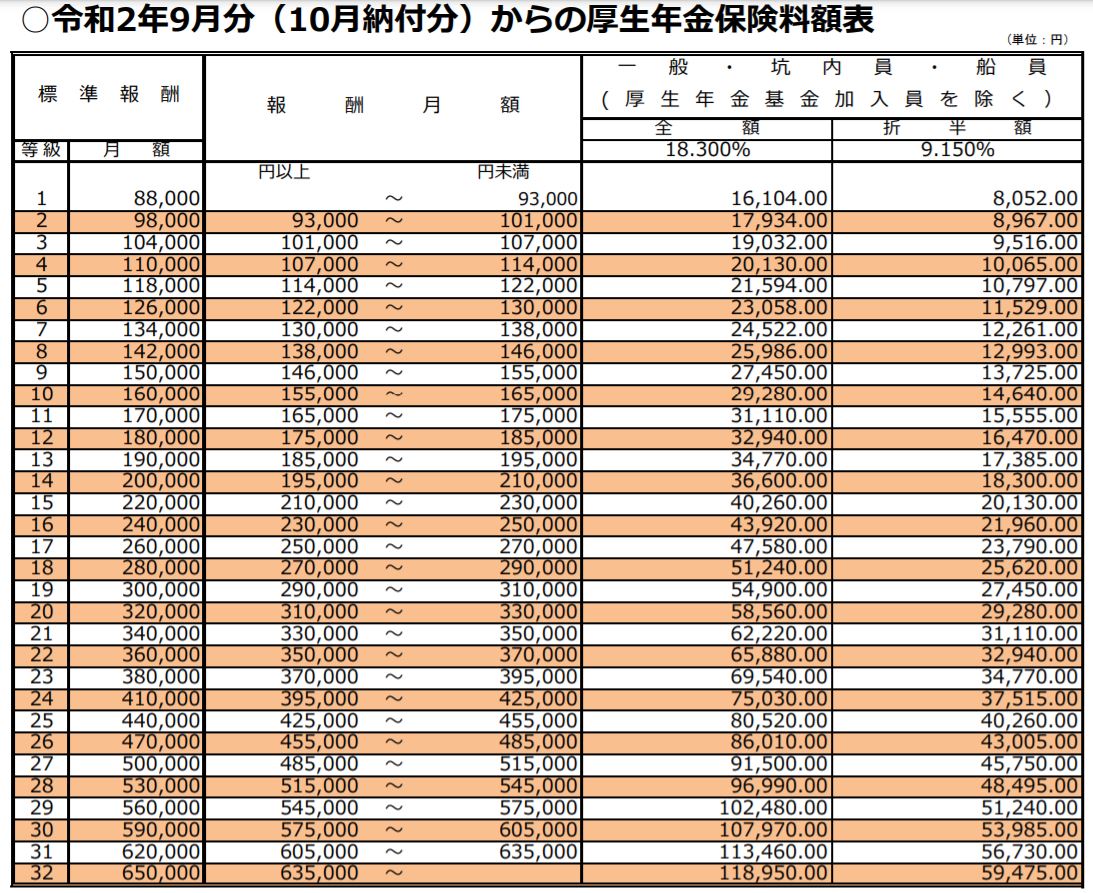
| 厚生年金保険料 | 18.300%(上限固定) | 事業主負担 9.150% | 法定福利費の中で最大の負担項目。固定値のためブレは少ない。 |
| 子ども・子育て拠出金 | 0.36% | 全額会社負担(100%) | 従業員負担分はゼロ。年金事務所への納付時に会社負担額へ合算される。 |
| 雇用保険料 | 一般事業:約1.55%(業種別改定) | 会社負担 約0.95%(二重事業分含む) | 雇用安定事業等の二事業分を会社が単独負担するため、折半ではない。 |
| 労災保険料 | 0.25%〜8.8%(業種別) | 全額会社負担(100%) | 業種によるリスク差が極めて大きい。建設現場等は高料率に設定。 |
【会社負担割合】健康保険・厚生年金・労働保険の正しい算出基準
法定福利費の計算を行う際、最も基本的かつ注意すべきは「どの項目を誰がどれだけ負担するのか」という負担割合の構造です。大半の担当者が「社会保険は折半」と大雑把に捉えがちですが、実態は項目ごとに細かく規定されています。
まず、健康保険料の労使折半計算では、協会けんぽ等の標準報酬月額表を参照し、等級ごとの保険料を半分ずつ負担します。40歳以上65歳未満の被保険者については、介護保険料率が上乗せされた全体額を同じく2等分します。
次に、厚生年金保険料の事業主負担は、法律により上限である18.300%に固定されているため、事業主負担分は一律9.150%となります。これに加えて忘れてはならないのが子ども子育て拠出金(料率0.36%)です。この拠出金は厚生年金保険料と一緒に納付しますが、従業員からの天引きは一切行わず、全額を会社が単独で負担します。
労働保険分野では、雇用保険料率の会社負担と労災保険料率の業種別基準がポイントです。雇用保険には「失業等給付」と「雇用保険二事業」があり、後者は全額事業主負担となるため、会社負担割合の方が従業員負担よりも高くなります。また、労災保険料は全額会社負担であり、デスクワーク中心の一般事務職(0.25%程度)から建設事業(1%超〜数%)まで業種によって大きく料率が変動します。
【実態検証】給与総支給額と標準報酬月額でブレる現場の計算ミス
労務現場や会計実務の現場検証を行うと、法定福利費の算出において「給与総支給額にそのまま保険料率を掛け算してしまう」という重大な誤解が後を絶ちません。
社会保険(健康保険・厚生年金)の計算基礎となるのは、実際の総支給額そのものではなく、毎年4月〜6月の報酬を基準に決定される「標準報酬月額」です。残業代の増減や一時的な手当によって月々の支給額が上下しても、定時決定(算定基礎届)や随時改定(月額変更届)が行われない限り、社会保険料の等級は毎月固定されます。
一方、労働保険(雇用保険・労災保険)は、毎月実際に支払われた「賃金総支給額(通勤手当や各種割増手当を含む)」に対して保険料率を乗じて算出します。社会保険と労働保険で計算の母数が根本的に異なる事実を把握していないと、月次の経費計上や資金繰りシミュレーションで大きなズレが生じることになります。
実際に、都内の中小企業人事担当者への取材では「月々の給与台帳ソフトの自動計算に頼り切りになり、期末の労働保険年度更新時に数十万円単位の納付差額が発生して慌てた」という証言も寄せられています。社会保険料計算シミュレーションを行う際は、標準報酬月額ベースと賃金総額ベースの2軸を明確に切り分けることが鉄則です。
【建設業編】法定福利費内訳明示見積書の計算手順と労務費比率
建設業界における法定福利費の扱いは、他業種と比べて極めて厳格です。国土交通省の指導のもと、下請企業が適切な社会保険加入を進められるよう、発注者や元請企業に提出する見積書には「法定福利費の内訳明示」が義務化されています。
建設業で見積書に記載する法定福利費の計算方法には、主に以下の2つのアプローチが存在します。
① 直接労務費をベースに算出する場合:
見積書の中で直接労務費(職人の工数・人件費)が個別に算出できる場合、以下の計算式を用います。法定福利費 = 直接労務費 × 法定福利費概算料率(法定福利費率)
② 請負金額から労務費比率を用いて逆算する場合:
直接労務費を個別計上できない工種・工事の場合、国土交通省や各建設業団体が定める「労務費比率」を用いて直接労務費相当額を算出し、そこに料率を掛け合わせます。法定福利費 = 工事総額(請負金額) × 労務費比率 × 法定福利費概算料率
法定福利費の概算料率は、健康保険(約5%)、厚生年金(9.15%)、子ども・子育て(0.36%)、雇用保険(約0.95%)、労災保険(業種別)の事業主負担分を合計したものであり、通常約16%〜18%前後が目安となります。見積書において内訳を明示せず一式計上したり、法定福利費分を値引き原資として削減させたりする行為は、建設業法違反および適正な下請取引ガイドラインに抵触する恐れがあります。
一般に知られていない盲点と実務上の3大落とし穴
法定福利費の実務において、企業の経理・労務担当者が陥りやすい3つの盲点を整理します。
1. 賞与(ボーナス)にかかる法定福利費の計上漏れ
毎月の給与だけでなく、賞与支給時にも健康保険・厚生年金・雇用保険の会社負担が発生します。賞与に対する社会保険料は「標準賞与額(1,000円未満切り捨て)」を基準に同一の料率で算出されるため、賞与月に多額のキャッシュアウトが発生することを予算計画に織り込んでおく必要があります。
2. 短時間労働者(パート・アルバイト)の社会保険適用拡大
法改正に伴い、企業規模に応じた短時間労働者の社会保険加入要件が段階的に引き下げられています。週20時間以上勤務、所定内賃金月額8.8万円以上などの要件を満たす従業員が増加すると、会社が負担すべき法定福利費総額も急激に増加します。
3. 外注費(一人親方・業務委託)と労務費の線引きミス
建設業やIT業界などで、実質的に労働者として指揮命令下にあるスタッフを「外注費」として扱い法定福利費を支払っていない場合、税務調査や労働基準監督署の是正勧告によって「雇用」とみなされ、数年分の法定福利費を遡及して追徴されるリスクがあります。
【プロの結論】労務コンプライアンス強化と資金繰りを両立する判断基準
企業の財務マネジメントと労務管理の観点から見ると、法定福利費を単なる「コスト(人件費の上乗せ負担)」と捉えるか、「事業継続のための不可欠なインフラ投資」と捉えるかで企業の成長力は二分されます。
✅ 今すぐ内訳精査と予算見直しを行うべき企業の条件:
- 人件費予算を組む際、法定福利費を「一律15%程度」と大まかに試算している企業
- 建設業や製造業で、見積書に法定福利費の内訳を明示せず価格競争に巻き込まれている企業
- パート・アルバイトの雇用割合が高く、適用拡大による負担増をシミュレーションしていない事業者
⚠️ 見積・請求フローの再設計を急ぐべき事業者の特徴: 元請からの値引き要請に対して法定福利費を削って応じている下請業者は、将来的に労働基準関連法令や社会保険関連法の是正対象となり、企業価値を大きく損なう危険性があります。適正な法定福利費を算出し、正当な対価として発注側へ請求できる体制を構築することが、持続可能な経営基盤を作る唯一の道です。
【法定福利費の計算】に関するよくある質問(FAQ)
Q1:法定福利費の総支給額に対する目安割合はどのくらいですか?
A1:一般企業の正社員の場合、会社負担分の法定福利費は給料の総支給額(または標準報酬月額)に対して概ね15%〜17%程度が一般的な目安となります。内訳としては健康保険約5%、厚生年金約9.15%、子ども子育て約0.36%、雇用保険約0.95%、労災保険約0.3%〜の合算値となります。
Q2:建設業の見積書で法定福利費を明示しなかった場合、どうなりますか?
A2:国土交通省のガイドラインにより、法定福利費の内訳明示は強く義務付けられています。明示を怠ったり、法定福利費相当額を一方的に減額して契約を締結した場合、下請法や建設業法に基づく指導・是正勧告の対象となるリスクがあります。
Q3:役員報酬に対しても法定福利費は発生しますか?
A3:役員であっても健康保険・厚生年金・子ども子育て拠出金の社会保険料は一般従業員と同様に発生し、会社負担分を支払う必要があります。ただし、原則として役員は労働者ではないため、雇用保険および労災保険の対象外となります(兼務役員など例外を除く)。
まとめ:法改正と最新料率に対応した正確な法定福利費管理を
法定福利費の適正な計算は、企業のコンプライアンス遵守だけでなく、正確な原価管理や資金計画を策定する上での根幹です。特に社会保険料率の改定やパート・アルバイトの適用要件見直しなど、制度変更が相次ぐ時代においては、常に最新の計算基準にアップデートしておくことが求められます。
給与計算ソフトの設定見直しはもちろん、建設業においては見積書作成フローを標準化し、適正な法定福利費を確保できる体制を整えましょう。正確な数値把握こそが、従業員の信頼と企業の強固な財務体質を育む決定的な一歩となります。 (出典: 法定 福利 費 計算(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
