【2026年最新】グロース株とは?バリュー株との違いや暴落リスク・見分け方を徹底解説
株式投資で資産を飛躍的に増やす手法として常に注目を集めるのが「グロース株(成長株)投資」です。将来の売上や純利益が市場平均を大きく上回るペースで拡大すると期待される新興企業やテック企業が該当し、株価が数倍から10倍以上に跳ね上がる「テンバガー(10倍株)」の主役となるケースが少なくありません。しかし、大きなリターンを狙える一方で、市場環境の急変や金利動向による急落局面も経験しやすい二面性を持っています。
日本銀行の金融政策の正常化や世界的な金利環境の再編が進む2026年現在、グロース株を取り巻く評価軸は大きく変化しました。従来の「売上高の急伸だけで買われる時代」から「キャッシュフローの質と持続可能な事業モデル」が問われる選別相場へと移行しています。本稿では、グロース株の基本構造からバリュー株との明確な差異、急落時の背景要因、そしてテンバガー候補を見つけ出す具体的なスクリーニング基準まで、最新の市況データを踏まえて網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:グロース株は売上・利益の急成長を背景に株価上昇(キャピタルゲイン)を狙う銘柄であり、配当よりも事業再投資を最優先する特徴を持つ。
- 要点2:PERやPBRなどの指標は割高になりやすく、中央銀行の金利引き上げ局面では理論株価の割引率上昇によって株価調整(暴落)を受けやすい。
- 要点3:2026年の投資環境では「売上成長率年20%以上」「営業利益率の改善傾向」「黒字化の確度の高さ」を軸にした厳格なスクリーニングが不可欠。
【基礎知識】グロース株とは何か?バリュー株との決定的な違い
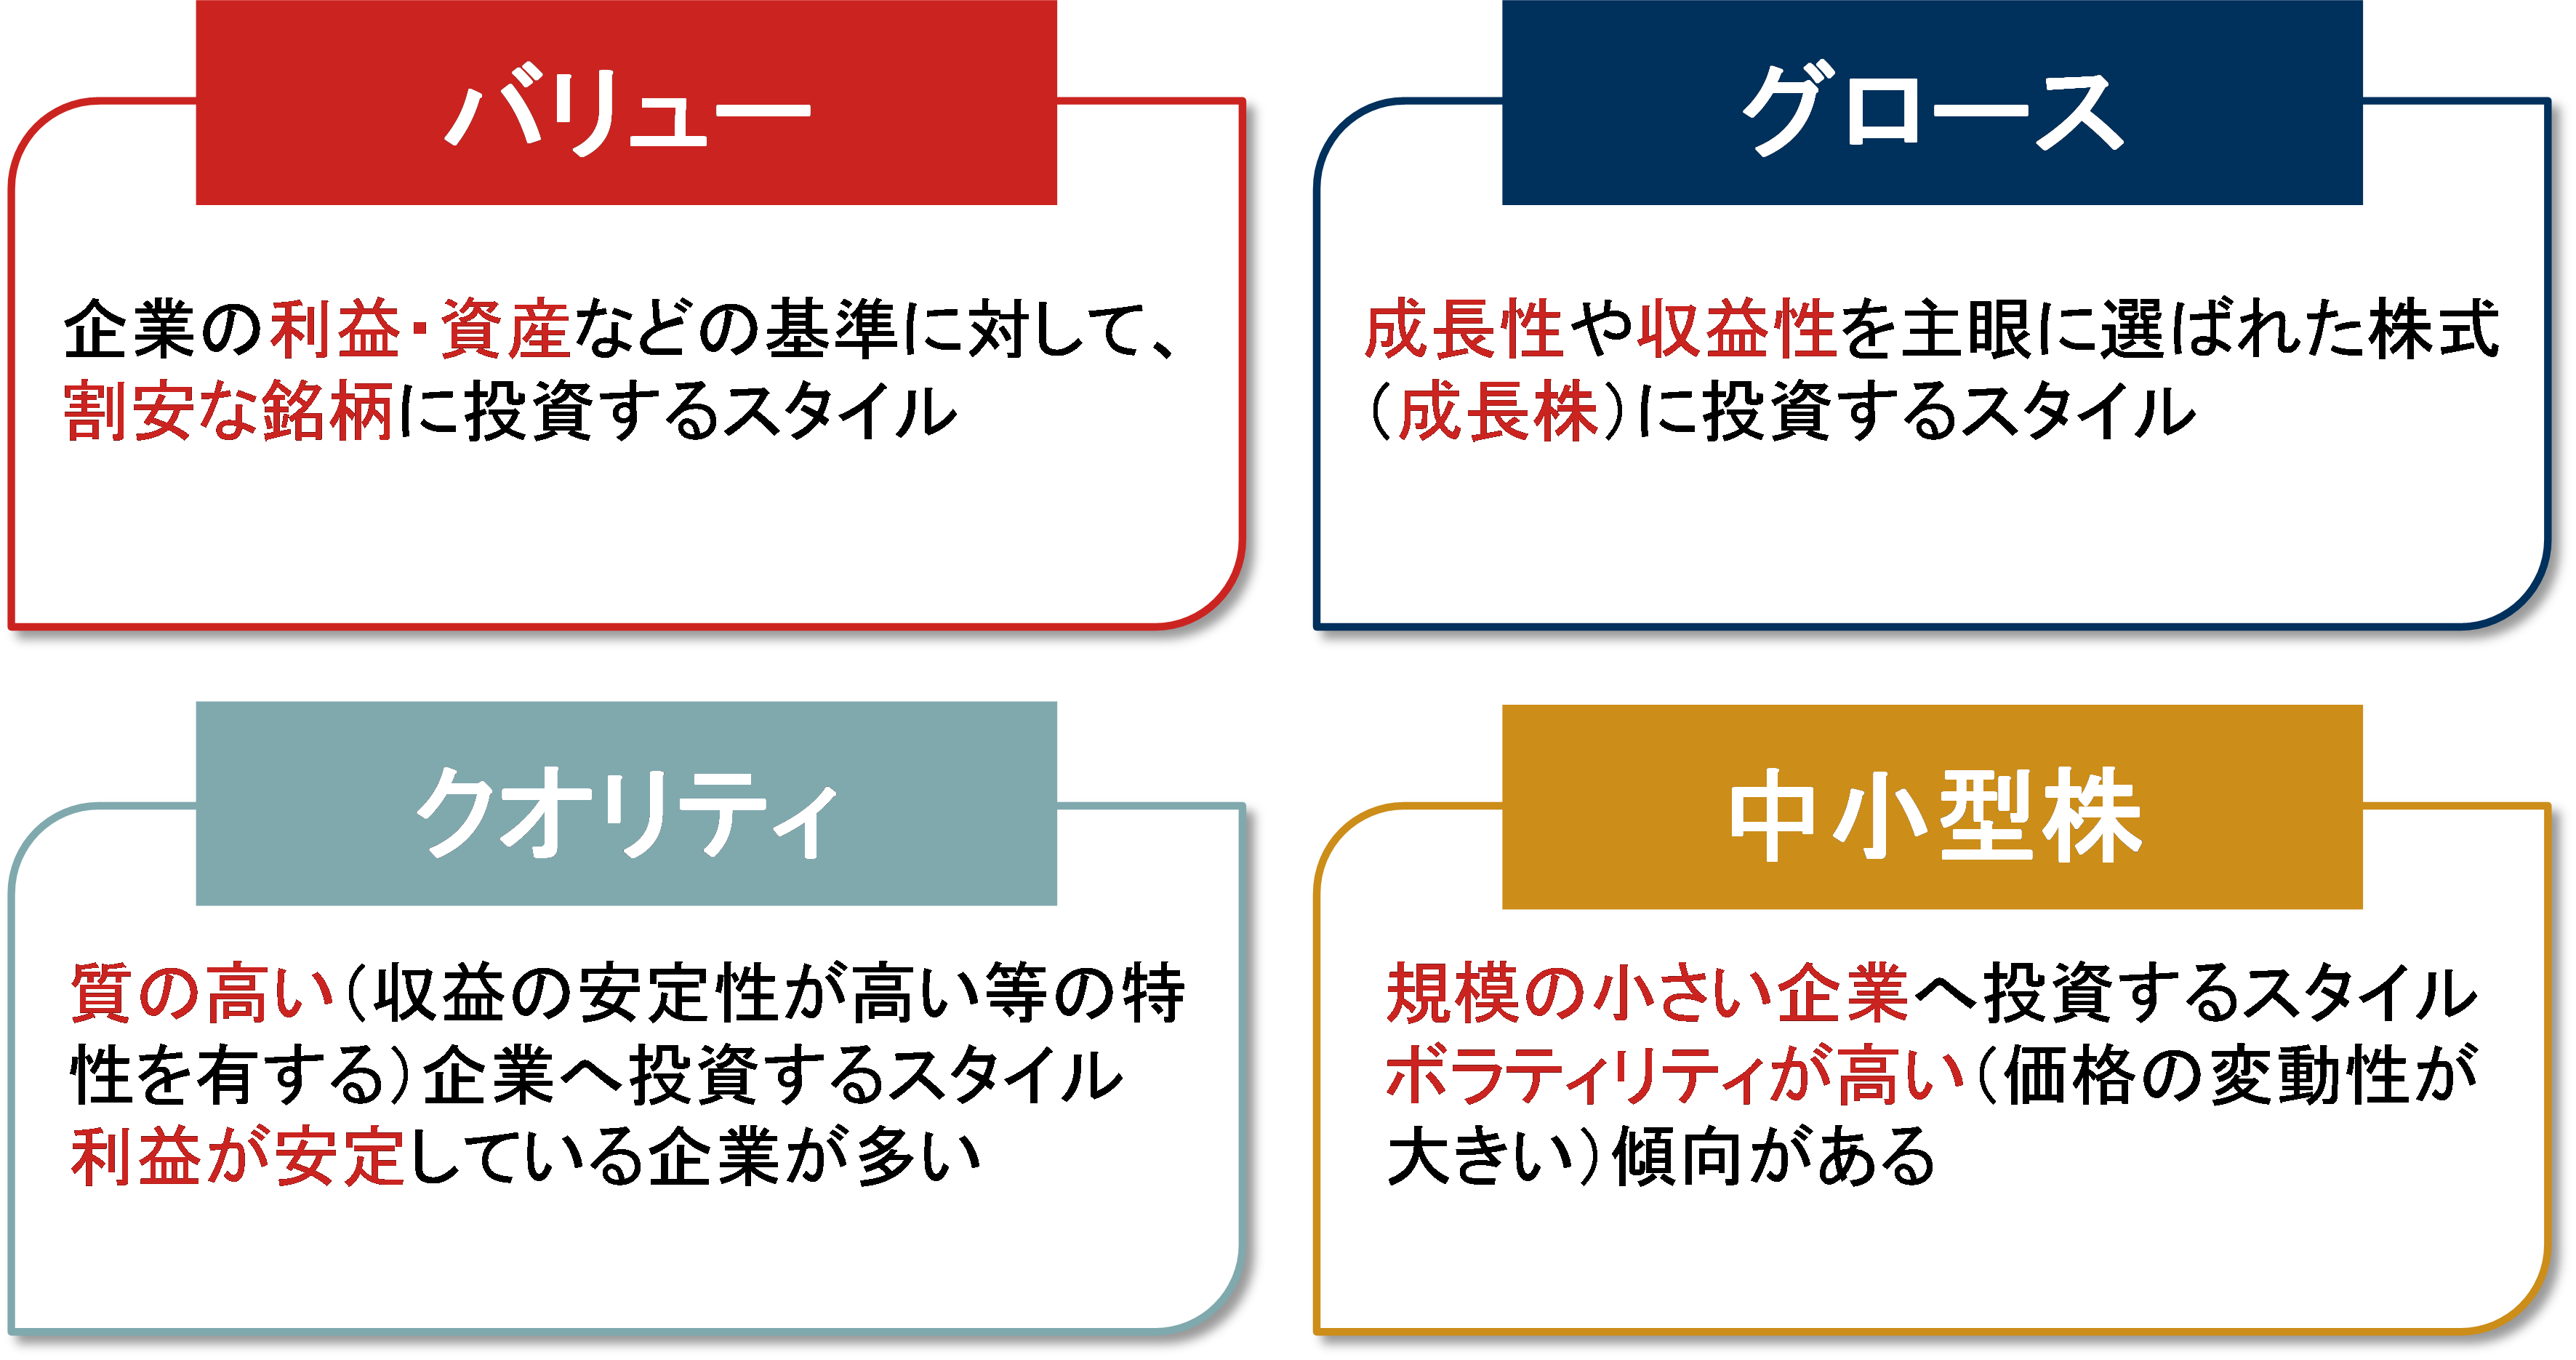
グロース株(Growth Stock)とは、企業の売上高や利益が業界平均や市場全体の水準を大きく超えて急成長している企業の株式を指します。人工知能(AI)、SaaS、クラウド、バイオテクノロジー、再生可能エネルギーといった拡大市場で革新的なビジネスモデルを展開する企業が多く含まれます。これらの企業は、得られた利益を株主への配当金に回すのではなく、設備投資、研究開発、優秀な人材の採用、マーケティングに再投資することで、さらなる企業規模の拡大を追求します。
対極に位置するのが「バリュー株(割安株)」です。バリュー株は、企業の本来持つ財務基盤や収益力に対して、市場の評価(株価)が割安に放置されている銘柄を指します。成熟産業に多く、高い配当利回りや安定した株主還元が魅力となります。投資家が両者を見極める際には、投資指標の解釈が根本から異なります。
| 比較項目 | グロース株(成長株) | バリュー株(割安株) | 編集部の見解・評価 |
|---|---|---|---|
| 主な利益の源泉 | 値上がり益(キャピタルゲイン) | 配当・優待(インカムゲイン) | 資金効率を最大化するなら成長株、手堅い現金収入なら割安株。 |
| PER(株価収益率)の目安 | 30倍〜100倍以上(赤字の場合は測定不能) | 15倍以下が一般的 | グロース株のPER高値は将来利益の織り込みであり、単体の数値のみでの割高判定は避けるべき。 |
| PBR(株価純資産倍率)の目安 | 3倍〜10倍以上(無形資産中心) | 1倍割れ〜1.5倍前後 | 東証のPBR1倍割れ是正要請は主にバリュー株に強い追い風となった。 |
| 配当方針 | 無配または極めて低配当(事業再投資優先) | 中〜高配当(配当利回り3〜5%程度) | 急成長企業が無配なのは事業拡大への資本投下が最もROEを高めるため。 |
| 金利変動に対する耐性 | 金利上昇に弱い(割引率上昇によるバリュエーション低下) | 比較的強い(金融株などは好影響も) | 中央銀行の政策金利見通しが株価のボラティリティに直結する。 |
【東証グロース市場と米国株】2026年最新の市場動向と将来性
日本国内の代表的なグロース市場として知られるのが「東証グロース市場」です。2022年の東京証券取引所による市場再編で誕生し、高い成長可能性を有する新興企業が集まる上場区分として位置づけられています。東証プライム上場企業と比較して時価総額は小さく、個人投資家を中心とした活発な売買が行われています。
東証グロース市場の銘柄一覧を見渡すと、AI開発支援、医療データ解析、クラウドセキュリティ、DXコンサルティングなど、時代を先取りするテーマ性を持った企業が多数並びます。2026年に入り、東証による上場維持基準(上場後10年経過後の時価総額40億円以上など)の適用が進んだことで、業績が伴わない赤字継続企業の退出や統廃合が加速しました。その結果、市場全体の透明性と収益基盤の質が向上し、機関投資家の資金が再び選別流入する土壌が整いつつあります。
一方、世界水準のグロース投資といえば米国市場です。「Magnificent 7(マグニフィセント・セブン)」に代表される巨大テック企業をはじめ、エヌビディア(NVIDIA)やマイクロソフト(Microsoft)などは、グロース株でありながら圧倒的なキャッシュ創出能力を誇ります。個別銘柄の選定が難しい投資家層の間では、ナスダック100指数に連動するETF(インベスコQQQなど)や、成長株特化型の投資信託(アクティブファンド)の評判も高く、日米を組み合わせた分散投資が定着しています。
グロース株のメリット・デメリット|なぜ暴落するのか?
グロース株投資の最大のメリットは、短期間で爆発的な資産形成が狙えることです。時価総額が100億円〜300億円程度の有望企業が業績を倍々ゲームで伸ばしていけば、株価が10倍に達する「テンバガー」の達成も現実味を帯びます。企業のイノベーションが社会を変革するプロセスに資本参加できるダイナミズムも個人投資家を惹きつける大きな要素です。
しかし、ハイリターンの裏には明確な構造的リスクが存在します。初心者が最も直面しやすいのが「グロース株の暴落」です。急落を引き起こす主な理由は以下の3点に集約されます。
- 決算での成長鈍化(ガイダンスショック):グロース株は「年率30%以上の増収」といった高い成長期待を株価に先取りして織り込んでいます。たとえ前年同期比で増収増益であっても、市場予想をわずか1〜2%下回ったり、次期の業績予想が保守的だったりするだけで、期待剥落からストップ安を含むパニック売りが発生します。
- 金利上昇による割引率の上昇(DCFモデルの逆風):株式価値を将来キャッシュフローの現在価値に割り引いて計算するDCF法において、金利が上昇すると将来の利益の現在価値が目減りします。遠い将来に大きな利益を出すモデルの企業ほど、金利上昇局面で理論株価が大きく切り下げられます。
- 流動性の低さと信用取引の巻き戻し:東証グロース市場の小型株は板が薄く、大口の売り注文が入ると急落しやすい傾向があります。個人投資家の信用買い残が積み上がっている銘柄では、追証回避の投げ売りが連鎖し、企業価値とは無関係な暴落へと発展します。

【実態検証】投資家のリアルな声と現場目線で見えた現実
SNS(X/旧Twitter)や投資家コミュニティ(5ちゃんねる、知恵袋)に寄せられる個人投資家の体験談を検証すると、グロース株投資で成功する投資家と手痛い損失を被る投資家には明確な行動パターンの違いが見られます。
利益を出している層からは、「決算説明資料だけでなく、顧客の導入事例や月次KPI(ARRや解約率)を毎月追いかけ、成長の歪みがないか確認している」「損切りラインを買値から-7〜-10%に機械的に設定している」といった徹底したリスク管理の証言が目立ちます。一次情報に基づいた事実確認を怠らない姿勢が共通しています。
対照的に、大きな含み損を抱えた層に共通するのは「テーマ株の急騰に高値で飛びつき、暴落後に『いつか戻るはず』とナンピン買いを重ねて塩漬けにしてしまう」という心理的トラップです。特に赤字バイオ銘柄やIR発表だけで実態の伴わない仕手株に手を出した結果、株価がピーク時の10分の1に沈むケースは後を絶ちません。グロース株は一度上昇トレンドが崩れると、元の高値を回復するまでに数年単位の時間を要するか、二度と戻らないリスクがあることを現場の生データは物語っています。
テンバガー候補を見抜くプロの選び方|スクリーニング条件と買い時
大化けするグロース銘柄を再現性高く発掘するために、機関投資家や経験豊富なファンドマネージャーが活用する客観的スクリーニング条件を公開します。直感やネットの噂に頼らず、以下の5つの数値を機械的にフィルターにかけることが第一歩です。
- 売上高成長率:直近2〜3期の年間売上成長率が20%以上(できれば30%以上)を持続していること。トップライン(売上)の伸びが成長の絶対条件です。
- 売上総利益率(粗利率):40〜50%以上の高水準を維持していること。SaaSやプラットフォーム型ビジネスなど、高い付加価値と価格決定力を持つビジネスモデルの証明になります。
- 営業利益の黒字転換・改善傾向:先行投資期であっても、売上拡大に伴って営業利益率が改善していること。赤字幅が縮小し、近い四半期での営業黒字化が視野に入っている銘柄は再評価の買いが入りやすいです。
- 時価総額規模:300億円未満(テンバガーを狙うなら100億円前後)。すでに時価総額が数千億円に達している企業が10倍になるには膨大なエネルギーが必要ですが、小型株であれば事業規模の倍増に伴う株価の上昇余地が大きくなります。
- 創業者(経営陣)の持株比率:創業社長が筆頭株主であり、経営陣で30〜50%以上の株式を保有していること。経営者と株主のインセンティブが完全に一致し、迅速な経営判断が期待できます。
買い時の見極め方としては、「好決算後の押し目」または「株価がベース(横ばい保ち合い)を上放れたブレイクアウト初動」が最適とされます。下降トレンドの最中に割安感だけでエントリーする「落ちてくるナイフを拾う買い方」は避け、テクニカル的にも需給が好転したシグナルを確認してから資金を投入するのが鉄則です。

一般に知られていない盲点とネットの誤解
ネット上の投資情報やSNSでは、グロース株に関する誤った認識が散見されます。典型的な誤解を是正し、正しい投資判断の視点を整理します。
誤解①:「PERが高い銘柄はすべて危険なバブルである」
これはバリュー株の視点をそのまま当てはめた短絡的な見方です。グロース株のPERが100倍に見えても、利益が毎年50%ずつ成長していれば、2〜3年後の将来利益ベースではPERが急低下します。成長速度とバリュエーションのバランスを測る「PEGレシオ(PER ÷ 利益成長率)」を用い、PEGが1.0〜1.5倍程度に収まっていれば、表面上のPERが高くても適正価格と判断されるケースは多々あります。
誤解②:「東証グロース市場の株はすべてハイリスクな赤字ベンチャーである」
市場再編を経て、すでに強固なビジネスモデルを確立し、自己資本比率70%超、無借金経営で営業利益率20%以上を叩き出している堅実なグロース企業も多数存在します。「新興市場=ギャンブル」と一括りにするのではなく、個々の財務諸表とキャッシュフロー計算書(営業CFがプラスか)を精査することが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
グロース株投資は魅力的な資産拡大手段ですが、個人の投資目的、リスク許容度、保有資産額によって向き不向きが明確に分かれます。
- グロース株投資をおすすめできる人:
- 資産形成層で、5〜10年単位の長期的なキャピタルゲインを狙える人
- 株価の日々の値動き(±20〜30%のボラティリティ)に動揺せず、客観的なルールで損切りを実行できる人
- 企業の決算短信、有価証券報告書、月次KPIを自ら読み解くリサーチ作業を楽しめる人
- 投資を慎重に検討すべき(または避けるべき)人:
- 退職金運用など、元本の保全性と安定した配当収入を最優先したいシニア層
- 株価の急落で日常生活やメンタルに支障をきたしやすい人
- 損切りができず、損失が出ると根拠のない「お祈り投資」になってしまう人
【グロース 株 と は】に関するよくある質問(FAQ)
Q1:初心者でもグロース株で勝てますか?何から始めるべきですか?
A1:初心者がいきなり赤字の超小型株に集中投資するのは極めて危険です。まずは業績が既に黒字化しており、時価総額が一定規模(300億〜500億円以上)ある知名度の高いグロース銘柄や、ナスダック100連動ETF、成長株投信などを通じた少額・分散投資からスタートすることをおすすめします。
Q2:グロース株の売り時(利益確定・損切り)はどう決めればいいですか?
A2:損切りは「買値から-7%〜-10%」または「直近の支持線を下回った時点」で機械的に行うのが基本です。利益確定については、購入理由となった成長ストーリー(四半期ごとの売上高成長など)が崩れた時や、決算で市場予想を下回るガイダンスが出たタイミングで一部または全株を手仕舞う手法が一般的です。
Q3:2026年以降の金利環境下でグロース株はどう動きますか?
A3:日銀の利上げや世界的な金利水準の定着により、実体の伴わない「夢だけで買われていた銘柄」は淘汰が進みます。一方で、借入金に頼らず自己資金で成長を賄える「キャッシュ創出力の高い優良グロース企業」には、金利に関わらず資金が集中する二極化が進む見込みです。
まとめ:今後の動向と失敗しないための判断基準
グロース株(成長株)は、資本主義のフロンティアを切り拓く企業に資金を託し、その爆発的な成長の果実を分かち合う魅力的な投資対象です。しかし、バリュー株とは異なる特有のリスク構造(高いボラティリティ、決算失望売り、金利上昇への感応度)を理解していなければ、予期せぬ資産の毀損を招くことになります。
相場の格言に「木を見て森を見ず」という言葉がありますが、グロース株投資においては、マクロの金利環境(森)を把握しつつ、企業のファンダメンタルズと月次・四半期の成長指標(木)を冷静に見極める二重の視座が求められます。安易なブームやSNSの煽りに流されることなく、確固たるスクリーニング基準と徹底した損切り規律を持って相場に向き合うことこそが、中長期で大きな資産を築くための唯一の王道です。 (出典: グロース 株 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
