インデックスファンドとは?新NISAで勝てる仕組みと失敗の罠
新NISAのスタートから時を経て、資産形成の王道として完全に定着した感のあるインデックス投資。金融庁の統計や各証券大手の公表データを見ても、つみたて投資枠などを活用した買付額の8割以上がインデックス型投資信託に集中する異例の活況が続いています。しかし、その圧倒的な人気の裏で「なぜ市場平均を目指すだけの商品が、専門家が銘柄を厳選するファンドよりリターンで勝るケースが多いのか」という根本的な仕組みや、初心者が陥りがちな構造的リスクを正確に言語化できる人は決して多くありません。
「とりあえず人気銘柄を毎月積み立てておけば安心」という過信は、相場急変時のパニック売りを招く最大の要因です。2026年現在の最新市場データや手数料水準、プロの運用現場から見えるリアルな検証をもとに、インデックスファンドの本質、アクティブファンドとの決定的な違い、そして新NISAで着実に資産を増やすための具体策を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:インデックスファンドは日経平均やS&P500などの指数に連動する投資信託で、運用コスト(信託報酬)が圧倒的に低く設定されている。
- 要点2:長期運用(10〜20年)においてアクティブ型の約8〜9割がインデックス型にパフォーマンスで敗北する主因は「手数料の差」と「市場効率性」にある。
- 要点3:元本割れを防ぎ資産を最大化するには、短期的な基準価額の乱高下に惑わされず、低コスト銘柄での「長期・積立・分散」を完遂する心理的規律が必須となる。
【仕組みを解剖】インデックスファンドの基本構造と初心者が知るべき基礎
投資の世界において、インデックス(Index)とは市場全体の動向を表す「株価指数」や「統計指標」を指します。日本であれば日経平均株価やTOPIX(東証株価指数)、米国であればS&P500やナスダック100、世界全体であればMSCIオール・カントリー・ワールド・インデックス(ACWI)などが代表格です。インデックスファンドの仕組みを初心者向けに噛み砕くと、「これら特定の指数と同じ値動き(リターン)を目指して自動的に運用される投資信託」となります。
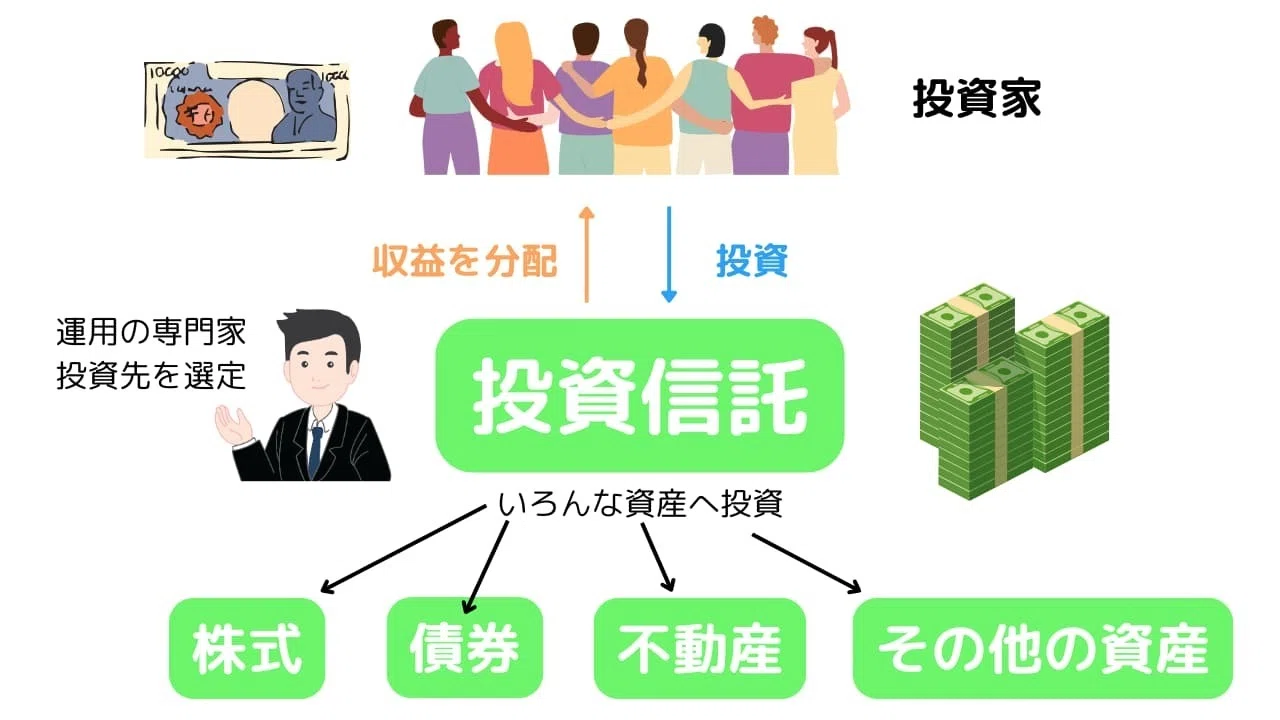
投資信託を購入すると、投資家から集めた資金はファンドマネージャーを通じて数百〜数千の企業へ一括で分散投資されます。例えばS&P500に連動するファンドを1万円分購入するだけで、アップル、マイクロソフト、エヌビディア、アマゾンといった米国を代表する主要500社へ小口で分散投資したのと全く同じ効果が得られます。個別の会社四季報を読み込んだり、決算発表ごとに売買を繰り返したりする必要が一切ない点が、多忙な個人投資家に支持される大きな理由です。
日々の資産状況を確認する際は、投資信託の取引価格である「基準価額」をチェックします。これは投資信託に組み入れられている株式や債券の時価総額に利息や配当金を加え、ファンドの運用コストを差し引いた上で、1口(通常は1万口単位)あたりの価値を算出したものです。株式市場の取引終了後に1日1回計算されて公表されるため、日中の小刻みな値動きに神経をすり減らすことなく、長期的なチャートの右肩上がりのトレンドを見据えながら資産形成を進められます。

アクティブファンドとの決定的な違い|なぜ「市場平均」がプロに勝てるのか
投資信託は運用方針の違いによって、大きく「インデックスファンド」と「アクティブファンド」の2つに分かれます。アクティブファンドは、運用のプロであるファンドマネージャーが企業分析や市場調査を徹底的に行い、「市場平均を上回るリターン」を目指す設計になっています。一見すると、専門家が腕を振るうアクティブ型のほうが儲かりそうに見えますが、長期の運用実績データは全く異なる現実を示しています。
| 項目 | インデックスファンド | アクティブファンド | 編集部の見解・評価 |
|---|---|---|---|
| 運用目標 | 特定の市場指数(ベンチマーク)に連動 | 市場指数を上回る超過リターン | 再現性の高さではインデックス型が圧倒的 |
| 信託報酬(年間手数料) | 年0.05%〜0.2%程度(最安水準) | 年1.0%〜2.0%程度+購入時手数料 | 長期運用時の資産残高に致命的な差を生む |
| 長期勝率(15年以上) | 上位10〜20%の優秀な成績 | 約80〜90%が指数に敗北(SPIVA調査) | 高コストを跳ね返して勝ち続けるのは至難 |
| 主な組入銘柄決定方式 | 指数採用銘柄を時価総額加重等で機械的に選定 | ファンドマネージャーによる銘柄調査・選別 | 銘柄選定コストがそのまま信託報酬に転嫁される |
世界的評価機関であるS&Pダウ・ジョーンズ・インデックスが毎年公表している「SPIVAスコアカード」の長期レポートによると、15年以上のスパンにおいて米国の大型株アクティブファンドの約88%以上がS&P500指数に下回るリターンしか残せていません。日本株や欧州株のアクティブファンドに関しても同様の傾向が確認されています。
なぜこのような逆転現象が起きるのか。最大の要因は「信託報酬をはじめとするコストの差」です。アクティブファンドが年間1.5%の手数料を取る場合、インデックスファンド(年0.06%程度)と同等の成果を出すには、常に市場平均を約1.44%以上アウトパフォームし続けなければなりません。1年や2年の短期であれば勝てるファンドも存在しますが、10年、20年と複利でコストが引かれ続けると、手数料という確実なマイナス要因が重くのしかかり、最終的なパフォーマンスで市場平均に敗れ去る構造が浮き彫りになっています。
【2026年最新】新NISAで選ぶべきインデックスファンドおすすめ銘柄と利回り
非課税保有期間が無期限化された新NISAにおいて、つみたて投資枠・成長投資枠の双方で圧倒的なシェアを獲得しているのが低コストインデックスファンドです。信託報酬の引き下げ競争が進んだ現在、個人投資家が選ぶべき選択肢は極めてシンプルに整理されています。
現在、業界の2大巨頭として君臨しているのが「eMAXIS Slim 全世界株式(オール・カントリー)」(通称オルカン)と、「eMAXIS Slim 米国株式(S&P500)」です。オルカンはこれ1本で日本を含む先進国・新興国約47カ国、約2,800銘柄へ時価総額比率に応じて分散投資でき、信託報酬は年0.05775%以内という驚異的な最安水準を維持しています。一方のS&P500連動ファンドも信託報酬年0.09372%以内と極めて低廉で、力強い米国経済の成長力をダイレクトに享受できるパッケージとなっています。
これら主要インデックスの過去20〜30年における平均利回り(年率換算)を見ると、以下の水準で推移しています。
- 全世界株式(オルカン等):年率平均 7%〜9%前後
- 米国株式(S&P500連動):年率平均 9%〜11%前後
- 先進国株式(MSCIコクサイ):年率平均 8%〜10%前後
資産形成のシミュレーションとして、新NISAのつみたて投資枠で「毎月5万円」を想定利回り年5%(インフレ調整等を考慮した保守的見積もり)で20年間運用した場合、元本1,200万円に対して資産総額は約2,055万円(運用益:約855万円)に達します。得られた利益をそのまま再投資に回すことで利息が利息を生む「複利効果」が働き、運用期間が長くなるほど資産の増加カーブは急激に上向いていきます。
【実態検証】利用者の生の声と現場目線で見えたリアルな資産推移
SNSや大手コミュニティ、個人投資家の運用報告手記などを徹底調査すると、インデックス投資を継続しているユーザーの体験談には、明確な共通点と感情の起伏が見て取れます。
大手ネット証券のユーザーアンケートや各種コミュニティの書き込みでは、「最初の2〜3年は積立額が小さく、利益も数万円程度で全く増えている実感が湧かなかった」「毎月コツコツ積み立てても意味があるのか疑問だった」という初期の退屈さを吐露する声が目立ちます。しかし、投資期間が5年、7年と経過し、運用元本が数百万円を超えたあたりから「資産が自分の月収以上のペースで勝手に増減するフェーズに入り、複利の凄まじさを実感した」という手記が急増します。
一方で、市場が一時的に暴落した局面でのリアルな心理的動揺も浮き彫りになっています。ある30代の会社員投資家は、メディアの取材に対して「相場急落時にネット証券のマイページを開くのが怖くなり、連日ニュースで『大暴落』と煽られる中で、損切りして現金に戻したくなった」と語っています。日頃は「長期投資だから気にしない」と頭で理解していても、いざ自分の資産残高が数百万円単位で減少する画面を目の当たりにしたとき、感情をコントロールできずに狼狽売りしてしまう人が一定数存在するのが投資現場の紛れもない現実です。
一般に知られていない盲点とネットの誤解|元本割れを防ぐための処方箋
インデックス投資は「誰でも簡単に資産が増やせる魔法の杖」ではありません。ネット上の過激な成功体験に踊らされ、構造的な落とし穴を見落としているケースが後を絶ちません。特に初心者が誤解しやすい3つの盲点を知っておく必要があります。
第一の盲点は、「インデックス投資でも平気で30〜50%の元本割れが発生する」という事実です。歴史を振り返れば、2000年代のITバブル崩壊、2008年のリーマンショック、2020年のコロナショックなど、市場全体が半減近い大暴落に見舞われる局面は定期的に訪れます。「市場平均を買う=リスクがない」と勘違いしていると、下落相場で耐えられなくなります。過去のデータでは、どのような大暴落であっても15年〜20年保有し続けた場合、トータルリターンがプラスに収束しているという事実を胸に刻んでおく必要があります。
第二の盲点は、「為替リスクの軽視」です。オルカンやS&P500などの海外資産ファンドは、外貨建て資産を保有しているため、円高局面では現地の株価が横ばいであっても円換算の基準価額が大きく下落します。円安局面で膨らんだ見かけ上の含み益を過信せず、為替の波による変動幅をあらかじめ想定しておく姿勢が欠かせません。
第三の盲点は、「キャッシュ(無リスク資産)の枯渇」です。生活防衛資金まで全額インデックスファンドに突っ込んでしまうと、病気や失職、冠婚葬祭などの急な出費に見舞われた際、相場が暴落している最悪のタイミングでファンドを取り崩さざるを得なくなります。投資で絶対に失敗しないための鉄則は、「生活費の6カ月〜1年分は普通預金で確保し、残りの完全な余剰資金で毎月積立を自動設定すること」です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や投資心理学の観点から見ると、インデックス投資の成否は「知能指数の高さ」ではなく「感情の自己コントロール能力」にかかっています。自分がインデックス投資に適した資質を持っているか、以下の基準で見極めることが重要です。
インデックス投資が向いている人の条件
- 投資に時間をかけず、仕事や趣味、家族との時間を最優先したい人
- 10年〜20年以上の長期スパンで資産をじっくり育てられる人
- 相場の短期的な上げ下げを見ても一喜一憂せず、放置できる精神力がある人
- 「市場平均(年5〜7%程度)のリターンで十分」と謙虚に割り切れる人
インデックス投資に慎重になるべき人の条件
- 1〜2年の短期間で資産を2倍、3倍に急増させたい一攫千金狙いの人
- 日々の資産評価額の増減が気になって仕事や睡眠に支障が出る人
- 市場平均以上のリターンを狙って個別企業の分析に没頭したい人
- 数年以内に住宅購入や子どもの進学などで使う予定の資金を運用しようとしている人
インデックスファンド最大の強みは「再現性の高さ」です。世界経済全体の拡大にタダ乗りし、資本主義の成長果実を信託報酬ほぼゼロに近いコストで享受する。このシンプルな原則を理解し、市場に居座り続ける胆力を持てる人にとって、これ以上合理的で完成された資産形成手段は他にありません。
【インデックス ファンド と は】に関するよくある質問(FAQ)
Q1:インデックスファンドとETF(上場投資信託)は何が違うのですか?
A1:指数に連動する中身は基本的に同じですが、売買の仕組みが異なります。投資信託は「1日1回算出される基準価額」で100円などの小口から金額指定で自動積立できます。一方のETFは株式と同様に取引時間中に市場価格でリアルタイム売買します。新NISAのつみたて投資枠で手間なく配当金を自動再投資しながら運用したい初心者は、一般的なインデックス型「投資信託」を選ぶのが最も簡便で確実です。
Q2:全世界株式(オルカン)とS&P500はどちらを選ぶべきですか?両方買うのは意味がありますか?
A2:オルカンの構成比率の約6割は米国株が占めているため、両方を購入すると米国への投資比率がさらに高くなるだけで、分散効果はあまり高まりません。「今後も米国の覇権と成長が続く」と確信するならS&P500、「将来的にどの国が台頭しても自動で比率を最適化してほしい」と考えるならオルカンを1本選べば十分です。どちらを選んでも長期的なリターン実績に極端な優劣の差はなく、どちらか1本に絞って長く積み立てることが推奨されます。
Q3:積立投資を始めた直後に相場が暴落したらどうすればいいですか?
A3:結論から言えば、「何もせず積立設定をそのまま継続する」のが唯一の正解です。積立投資(ドルコスト平均法)は、価格が下落したときほど多くの口数を安く買い集められるメリットがあります。下落局面で買い続けた口数が、将来の相場回復期に巨大なリターンを生み出す原動力になります。最もやってはいけない行動は、恐怖から積立を停止したり、損切りして市場から撤退することです。
まとめ:今後の動向と失敗しないための判断基準
インデックスファンドは、世界経済全体の成長に資産を託し、プロが運用するアクティブファンドを長期リターンで凌駕し得る極めて完成度の高い金融商品です。新NISAの普及によって信託報酬の低コスト化が極限まで進んだ今、個人投資家が資産形成で成功するためのインフラは完璧に整いました。
勝敗を分けるのは、どの銘柄を選ぶかという細かなテクニックではなく、「相場の暴風雨が訪れても決して市場から退場しない」という強い規律です。生活防衛資金をしっかりと手元に残した上で、低コストな優良ファンドを淡々と毎月積み立てていく。この最もシンプルで退屈な手法を愚直にやり遂げた人だけが、数十年後に複利が生み出す果実を手にすることができます。 (出典: インデックス ファンド と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
