自己破産とは?財産没収の真相と家族への影響・2026年最新の費用相場
多重債務や返済苦に直面した際の法的な最終手段として知られる「自己破産」。SNSやWeb広告では「国が認めた借金救済制度で借金がゼロになる」といった甘い文句が飛び交う一方、ネット上の掲示板などでは「全財産を没収されて路頭に迷う」「家族の人生まで狂う」といった極端な言説も根強く残っています。
最高裁判所の司法統計や日本弁護士連合会(日弁連)の調査データをもとに、現場の法務実態を紐解くと、世間で信じられているイメージと法律上の現実には大きな隔たりが存在します。2026年現在の法運用を踏まえ、財産処分の実態、家族や仕事への影響、具体的な費用相場から手続きの全貌までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己破産は裁判所を介して借金の支払義務を法的に免除(免責)する手続きであり、99万円以下の現金や生活必需品は手元に残せる。
- 要点2:費用相場は同時廃止で約35万〜55万円、管財事件で約60万〜100万円超。法テラスの立替制度や弁護士事務所の分割払いが広く活用されている。
- 要点3:家族が連帯保証人でなければ直接の返済義務や信用情報への傷は及ばないが、持ち家や資産価値の高い車の処分、約5〜7年の信用情報機関登録(ブラックリスト)などの制約が伴う。
自己破産とはどんな手続き?財産没収の真相と免除の条件・全体の流れ
法律上の自己破産とは、破産法に基づき、裁判所に申し立てを行って返済不能な状態を法的に認めてもらい、残った借金の支払義務を免除(免責)してもらう手続きです。「人生の破滅」と捉えられがちですが、本来の立法趣旨は「債務者の経済的再生と生活の再建」にあります。
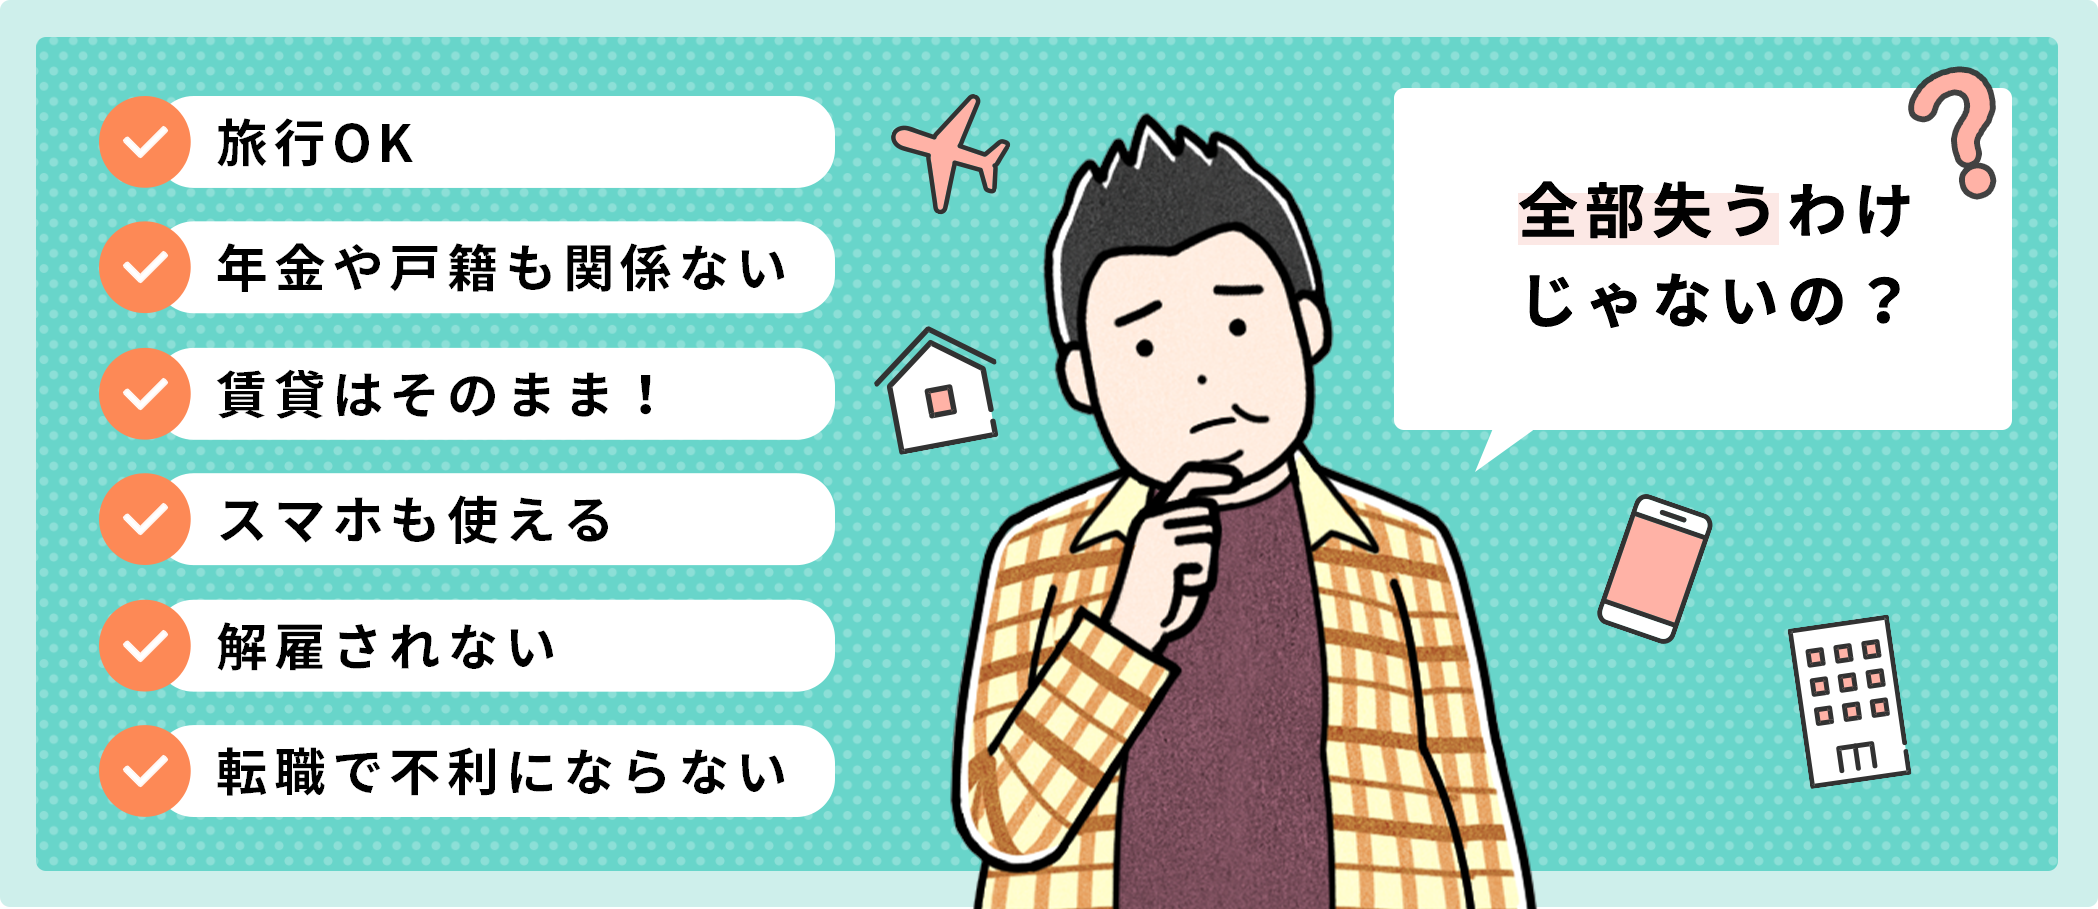
ネット上で最も誤解されているのが「財産がすべて没収される」という俗説です。実際には「自由財産」として、99万円以下の現金や生活に欠かせない家具・家電、衣類などの生活必需品は手元に残すことが法律で保障されています。没収の対象となるのは、原則として20万円を超える価値がある預貯金や不動産、車、高額な換金可能資産に限られます。
借金免除を受けるための自己破産条件と流れは、大まかに以下の4ステップで進行します。
【ステップ1:弁護士への相談と受任通知の送達】
弁護士に依頼すると、債権者(貸金業者等)へ「受任通知」が発送されます。貸金業法第21条に基づき、この時点で督促や取り立て、返済自体が即座にストップします。
【ステップ2:申立書類の作成と裁判所への破産申立】
過去数年分の通帳履歴、家計収支表、財産目録などを揃え、管轄の地方裁判所へ破産手続開始と免責許可の申立書を提出します。
【ステップ3:破産手続開始決定と審尋・調査】
裁判官が書類を審査し、支払い不能状態にあるかを判断して開始決定を下します。事件の内容に応じて「同時廃止」または「管財事件」に振り分けられます。
【ステップ4:免責審尋と免責許可決定の確定】
免責を認めてよいかの審理を経て「免責許可決定」が出され、約1カ月後に官報掲載を経て確定することで、税金や養育費などを除くすべての借金の返済義務が正式に消滅します。
同時廃止と管財事件の違いを徹底比較|自己破産弁護士費用の相場と内訳
自己破産の手続きは、申立人の財産規模や借金の経緯によって「同時廃止」と「管財事件(少額管財を含む)」の2種類に明確に分かれます。この区分によって、かかる期間と自己破産費用相場が大きく跳ね上がります。
| 項目 | 同時廃止事件 | 管財事件(少額管財) | 編集部の見解・評価 |
|---|---|---|---|
| 対象となる条件 | 目立った資産がなく、借金原因に重大な浪費・不正がない場合 | 一定額以上の資産がある、またはギャンブル等の免責調査が必要な場合 | 資産の有無だけでなく使途の健全性が手続きを分ける決定打になる。 |
| 裁判所予納金 | 約1.5万〜3万円(官報掲載料・郵便切手等) | 約20万〜50万円以上(破産管財人の引継予納金) | 管財事件になると裁判所費用が跳ね上がるため事前資金の確保が重要。 |
| 弁護士費用相場 | 約30万〜45万円(着手金+報酬金) | 約40万〜60万円(業務量に応じた加算あり) | 分割払いや法テラスの立替制度に対応する法律事務所の選定が賢明。 |
| 手続き期間 | 申立から約3〜6カ月で完了 | 申立から約6カ月〜1年程度 | 管財人面談や債権者集会への出席が必要となり拘束期間が長引く。 |
経済的に困窮している段階で自己破産弁護士費用を工面するのは一見矛盾しているように思えます。しかし実務上は、弁護士受任後に借金返済がストップするため、それまで返済に充てていた浮いた資金から月々2万〜3万円ずつ分割で積み立てる方法が一般的です。また、一定の収入要件を満たせば「法テラス(日本司法支援センター)」の民事法律扶助制度を利用することで、弁護士費用を約15万〜25万円程度に抑え、月額5,000円〜1万円での償還が可能になります。
自己破産のデメリットと家族への影響|車や持ち家・仕事はどうなる?
手続きに踏み切るにあたり、知っておくべき自己破産デメリットは明確に整理しておく必要があります。
【1. 車や持ち家の処分】
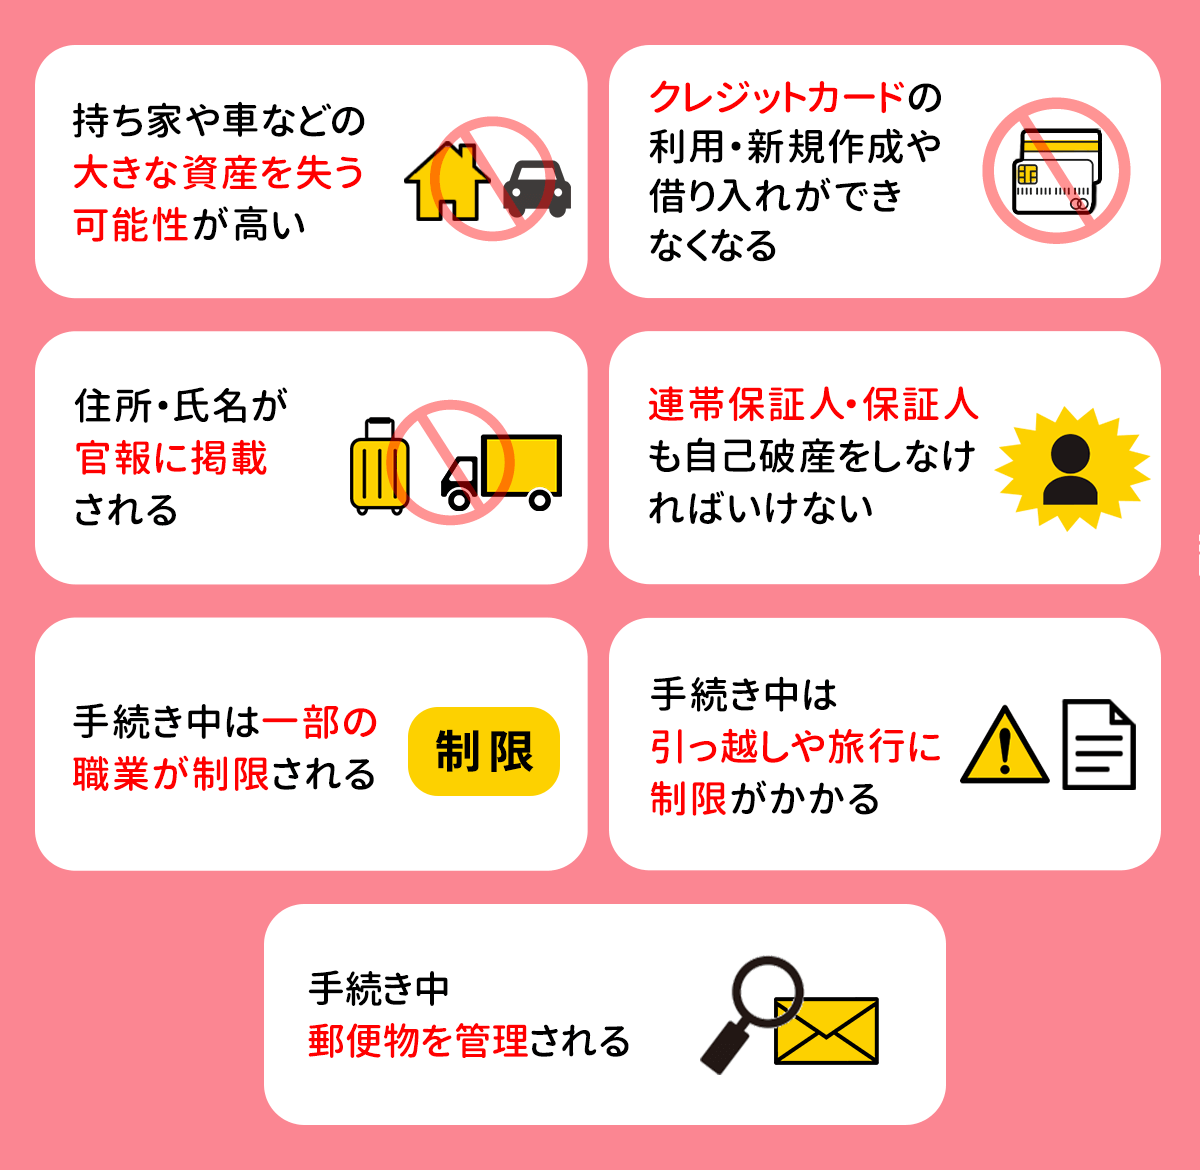
自己破産車や持ち家の処遇について、持ち家(不動産)は住宅ローンが残っているかどうかにかかわらず、破産管財人によって売却(任意売却または競売)され、配当に充てられます。車に関しても、査定額が20万円を超える場合や、ローン返済中で所有権留保がついている場合は引き揚げ対象となります。ただし、年式が古く資産価値が20万円以下の車両であれば、手元に残せるケースも少なくありません。
【2. 信用情報機関への事故情報登録(ブラックリスト)】
自己破産ブラックリスト期間は、信用情報機関(CIC、JICC、KSC)において約5年〜7年継続します。この期間中は、クレジットカードの新規発行、住宅ローンや自動車ローンの契約、スマートフォンの端末分割購入、他人の借金の保証人になることが原則不可能になります。
【3. 資格・職業の一時的な制限】
破産手続開始決定から免責確定までの約3カ月〜半年間、特定の職業に就くことが制限されます。対象となるのは、弁護士・公認会計士・税理士などの士業、宅地建物取引士、生命保険募集人、警備員などです。ただし、免責許可が確定すれば「復権」し、元の資格で再び働けるようになります。公務員や一般企業の会社員は資格制限の対象外であり、自己破産を理由とした解雇は労働契約法上無効とされています。
【4. 家族への直接的・間接的な波及】
自己破産家族への影響について、法律上の原則として破産は「個人の手続き」であるため、親や配偶者、子供の個人信用情報に傷がつくことは一切ありません。家族名義の預貯金や財産が差し押さえられることもありません。ただし、以下の2点には細心の注意が必要です。
第一に、家族が借金の「連帯保証人」になっている場合、主債務者が自己破産すると債権者から家族へ一括請求が移行します。第二に、世帯主が持ち家を失うことによる転居や、世帯名義での新規ローン契約が困難になる点など、生活環境面の間接的な影響は避けられません。
【実態検証】利用者の生の声と現場目線で見えたリアル|借金救済制度の真相
Web上やSNSのタイムラインで頻繁に見かける「国が認めた借金減額診断」「借金救済制度」という広告表現。あたかも給付金や特別な公的支援制度が存在するかのように誤認されがちですが、借金救済制度の真相とは、破産法や民事再生法などの法的手続き(債務整理)を商業的に言い換えたプロモーション表現に過ぎません。
債務整理の相談窓口や知恵袋・SNSコミュニティに寄せられる実際の利用者の手記や相談現場の生の声からは、次のような実態が浮かび上がります。
「毎月の返済額が給与手取りを超え、利息を返すために別のカードローンから借りる『自転車操業』に陥っていた。受任通知を送ってもらった当日から取り立ての電話が完全に鳴り止み、何年ぶりかに熟睡できた」といった安堵の声は共通しています。
一方で、「もっと早く決断していれば、退職金を借金返済で溶かさずに済んだ」「家族に隠し通そうとして限界まで借入先を増やし、結果的に多重債務が深刻化して家庭崩壊寸前まで追い込まれた」という後悔の証言も目立ちます。
【プロの結論】家族社会学・心理的境界線の視点から見出すべき教訓
多重債務問題の深層には、単なる金銭管理の失敗だけでなく、家族社会学や心理学で指摘される「心理的バウンダリー(境界線)」の崩壊や「共依存」の構造が潜んでいるケースが多々あります。「自分が我慢して借金を肩代わりすれば家族が救われる」「親や配偶者の借金を隠蔽するために自分の名義で借り入れを重ねる」といった行動は、問題の解決を先送りし、世帯全体の経済的破綻を招く典型例です。
自己破産は単なる借金の踏み倒しではなく、機能不全に陥った金銭的共依存を法的に断ち切り、家族各人が健全な自立を取り戻すための制度的リセットです。過度な罪悪感から破産を拒んで不法業者(闇金など)に手を出す前に、客観的な法秩序のもとで関係性を仕切り直す勇気が求められます。
自己破産できない理由と免責不許可事由|おすすめできる人・慎重になるべき人
自己破産を申し立てても、必ずしも全員が借金を帳消しにできるわけではありません。法律上、自己破産できない理由として主に以下の要素が挙げられます。
破産法第252条第1項には、免責を認めない条件として「免責不許可事由」が明記されています。
具体的には、競馬・パチンコ・オンラインカジノ等のギャンブルやFX・暗号資産投資による過大な債務、財産隠し(名義変更や隠匿工作)、クレジットカードの現金化、裁判所への虚偽申告、過去7年以内に免責許可を受けている場合などが該当します。
ただし、日弁連の「破産事件及び個人再生事件記録調査」によれば、免責不許可事由に該当する事情があっても、反省文の提出や家計収支の改善、管財人への真摯な協力姿勢を示すことで、裁判官の裁量によって免責が認められる「裁量免責」の割合が全体の9割以上を占めています。「ギャンブルで作った借金だから絶対に破産できない」と一人で思い込むのは早計です。
【プロの結論】自己破産が向いている人・慎重になるべき人の判断基準
債務整理には、自己破産のほかに「任意整理」「個人再生」という選択肢が存在します。現在の財務状況に応じて、以下の基準で客観的に判断することが推奨されます。
【自己破産をおすすめできる人】
- 現在の収入(手取り)から生活費を引いた余力では、利息をカットしても3〜5年以内の借金完済が到底不可能な人
- 処分対象となる不動産や高額な資産を所有しておらず、守るべき財産が限定的な人
- 警備員や士業など、資格制限にかかる職業に従事していない人(または一時的な制限期間を許容できる人)
【慎重に検討すべき人(個人再生や任意整理を検討すべき人)】
- どうしてもマイホーム(住宅ローン特則付個人再生なら残せる可能性がある)を手放したくない人
- 自己破産による一時的な資格制限を受けると、即座に職を失うリスクがある職業の人
- 安定した継続的収入があり、元本のみであれば3〜5年で分割返済できる見通しが立つ人
- 借金の保証人に家族や親族が設定されており、自己破産すると保証人が破産に巻き込まれるリスクが高い人
自己破産後の生活においては、クレジットカードが使えない期間もデビットカードやスマホ決済(銀行チャージ型)、家族カードを活用することで日常生活の利便性を維持できます。現金主体の健全な家計管理を定着させ、生活再建に向けたロードマップを着実に歩むことが何より肝要です。
【自己 破産 と は】に関するよくある質問(FAQ)
Q1:自己破産をすると勤務先の会社や近所の人に知られてしまいますか?
A1:裁判所から勤務先や近隣住民へ通知が届くことは一切ないため、原則として知られるリスクは極めて低いです。自己破産の事実は国の機関紙である「官報」に掲載されますが、一般の人が日常的に官報を閲覧することはまずありません。ただし、会社から借入をしている(社内貸付)場合や、退職金見込額証明書の発行を依頼する過程で事情を詮索されるケースはあるため、弁護士と事前に相談して対策を講じることが重要です。
Q2:親や配偶者の銀行口座、子供の学資保険まで解約されますか?
A2:破産者本人以外の名義である家族の銀行口座や学資保険が差し押さえられたり、解約を命じられたりすることはありません。ただし、形式的に子供名義にしていても、実質的な原資が破産者の収入から積み立てられていた「名義財産」とみなされた場合、破産財団への組み入れを求められるケースがあるため注意が必要です。
Q3:年金や生活保護の受給権は自己破産でなくなりますか?
A3:国民年金、厚生年金、生活保護費などの受給権は差押禁止債権に指定されているため、自己破産を行っても支給が停止されたり減額されたりすることは一切ありません。将来受給する権利もそのまま維持されます。
まとめ:今後の動向と再出発に向けた賢い選択
自己破産は、決して人生の破滅を意味する懲罰的な手続きではありません。自力での返済が破綻した債務者に対して、法律が公平に用意した「人生を根本からリセットし、経済的な再スタートを切るための正当な権利」です。
借金の督促に怯え、精神的・肉体的に追い詰められた状態では冷静な判断ができません。手遅れになって不当な債務トラブルに巻き込まれる前に、弁護士や法テラスなどの専門機関へ早期に相談し、正確な知識のもとで最適な再起への道を選択してください。 (出典: 自己 破産 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
