年末調整の保険料控除申告書で損しない書き方と控除額計算の完全手引
毎年秋から冬にかけて給与所得者の手元に配られる年末調整の書類一式。その中でも多くの会社員が頭を抱えるのが「給与所得者の保険料控除申告書」の作成作業です。手元に届いた複数の控除証明書と照らし合わせながら、複雑な新旧区分の判定や上限額の計算、細かな受取人の続柄まで記入を求められるため、手続きを負担に感じる方は少なくありません。
しかし、この申告書を正確に記載して提出することは、払いすぎた所得税を取り戻し、翌年の住民税負担を軽減するための最も身近で確実な防衛策です。制度の仕組みや計算ルールを正しく理解していれば、妻名義の契約や子どもの国民年金保険料、iDeCoの掛金など、見落としがちな控除枠を活用して手取り額を増やすことが可能です。2026年現在の実務を踏まえ、損をしないための記入手順と重要ポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除(最大12万円)と地震保険料控除(最大5万円)は新旧制度の計算式を正しく当てはめることで控除額を最大化できる。
- 要点2:契約者が妻名義の保険や子ども宛ての国民年金保険料であっても、本人が実際に支払っていれば申告対象に含まれる。
- 要点3:電子化やマイナポータル連携が進む一方で、証明書原本の添付漏れや提出期限遅れのトラブルが依然として多発しているため事前の確認が不可欠。
【2026年最新】保険料控除申告書で損をしないための全体像と基本ルール
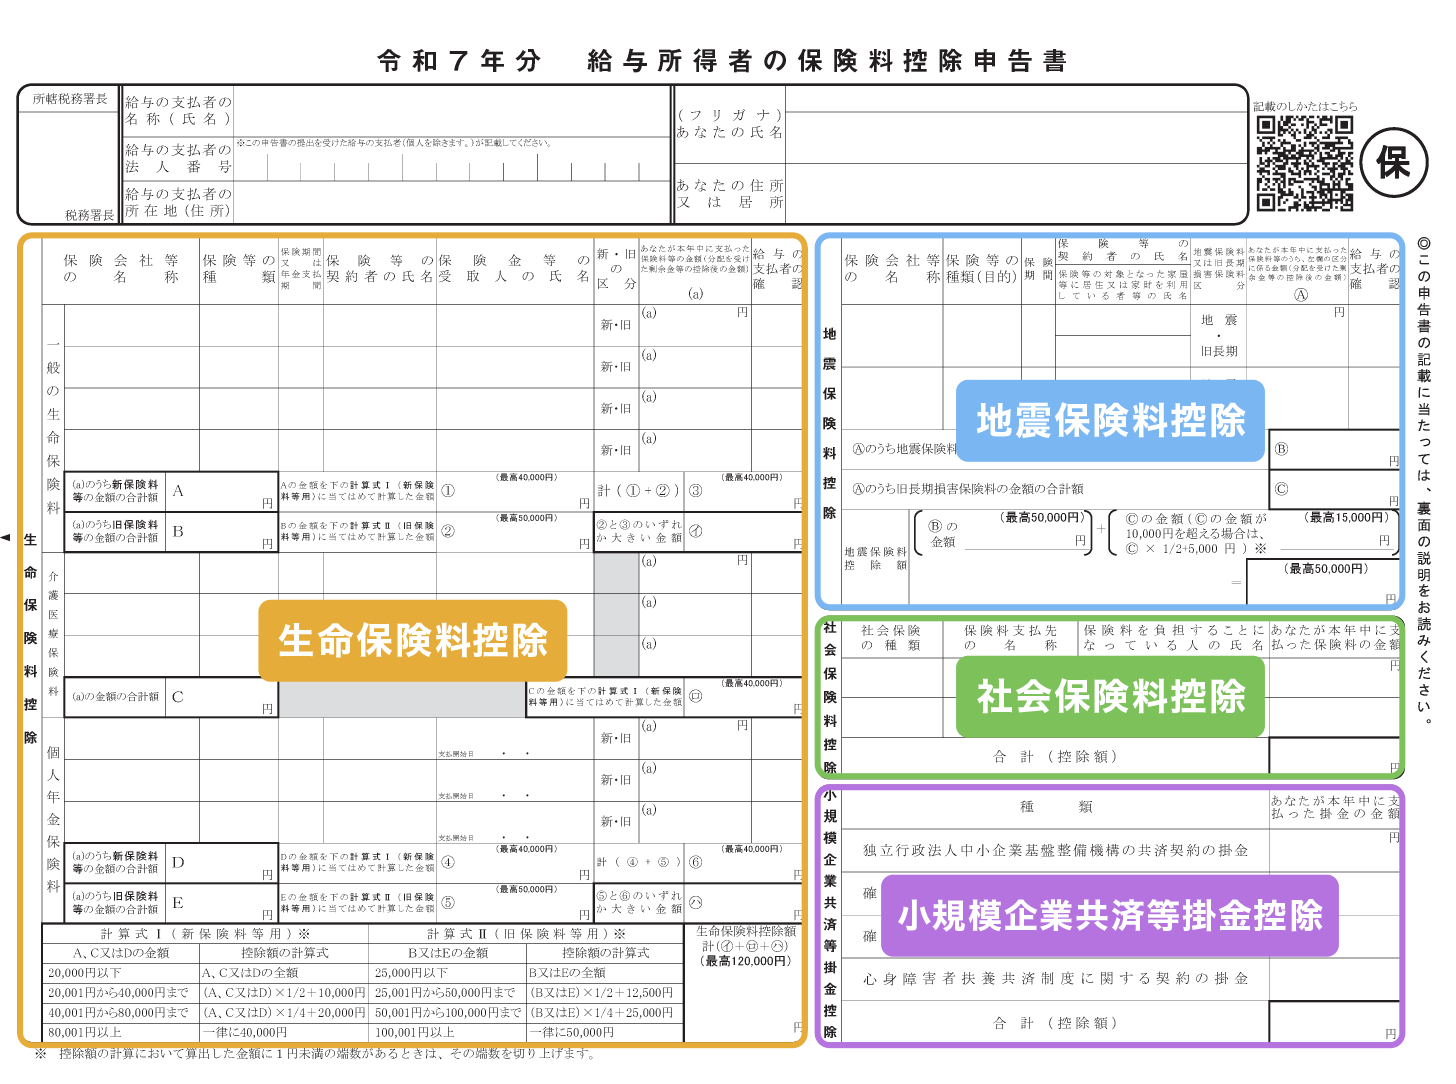
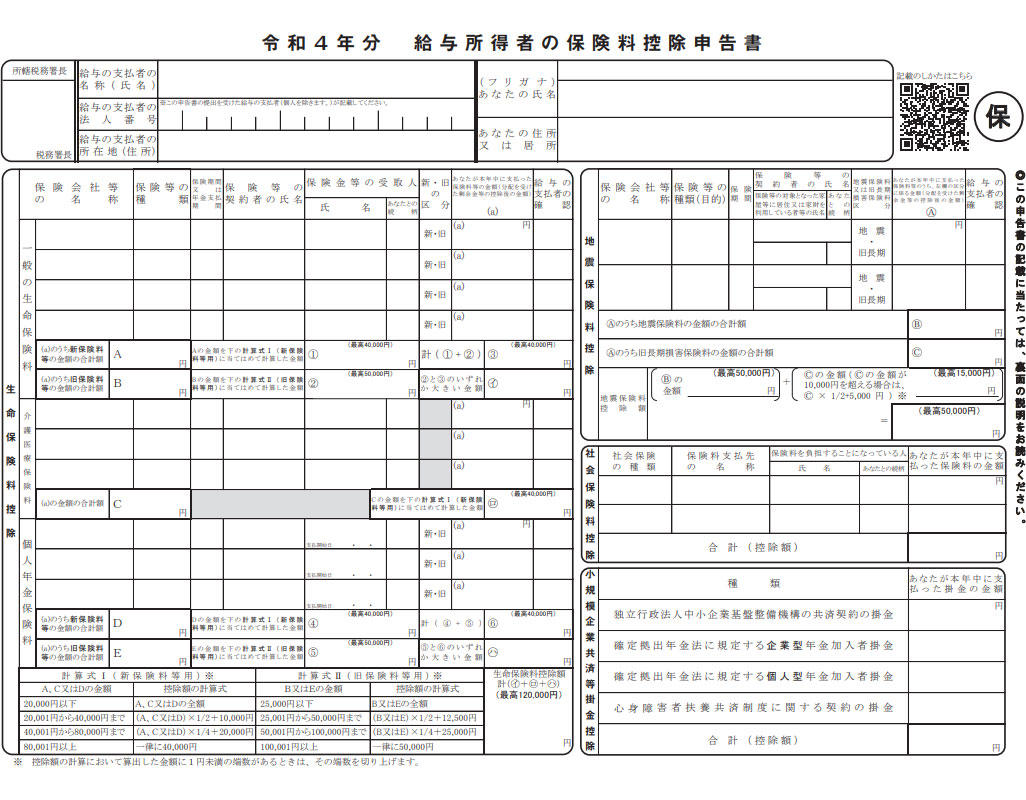
年末調整で提出する「給与所得者の保険料控除申告書」は、1年間に支払った各種保険料や掛金を申告し、課税対象となる所得から差し引くための書類です。控除の対象となる項目は大きく分けると「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の4系統に分類されます。
国税庁の統計資料や税務実務の現場報告によると、毎年相当数の会社員が控除枠の存在を知りながらも「計算が面倒」「端数だから申告しなくても大差ない」と書類を未提出のまま放置し、実質的な過大納税に陥っている実態が報告されています。控除は申告しなければ一切適用されません。まずは申告書全体の構造と各控除枠の上限額を把握することが不可欠です。
| 控除項目 | 詳細・控除枠の適用上限 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生命保険料控除 | 一般・介護医療・個人年金の3区分 所得税最大12万円(住民税7万円) | 新制度各枠4万円×3=12万円 旧制度各枠5万円(合算限度あり) | 新旧の併用計算で最大控除を狙えるが、枠の重複に注意が必要。 |
| 地震保険料控除 | 支払保険料全額(所得税最大5万円 / 住民税2.5万円) | 旧長期損害保険料(上限1.5万円)との合算枠あり | 火災保険部分の金額は対象外となるため証明書の表記確認が必須。 |
| 社会保険料控除 | 本人が負担した国民年金・国保保険料等の全額(上限なし) | 家族・子どもの保険料立替分を含む実支出額全額 | 生計を一にする親族分を合算することで大幅な節税効果を生む。 |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)等の掛金全額 | 月額1.2万〜6.8万円(勤務形態や企業年金制度により変動) | 拠出額全額が課税所得から控除されるため資産形成と税制面で極めて有利。 |
生命保険・地震保険の控除額計算方法|新旧区分の判定と記入例
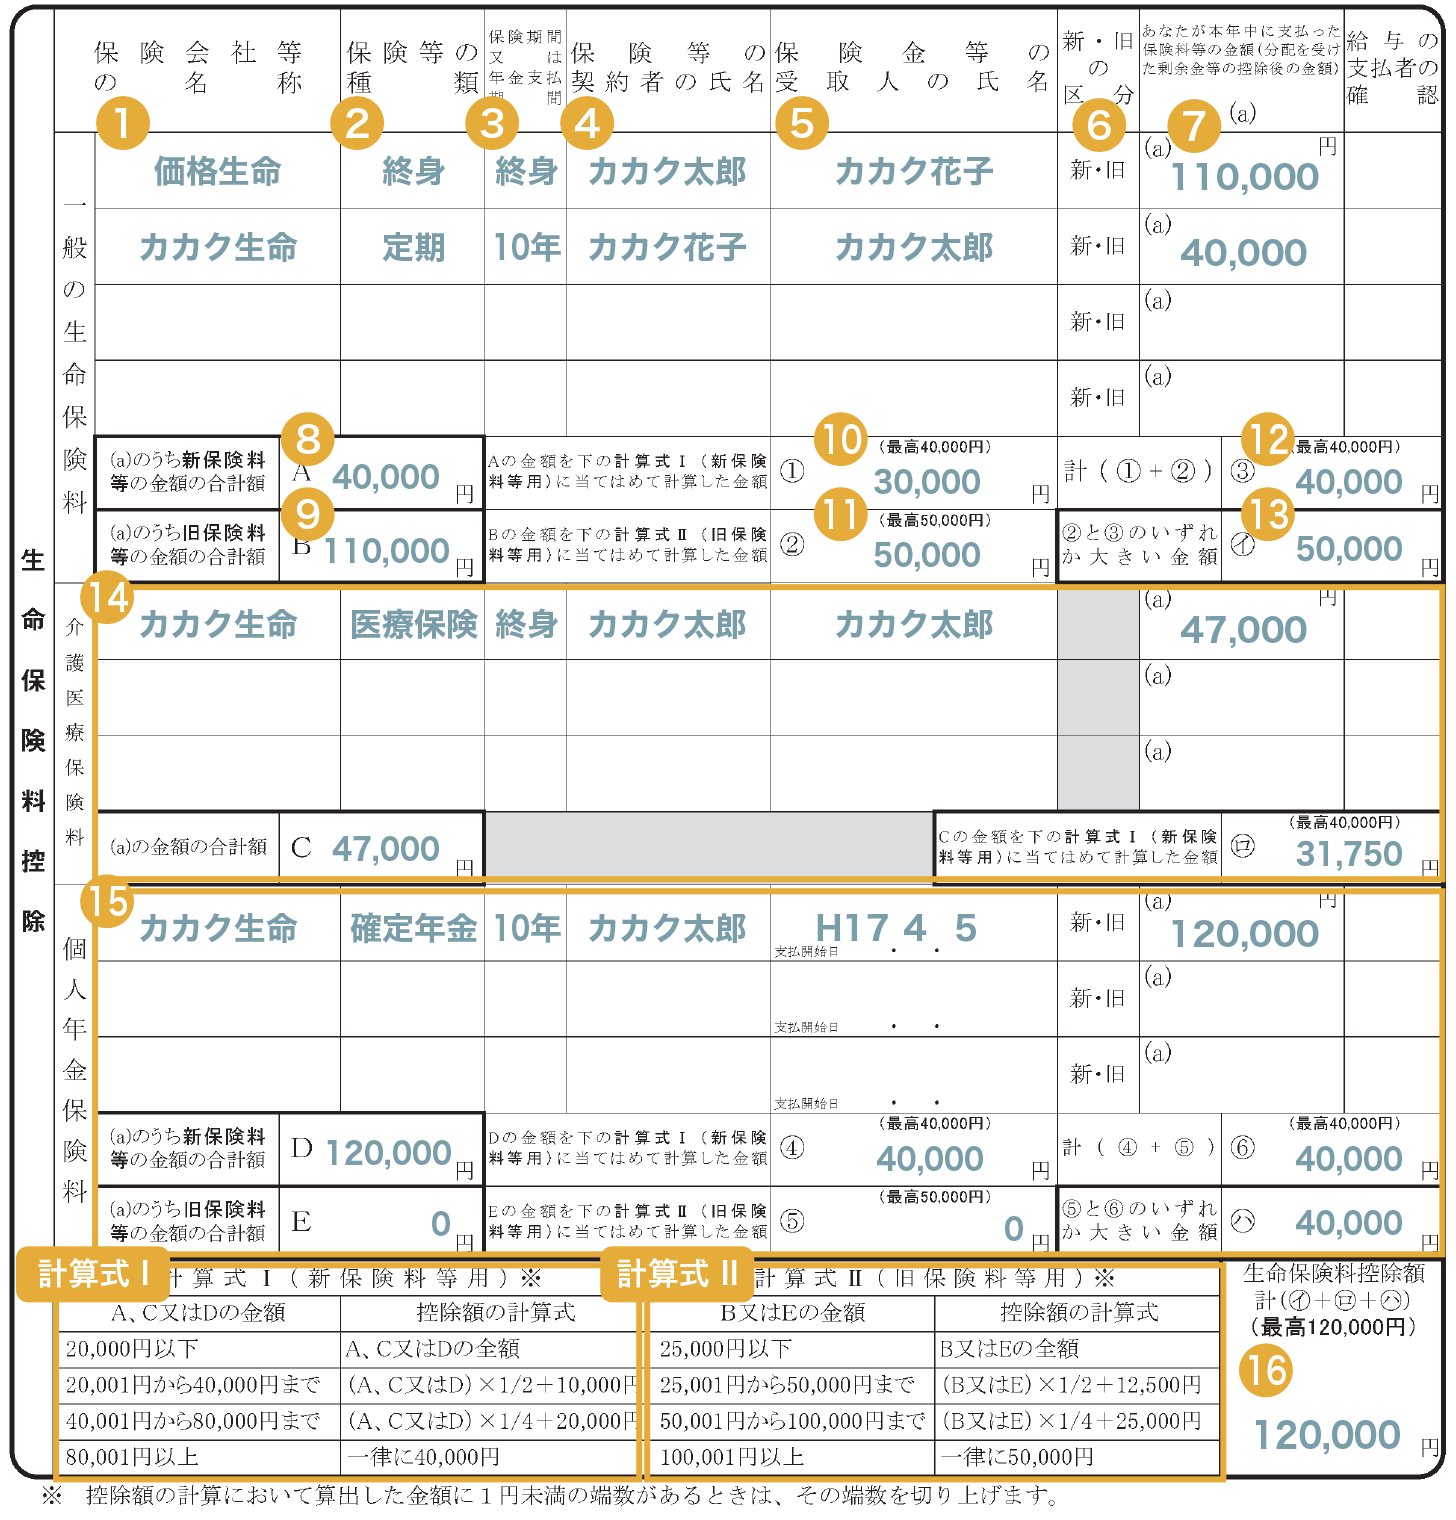
年末調整の保険料控除申告書において最も計算ミスが集中するのが、生命保険料控除の区分判定と計算式の適用です。生命保険は2012年(平成24年)1月1日以降に契約締結した「新制度」と、2011年(平成23年)12月31日以前に締結した「旧制度」で適用される計算式が異なります。
申告書の記入にあたっては、手元にある控除証明書に記載された「新・旧」の種別と、保険の種類(一般生命保険料、介護医療保険料、個人年金保険料)を正確に転記していきます。
【生命保険料控除の計算ルール】
- 新制度(一般・介護医療・個人年金):支払保険料が20,000円以下の場合は支払額全額、20,000円超40,000円以下は「支払保険料×1/2+10,000円」、40,000円超80,000円以下は「支払保険料×1/4+20,000円」、80,000円超の場合は一律最高40,000円。
- 旧制度(一般・個人年金):支払保険料が25,000円以下の場合は全額、25,000円超50,000円以下は「支払保険料×1/2+12,500円」、50,000円超100,000円以下は「支払保険料×1/4+25,000円」、100,000円超の場合は一律最高50,000円。
なお、介護医療保険料控除には旧制度が存在せず、すべて新制度(上限4万円)として処理されます。一般生命保険料控除と個人年金保険料控除で新旧両方の契約がある場合は、「新制度のみで計算」「旧制度のみで計算」「新旧を合算して計算(旧制度の控除額+新制度の控除額、上限4万円)」のうち、計算結果が最も高くなる組み合わせを選択して記載します。3枠合計の控除上限額は所得税で最大12万円です。
一方、地震保険料控除は原則として年間支払額の全額がそのまま控除対象となり、上限は50,000円(住民税は25,000円)です。2006年以前に締結された「旧長期損害保険」がある場合は経過措置として最大15,000円の控除枠がありますが、地震保険と合算する場合の全体上限も50,000円に設定されています。
【実態検証】総務担当者と現場社員の証言に見る「よくある記入ミス」
企業の総務・人事担当者を対象にした実務ヒアリングやSNSの相談コミュニティを調査すると、毎年同じような記入不備や誤解によって書類の差し戻しが発生している現状が浮き彫りになります。
特に問い合わせが殺到するのが「保険契約者 妻名義 控除」の可否と「保険金等の受取人 続柄」の整合性です。ある大手製造業の労務担当者は次のように証言しています。
「契約者が配偶者の名義になっている生命保険について『妻の名義だから夫の年末調整には書けない』と思い込んでいる従業員が非常に多い。しかし税務上、控除を受けられる判断基準は契約者名義ではなく『実際に保険料を支払っているのが誰か』です。妻名義の医療保険であっても、世帯主である夫の口座や給与から引き落とされている実態があれば、夫側の申告書に記入して控除を適用できます」
ただし、この取り扱いには厳格な条件があります。生命保険料控除の対象となる受取人の範囲は「本人、配偶者、その他の親族(6親等内の血族・3親等内の姻族)」に限られ、個人年金保険の場合は「本人または配偶者」でなければなりません。保険金受取人の欄に実態と異なる続柄を適当に記載したり、親族以外の第三者を指定している場合は控除対象から外れるため、証明書の記載事項と申告書の記入内容を一致させる必要があります。
見落とし厳禁の節税枠|iDeCoと国民年金の社会保険料控除
生命保険料の計算に気を取られ、申告書の右側にある「社会保険料控除」と「小規模企業共済等掛金控除」の欄を空欄のまま提出してしまうケースが目立ちます。しかし、この2つの項目は支払った金額が上限なしで全額控除される極めて強力な節税手段です。
1. 大学生の子どもや無収入の配偶者の国民年金保険料
20歳を迎えた大学生の子どもの国民年金保険料を親が代わりに納付した場合、親自身の社会保険料控除として申告書に記載できます。年間約20万円強の保険料を全額所得控除できるため、所得税率20%の世帯であれば住民税と合わせて年間約6万円以上の税負担軽減につながります。申告書には「日本年金機構」が発行した控除証明書の添付が必要です。
2. iDeCo(個人型確定拠出年金)の掛金
個人でiDeCoに加入し、口座振替で掛金を拠出している場合は「小規模企業共済等掛金控除」の区分に「確定拠出年金法に規定する個人型年金加入者掛金」として年間の支払総額を記載します。国民年金基金連合会から10月中旬以降に郵送される「小規模企業共済等掛金払込証明書」の原本添付が必須となります。
一般に知られていない盲点とネットの誤解|証明書添付と提出期限の罠
デジタル庁主導の行政手続きオンライン化やマイナポータル連携により、年末調整の電子化を導入する企業が急増しています。しかし、この移行期において制度の狭間による混乱も散見されます。
【誤解1:電子申告なら紙の原本はすべて破棄してよい?】
勤務先がWebシステムを採用していても、保険会社から送られてきた証明書が「電子署名付きのXMLデータ」ではなく「紙のハガキ」である場合、申告画面に入力した上で原本の台紙貼付と提出が義務付けられています。画面に入力しただけで原本を捨ててしまい、後から税務署の監査や総務の確認で提出を求められて再発行に追われるトラブルが多発しています。
【誤解2:会社の提出期限を過ぎたら控除は一切受けられない?】
企業の年末調整書類の提出期限は、法定調書の作成スケジュール上、毎年11月中旬から下旬に設定されるのが一般的です。もし証明書の到着遅延やうっかりミスで会社の提出期限に間に合わなかったとしても、翌年2月16日から3月15日の確定申告を行えば、後から控除を適用して還付金を受け取ることができます。会社の期限に遅れたからといって諦める必要はありません。
【プロの結論】家計防衛と行動経済学から導く控除申告の最適解
ファイナンシャルプランニングおよび行動経済学の観点から見ると、年末調整の保険料控除には「税金を取り戻すために不要な保険に加入し続ける」という本末転倒な心理的バイアス(アンカリング効果やサンクコスト効果)が潜んでいます。
控除枠が残っているからといって、年間数万円の保険料を新たに支払って数千円の税控除を得るのは合理的な家計行動ではありません。年末調整の申告書作成は、単なる税金計算の場ではなく「わが家の固定費とリスクヘッジのバランスを棚卸しする年1回の監査機会」と捉えるべきです。
【申告書の活用判断基準】
- 積極的に活用すべき人:既存の契約で保障が適正化されており、妻名義の保険や子どもの国民年金、iDeCoの掛金など「すでに支払っている実質支出」を申告して純粋に手取りを最大化したい人。
- 見直しを検討すべき人:「税金が安くなるから」という理由だけで保障内容に見合わない高額な積立型保険に加入している人、または枠を埋めること自体が目的化して固定費を圧迫している人。
【給与所得者の保険料控除申告書】に関するよくある質問(FAQ)
Q1:妻名義で契約している生命保険の保険料は夫の年末調整で控除できますか?
A1:控除可能です。税務上の要件は契約者名義ではなく「誰が保険料を負担しているか」です。夫の給与や口座から保険料が支払われており、保険金受取人が本人または配偶者・親族であれば、夫の保険料控除申告書に記入して控除を受けられます。
Q2:証明書に記載されている「申告額」と「証明額」のどちらを記入すればよいですか?
A2:年末調整では通常、12月末までの年間支払見込額である「申告額(証明額+見込額)」を記入します。証明書発行日以降も年内支払いが継続する場合は申告額を記載することで、1年分の控除枠を漏れなく適用できます。
Q3:10月に中途採用で転職した場合、前職分の保険料控除はどうなりますか?
A3:生命保険や地震保険は個人が年間を通して支払った総額を現在の勤務先に申告します。前職の給与から天引きされていた健康保険や厚生年金などの社会保険料については、前職の「源泉徴収票」を現職に提出することで合算して精算されます。
Q4:1枚の申告書に書ききれないほど保険契約がある場合はどうすればよいですか?
A4:控除上限額(各区分4万円〜5万円)に達していれば、それ以上の保険契約をすべて記入する必要はありません。上限に達する金額分の契約を優先して記載すれば満額の控除が適用されます。どうしてもすべての契約を記載したい場合は、申告書をもう1枚コピーして添付するか、別紙明細を作成して提出します。
まとめ:今後の動向と失敗しないための判断基準
年末調整における「給与所得者の保険料控除申告書」は、手書きからWeb入力、マイナポータル連携による自動取得へとデジタル化が進展しています。しかし、どのようなインターフェースに変わろうとも、「何を申告でき、何が控除対象外となるのか」という根拠法令の原則は変わりません。
新旧区分の判定、受取人の続柄、名義と実質負担者の関係、そしてiDeCoや家族分の社会保険料の集約など、基本ルールを押さえて正確に申告することが、確実な家計防衛につながります。手元の控除証明書を早めに揃え、適正な控除を漏れなく受けるための準備を整えて手続きに臨んでください。 (出典: 給与 所得 者 の 保険 料 控除 申告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
