個人事業主の確定申告2026|青色と白色の差と経費の限界線をプロが解剖
2026年の確定申告シーズンが到来しました。インボイス制度の定着に伴う消費税申告の複雑化や、電子帳簿保存要件の厳格化など、フリーランスや個人事業主を取り巻く税務環境は年々シビアさを増しています。「白色申告のまま据え置くべきか、それとも青色申告へ舵を切るべきか」「自宅の家賃や日々のカフェ代はどこまで経費として認められるのか」。現場のクリエイターや個人事業主からは、毎年のように迷いや不安の声が噴出しています。
税務調査で否認されない適正なラインを見極め、合法的に手元資金を最大化するには、感覚的な処理を脱して税制のロジックを把握しなければなりません。制度の損益分岐点から家事按分の現場基準、そして手続きを淀みなく完了させる実務フローまで、事業防衛に直結する必須知識を余すところなく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:白色申告でも帳簿付けは全面義務化されており、手間が変わらない以上、年間所得100万円を超えた段階で青色申告への移行が圧倒的に有利になる。
- 要点2:経費計上の鍵を握る「家事按分」は、作業スペースの床面積比や従事時間比など、税務署員を論理的に納得させられる客観的根拠の有無が成否を分ける。
- 要点3:インボイス制度の経過措置見直しやe-Taxの仕様刷新を踏まえ、クラウド会計とマイナンバーカードを連携させたデジタル完結型の申告が防御の基本線となる。
【2026年最新】白色と青色の決定的な違い|損益分岐点と税制のリアル
個人事業主が最初に直面する壁が、申告方式の選定です。「帳簿が簡単そうだから」と安易に白色申告を維持し続ける人が少なくありませんが、税制上の優遇措置において両者には越えられない隔たりが存在します。
かつて存在した「白色申告なら記帳が不要」という認識は、平成26年の制度改正以降、完全に過去の遺物となりました。現在では個人事業主の白色申告でも記帳義務がすべての事業者に課されており、簡易的とはいえ日々の売上や経費の記録、領収書の保存(最長7年間)を怠ることは許されません。つまり、「手間を省くために白色を選ぶ」という選択肢は、実質的に破綻しています。
対する青色申告最大の武器が、個人事業主の青色申告で得られる最大65万円控除です。この控除枠を満額獲得するには「複式簿記での記帳」「貸借対照表と損益計算書の添付」「e-Taxによる電子申告または電子帳簿保存」が条件となりますが、課税所得から直接65万円が差し引かれるインパクトは絶大です。所得税率が10%の事業者であれば、住民税10%と国民健康保険料の軽減分を合わせて、年間およそ15万〜20万円前後の直接的な手残りキャッシュの差が生じます。
| 項目 | 白色申告 | 青色申告(10万円控除) | 青色申告(65万円控除) |
|---|---|---|---|
| 特別控除額 | なし(0円) | 10万円 | 最高65万円(e-Tax利用時) |
| 記帳方式 | 単式簿記(簡易帳簿) | 単式簿記(簡易帳簿) | 複式簿記(正規の簿記) |
| 赤字の繰越 | 不可(原則) | 最長3年間の繰越控除可能 | 最長3年間の繰越控除可能 |
| 減価償却の特例 | 10万円未満のみ一括 | 30万円未満まで一括損金算入 | 30万円未満まで一括損金算入 |
| 損益分岐の目安 | 年間事業所得50万円以下 | 単式しか組めない過渡期 | 年間事業所得100万円以上 |
経済合理性の観点から見れば、年間の事業所得(売上から経費を引いた額)がおおむね100万円を超える水準であれば、有料ソフトの維持費(年間2万〜3万円程度)を支払ったとしても、青色申告に移行するメリットが費用を大幅に上回ります。さらに万一事業が赤字に転落した場合でも、損失を向こう3年間にわたって繰り越し、将来の黒字と相殺して税負担を抑えられるセーフティネット機能は見逃せません。
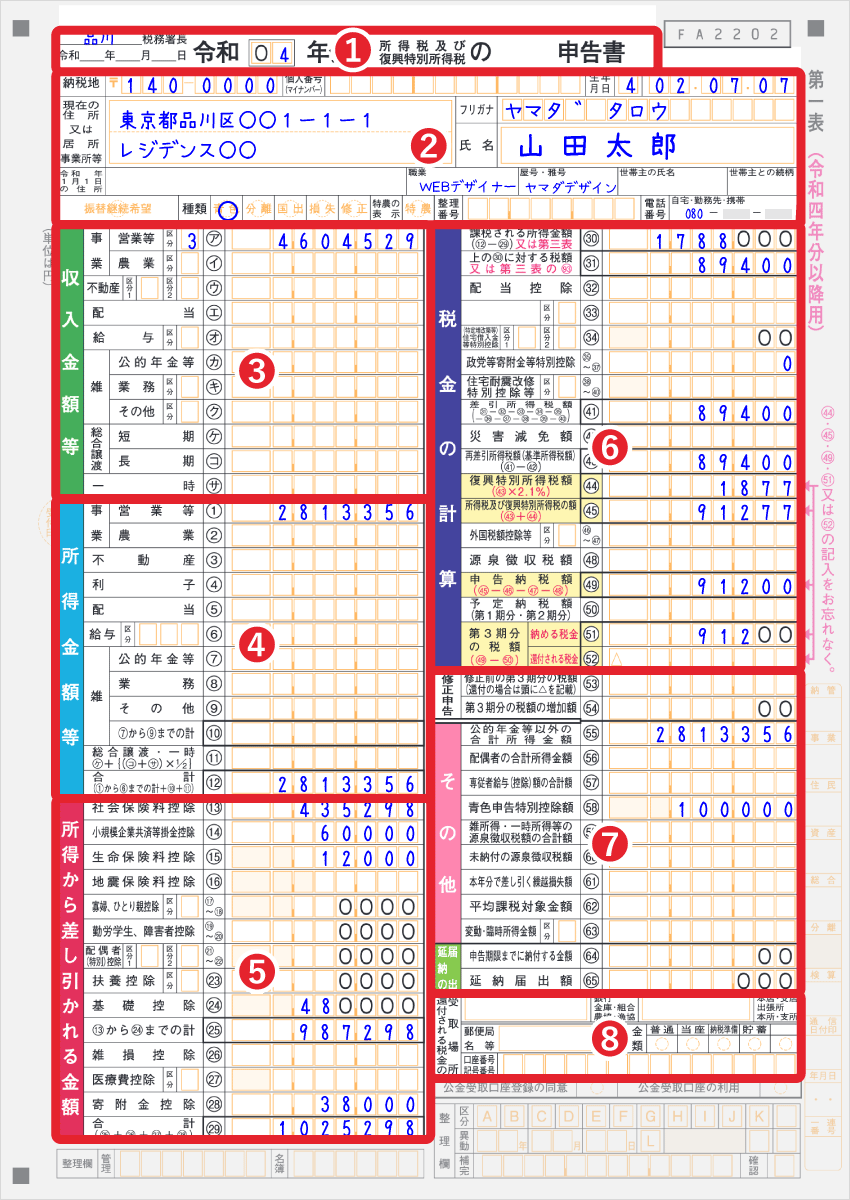
【経費の境界線】どこまで落とせる?家事按分と意外な否認リスク
多くの個人事業主が頭を抱えるのが、「何を経費として計上できるのか」という支出の選別です。税務調査の現場や関係者の証言を総合すると、経費計上の基本原則は「売上を獲得するために直接的または間接的に必要であったかどうか」という因果関係に集約されます。
判断に迷う代表例が、自宅兼事務所の家賃や光熱費などを按分する処理です。税務上認められる個人事業主の家事按分の割合には、一律の法定ルールは存在しません。だからこそ、「客観的な基準で他人に説明できる明確な算定根拠」が求められます。
- 家賃:全体の床面積に対する「業務専用スペース」の面積比率で算出するのが王道。総床面積50㎡の賃貸で仕事部屋が15㎡なら30%が妥当ライン。
- 電気代:作業部屋のコンセント数や、1週間のうち執筆・制作・開発作業に費やした稼働時間(例:1日8時間×週5日=約24%)を根拠に20〜30%程度を設定。
- 通信費(インターネット・スマートフォン代):業務での使用頻度や通信ログに基づき、50%前後の設定が実務上の上限目安。
一方、カフェでの飲食代や打ち合わせ費用の取り扱いには注意を払う必要があります。単なる「一人での気分転換作業」で発生したコーヒー代を経費計上し、税務調査で否認されるケースが後を絶ちません。クライアントとの打ち合わせであれば会議費、取材や現地調査を兼ねた作業であれば取材費・雑費として計上可能ですが、レシートの裏面には「同席した相手先の氏名・企業名」「具体的な商談内容」を鉛筆でメモしておく習慣が防衛策になります。
高額な機材やPCを購入した際の会計処理も重要です。原則として10万円以上の固定資産は法定耐用年数に準じて分割計上する個人事業主の減価償却の処理方法に従わなければなりませんが、青色申告者には「少額減価償却資産の特例」が用意されています。これにより、取得価額30万円未満のパソコンや什器であれば、年間合計300万円の枠内で購入年度に全額を一括で経費計上(即時償却)することが可能です。利益が大きく出た年度末の設備投資として、極めて有効な選択肢となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の現場では、帳簿付けと確定申告にどのようなドラマや苦悩があるのでしょうか。SNSやコミュニティの体験談を精査すると、多くの事業者が「過去の自分に対する後悔」を吐露しています。
フリーランス3年目のWebデザイナーは、専門インタビューのなかで次のように語っています。
「初年度はとにかく税金の知識がなく、白色申告でエクセルにレシートの金額を打ち込んでいました。ですが2年目に税理士の無料相談で試算してもらったところ、青色申告にしておくだけで前年の税金と国民健康保険料が合わせて18万円も浮いていた事実を知り、愕然としました。帳簿の手間を恐れて知識のアップデートを怠ったツケは大きすぎました」
ネットの掲示板や知恵袋でも、「領収書を靴箱に溜め込み、確定申告直前の3月に徹夜で仕訳を入力して力尽きた」という悲鳴が毎冬恒例のように飛び交っています。近年では銀行口座やクレジットカードと自動連携できる個人事業主向けクラウド会計ソフトの普及によって記帳の自動化が進んでいるものの、自動提案された勘定科目をノーチェックで確定してしまい、二重計上や売掛金の消込漏れを引き起こすトラブルが多発しているのも見逃せない実態です。
ツールの進化は作業量を圧縮する一方で、最終的な数字の妥当性を検証する事業主自身の目利き力をこれまで以上に要求しています。
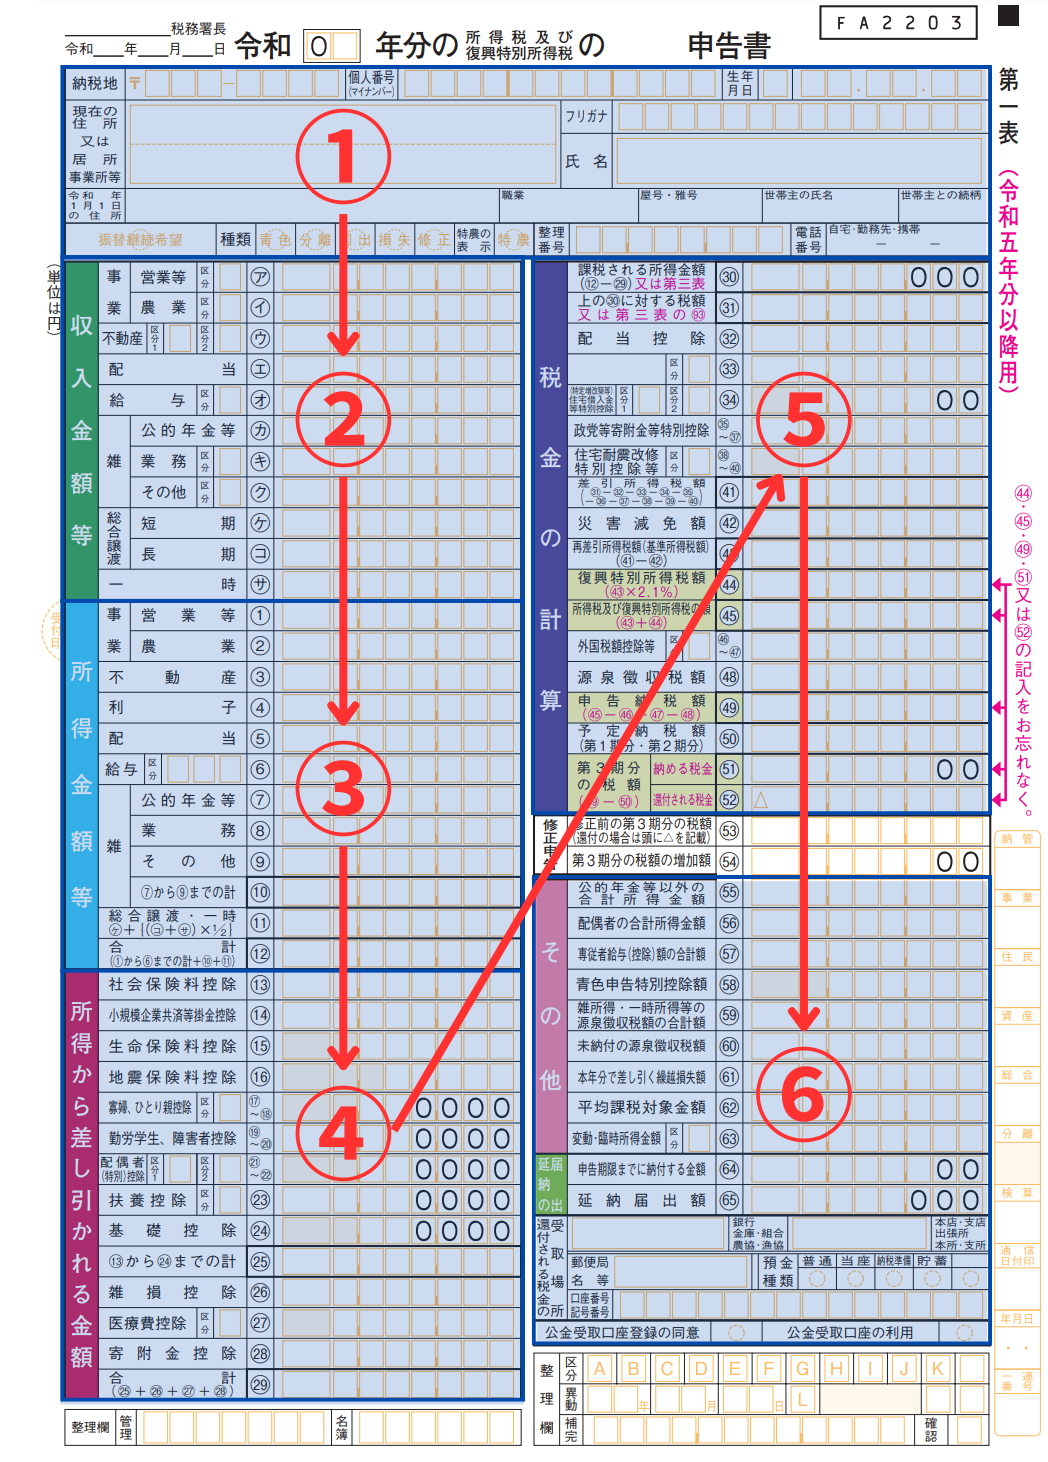
【初年度の迷宮】初めての個人事業主が辿るべき手続きの流れ
開業届を出して間もないビギナーにとって、申告作業は未知の手続きが連続するハードルです。全体像をあらかじめ俯瞰しておくことで、期限間際のパニックを回避できます。
まず把握すべきは、法律で定められた個人事業主の確定申告の提出期間です。原則として毎年2月16日から3月15日までの1ヶ月間(土日の場合は翌平日)に前年1月1日〜12月31日までの所得を申告しなければなりません。期限を過ぎると「期限後申告」となり、無申告加算税や延滞税が課されるだけでなく、青色申告の最大65万円控除の権利が剥奪されて10万円控除に格下げされるという手痛いペナルティが待ち受けています。
手戻りを防ぐため、事前に揃えるべき書類の整理から着手しましょう。手元に用意すべき主な資材は以下の通りです。
- 本人確認書類:マイナンバーカード(またはマイナンバー通知カード+運転免許証などの身元確認書類)。
- 決算関係書類:青色申告決算書(白色の場合は収支内訳書)。売上、売掛金、経費の内訳を総括したもの。
- 所得控除の証明書:国民健康保険料の納付済額通知書、国民年金の控除証明書、小規模企業共済やiDeCoの掛金払込証明書、生命保険料・地震保険料の控除証明書。
- 源泉徴収票や支払調書:取引先から発行された報酬から事前に源泉税が天引きされている場合、過払い分の還付を受けるための基礎数値となる。
書類が整った後の提出フローにおいては、税務署の窓口へ出向くアナログな方式から、e-Taxによる個人事業主の確定申告へと完全に潮流がシフトしました。現在ではマイナンバーカード対応のスマートフォンを専用アプリで読み取るだけで、国税庁の「確定申告書等作成コーナー」から直接データを送信可能です。添付書類の原本提出が原則不要になるだけでなく、青色申告65万円控除を満額享受するための必須要件にもなっているため、デジタル申告の導入はもはや避けて通れません。
一般に知られていない盲点とネットの誤解|インボイスの経過措置と税務調査
Web上で散見される税務情報のなかには、制度の変更に追いついていないものや、事業主の都合の良い解釈が独り歩きしているケースが多々あります。
その筆頭が、インボイス制度下の個人事業主の確定申告に関する認識です。適格請求書発行事業者に登録した事業者は、所得税の確定申告に加えて「消費税の確定申告」という別の納税義務を負うことになります。免税事業者から転換した小規模事業者を対象とした激変緩和措置(いわゆる2割特例:売上税額の2割を納税額とする制度)の適用期限が迫るなか、本則課税や簡易課税制度への切り替え判断を誤り、予想外の消費税負担に資金繰りを圧迫される事例が目立っています。所得税の帳簿とは別に、預かった消費税と支払った消費税の管理を日常業務へ完全に組み込まなければなりません。
もう一つの根強い誤解が、「年商数百万円程度の零細な個人事業主には税務調査など来ない」という俗説です。国税庁が公表する実地調査実績を見ても、売上規模の大小を問わず、「売上除外(売上の過少申告)」や「架空経費の計上」「家事費の過大混入」が疑われる口座の動きは、税務署のKSK(国税総合管理システム)によって精密にスクリーニングされています。特に取引先への反面調査から芋づる式に無申告や過少申告が発覚するケースが後を絶ちません。「規模が小さいから見逃される」という甘い見通しは、重加算税や過去数年分の追徴課税という致命的なリスクを招きます。
【プロの結論】経済的合理性と健全な心理的バウンダリーの確立
個人事業主にとって、確定申告とは単に国家へ税金を納める手続きではありません。自分自身の事業が健全に利益を生み出しているのか、無駄なキャッシュ流出はないかを直視する「経営の健康診断」そのものです。
白色申告を維持し続けることの最大の弊害は、節税機会の損失以上に、「公私の金銭感覚が融着してしまう心理的甘え」を生み出す点にあります。家族経営や個人事業において、事業用の資金と生活費の境界線が曖昧になる現象は、健全な自立を阻害する共依存的な構造を生み出しかねません。「仕事」と「私生活」の間に厳格な心理的バウンダリー(境界線)を引き、複式簿記のルールに則って自己の経済活動を客観視できる事業者こそが、長期的な事業継続を勝ち取っています。
【青色申告へ即座に踏み切るべき人】
年間の事業所得が100万円を超えている、将来的に融資や事業拡大を視野に入れている、PC作業やスマホ操作に過度なアレルギーがなくクラウド会計を導入できる事業者。
【白色申告のまま慎重に様子を見るべき人】
副業レベルで年間の所得が20万〜30万円未満にとどまる、廃業が決まっており今後の投資を行わない、どうしてもパソコンを使えず手書き申告に頼らざるを得ない事業者。

【個人事業主の確定申告】に関するよくある質問(FAQ)
Q1:売上が赤字だった場合でも、確定申告をする必要はありますか?
A1:所得がマイナスであれば所得税は発生しないため、法律上の確定申告義務自体はありません。しかし、青色申告者であれば申告を行うことで「純損失の繰越控除」が適用され、翌年以降3年間の黒字から赤字分を差し引いて節税できます。また、報酬からあらかじめ源泉徴収されている税金がある場合は、申告によって全額が還付金として戻ってくるため、赤字であっても申告を行うのが圧倒的に有利です。
Q2:領収書やレシートを紛失してしまった場合、経費計上は諦めるしかありませんか?
A2:即座に諦める必要はありません。出金伝票を作成し、「支払日」「支払先」「具体的な品名・業務上の目的」「支払金額」を詳細に記録することで代替証憑として認められる場合があります。また、クレジットカードの利用明細、銀行の振込履歴、相手方からの受領メールなどをセットで保管しておくことで、客観的な支出の事実を証明する強力な補強材料になります。
Q3:青色申告の承認申請書の提出期限に間に合わなかった場合、どうすればいいですか?
A3:青色申告の承認申請書は、原則として適用を受けようとする年の「3月15日まで」(その年の1月16日以降に新規開業した場合は開業日から2ヶ月以内)に提出しなければなりません。期限を過ぎてしまった年度については青色申告を行えず、白色申告として処理せざるを得ません。ただし、その時点で翌年分に向けた申請書を速やかに提出しておくことで、次のシーズンからは確実に青色申告の特典を享受できます。
まとめ:今後の動向と失敗しないための判断基準
確定申告をめぐる環境は、ペーパーレスと自動化の波に乗り、かつてないスピードでデジタルシフトを遂げています。もはや領収書を手計算で集計し、税務署の長蛇の列に並ぶ時代は終わりました。
適正な経費の論理武装を整え、クラウド会計とe-Taxを連携させた青色申告体制を構築することは、税金を減らすだけでなく、自身の事業基盤を強固にする最善の投資です。目前の手間を惜しんで手取りを削る悪循環を断ち切り、正しい制度理解に基づいたスマートな確定申告を完遂してください。 (出典: 個人 事業 主 確定 申告(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
