東証の取引時間延長で日本株はどう変わる?2026年最新の真相を徹底解説
日本経済の中枢として日々巨額の資金が飛び交う東京証券取引所(東証)。約70年ぶりとなった取引時間の延伸措置や、プライム・スタンダード・グロースへの市場再編を経て、東証を取り巻く環境は歴史的な転換点を迎えています。グローバル投資マネーの流入が加速する一方で、制度改革の本質や市場のメカニズムを正確に把握できている個人投資家は決して多くありません。
運営母体である日本取引所グループ(JPX)が打ち出した構造改革の狙いはどこにあるのか。本稿では、取引制度の変更点や各市場の上場基準、日経平均とTOPIXの本質的な差異まで、現場取材の知見と客観データを交えて立体的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:東証の取引時間延伸(15時30分終了)とクロージング・オークション導入は、海外マネーの呼び込みと市場レジリエンス向上が真の狙い。
- 要点2:プライム市場の上場維持基準厳格化により、形骸化していた名目上場企業が淘汰され、資本収益性を重視する構造へシフト。
- 要点3:2026年の日本株市場では、単なるインデックス投資から「PBR改革の進捗」と「実質的な稼ぐ力」を見極める選別投資への転換が不可欠。
【背景の真相】なぜ取引時間は延長されプライム再編は断行されたのか
多くの市場関係者を驚かせた東京証券取引所の営業時間延長。現物取引の終了時刻が15時から15時30分へと30分繰り下げられた背景には、単なる利便性向上にとどまらない、国際金融都市としての生き残りをかけた戦略が存在します。ニューヨークやロンドン、シンガポールなどの主要海外市場と比較して短かった東京証券取引所の取引時間を拡大することで、欧米勢を中心とした海外投資家が参入しやすいインフラを整える意図がありました。
加えて、2020年に発生したシステム障害による終日取引停止の教訓から、万が一のシステムトラブル時にも売買機会を確保できるレジリエンス(回復力)の強化が急務となっていました。同時に導入された「クロージング・オークション(15時25分からの5分間、注文を集めて終値を決定する仕組み)」は、終値形成の透明性を格段に高めています。
一方、かつての東証1部・2部・マザーズ・JASDAQの4区分を解体した東証市場再編の理由と影響も見逃せません。旧東証1部の上場社数が2,000社を超え、「上場ゴール」と揶揄される企業が滞留していた歪みを是正するため、日本取引所グループ(JPX)は明確なコンセプトに基づく3市場へ再編。PBR(株価純資産倍率)1倍割れ是正要請と相まって、日本企業のガバナンスと資本効率を劇的に変貌させる起爆剤となりました。

【基礎から整理】初心者が押さえるべき東京証券取引所の仕組みと3市場
株式投資を始めるにあたり、東京証券取引所の仕組みを初心者向けに噛み砕いて理解することは、リスク管理の第一歩です。現在、東証には企業の成長フェーズや規模に応じた3つの主要市場が用意されています。
最上位に位置する東証プライムの上場基準は極めて厳格です。流通株式時価総額100億円以上、流通株式比率35%以上などの数値基準に加え、コーポレートガバナンス・コードの高度な適用、英文開示の義務化など、機関投資家との建設的な対話が可能なグローバル企業のみで構成されています。
中堅企業が中心となる東証スタンダード市場は、一定の収益基盤とガバナンスを備え、持続的な成長を目指す企業が対象です。新興企業が集まる東証グロース市場は、高い成長可能性を有するものの、相対的に高い事業リスクを内包する企業群に向けられた市場となっています。
また、市場の温度感を測る指標である日経平均株価とTOPIXの違いも必須の知識です。日経平均株価はプライム市場から選ばれた代表的な225銘柄の株価平均型指数であり、値がさ株(株価水準が高い銘柄)の影響を受けやすい特徴を持ちます。対してTOPIX(東証株価指数)は時価総額加重平均型であり、市場全体のパイの大きさを反映します。現在では、東京証券取引所の株価リアルタイム配信環境が各ネット証券アプリで標準化されており、初心者が市場全体の力学を把握しやすい環境が整っています。
【データ比較検証】東証3市場の基準と特徴を徹底比較
市場ごとの性格と投資対象としての位置づけを客観的に比較したデータは下表の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| プライム市場 | 流通株式時価総額:100億円以上 流通株式比率:35%以上 純資産額:50億円以上 | グローバル機関投資家の投資対象基準 | PBR1倍割れ対策や自社株買い、増配のインセンティブが最も働きやすい。 |
| スタンダード市場 | 流通株式時価総額:10億円以上 流通株式比率:25%以上 純資産額:正(プラス) | 安定配当・地域密着・堅実経営企業 | 派手さはないが、割安放置された隠れた優良バリュー株の宝庫。 |
| グロース市場 | 流通株式時価総額:5億円以上 流通株式比率:25%以上 (上場10年後に40億円以上) | 高成長志向のベンチャー・新興企業 | 業績ボラティリティが高く、徹底したビジネスモデルの選別が不可欠。 |
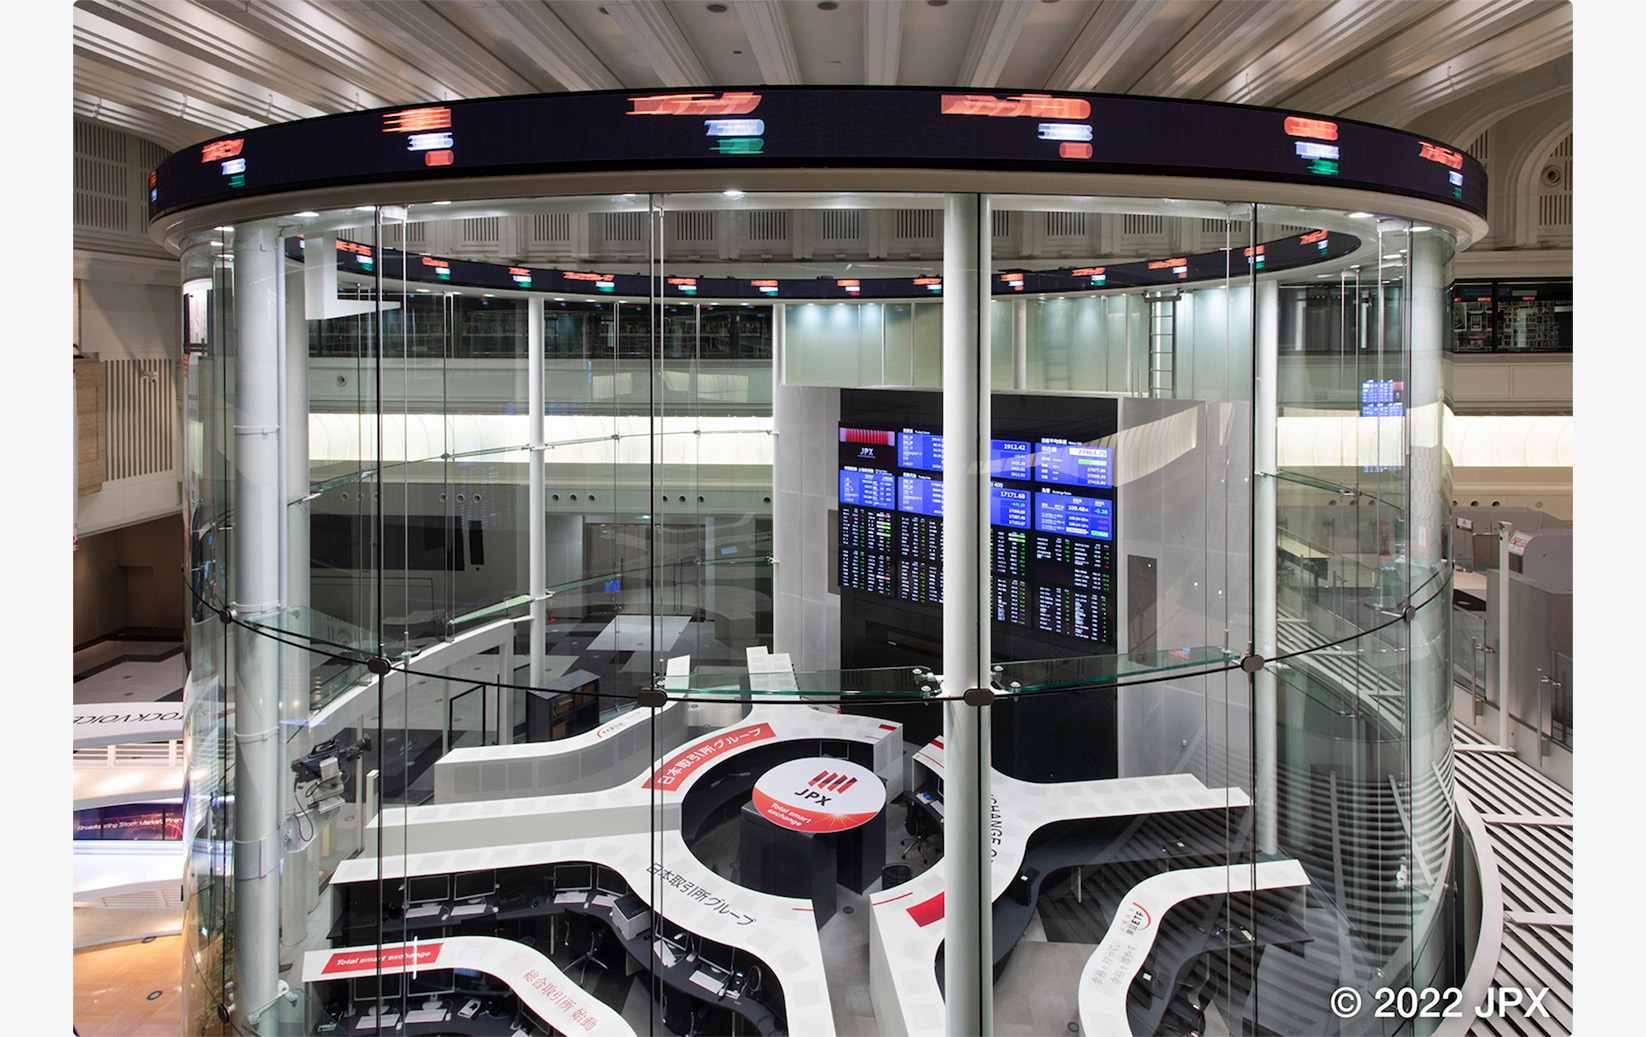
【実態検証】市場関係者の証言と売買代金ランキングから見えた現実
日々の市場で何が起きているのか。その実態は東証の売買代金ランキングに色濃く投影されています。ランキング上位の常連は、レーザーテックやディスコといった半導体関連株、トヨタ自動車などの大型輸出株、そして三菱UFJフィナンシャル・グループをはじめとするメガバンクです。これらの銘柄群だけで市場全体の売買代金の相当なシェアを占める構造が定着しています。
ある大手証券会社のディーラーは次のように実情を語ります。
「取引時間が15時30分まで延びたことで、引け際のアルゴリズム注文と海外ヘッジファンドのフローがより厚みを増しました。15時以降の価格変動がダイナミックになった分、板の厚い大型株への資金集中が一段と顕著になっています」
SNSや個人投資家コミュニティの声を検証すると、「時間延長で会社帰りにじっくり板を見られるようになった」と好意的に受け止める層がいる一方、「引け直前の値動きが激しくなり、逆指値の狩りが発生しやすい」といった現場ならではの警戒感も聞かれます。取引時間の拡大は、流動性の向上をもたらすと同時に、短期トレードにおける精緻なリスク管理を個人に要求する結果を生んでいます。
一般に知られていない盲点とネットの誤解
ネット上の情報や投資系インフルエンサーの発信には、事実と乖離した誤解が散見されます。代表的な誤認を是正しておきましょう。
第一に、「東証プライムの上場企業だから絶対に安心」という盲点です。プライム市場に属していても、収益力や成長力に課題を抱え、経過措置の終了に伴ってスタンダード市場への移行を余儀なくされる企業は現実に存在します。市場区分という看板だけで投資判断を下すのは極めて危険です。
第二に、「取引時間延長=個人投資家に圧倒的有利」という誤解です。機関投資家は高度なAIと自動売買システムを駆使して注文を執行します。取引時間が延びるということは、情報処理速度と資本力で勝るプロのアルゴリズムに晒される時間が長くなることを意味します。場中の感情的な取引は避け、中長期の企業価値に基づいた戦略を崩さない姿勢が求められます。

【プロの結論】2026年最新動向から導く「勝てる投資家・撤退すべき人」の条件
日本株の市場動向(2026年最新)を俯瞰すると、デフレ完全脱却と賃金・物価の好循環、そして企業のコーポレートガバナンス改革が株価の基礎体力を押し上げています。しかし、構造的な上昇相場の中にあっても、すべての銘柄が一様に上昇する時代は完全に終焉を迎えました。
市場心理学の観点から見れば、株価上昇局面で最も陥りやすい罠は「バンドワゴン効果(他人の買いに追従する群集心理)」と「アンカリング効果(過去の高値・安値に判断を拘束される心理)」です。勝ち残る投資家と淘汰される人の分水嶺は、この心理的トラップを回避できるかどうかにあります。
日本株投資で成功する人・慎重になるべき人の判断基準
【向いている人・利益を伸ばせる条件】
- 決算開示資料や資本政策を自ら精査できる人:PBR改善計画やDOE(株主資本配当率)の目標値をチェックし、株主還元への本気度を見極められる。
- ボラティリティに動じない時間軸を持つ人:日々の短期的な乱高下に惑わされず、中長期的な企業成長を複利で享受できる。
- 市場区分ごとのリスク特性を理解している人:プライムとグロースで資金配分と損切り基準を明確に分けて運用できる。
【おすすめできない人・慎重になるべき条件】
- SNSの急騰銘柄情報だけを頼りに飛びつく人:すでにプロの仕掛けが完了した天井圏で資金を投じるリスクが極めて高い。
- 「プライム銘柄だから倒産しない・下がり続けない」と盲信する人:構造改革に乗り遅れた企業の株価低迷シナリオを考慮できない。
- 感情的なナンピン買いを繰り返す人:下落トレンドに入った銘柄に固執し、資産の流動性を長期にわたり凍結させてしまう。
【東京証券取引所(東証)】に関するよくある質問(FAQ)
Q1:東証の取引時間は現在何時から何時までですか?
A1:前場は9:00〜11:30、後場は12:30〜15:30です。2024年の制度改定により、後場の終了時間が従来の15:00から30分延長されました。また、15:25〜15:30の5分間は売買が一時停止し、注文のみを受け付けて終値を決定するクロージング・オークションが実施されます。
Q2:日経平均株価とTOPIXはどちらを参考に投資すれば良いですか?
A2:投資目的によって異なります。値がさ株やハイテク関連のトレンド、日本市場全体の短期的な勢いを把握したい場合は日経平均株価が適しています。一方、日本株全体の保有比率を高めたいインデックス投資や、日本経済全体の成長に幅広く投資したい場合は、時価総額に応じた加重平均であるTOPIXをベンチマークにするのが一般的です。
Q3:プライム市場の銘柄がスタンダード市場に移籍することはありますか?その場合の株価影響は?
A3:上場維持基準を満たせない場合や企業側の経営戦略により、市場区分が変更されるケースがあります。プライムからスタンダードへ移行する場合、TOPIXなどの主要株価指数から段階的に除外されることで機関投資家の売り需要が発生し、短期的には株価下落圧力がかかる傾向があります。ただし、着実な業績改善により中長期で評価を見直される企業も存在します。
まとめ:今後の動向と失敗しないための判断基準
東京証券取引所が進める一連の制度刷新は、日本市場を世界標準の透明性と流動性を持つマーケットへと押し上げるための不可欠な進化です。取引時間の拡大や市場区分の再編は、投資家にとって取引機会の増大と企業選別の明確化という大きな恩恵をもたらしました。
しかし、制度が高度化するほど、情報の表面だけを追う浅薄な投資判断は命取りとなります。企業の資本効率、情報開示姿勢、そして市場環境の変化を冷静に分析し、自身の投資スタイルに合致した堅実な戦略を貫くことが、激動の相場を勝ち抜くための唯一の王道です。 (出典: tokyo stock exchange(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
