社会保険の壁で手取り激減は本当?2026年最新の法改正と働き損回避法
パートやアルバイトで働く多くの生活者を悩ませ続けてきた「社会保険の壁」。少しでも家計の足しにと働く時間を増やした結果、額面の給与は増えたにもかかわらず、毎月の振込額がガクンと減ってしまう理不尽な現象が全国の職場で起きています。「一生懸命シフトに入ったのに、かえって手取りが減ってしまった」という悲鳴は、決して個人の計算ミスや勘違いではありません。日本の社会保障制度が抱える構造的な歪みが、働く現場に深刻なしわ寄せをもたらしているのです。
折しも2026年は、公的年金制度の財政検証を踏まえた法改正の議論が大詰めを迎え、厚生年金の適用拡大が中小企業へと一気に進む歴史的な転換点となっています。これまで扶養の範囲内でやりくりしてきたパート労働者にとって、制度の全貌を知らないまま働き続けることは致命的な家計リスクになりかねません。本稿では、制度の仕組みから手取り激減の真相、2026年現在の最新動向、そして「働き損」を完全に回避して世帯の手取りを最大化する判断基準まで、現場の取材データを交えて徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金の壁(103万円)とは異なり、社会保険の壁(106万円・130万円)を超えると年約15万〜17万円もの保険料が天引きされ、手取り逆転現象が確実に発生する。
- 要点2:2026年の年金制度改革により「企業規模要件51人以上撤廃」が現実味を帯び、今後はほぼすべての事業所で「週20時間以上」の労働者が社会保険加入の対象となる見通し。
- 要点3:目先の手取り減を恐れて就業調整を続けるか、将来の年金増額や傷病手当金といった保障を手に入れるために年収160万円以上を目指して突き抜けるか、明確なキャリアの決断が求められている。
【手取り激減の真相】なぜ働いたのに手取りが減る?社会保険の壁が生む逆転現象のカラクリ
現場のパート勤務者から最も多く寄せられる疑問が、「税金なら稼いだ分に少し課税されるだけなのに、なぜ社会保険に入った途端にこれほど手取りが落ち込むのか」という切実な戸惑いです。ここで混同してはならないのが、103万円の壁と106万円の壁の違いです。
所得税が発生する「103万円の壁」の場合、年収が104万円になっても、課税対象となるのは基礎控除を超えた「1万円」だけです。税率が5%であれば、増える税負担は年間わずか500円程度にすぎず、働いた以上に手取りが減ることは理論上あり得ません。ところが、社会保険(厚生年金・健康保険)の仕組みはまったく異なります。
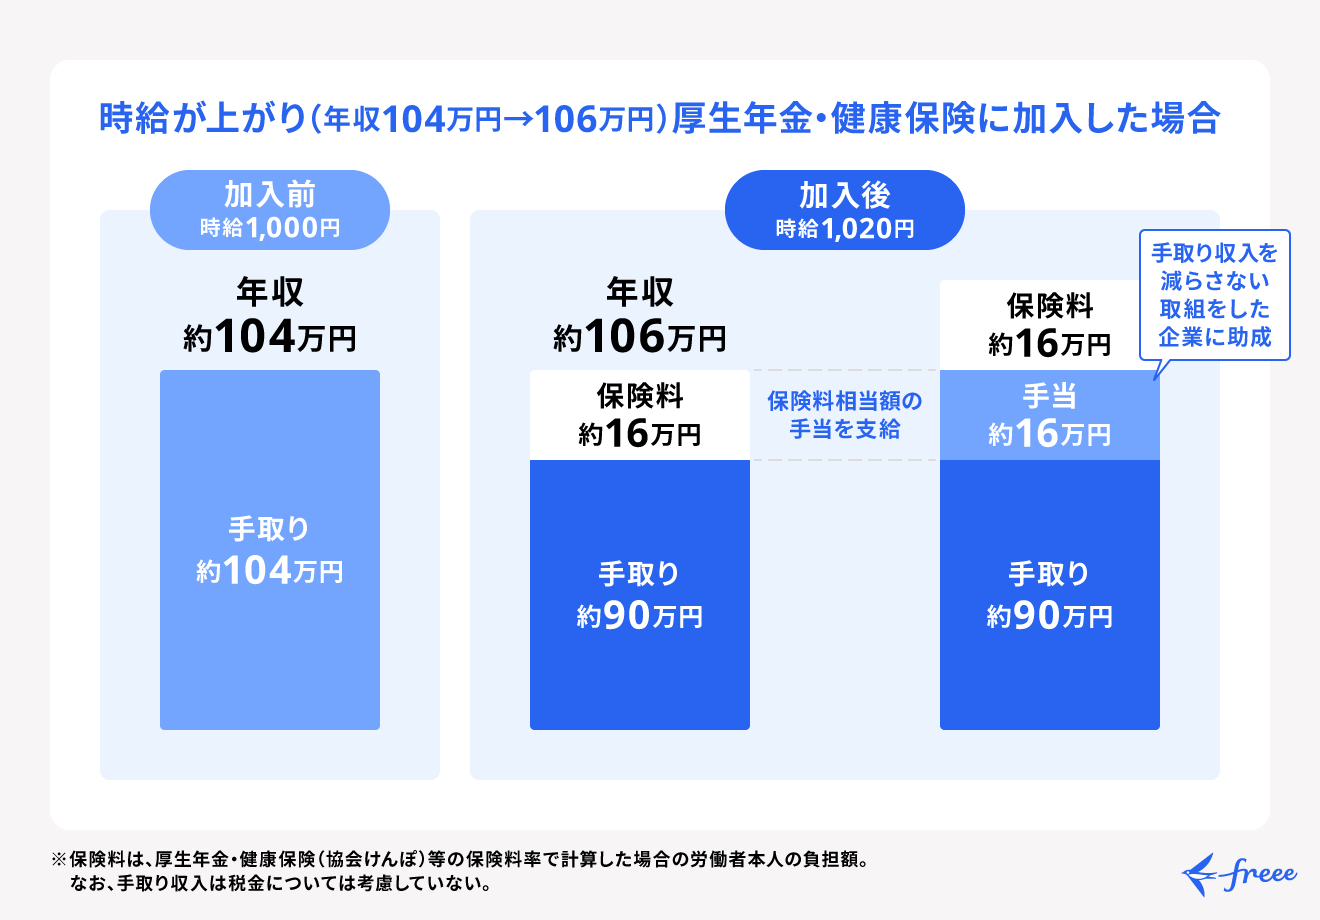
社会保険は、基準となるボーダーラインを1円でも超えた瞬間、稼いだ全額に対して約15%(労使折半後の自己負担分)の保険料が課される仕組みになっています。例えば、月収が基準の8万8,000円(年収約106万円)に達した途端、毎月の給与から約1万3,000円〜1万4,000円、年間にして約16万円前後が天引きされます。その結果、年収105万円の人の手取りが約103万円であるのに対し、年収110万円まで頑張って働いた人の手取りが約94万円まで激減してしまうという、残酷なパート主婦 手取り逆転現象が現実のものとなるのです。
額面年収が106万円から125万円前後のゾーンでは、いくら労働時間を増やしても過去の手取り額を取り戻すための「埋め合わせ労働」にしかなりません。厚生労働省の統計調査関係者への取材でも、「この急激な崖(クリフ)構造こそが、現場の就業調整を引き起こす最大の元凶」と指摘されています。
【106万と130万の違い】あなたの会社はどっち?判定条件と扶養ルールの完全整理
社会保険の壁には、大きく分けて「106万円」と「130万円」の2つの境界線が存在します。自分がどちらの壁に直面するのかは、勤務先の事業規模や個人の就労契約によって明確に分かれます。
まず「106万円の壁」は、主に一定規模以上の企業に勤めるパート・アルバイトに適用される106万円の壁 厚生年金加入条件を指します。具体的には、以下の5つの要件をすべて満たした場合に、勤務先の社会保険へ強制加入となります。
【106万円の壁:加入対象となる5つの条件】
① 週所定労働時間20時間以上であること
② 月額賃金が8万8,000円以上(年収換算で約106万円)であること(※残業代、交通費、賞与などは原則含まない)
③ 2ヶ月を超える雇用の見込みがあること
④ 学生ではないこと(休学中や夜間学部などを除く)
⑤ 従業員数(厚生年金被保険者数)が51人以上の企業に勤務していること
一方、「130万円の壁」は、企業の規模に関係なくすべての人が対象となる130万円の壁 扶養控除ルール(正しくは健康保険の被扶養者認定基準)です。配偶者の勤務先の健康保険組合や国民健康保険において、被扶養者としての認定を取り消される絶対的な上限ラインを意味します。
130万円の壁における最大の落とし穴は、「交通費」「残業手当」「各種手当」まですべて含んだ総収入で判定されるという点です。106万円の計算では除外されていた通勤手当が、130万円の判定では全額合算されるため、「基本給だけで計算していたら交通費のせいで130万円を超えてしまい、扶養から外されて国民健康保険料の請求書が届いた」というトラブルが後を絶ちません。扶養を外れた場合、勤務先で社会保険に入れなければ、自身で国民健康保険と国民年金(月額約1万7,000円超)を全額自己負担で支払わなければならず、負担はさらに跳ね上がります。
なお、政府は一時的な人手不足対策として、連続2年までなら130万円を超えても扶養にとどまれる「年収の壁・支援強化パッケージ(事業主の証明書提出スキーム)」を導入していますが、これはあくまで恒常的な賃上げではないことを企業が証明する特例措置に過ぎず、根本的な解決策ではない点に注意が必要です。
【徹底シミュレーション】年収いくらで手取りが戻る?働き損を脱出する年収別収支データ
では、実際にいくら稼ぐと手取りはどう推移するのでしょうか。手取りの谷を可視化するため、従業員数51人以上の企業で働くパート労働者をモデルに、具体的な社会保険の壁 働き損シミュレーションを算定しました。
| 額面年収 | 社会保険料(概算) | 所得税・住民税(概算) | 手取り額(目安) | 編集部の判定・収支分析 |
|---|---|---|---|---|
| 100万円 | 0円(扶養内) | 0円 | 約100万円 | 完全非課税・満額手取りゾーン |
| 105万円 | 0円(扶養内) | 約1,500円 | 約104.8万円 | 壁の手前で最も効率が良いピーク |
| 110万円 | 約16.2万円 | 約2,000円 | 約93.6万円 | 【最大級の働き損】手取り約11万円減 |
| 125万円 | 約18.4万円 | 約1.8万円 | 約104.8万円 | 年収105万円の手取り水準にようやく回復 |
| 130万円 | 約19.1万円 | 約2.3万円 | 約108.6万円 | 105万円時と比べ労働増の割に微増 |
| 160万円 | 約23.5万円 | 約5.2万円 | 約131.3万円 | 【逆転解消】手取りが明確に増え始める分岐点 |
試算データが明瞭に示している通り、年収110万円まで働いた場合、年収105万円で抑えていた時と比べて年間約11万円も手取りが減るという理不尽な現実が存在します。さらに、配偶者の勤務先から支給される「家族手当・配偶者手当(月額1万〜2万円程度)」に年収106万や130万の制限がついている家庭の場合、その支給停止も重なって世帯全体で年間30万円以上のマイナスに見舞われるケースすらあります。
「105万円の手取り額(約104.8万円)」を再び上回るためには、最低でも年収125万円以上稼がなければなりません。さらに、配偶者手当の消失や税負担の増加まで考慮して「働いた実感を明確に得る」ためには、年収155万〜160万円以上まで一気にシフトを伸ばして突き抜けることが必須条件となります。

【実態検証】「シフトを減らしてくれと頼まれた」現場の生々しい葛藤と本音
数字の試算以上に深刻なのが、日々の職場で巻き起こる人間関係と業務の混乱です。都内の大手食品スーパーで働くパート主婦(46歳)は、取材に対してこう打ち明けてくれました。
「時給が上がったのはありがたいけれど、年間106万円の枠に収めるために、秋口になると『今月はこれ以上入れない』と店長にシフト削減を直訴せざるを得ません。店長からは『年末の繁忙期に人が足りなくて店が回らない』と渋い顔をされ、同僚からも冷たい視線を感じます。働きたい気持ちはあるのに、制度のせいでブレーキを踏まされている感覚が本当に悔しいです」
SNSや大手Q&Aサイトでも、「手取りが減るのが怖くて有給休暇を使うのを躊躇してしまう」「昇給したせいで勤務時間を削らなければならず、本末転倒だ」といった投稿が年間を通じて無数に投稿されています。一方、雇用する企業側の人事担当者も苦悩しています。地方の中堅流通チェーンの人事課長は次のように明かします。
「国は賃上げを強く求めてきますが、最低賃金を引き上げれば引き上げるほど、パートスタッフが壁に到達するスピードが早くなり、秋から冬にかけて現場から次々と労働力が消えていきます。助成金を活用して社会保険料を肩代わりするパッケージも検討しましたが、事務手続きが膨大で現場の負担が重すぎるのが実情です」
労働者側は手取り激減への恐怖から労働時間を抑制し、企業側は深刻な人手不足にあえぐ——現場の実態検証から浮かび上がるのは、制度と生活実感の間に横たわる、あまりにも深い断絶です。
【2026年最新改正動向】企業規模要件51人以上の撤廃と第3号被保険者の行方
いま直面している「社会保険の壁」をめぐる環境は、2026年を迎えて大きな地殻変動の真っ只中にあります。関係省庁の審議会資料や直近の法改正スケジュールによると、焦点となっているのは主に2つの大改革です。
第1の潮流は、企業規模要件51人以上撤廃に向けた法整備の加速です。社会保険の適用対象となる企業規模は、かつての501人以上から段階的に引き下げられ、2024年10月には51人以上へと拡大されました。そして2026年、政府は中小企業への激変緩和期間を設けつつも、企業規模の要件を完全に撤廃し、すべての事業所(従業員数1人以上)へ適用拡大する方針を打ち出しています。これが正式に施行されれば、「個人経営のクリニック」「街の飲食店」「小規模な町工場」で働くパートであっても、週20時間以上勤務していれば例外なく厚生年金の加入対象となります。もはや「小さな会社に勤めて壁を逃れる」という選択肢は消滅しつつあります。
第2の潮流は、専業主婦やパート主婦を長年保護してきた第3号被保険者制度 見直し議論の本格化です。会社員や公務員に扶養されている配偶者は、自身で保険料を納めることなく国民年金の受給権を得られる制度として昭和60年(1985年)に創設されました。しかし、共働き世帯が専業主婦世帯の2倍以上に達した現在、「不公平な優遇措置であり、女性の就業調整を促す元凶」との批判が強まっています。
年金部会では、将来的な廃止や給付水準の調整を含めた抜本的な見直しの工程表が検討されており、2026年現在、「扶養に入っていれば将来も安泰」という神話は根本から揺らいでいます。壁を意識して働く時間を抑える行為そのものが、中長期的な制度改革によって梯子を外されるリスクを内包しているのです。

【プロの結論】社会保険加入のメリット・デメリットと後悔しない選択基準
「社会保険に入ると手取りが減るから損」という言説がネット上には溢れていますが、家族社会学およびファイナンシャルプランニングの視点から冷静に分析すると、これは極めて近視眼的な見方であると言わざるを得ません。決定を下す前に、社会保険加入 メリット・デメリットの全容を正しく天秤にかける必要があります。
確かに、短期的な手取りの減少という最大のデメリットは存在します。しかし、天引きされる保険料の半分は「会社が負担」してくれているという事実を見落としてはなりません。社会保険に加入することで、労働者は以下のような強力な法的権利と保障を生涯にわたって手に入れます。
【社会保険加入によって得られる決定的なメリット】
・将来の年金額が一生涯増額:厚生年金が上乗せされ、老後の受給額が手厚くなる。
・万が一の障害・遺族年金の保障強化:万一の高度障害時に「障害厚生年金」が支給され、基礎年金よりも圧倒的に手厚い保障を受けられる。
・傷病手当金と出産手当金の受給権:病気や怪我で働けなくなった場合、給与の約3分の2が最大1年6ヶ月支給される(国民健康保険には原則存在しないセーフティネット)。
昭和型の「夫が外で稼ぎ、妻は家事と扶養内パートで家計を補助する」という単一の家族モデルは、長引くインフレと実質賃金の伸び悩みによって完全に崩壊しました。社会学的に見れば、扶養にとどまり続けることは、配偶者の経済力に対する過度な依存関係を生み、離婚や配偶者の病気・死亡といった不測の事態に対して極めて脆弱な家計構造を放置することを意味します。自分自身の社会保険を確保することは、精神的・経済的な「健全な自立(バウンダリーの確立)」に他なりません。
これらを踏まえた、後悔しないための具体的な判断基準は以下の通りです。
【社会保険に加入して働くべき人(年収160万円以上を目指す人)】
・現在40代〜50代で、将来もらえる自分の年金を少しでも増やしたい人
・子どもの教育費や住宅ローンの支払いで、世帯の手取り絶対額を最大化したい人
・万が一病気や怪我で働けなくなった際の生活防衛資金に不安がある人
・配偶者の定年退職が数年以内に迫っている人
【扶養内(年収105万円以下・週20時間未満)にとどまるべき人】
・未就学児の育児や家族の介護があり、物理的に週20時間以上の勤務が不可能な人
・配偶者の会社から毎月高額な「配偶者手当」が支給されており、扶養を外れると世帯収支が著しく悪化する人
・健康上の理由などにより、月数万円のお小遣い稼ぎ程度で生活のリズムを保ちたい人
【社会 保険 の 壁】に関するよくある質問(FAQ)
Q1:103万円を超えても税金だけなら手取りは減らないって本当ですか?
A1:本当です。税金(所得税・住民税)は「超えた金額に対してのみ」数%〜10%程度課税される超過累進課税方式をとっているため、税金が理由で「稼いだ以上に手取りが減る」という逆転現象は起こりません。手取りが激減する原因は、全額に課される「社会保険料」によるものです。
Q2:「年収の壁・支援強化パッケージ」を使えば130万円を超えても大丈夫ですか?
A2:一時的な繁忙期による残業代の増加などで130万円を超えた場合、勤務先が「一時的な増収である」旨の事業主証明を発行すれば、原則として連続2年までは扶養にとどまることが可能です。ただし、基本給そのものが昇給して恒常的に130万円を超える契約になっている場合は対象外となるため、事前の勤務先への確認が欠かせません。
Q3:2026年以降、学生のアルバイトも社会保険の加入対象になりますか?
A3:原則として、昼間部に通う全日制の高校生・大学生・専門学校生などは、週20時間以上働いても厚生年金・健康保険の適用除外(学生除外)となっており、2026年現在もこの基本ルールに変更はありません。ただし、夜間学部(第二部)や通信制大学の学生、休学中の学生などは加入対象となります。
まとめ:制度改正の波を見極め「働き損」のないキャリア選択を
「社会保険の壁」は、決して恐れるべき怪物ではありません。その実態は、制度の境界線で一時的に生じる「手取りの歪み」であり、構造さえ正しく理解すれば賢明に対処することができます。
2026年以降、社会保険の適用拡大は不可逆のトレンドとして進んでいきます。目先の十数万円の手取り減に怯えてシフトを削り続けるのか、それとも長期的な年金保障とセーフティネットを手に入れるチャンスと捉えて年収160万円以上を目指すのか。制度に振り回される側から、自らの将来設計に合わせて制度を使いこなす側へ——今こそ家族で話し合い、働き方の舵を大きく切るべきタイミングが来ています。 (出典: 社会 保険 の 壁(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
