住民税に年1000円増税!森林環境税とは?気になる使い道の真相を徹底解説
毎年6月に手元へ届く住民税の税額決定通知書を見て、「見慣れない名目で手取りが減っている」と違和感を覚えた方も多いのではないでしょうか。その正体こそが、国内に住所を持つ個人に対して一律に課される国税「森林環境税」です。年額1,000円という金額設定そのものは一見少額に思えるものの、納税者全体では年間約600億円規模に達する巨大な財源となっています。
本格徴収が始まって以降、「なぜ山のない都会の住民まで負担しなければならないのか」「集めた税金が本当に森林保全に使われているのか」という疑念の声は収まるどころか、年々高まりを見せています。制度の設計思想と現場の実態にどのような乖離が存在するのか、関係省庁の資料や自治体の決算データを突き合わせながら、その深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は年間1,000円を住民税均等割に上乗せして徴収される国税であり、復興特別税の終了枠に滑り込ませる形で導入された経緯を持つ。
- 要点2:自治体へ配分される「森林環境譲与税」は人口割の比重が大きかったため、森林の極めて少ない大都市圏に巨額の配分が集まり、基金への死蔵や疑問の残る使途を生む構造的欠陥を抱えている。
- 要点3:30以上の道府県が独自に設けている地方森林税との「実質的な二重課税」批判が根強く、非課税条件の確認とともに使途の透明性を監視する納税者側の視点が問われている。
【なぜ取られる?】住民税に年1000円上乗せされる決定的な理由と導入の経緯
「一体なぜ毎年1,000円が住民税から引かれなければならないのか」――納税者の多くが抱く最大の疑問に対する直接の答えは、2050年のカーボンニュートラル実現に向けた「温室効果ガス吸収源対策」と「土砂災害防止などの国土保全財源の恒久確保」です。日本の森林は戦後植林されたスギやヒノキが本格的な利用期を迎えているものの、林業の採算性悪化や所有者不明森林の増加により、間伐などの手入れが放置される危険水域に入っていました。これに対応するため、パリ協定の枠組みを踏まえて制定されたのが森林環境税法です。
しかし、納税者が納得しがたい感情を抱く本質は、森林環境税導入の経緯と森林環境税住民税上乗せ理由の巧妙な政治的タイミングにあります。東日本大震災の復興財源として、2014年度から個人住民税の均等割に年間1,000円(市町村民税500円・道府県民税500円)が10年間の時限措置として上乗せされていました。この復興特別税が2023年度(令和5年度)で終了した翌年の2024年度(令和6年度)から、まさに「入れ替わり」の形で森林環境税の徴収がスタートしたのです。
「負担額が変わらないように見せかけて恒久財源を固定化したステルス増税ではないか」という批判が当初から官民双方から上がっていました。森林環境税総務省林野庁の主導による法案成立時、国会審議では税負担の痛税感を和らげる意図が露骨に透けて見え、結果として国民への丁寧な説明を欠いたまま課税が既成事実化された経緯があります。徴収自体は2024年度からですが、配分制度である「森林環境譲与税」はそれに先んじて2019年度から財政融資資金を活用して前倒し実施されており、制度設計の拙速さを物語っています。
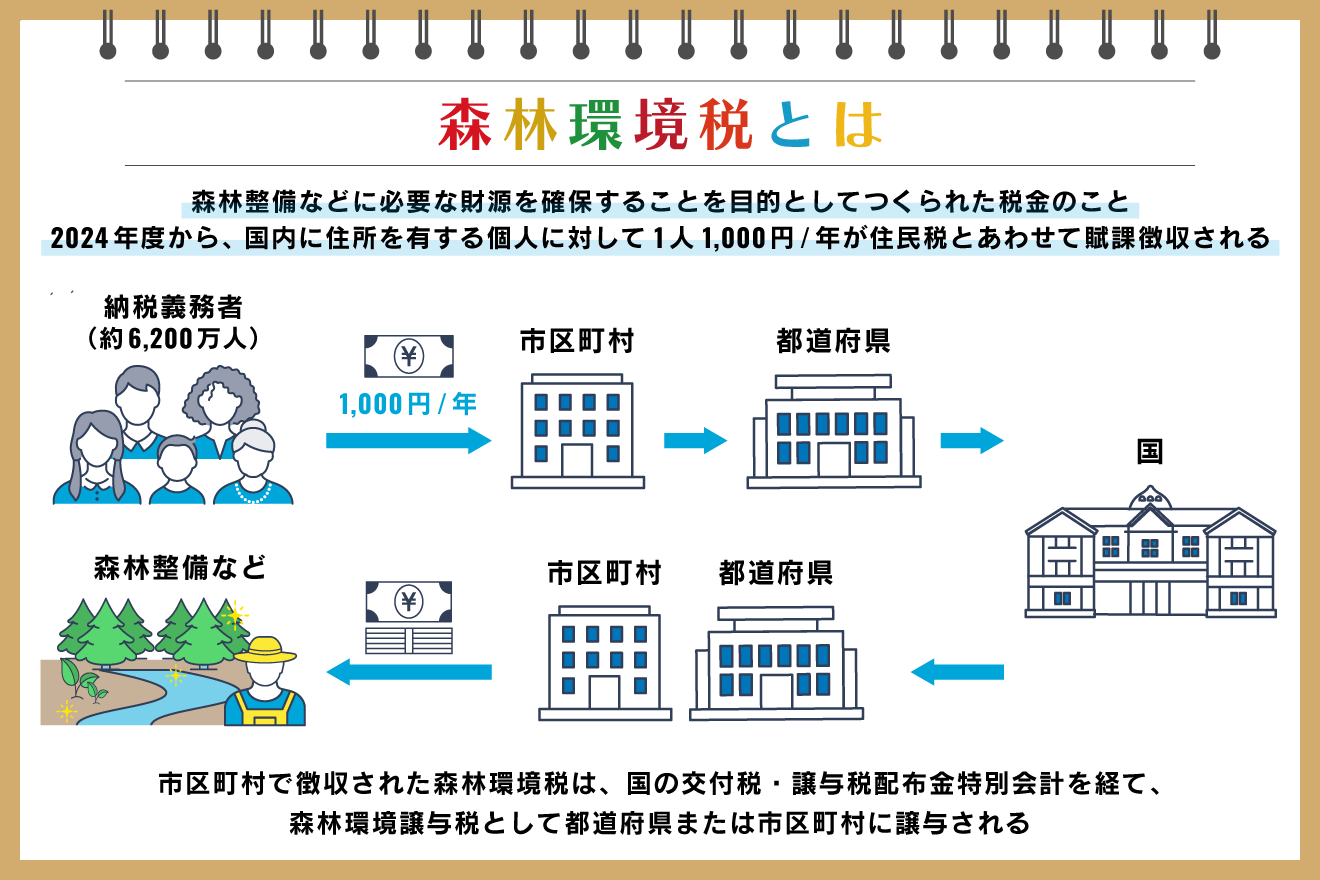
【数字で暴く】森林環境税の仕組みと自治体格差|データ比較表
国税として集められた森林環境税は国庫に入ったのち、客観的な基準に基づいて「森林環境譲与税」として全国すべての市町村および都道府県へ全額譲与されます。しかし、その配分基準と現場の実態には著しい歪みが存在します。制度の概要と現状の数値を整理した以下の客観データをご覧ください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 課税方式と税額 | 国税・年額1,000円(個人住民税均等割と併せて市区町村が徴収) | 旧・復興特別税(年額1,000円)と同額 | 実質負担増を感じさせない巧妙なスライド導入だが実質恒久増税 |
| 納税義務者数と総税収 | 約6,000万人/年間約600億円規模 | 国内住民税納税者のほぼ全数 | 広く薄く徴収するため総額は巨大、使い道の厳格監査が急務 |
| 譲与税配分基準 | 私有林人工林面積(55%)、林業就業者数(20%)、人口(25%)※基準見直し後 | 当初は私有林人工林面積50%、人口30%で傾斜配分 | 人口比率が高すぎたため大都市優遇の元凶に。是正傾向だが依然課題 |
| 自治体の未執行率(基金積立) | 交付額の約30〜40%が使われず基金等へ留保(一部都市部では80%超) | 通常目的税の未執行率は10%未満が標準 | 「配分されたが使い道がない都市」と「人手不足の山間部」で制度空洞化 |
森林環境税使い道の真相|大都市の木製ベンチと山間部の疲弊
この制度最大の構造的欠陥としてジャーナリズムが追及し続けているのが、森林環境税自治体配分問題と、それに伴う森林環境税使い道の真相です。本来、崩落の危険がある急傾斜地の手入れや間伐材の搬出路整備など、広大な人工林を抱える過疎地域にこそ潤沢な予算が投入されるべきであることは論を俟ちません。
ところが、総務省と林野庁が定めた配分算定式に「人口割合」が組み込まれていたため、森林面積がほぼゼロに等しい東京都の特別区や政令指定都市に毎年億単位の税金が自動配分される事態に陥りました。取材に応じたある都市部自治体の財政担当者は、当時の苦衷を次のように明かしています。
「国から降ってきた譲与税の使い道に頭を抱えました。林業振興をしようにも区内に人工林などありません。結局、区立学校の教室ドアを国産木材に取り替えたり、駅前広場に高額な木製ベンチを設置したり、親子向けの『木育イベント』を開催して予算を消化するのが精一杯でした。それでも全額は使い切れず、毎年度の大半を基金に積み立てて眠らせています」
一方、間伐急務の森林を抱える山間部の自治体では、深刻な林業従事者の高齢化と人手不足、さらには世代交代による森林境界の未確定問題が壁となり、配分された資金を現場へ投下し切れないジレンマに直面しています。税金を集める側と使う側のミスマッチが放置され、結果として「都市部では無理やりな予算消化、山間部では消化不良」という二重の停滞を招いているのが現場の偽らざる実態です。

「地方税と二重課税ではないか」噴出する批判とネットの反応
制度発足時から憲法学者や税法専門家、そして一般納税者の間で激しい議論を巻き起こしているのが、森林環境税二重課税批判です。国税としての森林環境税が導入される遥か以前から、高知県(2003年導入)を皮切りに、神奈川県の水源環境保全税、宮城県、長野県など、全国の30を超える道府県が条例に基づき「地方独自の森林環境税」を住民税に均等割上乗せで課してきました。
すでに都道府県へ年間500円〜1,000円前後の独自税を納めている地域住民からすれば、同じ「森林の保全」という目的のために、今度は国税としてさらに年1,000円が徴収されることになります。SNSやネット掲示板における森林環境税ネットの反応を定点観測すると、不満と憤りの声が如実に可視化されます。
「地方税で森林税を取られ、国税でも森林環境税を取られる。名前を変えた二重課税そのものだ」
「年間1000円だから文句が出ないとタカをくくっている。国民から自動的にお金を吸い上げる集金マシーンではないか」
「山林放置の元凶は木材自由化と国の林業政策の失敗なのに、なぜ一般市民の住民税にツケを回すのか」
総務省側は「都道府県の独自税は地方独自の施策財源であり、国の森林環境税は市町村主導の森林整備を支援するもので使途・主体が異なる」と形式論で説明していますが、同一の課税客体(個人住民)から同一の政策目的名目で徴収している実態に鑑みれば、納税者が「実質的な二重取り」と受け止めるのは極めて自然な反応といえます。
【実態検証】自分が課税対象か確認せよ|森林環境税非課税対象者の条件と盲点
原則として国内に住所を有する全個人が対象となる森林環境税年間1000円徴収ですが、法律上、明確に課税を免除される基準が定められています。ご自身や家族が森林環境税非課税対象者に該当するかどうかは、個人住民税の均等割が非課税になる要件と完全に連動しています。
具体的に非課税となる主な条件は以下の通りです。
- 生活保護法の規定による生活扶助を受けている方
- 障害者、未成年者、寡婦またはひとり親で、前年中の合計所得金額が135万円以下(給与収入換算で204万4,000円未満)の方
- 前年中の合計所得金額が自治体ごとの基準額以下の方(扶養親族の有無や地域区分[1級地〜3級地]により異なるが、単身者の場合は概ね所得45万円[給与収入100万円]以下が目安)
ここで見落としがちな盲点があります。パートやアルバイトで年間収入を「103万円の壁」以内に抑えている扶養内の配偶者や学生であっても、自治体によっては給与収入が100万円(所得45万円)を超えると住民税均等割の課税対象となる点です。均等割が課されるラインを1円でも超えると、所得税は非課税であっても住民税均等割とともに森林環境税1,000円が自動徴収されます。自身の前年所得と自治体の非課税限度額基準を照合しておくことが重要です。

【プロの結論】政策税制の構造的リスクと納税者が持つべき視点
一連の森林環境税をめぐる混乱と現場の歪みから、私たちが汲み取るべき構造的な教訓は極めて明白です。それは、「耳当たりの良い理念(環境・SDGs・カーボンニュートラル)を冠した目的税ほど、官僚機構の予算枠確保にすり替えられやすい」という政策税制の罠です。
一度創設された税金は、どれほど制度疲労や使途の矛盾が指摘されても、自然消滅することはまずありません。総務省と林野庁は配分比率の見直しに着手したものの、森林面積の少ない都市自治体が億単位の税金を手放すことは難しく、木製オフィス家具の購入など「名目上の木材利用」という形式的免罪符のなかで税金が消費され続けています。
この制度と向き合う際、納税者に推奨される健全な姿勢と、避けるべき無関心な思考パターンを明確に提示します。
【注視すべき健全な納税者の行動】
自分の居住する市区町村の公式ウェブサイトで「森林環境譲与税の使途公表」ページを検索・確認すること。地方自治法上、譲与税の使途は公表が義務付けられています。税金が適切に山林整備や防災に直結しているか、単なるお茶濁しのイベントや余剰基金として塩漬けされていないかを点検し、議会だより等を通じて監視の目を光らせることが実質的な抑止力となります。
【避けるべき無関心・思考停止の罠】
「たった年1,000円、月額80円程度だからどうでもいい」と見過ごすことです。1人1,000円の無関心が積み重なった結果が年間600億円の使途不透明な財源を生み、第二、第三の「理念先行・実質増税型」目的税の呼び水となるリスクを認識しなければなりません。
【森林環境税とは】に関するよくある質問(FAQ)
Q1:森林環境税はいつから徴収されていますか?
A1:国税としての森林環境税は、2024年度(令和6年度)の6月に課税される個人住民税から徴収が開始されました。先行して自治体に配分されていた森林環境譲与税は2019年度(令和元年度)から始まっていましたが、国民からの直接徴収は2024年度からです。
Q2:給与天引きのサラリーマンですが、何か手続きは必要ですか?
A2:個別の申告や納付手続きは一切不要です。毎月の給与から特別徴収されている住民税の中に自動的に合算(年額1,000円)されて天引きされています。自営業等の普通徴収の方も、送付される住民税納付書に上乗せされています。
Q3:住んでいる県で既に森林税を払っているのですが、二重課税ではありませんか?
A3:実質的には二重の負担となっています。全国30以上の道府県が独自の「地方森林税(条例による法定外目的税)」を均等割に上乗せして徴収していますが、それとは別に国税として森林環境税が徴収されます。法的には「国税」と「地方税」で課税権者が異なるため違法な二重課税ではないと処理されていますが、納税者目線での批判は根強く続いています。
Q4:集まった税金は具体的にどのように使われているのですか?
A4:本来は「森林の間伐や路網整備」「林業人材の育成」「国産木材の利用促進・普及啓発」に充てられます。各市町村および都道府県は、毎年度インターネット等でその使途を公表することが法律で義務付けられており、自治体のホームページで実績を確認できます。
まとめ:森林環境税詳細まとめと私たちが注視すべき今後の動向
年間1,000円という「広く浅い」徴収形態の裏で、巨額の税金が山間部と大都市の間でアンバランスに配分され続けている森林環境税。復興特別税の枠組みをスライドさせて導入された経緯や、地方自治体の独自税との二重課税問題、さらには都市部での使途不明瞭な予算消化など、制度が抱える課題は山積しています。
温室効果ガスの吸収源である豊かな森林を守り、深刻化する土砂災害から国土を守るという目的そのものは否定されるべきではありません。しかし、その大義名分が官僚機構の予算獲得や自治体の安易な予算消化の方便に使われてはならないのは当然です。私たちが納めた1,000円が本質的な森林保全に届いているのか、各自治体の使途公開を定期的に点検し、制度改革の議論を注視し続ける必要があります。 (出典: 森林 環境 税 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
