配偶者控除とは?超えると手取り減は嘘?2026年税制改正の壁を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:税制上の配偶者控除・配偶者特別控除の仕組みだけで「収入が増えたのに手取りが減る」逆転現象は生じない。
- 要点2:手取り急減の真の要因は税金ではなく「社会保険(厚生年金・健康保険)の加入要件」であり、両者を明確に切り分けて判断する必要がある。
- 要点3:2026年税制改正による基礎控除引き上げや社会保険の適用拡大動向を見据え、就労抑制から「世帯手取り最大化」への発想転換が求められている。
【基本構造】配偶者控除とは?配偶者特別控除との決定的な違いを徹底比較
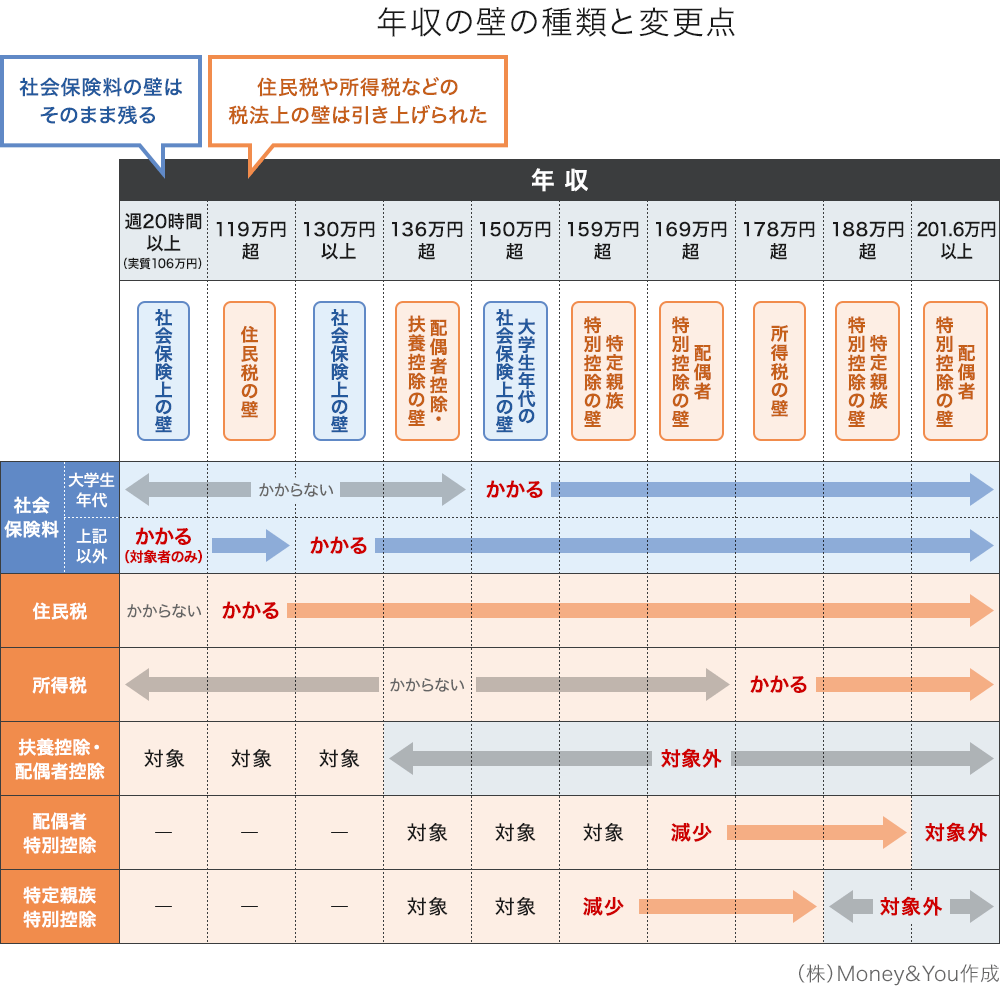
所得税法における配偶者控除とは、納税者に所得税法上の控除対象配偶者がいる場合、一定額の所得控除が受けられる制度です。一家の大黒柱が配偶者を養っている場合、世帯の担税力(税金を納める経済的能力)が低くなることを考慮し、税負担を軽減する目的で設計されました。 この制度の適用を受けるには、納税者本人と配偶者の双方に厳格な条件が課されます。まず納税者本人の要件として、本人の年収制限と所得要件が存在します。本人の合計所得金額が1,000万円(給与年収換算で1,195万円)を超えると控除はゼロになり、900万円(年収1,095万円)を超えると段階的に控除額が縮小する仕組みです。 一方、配偶者側の所得条件は長年「年収103万円以下」とされてきました。この枠を超えた場合の受け皿として機能するのが配偶者特別控除との違いです。配偶者特別控除は、配偶者の年収が103万円を超えても急激に控除を失わせず、緩やかに税負担を調整するために設けられました。年収150万円までは配偶者控除と同等の最大38万円の控除が維持され、その後は段階的に縮小しながら年収201万円上限のボーダーライン(正確には201万6,000円未満)まで適用が続きます。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配偶者控除 | 配偶者年収103万円以下 控除額:最大38万円(所得税) | 従来の「パート主婦」基本ライン | 税負担の軽減効果は大きいが、就労抑制を招く構造的要因 |
| 配偶者特別控除(満額) | 配偶者年収103万円超〜150万円以下 控除額:満額38万円 | 150万円の壁と適用条件の要点 | 150万円までは本人の税金に一切影響しない点が知られていない |
| 配偶者特別控除(逓減) | 年収150万円超〜201.6万円未満 控除額:36万円〜3万円へ段階縮小 | 年収201万円上限のボーダーライン | 急激な負担増を防ぐ滑らかな傾斜設計になっている |
| 社会保険の適用基準 | 週20時間以上・月収8.8万円(年収約106万円)または年収130万円 | 社会保険106万円・130万円の壁 | 手取りが急落する真の境界線。厚生年金加入メリットと要天秤 |
【噂の真相】「超えると手取りが減る」は本当か?103万円・150万円の壁の正体
インターネット上の掲示板やSNSでは、「103万円を超えて働くと夫の税金が高くなり、妻の手取りが減って大損する」という言説が後を絶ちません。しかし、税制の観点から言えば、この噂は完全に誤りです。 税金計算において、103万円の壁の仕組みは「配偶者自身の所得税が発生し始めるライン」を指します。103万円の内訳は、給与所得控除55万円と基礎控除48万円の合算です。これを超えたとしても、超えた金額(例えば年収105万円なら2万円)に対してのみ所得税率(最低税率5%)が課されるため、発生する所得税は年間わずか1,000円程度にすぎません。 さらに、世帯主の税負担に関しても、前述の通り150万円の壁と適用条件を満たしていれば、配偶者特別控除によって配偶者控除と全く同じ38万円の控除枠が適用されます。150万円を超えても控除額は段階的に数万円ずつ逓減する設計であるため、税負担の増加が稼いだ額を上回る逆転現象は制度上あり得ません。 では、なぜパート手取りが減る理由と真相として「手取りの逆転」が騒がれるのでしょうか。原因は税金ではなく、社会保険料の発生と民間企業の「家族手当」にあります。 社会保険においては、従業員数や労働時間要件を満たすと発生する「106万円」および全てのパート労働者に立ちはだかる「130万円」の境界線が存在します。扶養を外れて自身で厚生年金保険料や健康保険料を納めることになると、年収の約15%(年間約15万〜20万円規模)が一気に給与から天引きされます。この社会保険料負担によって一時的に可処分所得が落ち込む現象こそが、ネット上で「手取りが減る」と恐れられている実態です。また、配偶者が103万円を超えた瞬間に勤務先からの配偶者手当(月額1万〜2万円程度)を打ち切る企業が依然として存在することも、損失感を増幅させています。【実態検証】利用者の生の声と現場目線で見えた「年収調整」のリアル
年末が近づく10月から12月にかけて、スーパーや飲食店、物流倉庫などの現場ではシフトの深刻な穴埋め問題が発生します。これは現場で働くパート従業員が一斉に就労調整に入ることが直接の原因です。 大手流通チェーンの店舗責任者は、取材に対して次のように現場の疲弊を明かしています。 「11月中旬を過ぎると、優秀なベテランパートさんほど『今月はあと15時間しか入れません』と申し出てきます。人手不足の繁忙期に現場が回らなくなるため時給を上げたいのが本音ですが、時給を上げるとかえって働ける時間が短くなってしまう。制度の枠組みに現場全体が縛り付けられている状態です」 当事者であるパート労働者の苦悩も深刻です。ファイナンシャルプランナーへの家計相談現場では、知恵袋やコミュニティサイトでも散見される切実な声が寄せられています。 「働けば働くほど世帯全体の生活が楽になるはずなのに、106万円や130万円を少し超えただけで月々の手取りが1万5千円以上減ると周りから脅されます。将来の年金が増えると言われても、明日の教育費や食費を削られる恐怖の方が勝ってしまう」(40代・2児の母) さらに見落とされがちなのが、住民税非課税限度額との関係です。所得税は103万円からですが、住民税の均等割は自治体によって年収約100万円(給与所得控除55万円+各自治体の非課税限度額35万〜45万円)を超えると課税されます。「税金がゼロだと思っていたのに数千円の納税通知書が届いてパニックになった」という相談も現場では頻発しています。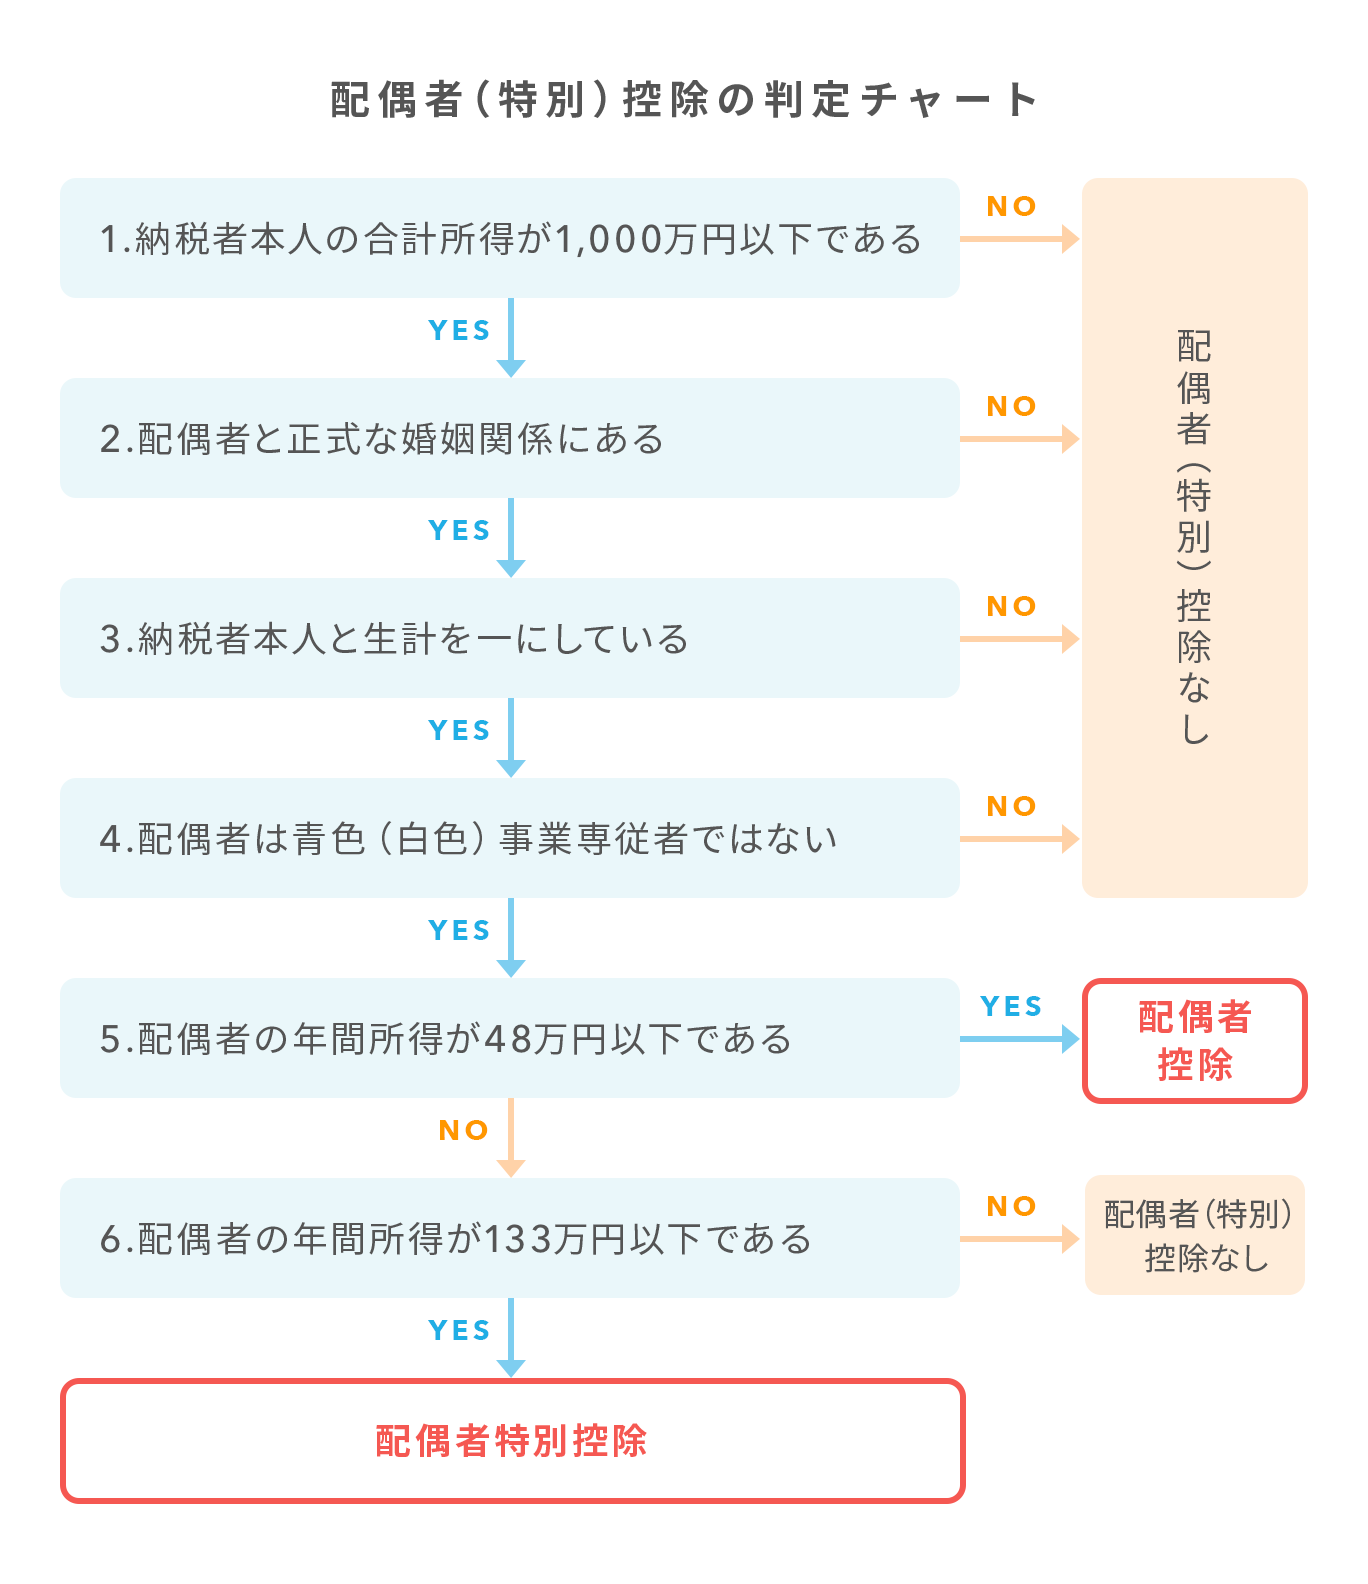
【制度変更】2026年最新税制改正動向と基礎控除引き上げがもたらす影響
昭和から平成にかけて定着した「夫が外で働き、妻が家事と扶養内パートを担う」という前提構造は、共働き世帯が多数派となった現代において完全に制度疲労を起こしています。こうした背景から、現在進行形で激しい議論が交わされているのが2026年最新税制改正動向です。 政界を揺るがした基礎控除引き上げの最新ニュースは、長年据え置かれてきた103万円の枠組みをインフレ率や最低賃金の上昇に合わせて引き上げる契機となりました。学生アルバイトやパート労働者の労働供給制約を打破するため、基礎控除や給与所得控除の改定が進められており、手取り増を期待する労働者からの注目は極めて高い水準にあります。 同時に、厚生労働省主導で進むのが社会保険106万円・130万円の壁の抜本的見直しです。企業規模要件(従業員51人以上など)を段階的に撤廃し、週労働時間20時間以上の短時間労働者全員を厚生年金・健康保険の被保険者とする方向で法整備が進んでいます。 この改革により、「扶養内に留まるための就労抑制」という選択肢そのものが物理的に狭まりつつあります。制度の狭間で悩む時代から、保険料を負担しつつ社会保障のセーフティネットを手厚くする方向へと、国全体の舵が切られている事実は見逃せません。【実務ガイド】年末調整の書き方と申告書・確定申告での控除申請方法
配偶者控除および配偶者特別控除の恩恵を受けるためには、勤務先での正確な手続きが不可欠です。毎年11月頃に勤務先から配布される「給与所得者の配偶者控除等申告書」の処理において、記載ミスや認識不足によるトラブルが後を絶ちません。 控除申告の成否を分けるポイントは、以下の手順に集約されます。 まず、年末調整の書き方と申告書における最大の難所は「配偶者の所得の見積もり計算」です。申告書には当年の12月31日時点における年収の見込み額を記入しなければなりません。この際、非課税となる通勤交通費は年収計算から完全に除外します。給与明細の総支給額から交通費を引き、残りの支給額をベースに年間収入を見積もります。 次に、本人の所得要件と配偶者の所得要件をクロス集計する区分判定を行います。申告書裏面の計算式に従い、給与所得控除を差し引いた「合計所得金額」を算出し、自分が控除額一覧のどのマトリクスに該当するかを特定します。 もしパート先が2か所以上ある場合や、年の途中で副業収入が発生した場合は注意を要します。メインの勤務先だけでは合算年収を正確に把握できないため、年末調整ではなく年明けの確定申告での控除申請方法を選択する方が安全です。確定申告書第一表の「配偶者(特別)控除」欄に必要事項を転記し、源泉徴収票を添付して税務署へ電子申告(e-Tax)を行うことで、払いすぎた所得税の還付をスムーズに受けられます。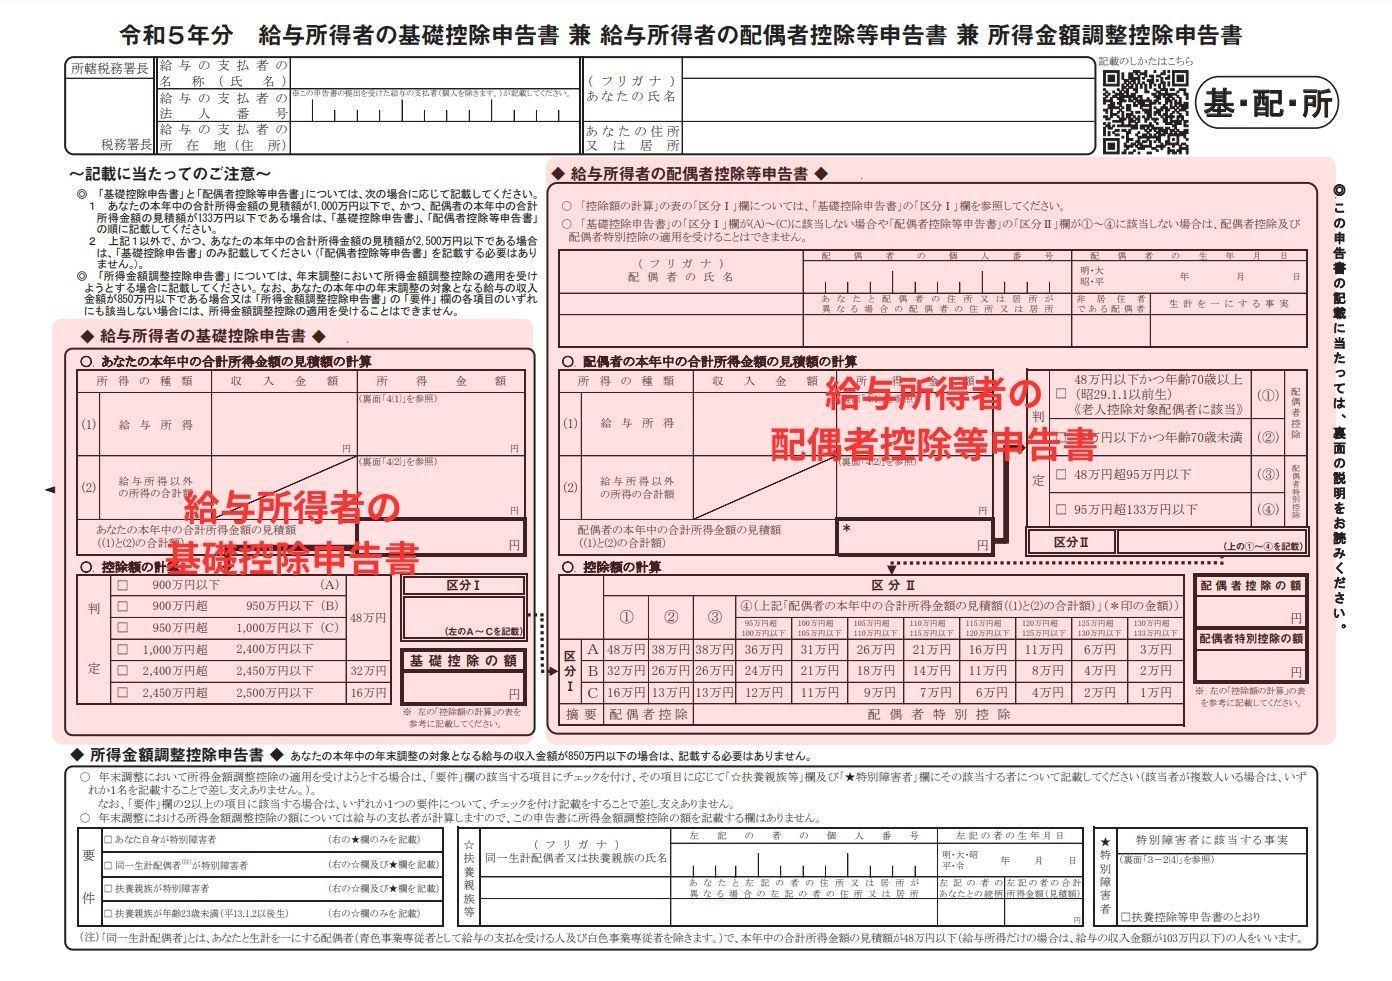
【プロの結論】共働き世帯の損得シミュレーションと後悔しない働き方の判断基準
世帯年収を最大化し、長期的な生活防衛を実現するために、各家庭はどのような判断軸を持つべきでしょうか。年収帯ごとの手取り推移を可視化した上で、家族経済学の観点から最適解を導き出します。共働き世帯の損得シミュレーション
配偶者がパートタイムで働く場合、年収ごとの世帯手取り(配偶者自身の手取り+夫の税負担軽減効果)は以下のような軌道を描きます。 * 年収103万円:税金・社会保険料ともにかからず、103万円がほぼそのまま手取りとなる。 * 年収130万円:社会保険料(健康保険・厚生年金)が年間約20万円発生。手取りは約108万〜110万円へと落ち込み、103万円で働いた場合と実質的な手取りが逆転・膠着する。 * 年収150万円:社会保険料を引かれても手取りは約125万円となり、103万円の壁を完全に脱出する。 * 年収170万円以上:手取りは約140万円を超え、働いた時間に見合う確実な資産形成期に入る。 このシミュレーションが示す通り、社会保険の壁に直面した際、手取りの落ち込みを乗り越えるためのブレークイーブンポイントは概ね「年収150万〜160万円」のラインにあります。家族社会学から見る「被扶養」の心理的リスク
専門家の知見から指摘しなければならないのは、税制上の優遇措置に執着するあまり「経済的自立の機会」を逃すリスクです。高度経済成長期に作られた配偶者控除は、専業主婦家庭を保護する機能を持っていた反面、現代においては配偶者(多くは女性)のキャリア形成や自立的な収入確保を阻害する「心理的トラップ」として作用してきました。 夫婦関係において一方が完全に経済的生殺与奪の権を握る構造は、対等なパートナーシップの形成を難しくし、家庭内モラハラや離婚時の困窮、配偶者の病気・死亡時における困窮リスクを跳ね上げます。目先の数万円の税控除を守るために年収を低く抑え続ける行為は、自らの将来の年金受給権を放棄しているに等しい側面を持っています。おすすめできる人・慎重になるべき人の判断基準
以上のファクトを踏まえ、配偶者控除の枠内に留まるべきか、突き抜けて働くべきかの明確な判断基準を提示します。 【配偶者控除の枠内(103万円以内)に留まることが向いている人】 * 未就学児の育児や家族の介護など、物理的に週20時間以上の労働時間を確保することが困難な人 * 配偶者の勤務先から月額数万円規模の手厚い「家族手当」が支給されており、その支給基準が年収103万円に厳格設定されている人 * 現段階での優先順位がキャリアや収入増よりも、家庭内時間の確保や健康管理に完全に特化している人 【控除の壁を気にせず突き抜けて働くべき人(慎重に枠組みを外すべき人)】 * 週25時間以上の勤務が可能であり、年収160万円以上を目指せる労働環境にある人 * 厚生年金に自ら加入し、将来受け取る老齢厚生年金を増やして老後破産リスクを下げたい人 * 病気や出産による休業時に手当金(傷病手当金・出産手当金)が出る公的社会保険のセーフティネットを手に入れたい人 * 将来的な正社員登用やキャリアアップを視野に入れ、スキルと職務経歴を途切れさせたくない人【配偶者控除とは】に関するよくある質問(FAQ)
Q1:妻がパートで年収103万円を超えた場合、夫の税金は翌月からすぐに高くなりますか?
A1:いいえ、すぐに高くなることはありません。年収150万円までは「配偶者特別控除」が満額(38万円)適用されるため、夫の所得税・住民税の負担額は103万円以下の時と一切変わりません。また、税金は1年単位(1月〜12月)で計算されるため、月の途中で超えたとしても即座に給与から天引きされるわけではありません。
Q2:社会保険の「106万円の壁」を超えて自分で社会保険に入ると、手取りはどのくらい減りますか?
A2:勤務先の条件によって異なりますが、年収約106万円で厚生年金と健康保険に加入した場合、年間で約15万〜16万円(月額約1.3万円)の保険料が天引きされます。そのため、年収105万円のときよりも手取りが一時的に減少し、実質的な手取りは約90万円程度になります。このマイナスを解消して手取りを増やすには、年収約125万〜130万円以上まで労働時間を延ばす必要があります。
Q3:年末調整で配偶者の年収見込み額を少なく申告してしまい、後からオーバーしたことが発覚したらどうなりますか?
A3:勤務先が翌年1月頃に行う年末調整の再計算(再年調)で差額を精算するか、納税者本人が翌年3月15日までに確定申告を行って修正申告をします。修正によって追加の税金を納めることになりますが、意図的な隠蔽でない限り重加算税などの重いペナルティが課されることはありません。ただし、過少申告を放置して税務署から指摘された場合、延滞税が加算される可能性があるため速やかな修正が必要です。 (出典: 配偶 者 控除 と は(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
「配偶者控除の枠を超えると損をする」という言説は、税制のグラデーション構造を正しく理解していないことから生じる典型的な誤解です。税制上の配偶者控除および配偶者特別控除は、年収201.6万円未満まで急激な負担増が生じないよう綿密に保護されています。 真に警戒すべきは税金ではなく、手取りを急減させる社会保険の加入基準と、勤務先の配偶者手当の支給要件です。目先の可処分所得だけにとらわれ、シフトを減らして働き控えを続けることは、中長期的に見れば自身のキャリア形成や将来の年金受給額を大きく損なう結果になりかねません。 2026年以降の税制改正や社会保険の適用拡大の流れは、明らかに「全員参加型社会」へのシフトを促しています。根拠のない噂に惑わされることなく、自身の健康状態や家族のライフステージ、そして将来の資産形成を見据え、世帯全体の手取りと幸福度を最大化する選択を行うことが肝要です。
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
