【完全図解】期待値の求め方とは?宝くじ・ガチャで損しない計算公式を徹底解説
テストを目前に控えた高校生から、資産運用の判断やスマートフォンゲームの課金に頭を抱えるビジネスパーソンまで、誰もが一度は直面するのが「期待値(Expected Value)」という概念です。「公式の記号を見ただけで苦手意識が湧く」「学校で計算方法は習ったけれど、実生活でどう役立つのかイメージが湧かない」という戸惑いの声は、教育現場やSNSのコミュニティでも頻繁に見受けられます。
期待値の本質を一言で言い表すなら、「ある試行を何度も繰り返したときに、1回あたり平均して得られるリターンの予測値」に他なりません。数式の暗記に頼るのではなく、「なぜこの掛け算と足し算を行うのか」という根本的な仕組みさえ腑に落ちれば、サイコロやコインの確率問題はもちろん、宝くじの還元率や投資判断のリスク管理に至るまで、数字の背後にあるリアリティが鮮明に見えてきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:期待値の基本は「(取りうる値)×(その値が出る確率)」の総和であり、無限回の試行で収束する客観的な加重平均値を示す。
- 要点2:サイコロの期待値「3.5」や宝くじの還元率「約46%」のように、数式を可視化することで損得の分岐点が客観的なデータとして浮き彫りになる。
- 要点3:期待値の線形性や分散・標準偏差をセットで把握すれば、ソシャゲのガチャ確率や資産運用のリスクコントロールで感情に惑わされない判断が可能になる。
【基本公式】期待値の求め方が一瞬でわかる!なぜ「値×確率」を足すのか徹底図解
期待値の計算方法で最初につまずきやすいのが、公式として提示される数式の見慣れない記号群です。まずは難解な数式を日常の感覚へと引き戻し、計算手順を段階的に整理していきます。
高校数学Aで学習する基本的な期待値の公式は、以下の通りに定義されます。
期待値の基本公式:
確率変数 $X$ が取りうる値を $x_1, x_2, \dots, x_n$ とし、それぞれの値を取る確率を $p_1, p_2, \dots, p_n$ とするとき、期待値 $E(X)$ は次の式で求められます。
$E(X) = x_1 p_1 + x_2 p_2 + \dots + x_n p_n = \sum_{k=1}^{n} x_k p_k$
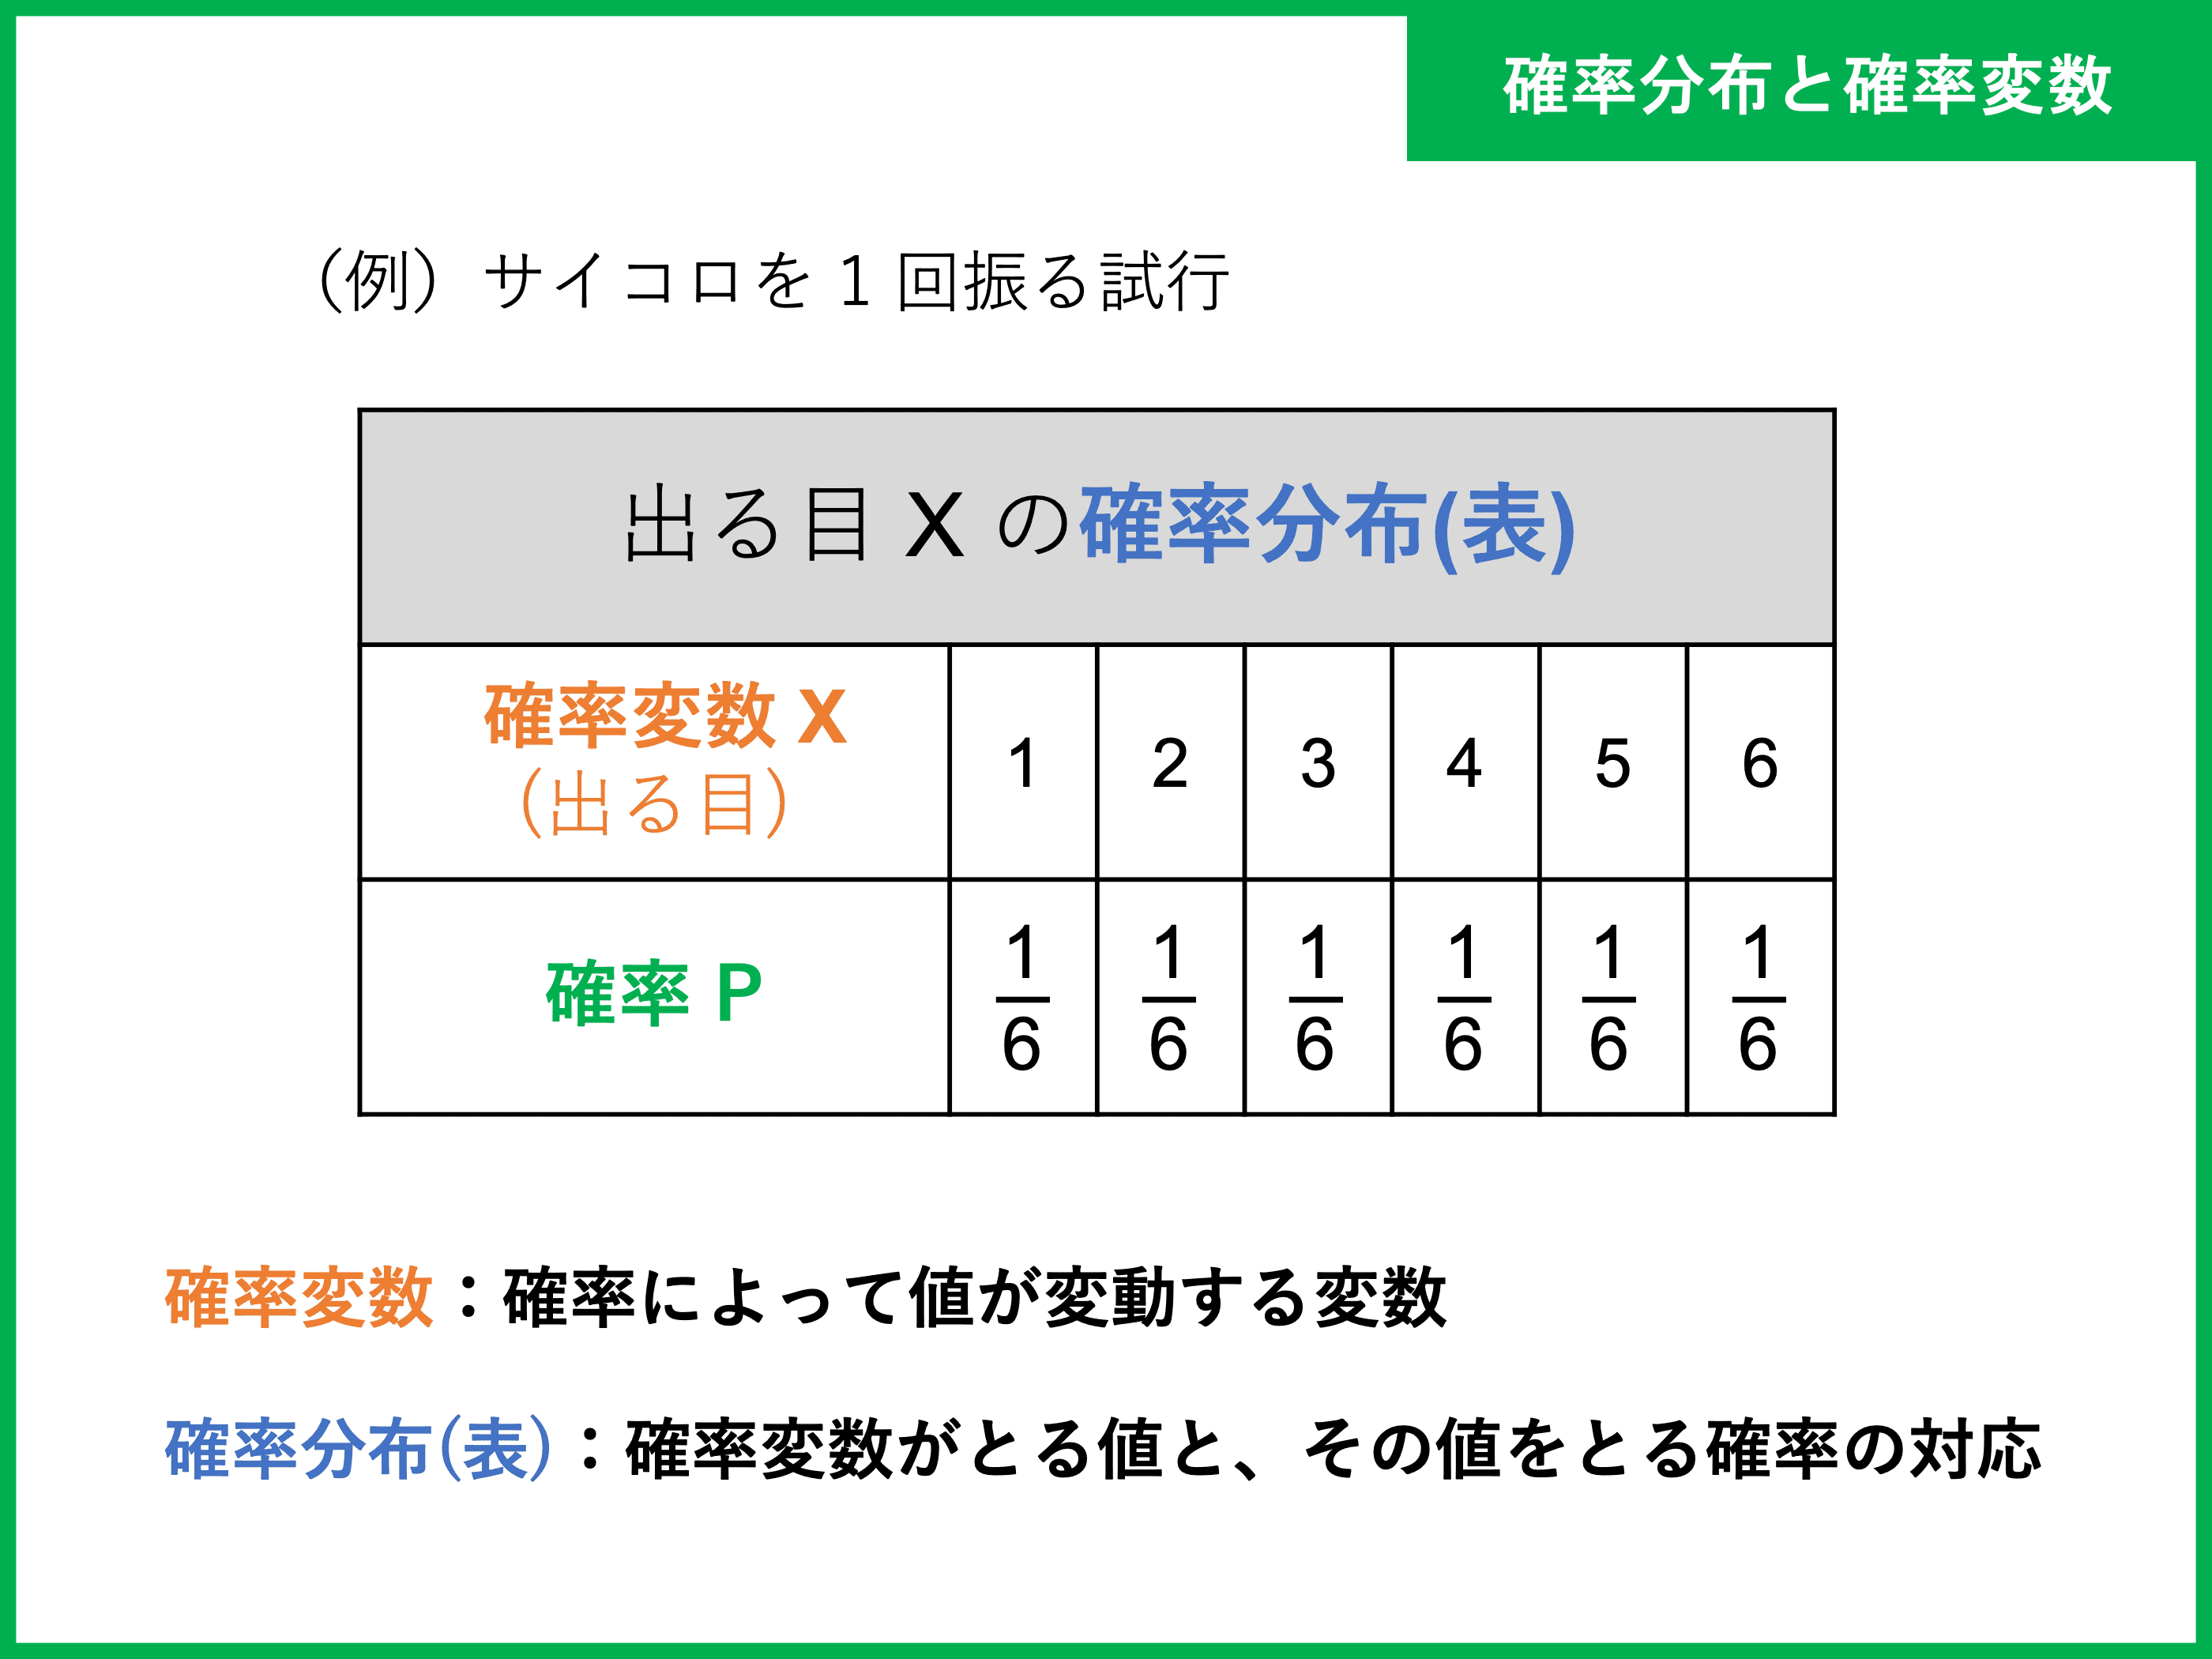
ここで登場する確率変数と確率分布という専門用語は、決して難しい概念ではありません。「サイコロを振って出る目」や「くじを引いて当たる賞金額」のように、偶然によって値が決まる変数を確率変数と呼び、それぞれの値に対応する確率の全体的な対応関係を確率分布と呼びます。サイコロの目のように値が飛び飛びで数えられるケースは離散型確率変数に分類されます。
では、なぜ「値に確率を掛けて、それらを全部足す」という手順を踏むのでしょうか。大手進学指導機関の学習相談データでも、「普通の平均計算(算術平均)と何が違うのか」という質問が毎年上位に挙がります。
答えは明快で、期待値とは「確率という重みを反映させた平均(加重平均)」だからです。すべての事象が同じ割合で起きるならば単純に足して割るだけで済みますが、現実の事象は「起きやすい値」と「めったに起きない値」に分かれます。起きやすさの比率(確率)をあらかじめ掛け合わせて足し上げることで、試行回数を重ねたときに落ち着く真の平均値が導き出される仕組みです。
定期試験や実務の現場でミスを防ぐ最短ルートは、「値」「確率」「値×確率」を並べた対応表(確率分布表)を最初に作成することです。この3ステップを機械的に整えるだけで、計算ミスは劇的に減少します。
サイコロ・コイン・宝くじで即理解|高校数学Aから日常事例で学ぶ計算手順
抽象的な理論を定着させるために、身近な具体例を通して実際の計算フローを確認します。
1. 最も基本的な「サイコロの期待値」
歪みのない6面体のサイコロを1回振るとき、出る目の期待値を計算します。取りうる値は1から6までの6通りで、それぞれの目が出る確率は均等に $\frac{1}{6}$ です。
$E(X) = 1 \times \frac{1}{6} + 2 \times \frac{1}{6} + 3 \times \frac{1}{6} + 4 \times \frac{1}{6} + 5 \times \frac{1}{6} + 6 \times \frac{1}{6}$
$= \frac{1 + 2 + 3 + 4 + 5 + 6}{6} = \frac{21}{6} = 3.5$
サイコロの表面に「3.5」という目は存在しません。しかし、何百回、何万回と振り続ければ、出た目の総合計を出た回数で割った数値は限りなく3.5に近づいていきます。これこそが期待値の指し示す物理的な意味です。
2. コイン3枚投げの表が出る枚数
次に、表裏が出る確率がそれぞれ $\frac{1}{2}$ の硬貨を3枚同時に投げる試行を考えます。表が出る枚数 $X$ は0枚、1枚、2枚、3枚のいずれかです。
- 0枚出る確率: $\frac{1}{8}$ (裏・裏・裏)
- 1枚出る確率: $\frac{3}{8}$ (表・裏・裏の組み合わせが3通り)
- 2枚出る確率: $\frac{3}{8}$ (表・表・裏の組み合わせが3通り)
- 3枚出る確率: $\frac{1}{8}$ (表・表・表)
$E(X) = 0 \times \frac{1}{8} + 1 \times \frac{3}{8} + 2 \times \frac{3}{8} + 3 \times \frac{1}{8} = \frac{0 + 3 + 6 + 3}{8} = \frac{12}{8} = 1.5$(枚)
3枚のコインを投げれば、平均して1.5枚の表が期待できるという結果が導かれます。
3. 年末ジャンボ宝くじの期待値と冷酷な現実
日常の中で最も強烈に期待値の威力を実感できるのが、公営くじのケースです。総務省の管轄下で発行されるジャンボ宝くじの当選金体系を基に、1枚(300円)あたりの期待値を試算すると、極めてシビアな数字が浮かび上がります。
1ユニット(2,000万枚・60億円分)あたりの賞金総額を配分率から逆算すると、1枚購入したときの宝くじの期待値はおよそ140円〜149円前後にとどまります。これを還元率(ペイアウト率)に換算すると約46%〜49%です。300円を支払った瞬間に、数学的な平均価値としては約150円の損失が確定している状態を意味します。
【データ比較】日常のギャンブル・投資・ガチャの期待値と還元率一覧
社会に存在するさまざまなランダム事象や金融商品を「期待値と還元率」という同一の物差しで計測すると、各制度がどのような設計思想で作られているかが一目瞭然になります。公式統計および各業界の公表数値を集約した比較表が以下となります。
| 項目・対象ジャンル | 還元率(控除率)・期待値の目安 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 宝くじ(ジャンボ各種) | 還元率:約46%〜48% (1枚300円に対し期待値約140円) | 当せん金付証票法により上限50%未満に法定規制 | 地方自治体の収益金確保が主目的。資産形成の手段としては最も効率が悪い。 |
| 公営競技(競馬・競輪・競艇) | 還元率:約70%〜75% (控除率:約25%〜30%) | 各競技の根拠法に基づき券種ごとに控除率が設定 | 宝くじより高いものの、回数を重ねるほど大数の法則により元本は確実に目減りする。 |
| パチンコ・パチスロ | 還元率:約80%〜85% (ホール営業方針・設定により変動) | 風営適正化法の枠組み内でホールが割数を調整 | 回転数や機械割の把握により一時的に期待値をプラスにできる局面があるが、長期的には店舗側の利幅に収束。 |
| ソシャゲガチャ(単発) | 最高レア確率:1%〜3% (天井到達時の期待コスト:数万円) | JOGAガイドライン準拠、提供割合の明記が定着 | 金銭的還元率は実質0%(デジタルデータ所有権のみ)。純粋な消費行動として予算管理が必須。 |
| インデックス投資(全世界株式など) | 年平均期待リターン:+4%〜+7%前後 (実質還元率100%超の構造) | 過去数十年〜百年の世界経済成長の実績データ | 資本主義経済の拡大に伴い、期待値が恒常的にプラスとなる数少ない資産運用手法。 |

【実態検証】「ガチャで100回引いても出ない」はなぜ起きる?現場の落とし穴
デジタルエンターテインメントの現場において、コミュニティを最も騒がせるのが「提供割合1%のガチャを100回引いたのに当たらないのは設定操作ではないか」という悲鳴です。知恵袋やSNSのゲーム関連スレッドでは、こうした確率への誤認が日常茶飯事となっています。
ここにガチャの期待値計算における最大の盲点が存在します。
排出率1%のアイテムを100回引いたとき、得られる当たりの個数の期待値はたしかに「$100 \times 0.01 = 1$個」です。しかし、これは「1回以上当たる確率が100%になる」ことと全く同義ではありません。
100回連続で外れる確率は、外れ確率99%(0.99)を100乗することで求められます。
100連ガチャで少なくとも1回当たる確率:
$1 - (0.99)^{100} = 1 - 0.3660... \fallingdotseq 0.634$ (約63.4%)
現実の数字を直視すると、排出率1%のガチャを100回引いても、約36.6%(およそ3人に1人以上)は1回も当たらずに爆死する計算になります。「期待値が1だから当たるはずだ」と思い込む心理は、ギャンブラーの誤謬(ごびゅう)と呼ばれる認知の歪みです。過去の試行結果が独立した確率に影響を与えることは一切ありません。
ゲームメーカー各社が近年導入している「天井機能(一定回数引けば目当てのキャラと交換できる救済システム)」は、この強烈なブレ幅を人為的にカットし、ユーザー側の分散を抑え込むための数学的リスクヘッジとして機能しています。
一般に知られていない盲点とネットの誤解|期待値だけでは破産するリスク
ウェブ上の解説記事では「期待値がプラスの選択肢を取り続ければ勝てる」という単純論が語られがちですが、これには重大な危険が潜んでいます。期待値単体では測りきれない、数学的・統計学的な落とし穴を検証します。
1. 計算を激変させる「期待値の線形性」の威力
高校数学の応用問題やデータサイエンスで強力な武器となるのが期待値の線形性です。2つの確率変数 $X$ と $Y$ に対し、定数 $a, b$ があるとき、以下の関係が成り立ちます。
$E(aX + bY) = aE(X) + bE(Y)$
この定理の驚くべき点は、$X$ と $Y$ が互いに独立でなくても(どんな相関関係があっても)常に成立する点です。サイコロを2個同時に投げて出る目の合計の期待値を求める際、36通りの確率分布表をわざわざ作らなくても、「サイコロ1個の期待値(3.5)」を2倍して「$3.5 + 3.5 = 7$」と即座に答えを出せるのは、この線形性のおかげです。
2. 期待値がプラスでも全財産を失う「破産の理論」
「期待値がプラスなら全力で投資してよい」という判断は、資金管理の観点から致命的な破綻を招きます。例えば、「コインを投げて表が出たら賭け金が2.2倍、裏が出たら全額没収」というゲームを考えます。期待値は $0.5 \times 2.2 + 0.5 \times 0 = 1.1$ 倍であり、期待値は明らかにプラス(+10%)です。
しかし、このゲームに毎回全財産を賭け続ければ、たった1回の裏が出た瞬間に破産し、再起不能になります。数学者のウィリアム・フェラーが論じた破産確率の理論や、情報理論から生まれた「ケリー基準(破産を避けつつ資産増加速度を最大化する賭け金比率の公式)」が教える通り、一度の試行で再起不能になるリスクがある局面では、期待値のプラス・マイナスよりも資金の保全が最優先されるべきです。
3. ブレ幅を測る「分散と標準偏差の求め方」
期待値とセットで必ず把握しなければならないのが、データの散らばり具合を示す分散と標準偏差の求め方です。
- 分散 $V(X)$ の求め方: 「(偏差の2乗)の平均値」または公式 $V(X) = E(X^2) - \{E(X)\}^2$ で計算
- 標準偏差 $\sigma(X)$ の求め方: 分散の正の平方根 $\sigma(X) = \sqrt{V(X)}$
期待値が同じ「100万円」の投資先であっても、標準偏差が小さく安定して95万〜105万円に収まる商品と、標準偏差が極めて大きく「0円になるか200万円になるか」という極端な商品では、リスクの質が全く異なります。リスクを数値化する分散の視点を欠いた期待値の議論は、片手落ちと言わざるを得ません。
さらに高度な金融工学や統計力学では、時間が連続的に推移する株価変動などを扱うため、積分を用いた連続型確率変数の期待値($E(X) = \int_{-\infty}^{\infty} x f(x) dx$)が基盤理論として活用されます。

【プロの結論】行動経済学から読み解く「期待値通りに動けない人間の心理」と活用法
ノーベル経済学賞を受賞したダニエル・カーネマンとエイモス・トベルスキーが提唱した「プロスペクト理論」は、なぜ人間が期待値通りに合理的な判断を下せないのかを克明に解明しました。
人間には「利益を得られる局面ではリスクを極端に回避し、損失を被る局面ではリスクを冒してでも全額取り返そうとする(損失回避性)」という生得的なバイアスが備わっています。
- 「確実に10万円もらえる選択」と「50%の確率で20万円もらえる選択(期待値は同じ10万円)」では、前者を好む。
- 「確実に10万円取られる選択」と「50%の確率で20万円取られるが、50%で免除される選択」では、後者のギャンブルにすがりつく。
期待値の概念を実生活で有効活用するためには、こうした人間固有の脳のバグを自覚し、客観的な判断基準を確立することが不可欠です。
期待値を活用すべき人・過信してはいけない人の判断基準
【期待値を積極的に活用すべき人・場面】
- 数千回・数万回の反復試行ができる領域:インデックス投資による積立運用、Eコマースの広告運用(A/Bテスト)、ポーカーや将棋などの長期的な戦術改善。試行回数が担保できる世界では、大数の法則により結果は必ず期待値へと収束します。
- 感情に流されずトレードルールを自動化できる人:あらかじめ期待値と最大ドローダウン(許容損失)を定義し、機械的に判断を下せる環境を持つ人。
【期待値を過信・誤用してはいけない人・場面】
- 「1回限りの人生の重大局面」に挑む人:企業の存亡をかけた資金調達、生命に関わる医療手術の選択など、失敗した際に「試行回数を重ねて平均を取る」ことが物理的に不可能な状況。ここでは期待値の大小ではなく、最悪のシナリオ(破滅的事象)を回避することが最優先されます。
- 短期的な負けを取り返そうと熱くなりやすい人:短期的な下振れに耐えられず、確率の収束を待つ前に資金を溶かしてしまうタイプは、期待値の計算よりも先に損失許容額の上限設定(損切り)を徹底すべきです。
【期待値の求め方】に関するよくある質問(FAQ)
Q1:高校数学の「数学A」と「数学B」「数学C」で扱う期待値にはどんな違いがありますか?
A1:現行の高等学校学習指導要領において、高校数学Aでは基礎的な確率と「期待値」の概念・計算方法を学びます。一方、数学Bの「統計的な推測」では、離散型確率変数だけでなく正規分布などの連続型確率変数を扱い、標本平均の期待値や母集団の推定・仮説検定へと応用範囲を広げます。基礎となる「値×確率」の原理原則はどの学年でも共通です。
Q2:宝くじや公営競技のように期待値がマイナス(還元率100%未満)のゲームは、絶対に手を出すべきではないのですか?
A2:純粋な資産形成や投資の視点からは「一切手を出すべきではない」というのが客観的事実です。ただし、映画館で入場料を払って楽しむのと同様に、「一時的な高揚感やワクワクする体験を得るための娯楽費・消費」と割り切って少額で遊ぶのであれば、個人の主観的効用としては肯定されます。問題なのは「お金を増やす手段」と誤認してのめり込むことです。
Q3:期待値の求め方で「平均」と「期待値」が混同されやすいのはなぜですか?
A3:過去の確定したデータ(実績値)から算出するのが「算術平均」であり、未来に起こりうる結果を確率によって加重平均した予測値が「期待値」だからです。過去のテストの平均点は確定した数字ですが、「次に受けるテストの期待値」は今後の得点確率を掛け合わせて求める未来の指標となります。この時系列の違いを意識すると混同を防げます。
まとめ:数字のブレに惑わされず合理的な選択を手に入れるために
期待値の求め方とは、単に学校の試験で正解を導き出すための公式ではなく、不確実性に満ちた現実世界で羅針盤となる「思考のツール」です。
「値に確率を掛けて合算する」という基本原則を土台に据え、期待値の線形性や分散といった付随する概念を正しく理解すれば、日常の些細なギャンブルの罠から、将来を見据えた投資とリスク管理に至るまで、感情的なバイアスに惑わされずに合理的な選択肢を見極められるようになります。数字の背後にある構造を見つめ直し、冷静な意思決定の武器として役立ててください。 (出典: 期待 値 の 求め 方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
