住職の年収1000万は本当?「お寺は儲かる」噂の真相と驚きの懐事情
「お寺の住職は高級外車に乗り、税金も払わず年収1000万円以上稼いでいる」――世間ではまことしやかに語られるこのイメージですが、実態はどうなのでしょうか。冠婚葬祭の簡素化や墓じまい、過疎化に伴う檀家離れが加速する中、寺院を取り巻く経営環境は激変しています。
メディアで目にする華やかな大寺院の姿と、日々の維持費に苦心する地方寺院の現実には、想像を絶する隔たりが存在します。宗教法人にまつわる税制の仕組みから、住職個人のリアルな給料事情、兼業の実態に至るまで、知られざる懐事情の深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:住職で年収1000万円を超えるのは観光名所や都心大規模霊園を抱える上位数%の一握りに過ぎない
- 要点2:宗教法人自体のお布施は非課税だが、住職個人が受け取る給与(役員報酬)には一般人と同じく所得税・住民税が課税される
- 要点3:全国約7万7000箇所の寺院の多くは年収300万円前後以下であり、地方では教員や公務員などを兼業しなければ生活が成り立たない二極化が進む
【噂の真相】住職の年収1000万円超えは本当?「お寺は儲かる」の虚と実
結論から言えば、住職で年収1000万円を超える人物は実在しますが、それは寺院全体のわずか数%程度という極めて限定的な層に限られます。多くの人が抱く「お寺=大儲け」というイメージは、京都や奈良の有名観光寺院や、都心部で広大な墓地・ビル賃貸を運営する一部のメガ寺院が作り出した先入観に過ぎません。
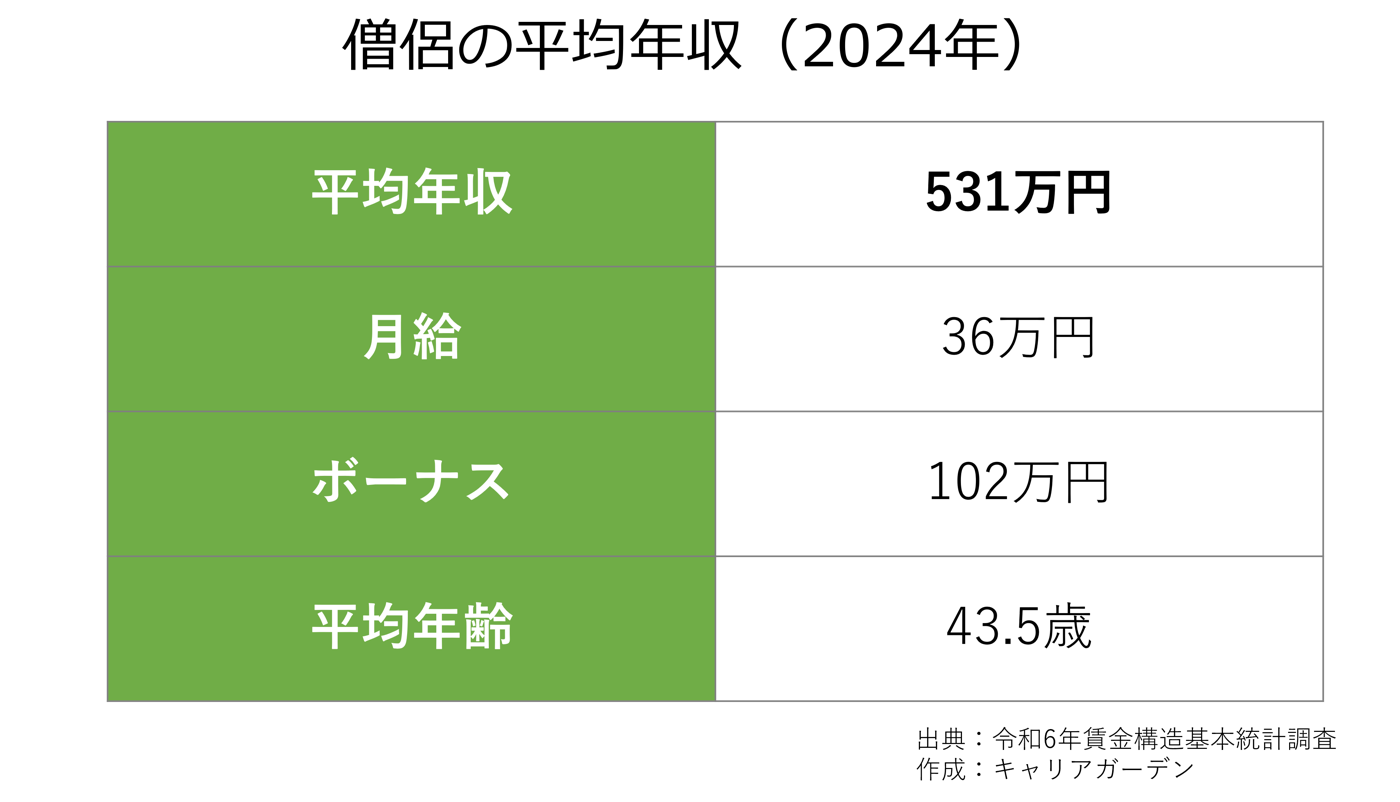
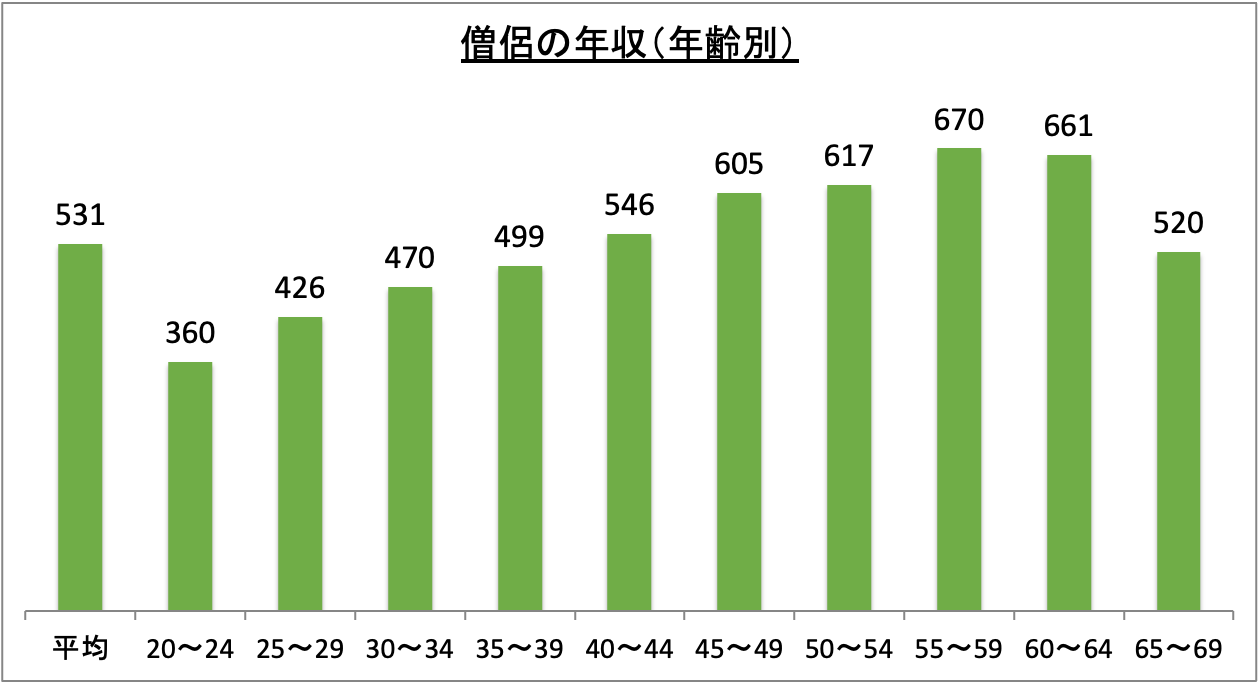
全国に存在する約7万7000の伝統仏教寺院のうち、住職の平均年収のボリュームゾーンは300万〜400万円前後と推計されています。さらに過疎地域では、寺院からの収入が年間100万円に満たない「無給に近い寺院」が全体の3割から4割を占めているのが実情です。
「高級外車に乗っている住職」が目立つ理由は、都市部の一等地で駐車場経営や納骨堂ビジネスを成功させているケースや、先祖代々の資産運用が背景にある場合がほとんどです。一般的な檀家寺(檀家の葬儀や法要で成り立つ寺院)において、宗教活動の収入だけで年収1000万円を達成することは極めて困難な構造になっています。

宗教法人の税金とお寺の収入構造|お布施・戒名料はなぜ「無税」と誤解されるのか
「お寺は税金を払っていないから丸儲けだ」という言説が後を絶ちませんが、ここには「宗教法人という法人」と「住職という個人」の税務が混同されている決定的な誤解があります。
まず、お寺の収入の仕組みは大きく以下の3つに分かれます。
- 宗教活動収入:檀家から納められるお布施、戒名料、読経料、護寺会費、墓地管理料など
- 収益事業収入:駐車場経営、マンション・ビル賃貸、幼稚園・保育園の運営、物品販売など
- 資産運用・その他:預金利息、有価証券の配当など
税法上、宗教法人が受け取るお布施や戒名料などの宗教活動収入は法人税が非課税となります。これらは対価性のある売上ではなく「信者からの喜捨(寄附)」とみなされるためです。また、境内の土地や本堂などの宗教専用施設には固定資産税が課されません。
しかし、宗教法人の収益事業と税務においては明確にルールが定められており、不動産賃貸や駐車場などの収益事業から生じた利益には、軽減税率(22%)が適用された法人税が課税されます。
そして最も重要なのが、住職の給料と課税対象の関係です。お寺に集まったお布施は、すべて「宗教法人」の財産であり、住職が自由に私腹を肥やすことはできません。住職が寺院から受け取る報酬は「役員報酬(給与所得)」として扱われ、一般のサラリーマンや会社役員と全く同じ基準で所得税、住民税、社会保険料が厳格に源泉徴収されます。「住職個人が無税で年収1000万円を丸取りしている」という認識は完全な間違いです。
【格差の実態】儲かる寺と貧乏寺の違い|年収1000万寺院の割合とデータ比較
寺院の世界では、今まさに過酷な二極化が進行しています。年収1000万円超を稼ぎ出す「儲かる寺」と、日々の維持管理費すら賄えない「貧乏寺」の間には、立地・ビジネスモデル・檀家規模において決定的な違いが存在します。
| 寺院の類型 | 主な収入源・特徴 | 住職の推定年収目安 | 全体に占める割合と実態 |
|---|---|---|---|
| 都市型・観光メガ寺院 | 拝観料、最新型自動搬送式納骨堂、不動産賃貸、大規模霊園管理 | 1000万〜2000万円以上 | 全体の約3〜5%。豊富な資金力で大規模修繕や広報を展開。 |
| 中堅都市型檀家寺 | 檀家数300〜500軒以上、年間法要・葬儀、月参り、戒名料 | 500万〜800万円前後 | 全体の約20〜25%。専業住職として安定した生活を維持可能。 |
| 地方一般檀家寺 | 檀家数100〜200軒未満、お盆・お彼岸の法要、年数件の葬儀 | 200万〜400万円程度 | 全体の約40%。本堂の修繕積立金を捻出するのも容易ではない。 |
| 過疎地・限界寺院 | 檀家数50軒以下、離檀・墓じまいの急増、年間法要の激減 | 0万〜150万円未満(兼業必須) | 全体の約30〜35%。寺院収入だけでは生計不能、兼業で維持。 |
寺院が専業で成り立ち、住職に世間並みの給与を支払うためには、最低でも檀家数200〜300軒が必要とされています。一般的な戒名料読経料の相場は、通夜・告別式の読経で15万〜30万円、戒名料が信士・信女で10万〜30万円、院号等で50万〜100万円以上と幅がありますが、近年は直葬や一日葬の増加に伴い、1回の葬儀で得られる布施収入は右肩下がりに減少しています。
年間葬儀件数が数件程度、檀家数が100軒を切る地方寺院では、年間のお布施総額が数百万円にとどまり、そこから本堂の光熱費、火災保険料、宗派への上納金(賦課金)を差し引くと、住職に支払える給与はほとんど残らないのが住職の年収格差の実態です。
【現場検証】檀家離れと過疎化のリアル|住職の兼業副業事情と後継者問題
「朝はお勤めをして、昼間はスーツを着て高校で教えています」――地方の寺院関係者が語るように、現代の住職にとって兼業・副業は特別なことではなく、寺を守るための必須防衛策となっています。
文化庁の宗教統計調査や宗派内の調査データを照らし合わせると、地方寺院の住職のうち約5割以上が何らかの兼業を行っている実態が浮き彫りになります。代表的な兼業先としては以下が挙げられます。
- 教員・大学講師・公務員:伝統的に仏教系学校や公立学校の教職に就くケースが多い
- 会社員・自営業:平日は一般企業に勤務し、土日祝日に法事や葬儀の読経を行う
- 農業・福祉関係:地元の農家や介護施設職員として働きながら地域密着で活動
寺院の収入だけでは家族を養えず、住職自身の社会保険や子供の教育費を兼業の給与で補填しているのが過疎地の日常です。さらに深刻なのが檀家離れと寺院経営の現状です。「後継ぎがいない」「子供に負担をかけたくない」と墓じまいを選択する檀家が増加し、離檀に伴って毎年の護寺会費やお布施収入が恒常的に断たれています。
その結果、寺院後継者と年収1000万の割合を巡る構造は厳しさを増しています。「お寺を継いでも生活ができない」という現実から、寺院の子供たちが継承を拒否し、住職の高齢化とともに全国で空き寺(無住寺院)が急増する事態に直面しています。
宗派別の住職年収傾向と収益事業の多角化戦略
住職の収入水準は、所属する宗派の教義や組織構造によっても一定の傾向が見られます。宗派別の住職年収傾向を大まかに整理すると、以下のような特徴があります。
浄土真宗(本願寺派・大谷派など):門徒(檀家)数が全国的に多く、組織基盤が強固なため、地方でも比較的安定している寺院が多い一方、戒名料の慣習がない(法名を用いる)ため、一度の法要での高額布施は発生しにくい特徴があります。
曹洞宗・臨済宗(禅宗系):厳しい修行を経て住職となる伝統があり、地方に古刹が多いものの、過疎化の影響をダイレクトに受けている寺院が目立ちます。一方で、都心部の禅寺は座禅会や企業研修、インバウンド観光などで新たな活路を見出す事例が増加しています。
真言宗・天台宗(密教系):祈祷や護摩供養、御朱印巡礼など独自の宗教行事があり、信徒組織の広がりによって収入に大きな幅が生じます。高野山や成田山などの大本山・別格本山周辺は極めて強固な財政基盤を誇ります。
【プロの結論】寺院経営の二極化から読み解く宗教と資本主義の境界線
社会学的な見地から寺院業界の動向を分析すると、従来の「地縁・血縁に依存した檀家制度」に依存し続ける寺院は淘汰の波に抗えません。年収1000万円を超えて安定経営を続ける寺院は、宗教法人としての本質を守りつつ、時代のニーズに応じた事業転換を成功させています。
現代において安定した運営を可能にする寺院の条件は以下の通りです。
- 持続可能な寺院の条件:納骨堂や樹木葬など継承者を必要としない供養形態へのシフト、Web予約や明朗会計の導入、地域コミュニティ拠点としての本堂活用
- 衰退リスクが高い寺院の条件:旧来の檀家制度のみに依存、高額な離檀料トラブルの発生、情報発信を行わず地域から孤立
住職という職業は、単なる「儲かるビジネス」ではなく、24時間365日の対応や地域への奉仕精神が求められる過酷な立場です。年収1000万円という数字の表面だけを捉えるのではなく、その背景にある経営多角化の努力や、一方で地方寺院が背負う構造的苦境を冷静に見極める必要があります。
【住職 年収 1000 万】に関するよくある質問(FAQ)
Q1:住職の年収が1000万円を超える寺院にはどのような特徴がありますか?
A1:観光地として拝観料収入が莫大な有名寺院、都心の一等地でビルやマンション・駐車場の不動産賃貸事業を展開している寺院、または数千人規模の会員を抱える大型納骨堂や霊園を運営している寺院に集中しています。通常の檀家法要だけで1000万円を超えるケースはごく稀です。
Q2:お布施には本当に税金がかからないのですか?住職の私生活も非課税ですか?
A2:お布施は「宗教法人」に対する非課税の寄附金として扱われますが、住職個人に支払われる給与(役員報酬)には一般の給与所得者と同じく所得税・住民税が全額課税されます。住職の個人的な生活費や私用車を法人の非課税マネーで賄うことは税務調査で脱税(役員賞与認定など)として厳しく処分されます。
Q3:なぜ「お寺は金持ち」というイメージが定着しているのですか?
A3:昭和の高度経済成長期に檀家が増加した成功体験や、一部の観光名所・都心寺院の住職が高級車を所有する姿がメディアやSNSで強調されやすいためです。実際には全国7万軒以上のうち過半数が年収400万円以下、3割以上が年収100万円未満の兼業寺院という厳しい格差が隠されています。
まとめ:住職の年収格差が浮き彫りにする寺院社会の未来
「住職の年収1000万円」という言説は、ごく一握りの大寺院や都市型ビジネスを成功させた特例に過ぎず、寺院社会全体のリアルは「深刻な収入格差と後継者不足」にあります。宗教法人の非課税特権とお布施の仕組みに対する誤解を解き、住職個人には一般社会と同様の納税義務が課されている事実を知ることが重要です。
檀家制度の崩壊と人口減少が進む中、今後は単に伝統を墨守するだけでなく、永代供養や地域貢献など新たな価値を提供できる寺院と、存続が危ぶまれる寺院の二極化が一段と加速していくことになります。 (出典: 住職 年収 1000 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
