トヨタの株価は買い時?円安とEV激動の2026年に迫る最新真相を徹底解説
日本市場の屋台骨であり、日経平均株価の牽引役として常に市場の関心を集め続けるトヨタ自動車。2024年の型式指定認証問題を巡る混乱や為替相場の激動を経て、2026年現在の株式市場においてトヨタ自動車株価は再び決定的な分岐点に立っています。時価総額で日本企業トップを独走する一方、個人投資家の間では「ここから買い増すべきか、それとも利益確定すべきか」という葛藤が渦巻いています。
世界的なEV(電気自動車)シフトの減速とハイブリッド車(HEV)の再評価という追い風を受ける反面、市場は為替の反転リスクや各国の通商摩擦への警戒を解いていません。決算資料の行間や記者会見での経営陣の表情、現場のサプライチェーンから浮かび上がるリアルな数値をもとに、市場が今まさに直面している真の焦点に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:マルチパスウェイ戦略の的中によりHEVが世界市場を席巻し、盤石な収益基盤と積極的な自社株買いが株価の下値を強力に支えている。
- 要点2:為替感応度は「1円の円高で約500億円の営業利益押し下げ」であり、日米金利差縮小に伴う急激な為替変動が最大の下振れリスクとして意識されている。
- 要点3:過去の株式分割で投資のハードルが下がった今、PER・PBR指標で見ても割高感は乏しく、押し目を狙う長期配当志向の投資家にとって堅調な選択肢となっている。
【2026年最新】トヨタの株価は今後どう動く?現在の値動きと市場が注目する決定的な理由
個人投資家から海外機関投資家まで、なぜ今これほどまでにトヨタ株 今後の見通しに熱い視線が注がれているのでしょうか。その理由は極めて明快です。世界の自動車産業が「EV一辺倒の熱狂」から「現実的な脱炭素と収益性の両立」へと大きく舵を切る中、トヨタが貫いてきたマルチパスウェイ(全方位)戦略が、驚異的な収益力として数字に表れているからです。
直近のトヨタ自動車 決算発表においても、売上高・営業利益ともに歴史的高水準を維持しており、連結営業利益は5兆円台という日本企業未踏の領域を安定して推移しています。欧米メーカーが巨額のEV投資で減損処理や計画修正を余儀なくされる傍ら、利益率の高いHEVやPHEVを世界中で売り捌く同社のキャッシュ創出力は、グローバル市場でも群を抜いています。
ただし、相場が手放しで買い一色に染まらないのは、為替前提と地政学的リスクという不確実性が常に付きまとうためです。海外売上比率が極めて高い構造上、利益の上振れ・下振れ要因の多くを市場環境が握っているという現実が、チャートに神経質な乱高下をもたらしています。
トヨタ株下落の理由を徹底解剖|市場が警戒する3つの下押しリスク
堅調な業績を誇りながらも、時として急落を見せるトヨタ株 下落の理由には、投資家が決して見逃してはならない構造的な懸念が存在します。市場が警戒アラートを鳴らす要因を分解すると、主に以下の3点に集約されます。
第一に挙げられるのが、円安為替影響 トヨタ営業利益への跳ね返りです。トヨタの営業利益は、対米ドルで「1円の円安で約500億円の増益効果」を持つと試算されています。これは裏を返せば、日銀の金融正常化と米国の利下げサイクルによって為替が円高方向に振れた際、輸出採算の悪化を通じて数百億円から数千億円単位で利益が吹き飛ぶ脆弱性を意味します。市場は常に「為替ボーナスの消失」を織り込もうと身構えているのです。
第二は、サプライチェーンの歪みと品質ガバナンスへの不信感です。2024年に相次いだ型式指定認証の不正問題は、出荷停止による直接的な売上減だけでなく、部品調達先への補償や再発防止に向けた開発プロセスの見直しを強いました。公の場で見せた経営陣の苦渋の表情が象徴するように、現場への過度な負荷が招いた代償は小さくありません。
第三は、主要市場であるアメリカと中国における規制・関税の暗雲です。保護主義的な通商政策の台頭や、中国市場における現地新興EVメーカーとの激しい価格競争は、これまでの高収益モデルを揺るがしかねない火種として燻り続けています。
【データ比較表】主要財務指標と株主還元|配当金推移と自社株買いの破壊力
市場の喧騒を離れ、冷徹に数字を検証すると、トヨタの株主還元姿勢が過去数年で劇的に変化した事実が浮き彫りになります。以下の表は、近年の主要財務指標、為替レート、ならびに株主還元実績をまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 営業利益水準 | 4.5兆円〜5.3兆円規模 | 製造業平均:営業利益率5〜7% | 売上高営業利益率10%超を維持し、世界的自動車メーカーでも最高峰の収益力。 |
| トヨタ 配当金推移 | 年間75円〜90円超(分割考慮後換算) | 東証プライム平均利回り:約2.0〜2.5% | 安定配当と継続増配方針を堅持。配当利回りは2.8〜3.2%前後で推移し下値支持要因に。 |
| トヨタ 自社株買い | 年間1兆円規模の機動的取得枠を設定 | 総還元性向:30〜40%が一般的 | 政策保有株の縮減資金を活用し、EPS(1株当たり利益)の向上に猛烈に寄与。 |
| 株式流動性・単元価格 | 2021年10月に1株→5株の分割実施済み | 望ましい投資単位:50万円未満 | 最低投資金額が30万円前後となり、新NISA利用の個人投資家層が大幅に流入。 |
公式決算資料を精査すると、同社が打ち出したトヨタ 自社株買いの規模は市場の予想を上回る規模で推移しています。グループ企業間での持ち合い株解消を進めつつ、市場から大量の自社株を買い戻して消却する戦略は、資本効率(ROE)の劇的な改善をもたらし、海外ファンドからの資金流入を後押ししています。

【実態検証】利用者の生の声と現場目線で見えたリアル
財務諸表の数字だけでは見えてこないのが、自動車業界の最前線で起きているリアルな地殻変動です。都内のトヨタ正規ディーラーを訪れると、販売現場の生々しい実態が伝わってきます。
「お客様が求めているのは、航続距離や充電インフラに不安のある純粋なEVではなく、圧倒的な燃費と信頼性を誇るハイブリッド車です。ランドクルーザーやアルファード、クラウンのHEVモデルは依然として数カ月から1年以上の納車待ちが発生しており、中古車相場も高値止まりしています」(販売店営業担当者の証言)
SNSや個人投資家が集うコミュニティ掲示板(5ちゃんねる投資板やYahoo!ファイナンス掲示板)の書き込みを分析しても、かつてのような「テスラに対抗できない恐竜企業」といった悲観論は後退しています。代わって目立つのは、「結局、普段使いで最も安心できるのはトヨタ」「新NISAで毎月積み立てるなら、最も減配リスクの低いトヨタ一択」といった、極めて現実的な信頼感です。
一方で、豊田章男 会長 動向に対する受け止めは二面性を持っています。日本自動車工業会(自工会)の会長職を退き、グループのガバナンス改革の先頭に立つ同会長の「現場に主権を取り戻す」「私自身が責任を取る」という強いメッセージには共感が集まる一方、カリスマ経営者への権限集中を懸念する海外機関投資家との間で、定時株主総会における賛成比率を巡る緊張関係が続いています。
一般に知られていない盲点とネットの誤解|「EV出遅れ論」の嘘とマルチパスウェイの実力
インターネット上で長らく流布されてきた最大の誤解が、「トヨタは電気自動車への移行が遅れ、ガラパゴス化して没落する」という言説です。しかし、実際のトヨタ EV戦略と業績の整合性を追跡すると、全く異なる風景が広がっています。
同社は決してEV開発を怠っていたわけではありません。市場の需要が未成熟な段階で過剰な投資を行わず、開発陣に次世代バッテリーや生産技術(ギガキャスト等)を徹底的に磨かせつつ、直近の莫大な利益はHEVで回収するという「二兎を追う合理性」を貫いたに過ぎません。
事実、2027〜2028年の実用化を目指す「全固体電池」の特許保有件数において、トヨタは世界トップの座を独走しています。「売れないEVを値下げして赤字を垂れ流すライバル」を横目に、高収益のHEVで稼いだキャッシュを次世代電池とソフトウェアプラットフォーム(Arene)の開発に注ぎ込む構造は、むしろ長期的な競争優位を盤石なものにしています。「出遅れ」と評された戦略こそが、資本コストの観点からは最も効率的なリスクヘッジだったのです。

トヨタ株の買い時とチャート分析|目標株価とアナリスト予想の乖離を読む
テクニカル分析とファンダメンタルズの双方からトヨタ株 買い時とチャート分析を行うと、非常に示唆に富むシグナルが点灯しています。
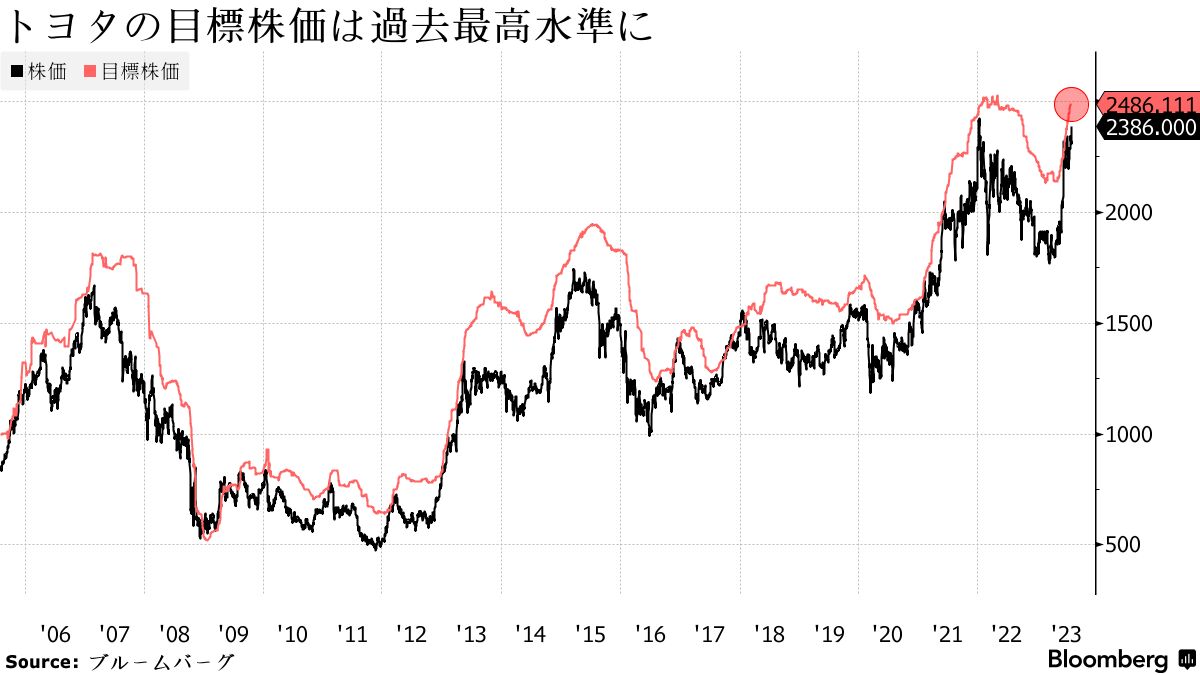
大手証券各社が公表しているトヨタ 目標株価 アナリスト予想のコンセンサスを見ると、中央値は3,400円〜3,800円近辺に設定されています。これに対し、現在の市場価格は為替の円高懸念や認証問題の残滓を過剰に織り込み、予想PER(株価収益率)は9〜11倍前後、PBR(株価純資産倍率)は1.1〜1.3倍程度という、欧米の優良メガキャップ銘柄(PER15倍〜20倍)と比較しても明確な割安圏で推移しています。
週足・月足チャートを俯瞰すると、2021年のトヨタ 株式分割 過去の実績(1株を5株に分割)以降、形成された長期の上昇トレンドラインの下限、あるいは200日移動平均線近辺が強固なサポートラインとして機能しています。短期的な為替の円高ショックなどで一時的に急落した局面は、過去数年間のデータを見る限り、長期投資家にとって絶好の仕込み場となってきた経緯があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動において最も避けるべきは、市場の熱狂に釣られて高値で飛びつき、一時的な下落局面で恐怖に駆られて狼狽売りする心理的罠(アンカリング効果や群集心理)に陥ることです。ご自身の投資目的と時間軸に照らし、以下の基準で冷静に見極める必要があります。
▼トヨタ株への投資をおすすめできる人:
- 新NISA口座等で5〜10年以上の長期保有を前提としている人:配当金再投資による複利効果と、盤石な自社株買いによるEPS成長の恩恵を最大限に享受できます。
- 為替相場の短期的なノイズに動じない人:一時的な円高で株価が下落しても、「割安な買い増し機会」と論理的に割り切れる強い投資規律を持てる人に適しています。
- 日本を代表するディフェンシブ・バリュー株をポートフォリオの核に据えたい人:事業の多角化と健全な財務体質により、倒産リスクが極めて低く資産保全に最適です。
▼購入を慎重に検討・見送るべき人:
- 数週間〜数カ月で急激な株価2倍・3倍といった短期キャピタルゲインを狙う人:時価総額が40兆〜50兆円規模の超大型株であるため、値動きは比較的マイルドです。
- 急激な円高トレンドが到来すると確信している人:日米金利差の劇的な縮小によって1ドル=130円台前半への円高が進むシナリオでは、一時的に大幅な業績下方修正リスクに直面します。
【トヨタ の 株価 は】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠でトヨタ株を買うのはおすすめですか?
A1:非常に有力な選択肢です。業績の裏付けを伴う配当金(利回り約3%)と、1株からでも数千円、単元(100株)でも約30万円前後で投資できる流動性の高さは、非課税メリットを長期で享受する個人投資家にとって極めて適した設計となっています。
Q2:過去の株式分割に続いて、今後さらなる分割が行われる可能性はありますか?
A2:株価水準次第で十分にあり得ます。東証が要請する「個人投資家が投資しやすい望ましい投資単位(5万円以上50万円未満)」を意識し、トヨタは過去にも株価高騰時に分割を実施してきました。株価が4,000円〜5,000円を超えて単元価格が50万円に迫る局面では、流動性向上を目的とした再度の株式分割が検討される公算が大きいといえます。
Q3:為替が急激に円高になった場合、業績と株価はどの程度崩れますか?
A3:対米ドルで1円の円高が進むごとに、通期で約500億円の営業利益下押し要因となります。仮に1ドル=155円前提から145円まで10円の円高が進んだ場合、約5,000億円規模の利益圧迫要因になります。ただし、ハイブリッド車の利益率改善や原材料コストの落ち着き、積極的な自社株買いによって、かつてのような赤字転落といった壊滅的な事態に陥るリスクは極めて低く抑えられています。
まとめ:激動の市場を生き抜く投資戦略と今後の見通し
2026年という激動の時代において、トヨタ自動車を取り巻く環境は平坦ではありません。為替相場のボラティリティ、世界各地での地政学的摩擦、そして次世代モビリティへの莫大な研究開発投資など、巨大企業ゆえに背負うべき課題は多岐にわたります。
しかし、市場の悲観的なノイズを削ぎ落として本質を見つめ直せば、世界トップクラスの収益力、盤石なキャッシュフロー、そして投資家への強力な株主還元という事実は揺るぎません。短期的な下落局面に過剰反応することなく、冷静に財務データと市場サイクルを見定め、自らの投資規律に基づいた堅実なアプローチを取ることが、確かな果実を手にするための鉄則です。 (出典: トヨタ の 株価 は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
