アプライドマテリアルの株価は買い時か?最新決算と目標株価の真相を徹底解説
生成AIの爆発的な普及に伴うデータセンター向け先端半導体需要の急増を背景に、世界の株式市場では半導体サプライチェーンの最上流を握るプレイヤーへの資金集中が続いています。その中核に位置するのが、半導体製造装置で世界売上高トップクラスを誇る米アプライド・マテリアルズ(NASDAQ: AMAT)です。
市場では米中対立による規制リスクや景気サイクルの波に揺れつつも、2ナノメートル世代への微細化シフトや次世代パッケージング技術の進展によって、同社株への再評価機運が急速に高まっています。直近の決算発表で何が語られ、ウォール街のアナリスト陣はどのようなシナリオを描いているのか、現場の投資家心理と詳細な財務データから、その全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:AMATの最新決算はAIサーバー向け先端ロジック・広帯域メモリ(HBM)関連装置の牽引により市場予想を上回る着地を記録。
- 要点2:最大の懸念材料であった中国輸出規制の影響は一時的な調整を経て織り込みが進み、収益構造は最先端ノード主導へ再編。
- 要点3:アナリストの平均目標株価は堅調な上値余地を示唆しており、調整局面を捉えた中長期の押し目買い妙味が強まっている。
【2026年最新】アプライドマテリアルの株価が動意づく決定的な理由とAMAT決算発表の真相
アプライド・マテリアルズの株価が市場で再び激しく動意づいている背景には、単なるハイテク株全般のリバウンドにとどまらない、明確なファンダメンタルズの地殻変動が存在します。最大のトリガーとなったのが、直近のAMAT決算発表におけるポジティブ・サプライズでした。
同社が発表した四半期業績では、売上高・調整後EPS(1株当たり利益)ともにコンセンサス予想をクリアしました。特に投資家の疑心暗鬼を払拭したのが、カンファレンスコールでゲイリー・ディッカーソンCEOが語った「AI向けアクセラレータの進化は、トランジスタ構造そのものの刷新を要求しており、マテリアル・エンジニアリング(材料工学)の果たす役割はかつてないほど高まっている」という力強い証言です。
半導体業界は現在、従来のFinFET構造からGAA(Gate-All-Around)構造への移行期にあり、さらに裏面電力供給ネットワーク(BSPDN)の導入が本格化しています。これらの新アーキテクチャでは、薄膜堆積(デポジション)や選択的エッチングといったアプライド・マテリアルズが絶対的なシェアを誇る製造工程数が激増します。市場関係者の間では、「最先端プロセスの進展が、そのまま同社の受注残高拡大に直結するフェーズへ突入した」との認識が急速に共有されつつあります。

【データ徹底比較】アプライドマテリアル業績推移と主要半導体製造装置関連銘柄の指標
投資判断を下す上では、競合他社との立ち位置の比較が欠かせません。オランダのASML、米ラムリサーチ(LRCX)、日本の東京エレクトロン(TEL)といった半導体製造装置関連銘柄の主要プレイヤーと、アプライド・マテリアルズの足元の指標を精緻に比較検証します。
| 項目 | アプライド・マテリアルズ(AMAT) | 競合他社水準(ASML / LRCX / TEL) | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約21〜23倍 | 25〜38倍(ASML突出) | 業界平均と比較して割安感が際立ち、PEGレシオの観点でも是正余地が大きい。 |
| 売上高営業利益率 | 約29〜30% | 28〜33% | サービス部門(AGS)の高マージンが下支えし、景気循環耐性が極めて強固。 |
| 配当利回り | 約0.8%〜1.0% | 0.7%〜1.5% | 一見控えめだが、10年以上の連続増配と積極的な自社株買いにより総還元性向は秀逸。 |
| 2024–2026年 売上CAGR | 約8〜12%推移 | 7〜14% | 成熟ノードの落ち込みを先端AI向けが相殺し、安定した右肩上がりの推移を維持。 |
アプライドマテリアル業績推移を詳細に分析すると、売上高全体の約2割強を占める「アプライド・グローバル・サービス(AGS)」部門が驚異的な安定キャッシュフローを生み出している点が見逃せません。装置の稼働率連動型保守契約がベースとなっているため、ハードウェア販売が市況の谷に入った際でも営業利益率が30%前後で高止まりする要因となっています。
なぜ急落したのか?アプライドマテリアル株価急落理由と中国輸出規制影響のリアル
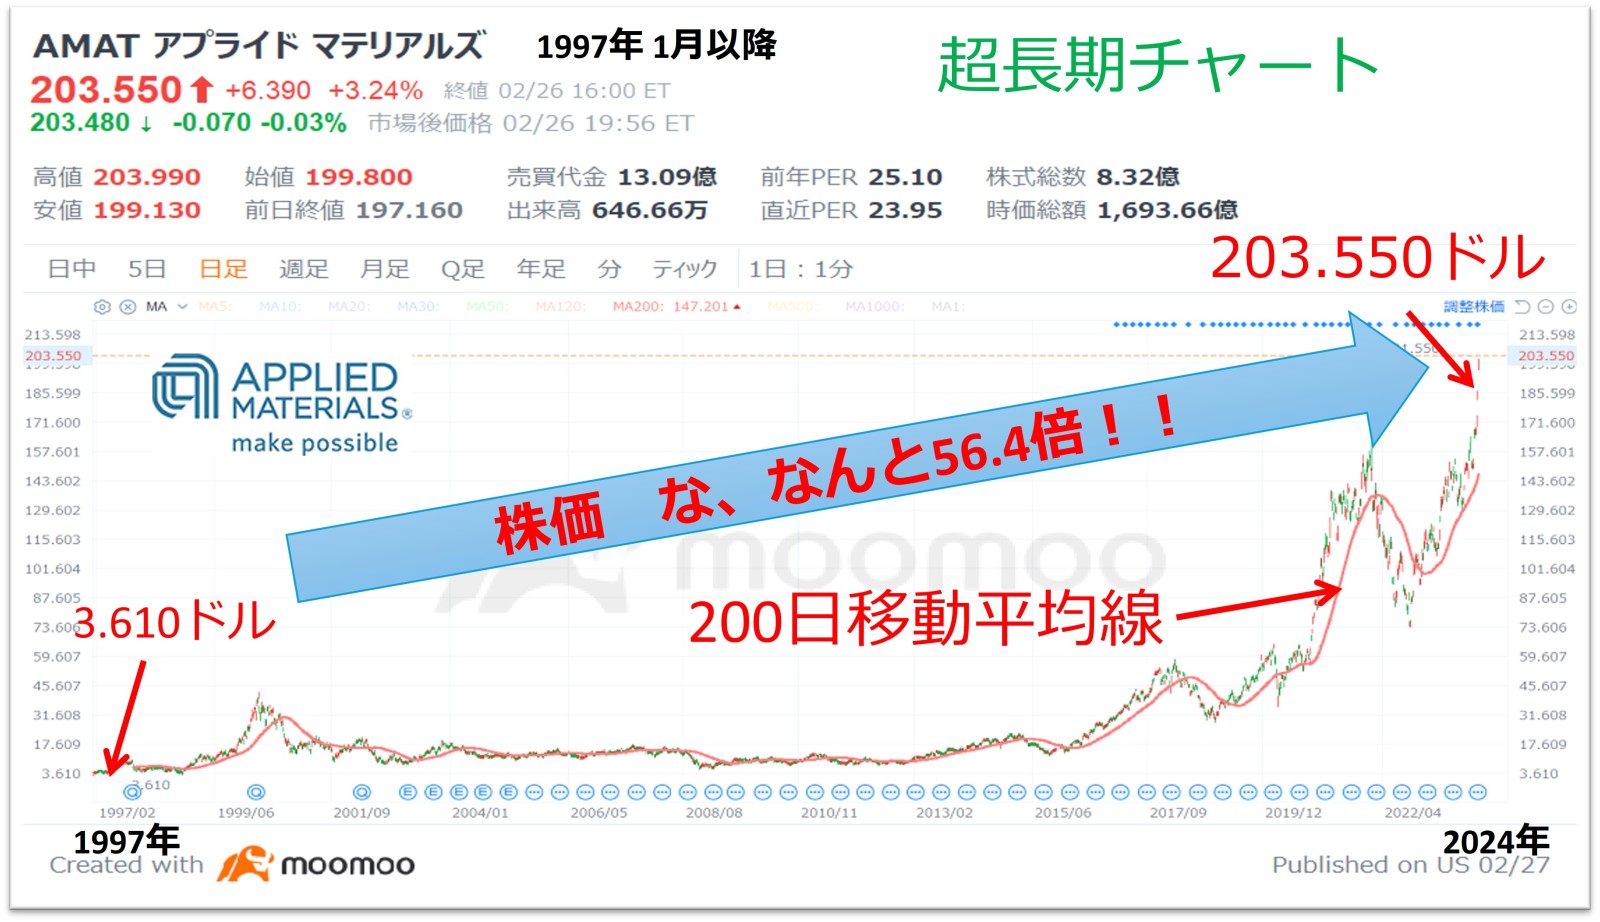
過去数年間、同社株を保有する投資家を悩ませてきたのが突発的な株価のボラティリティです。記憶に新しいアプライドマテリアル株価急落理由を紐解くと、その根底には常に米商務省産業安全保障局(BIS)による対中輸出規制と、それに伴う地政学リスクが存在していました。
かつて同社の地域別売上高比率において、中国市場は一時40%を超える水準に達していました。これは先端ノードの輸出が禁じられた中国企業が、規制対象外のレガシー半導体(パワー半導体や車載向けマイコン)向け製造装置を一気に買い急いだ「駆け込み需要」による特需でした。
しかし、米当局による規制包囲網の再強化や、中国市場向け出荷に関する調査報道が流れるたびに、市場心理は一気に悪化。2024年から2025年にかけては、一時的に15〜20%規模の急落局面を複数回経験しました。実際の数値として、中国比率は現在20%台後半まで正常化が進んでおり、市場が最も恐れていた「中国売上の断絶による致命的打撃」という最悪シナリオは、時間をかけて吸収されつつあります。
一般に知られていない盲点とネットの誤解|「中国特需の終焉=業績崩壊」論を検証
個人投資家の掲示板やSNS上では、「中国市場の需要が冷え込めば、アプライド・マテリアルズの成長神話は終わる」といった悲観論が散見されます。しかし、半導体エコシステムの現場実態を知るエンジニアや機関投資家の見方は全く異なります。
最大の盲点は、半導体製造装置の売上ポートフォリオが「数量ベースのレガシー装置」から「圧倒的な単価を誇る先端装置」へと激変している事実です。2026年最新半導体市場動向を見据えると、TSMC、Samsung、Intelの3大ファウンドリ・IDMは、いずれも2nmノードの量産配備とHBM4向けアドバンスト・パッケージング設備へ設備投資(CapEx)を大きく振り向けています。
先端パッケージング分野では、チップレット同士を極小の配線で結ぶ「ハイブリッド・ボンディング」技術が不可欠となりますが、ここでもアプライド・マテリアルズの平坦化(CMP)技術や成膜技術が独占的な強みを発揮します。中国市場の「量の調整」を、米国・台湾・日本・欧州での「質と単価の上昇」が完全にカバーする構造が完成しており、ネット上の表層的な悲観論と実際のファンダメンタルズには決定的なギャップが存在します。
【実態検証】個人投資家の生の声と市場センチメントから読み解く米国半導体株見通し
オンラインコミュニティ(米Redditのr/stocks、日本のX投資クラスタ、Yahoo!掲示板)でのリアルな声を拾い上げると、投資家層の複雑な心理状態が浮かび上がってきます。
「エヌビディア(NVDA)ほどの上昇力はないが、暴落時に拾っておけば確実に配当とキャピタルゲインを両獲りできる守りの要石」(40代・米国株投資歴7年)
「規制関連のバッドニュースで急落するたびに毎回狼狽売りが出ているが、決算数字を見ると結局は押し目だったことの繰り返し」(30代・専業投資家)
投資家心理の観点から言えば、シクリカル(景気敏感)銘柄特有の「ピークアウト懸念」が常に上値を抑えつけるバイアスを生み出しています。しかし、米国半導体株見通しを機関投資家の資金フローから追跡すると、AIブームの初期フェーズである「チップ設計企業への投機」から、インフラを支える「製造装置・パッケージング企業への実需買い」へと、マネーの重心が着実にシフトしていることが確認できます。

【プロの結論】米国株アプライドマテリアル買い時とアプライドマテリアルズ株価予想のシナリオ
大手金融機関によるアプライドマテリアル目標株価のコンセンサスは、現在およそ220ドル〜255ドルのレンジに設定されており、現行株価水準に対して着実なアップサイドが見込まれています。主要リサーチハウスの複数シナリオを総合したアプライドマテリアルズ株価予想は以下の通りです。
- 強気シナリオ(目標株価260ドル超):ファウンドリ各社の2nm GAA立ち上げが加速し、HBM4の歩留まり向上に向けた装置受注が上振れ。WFE(前工程製造装置)市場全体が過去最高規模を更新するケース。
- 基本シナリオ(目標株価230〜245ドル):中国売上の減少を米日欧の先端投資が着実に相殺し、自社株買いを通じたEPS成長が年率10〜15%で推移するケース。
- 弱気シナリオ(目標株価180ドル近辺):米中対立のさらなる先鋭化によりレガシー装置の輸出制限が一段と厳格化し、マクロ景気減速で民生用メモリ投資が凍結されるケース。
これらを踏まえた米国株アプライドマテリアル買い時の判断としては、地政学ニュースや四半期の一時的なガイダンス弱含みによってPERが20倍前後に接近する局面が、歴史的にも最も勝率の高いエントリーポイントとなってきました。
【プロの結論】投資すべき人・慎重になるべき人の判断基準
優れた事業基盤を持つ同社ですが、すべての個人投資家に無条件でおすすめできるわけではありません。自身のリスク許容度に応じた明確な選別が必要です。
▼投資をおすすめできる人の条件:
- 単一のAIチップ銘柄の急激なボラティリティを避け、半導体産業全体の構造成長に広く分散投資したい人。
- 一時的な地政学ニュースによる10%前後の調整局面を、パニックにならず淡々と買い増す資金管理ができる人。
- アプライドマテリアル配当利回りや自社株買いを含めたトータルリターンを重視し、3年以上のスパンで中長期保有できる人。
▼慎重になるべき・見送るべき人の条件:
- 数週間から数ヶ月で資産を2倍、3倍に急膨張させたい短期急騰狙いの人。
- 米中関係や輸出管理規制に関する速報ニュースが出るたびに、日々の株価下落で強いストレスを感じてしまう人。
【アプライド マテリアル の 株価】に関するよくある質問(FAQ)
Q1:アプライド・マテリアルズの配当利回りと増配傾向はどうなっていますか?
A1:直近の配当利回りは約0.8%〜1.0%前後で推移しています。高配当株のような派手さはありませんが、同社は10年以上にわたり連続増配を継続しており、積極的な自社株買いと合わせた株主還元姿勢は極めて高い評価を得ています。長期保有によって取得単価ベースの利回り(YOC)が向上していく設計となっています。
Q2:米国の対中輸出規制がさらに強化された場合、業績への悪影響は防げますか?
A2:中国売上比率はかつての40%超から20%台後半へとすでに低下しており、過度な依存からの脱却が進んでいます。短期的には規制発表時のセンチメント悪化で株価が急落するリスクはあるものの、TSMCやIntel、Micronなどによる米国内・日欧でのメガファブ建設需要が代替需要として機能するため、中長期での致命傷となる可能性は極めて低いと分析されています。
Q3:東京エレクトロン(TEL)やASMLと比較した際、AMATを選ぶ最大のメリットは何ですか?
A3:製品ポートフォリオの圧倒的な広さ(幅広さ)です。ASMLは露光装置に特化し、東京エレクトロンはコータ・デベロッパ等に強みがありますが、AMATは成膜、エッチング、CMP、検査・計測までウェーハ処理プロセスの広範を網羅しています。次世代半導体の複雑な工程連携を一括でソリューション提供できるため、技術革新の波に左右されにくい安定性を持っています。
Q4:現在の株価水準から見た「将来性」をどう評価すべきですか?
A4:アプライドマテリアルズ将来性は、2026年以降のGAAトランジスタ本格量産、裏面電源配線技術、3Dアドバンスト・パッケージングの実装によってさらに強固なものとなります。材料工学の難易度が指数関数的に跳ね上がる時代だからこそ、同社の技術的優位性は競合に対する参入障壁として強烈に機能します。
まとめ:今後の動向と失敗しないための投資判断
アプライド・マテリアルズは、AI時代を支える半導体エコシステムにおいて、もはや単なる製造装置ベンダーの枠組みを超えた「インフラそのもの」として君臨しています。直近の決算発表が示したのは、中国特需の正常化という逆風をものともせず、最先端AIノードの爆発的成長を取り込んで力強く巡航速度を維持する巨人の姿でした。
株価が動意づく場面では、短期的な過熱感に飛びつくのではなく、地政学リスクや市場全体の調整で売られた局面を冷静に見極める姿勢が求められます。事業の本質的価値と高い参入障壁を正しく理解していれば、相場のノイズに惑わされることなく、自信を持った資産形成の武器として活用できるはずです。 (出典: アプライド マテリアル の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
