東京エレクトロンの株価はなぜ乱高下?2026年の買い時と業績を徹底解説
生成AIの爆発的普及と次世代通信インフラの刷新が進む中、日本の株式市場を象徴するフラッグシップ銘柄として常に耳目を集めるのが東京エレクトロン(8035)です。日経平均株価を大きく左右する超大型株でありながら、決算発表のたびに1日で数千円規模の急騰・急落を演じる激しい値動きは、市場参加者を驚かせ続けています。
2026年を迎えた現在、最先端の2nm世代向け半導体製造ラインの立ち上げや先端パッケージング技術の進展を背景に、装置メーカーを取り巻く事業環境は歴史的な転換期を迎えています。本稿では、日米の機関投資家への取材や業界統計データをもとに、同社株が乱高下を繰り返すメカニズムから今後の業績動向、配当方針、そして個人投資家が取るべき実践的な売買判断まで、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は業績悪化ではなく、極めて高い日経平均寄与度に伴うインデックス先物の売り圧力と、中国向け成熟ノード投資の一巡観測による過剰反応。
- 要点2:最先端GAAトランジスタ構造や高帯域幅メモリ(HBM)積層工程において同社のコータ・デベロッパは世界シェア8割超を維持し、業績の構造的成長基盤は盤石。
- 要点3:配当性向50%方針によりボラティリティは高いものの、急落局面における押し目買い戦略は、中長期の資産形成において優位性の高い選択肢となる。
【2026年最新】東京エレクトロンの株価が乱高下する決定的な理由
市場関係者の間で「まるで新興小型株のような値幅」と評される東京エレクトロンのボラティリティですが、その背景には同社固有の構造的要因とマクロ市場の力学が複雑に絡み合っています。最大の要因として挙げられるのが、日経平均株価に対する寄与度の高さです。同社はファーストリテイリングなどと並び、日経平均の採用銘柄の中で突出した構成比率を占めています。これにより、海外ヘッジファンドが裁定取引や日経平均先物のヘッジ売りを仕掛ける際、個別業績とは無関係に猛烈な売り注文を浴びる宿命を背負っています。
加えて、投資家心理を大きく揺さぶっているのが、シリコンサイクルの波と地政学リスクの二重奏です。2024年から2025年にかけて、米国の対中輸出規制強化を先回りする形で中国半導体メーカーによる成熟ノード装置の「駆け込み需要」が爆発しました。同社の四半期売上高に占める中国比率は一時4割前後にまで跳ね上がりましたが、2026年に入りこの特需が一巡。市場は「売上急減の崖(クリフ)」を過度に警戒し、四半期決算の進捗率が計画通りであっても、機関投資家のアルゴリズム取引が即座に売りを浴びせる構図が定着しました。
決算説明会の質疑応答において、経営陣が「最先端分野の受注残高は極めて健全であり、循環的な調整は想定の範囲内」と冷静に説明しても、短期筋の利益確定売りを止めることは容易ではありません。業績予想に対する市場コンセンサスが極限まで切り上がっていた局面では、わずか数十億円の計画未達やガイダンスの慎重姿勢が引き金となり、翌朝のストップ安に近い下落を招くという神経質な展開が繰り返されています。

半導体製造装置市場の現在と業績予想|2nm世代と先端パッケージの勝算
短期的な株価の波乱とは対照的に、半導体製造装置市場の現在を俯瞰すると、同社のファンダメンタルズには極めて強力な追い風が吹いています。国際半導体製造装置材料協会(SEMI)の集計データによると、世界の前工程製造装置(WFE)市場規模は2026年に過去最高水準を更新する見込みとなっています。牽引役となっているのは、スマートフォンやPC向けの従来型ロジックではなく、生成AIデータセンターで不可欠となるAIアクセラレータと先端メモリです。
東京エレクトロンの競争力の源泉は、微細化の極限であるEUV(極端紫外線)露光向けコータ・デベロッパで100%近い世界シェアを独占している点にあります。微細化が3nmから2nmへとシフトし、トランジスタ構造が従来のFinFETから全周ゲート型(GAA)へと切り替わるプロセスにおいて、ウエハ上に極薄の絶縁膜を均一に形成・エッチングする難易度は飛躍的に跳ね上がります。同社が投入した極低温エッチング装置などの革新技術は、高アスペクト比の微細加工において競合他社を圧倒する歩留まりを実現しています。
アナリスト各社が公表している東京エレクトロンの目標株価および業績予想の推移を検証すると、多くの大手証券リサーチ部門は2026〜2027年度にかけての2桁増収増益シナリオを描いています。主要セルサイド・アナリストのレーティング分布は依然として「強気(買い)」が過半を占めており、コンセンサス予想平均値は直近の実勢株価に対して20%前後のプレミアムを示唆しています。装置の出荷から顧客の検収、売上計上までのタイムラグ(通常6〜9ヶ月)を考慮すれば、現在進行している各ファウンドリの設備投資再開は、向こう数四半期の決算において強烈な増益カタリストとして顕在化する公算が高いと分析されています。
【データ徹底比較】東京エレクトロンの財務健全性と主要指標
投資判断を下す上で欠かせないのが、同業他社や過去のトレンドとの客観的な数値比較です。世界競合である米アプライド・マテリアルズ(AMAT)や蘭ASML、米ラムリサーチと比較した場合、東京エレクトロンのバリュエーションと財務健全性はどのような立ち位置にあるのか、以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 20.5倍〜23.5倍前後 | 日経平均平均:約15倍 WFE業界平均:22〜25倍 | 過熱感はなく、世界競合と比較しても成長性を考慮すれば妥当からやや割安圏内。 |
| 実績PBR(純資産倍率) | 6.0倍〜7.2倍 | 東証プライム平均:約1.4倍 | 極めて高いROE(自己資本当期利益率25%超)を維持している証左であり、資産効率は世界屈指。 |
| 配当利回り(年間予想) | 2.2%〜2.8% | プライム市場平均:約2.1% | 配当性向50%方針を明掲。業績拡大期には実質利回りが跳ね上がる還元体質。 |
| 自己資本比率 | 65%〜70%超(実質無借金) | 製造業健全目安:40%以上 | 強固なキャッシュ創出力。市況急変時でも大型自社株買いを発動可能な財務体力を保持。 |
データが物語る通り、東京エレクトロンは単なる景気敏感株ではありません。営業利益率25〜30%台を叩き出す超高収益構造と、手元流動性の潤沢さを兼ね備えた筋肉質な財務基盤を誇ります。株価指標の面でも、米国の同業大手に比べて決して割高に放置されているわけではないことが分かります。

噂の真偽を徹底検証|「中国特需の終焉で暴落」というネットの誤解
インターネット上の投資掲示板やSNSでは、「中国市場向け売上が急減して東京エレクトロンは終わる」「米中摩擦の犠牲になり業績は回復不能」といった過激な悲観論が定期的に拡散されます。しかし、現場の納入実績や業界構造を丹念に取材すると、こうした主張がいかに一面的であるかが浮き彫りになります。
確かに、2024年当時に見られた中国向けの爆発的な装置出荷ペースは落ち着きを見せています。しかし、中国国内の半導体メーカーが買い揃えた製造装置は、今後数年間にわたって保守・点検・パーツ交換(フィールドソリューション事業)という高収益なリカーリング収益を生み出し続けます。同社の事業モデルは、一度納入した膨大な設置ベース(累計9万台以上)から毎期安定したサービスフィーを回収できる構造になっており、収益のボトムを劇的に引き上げる役割を果たしています。
さらに、中国市場の比率低下と入れ替わるように急拡大しているのが、北米、台湾、日本(Rapidus含む)における最先端ファブ向け案件です。特に高帯域幅メモリであるHBMの製造ラインでは、ウエハを極限まで薄く削り、TSV(シリコン貫通電極)で多層積層する高度なボンディングプロセスが必須となります。同社はこの先進パッケージング分野でも圧倒的な技術的優位を確立しており、単なる「中国依存の装置屋」というネット上の言説は、実態とかけ離れた明確な誤解と言えます。
【実態検証】投資家の生の声とPTS市場に見る心理的バイアス
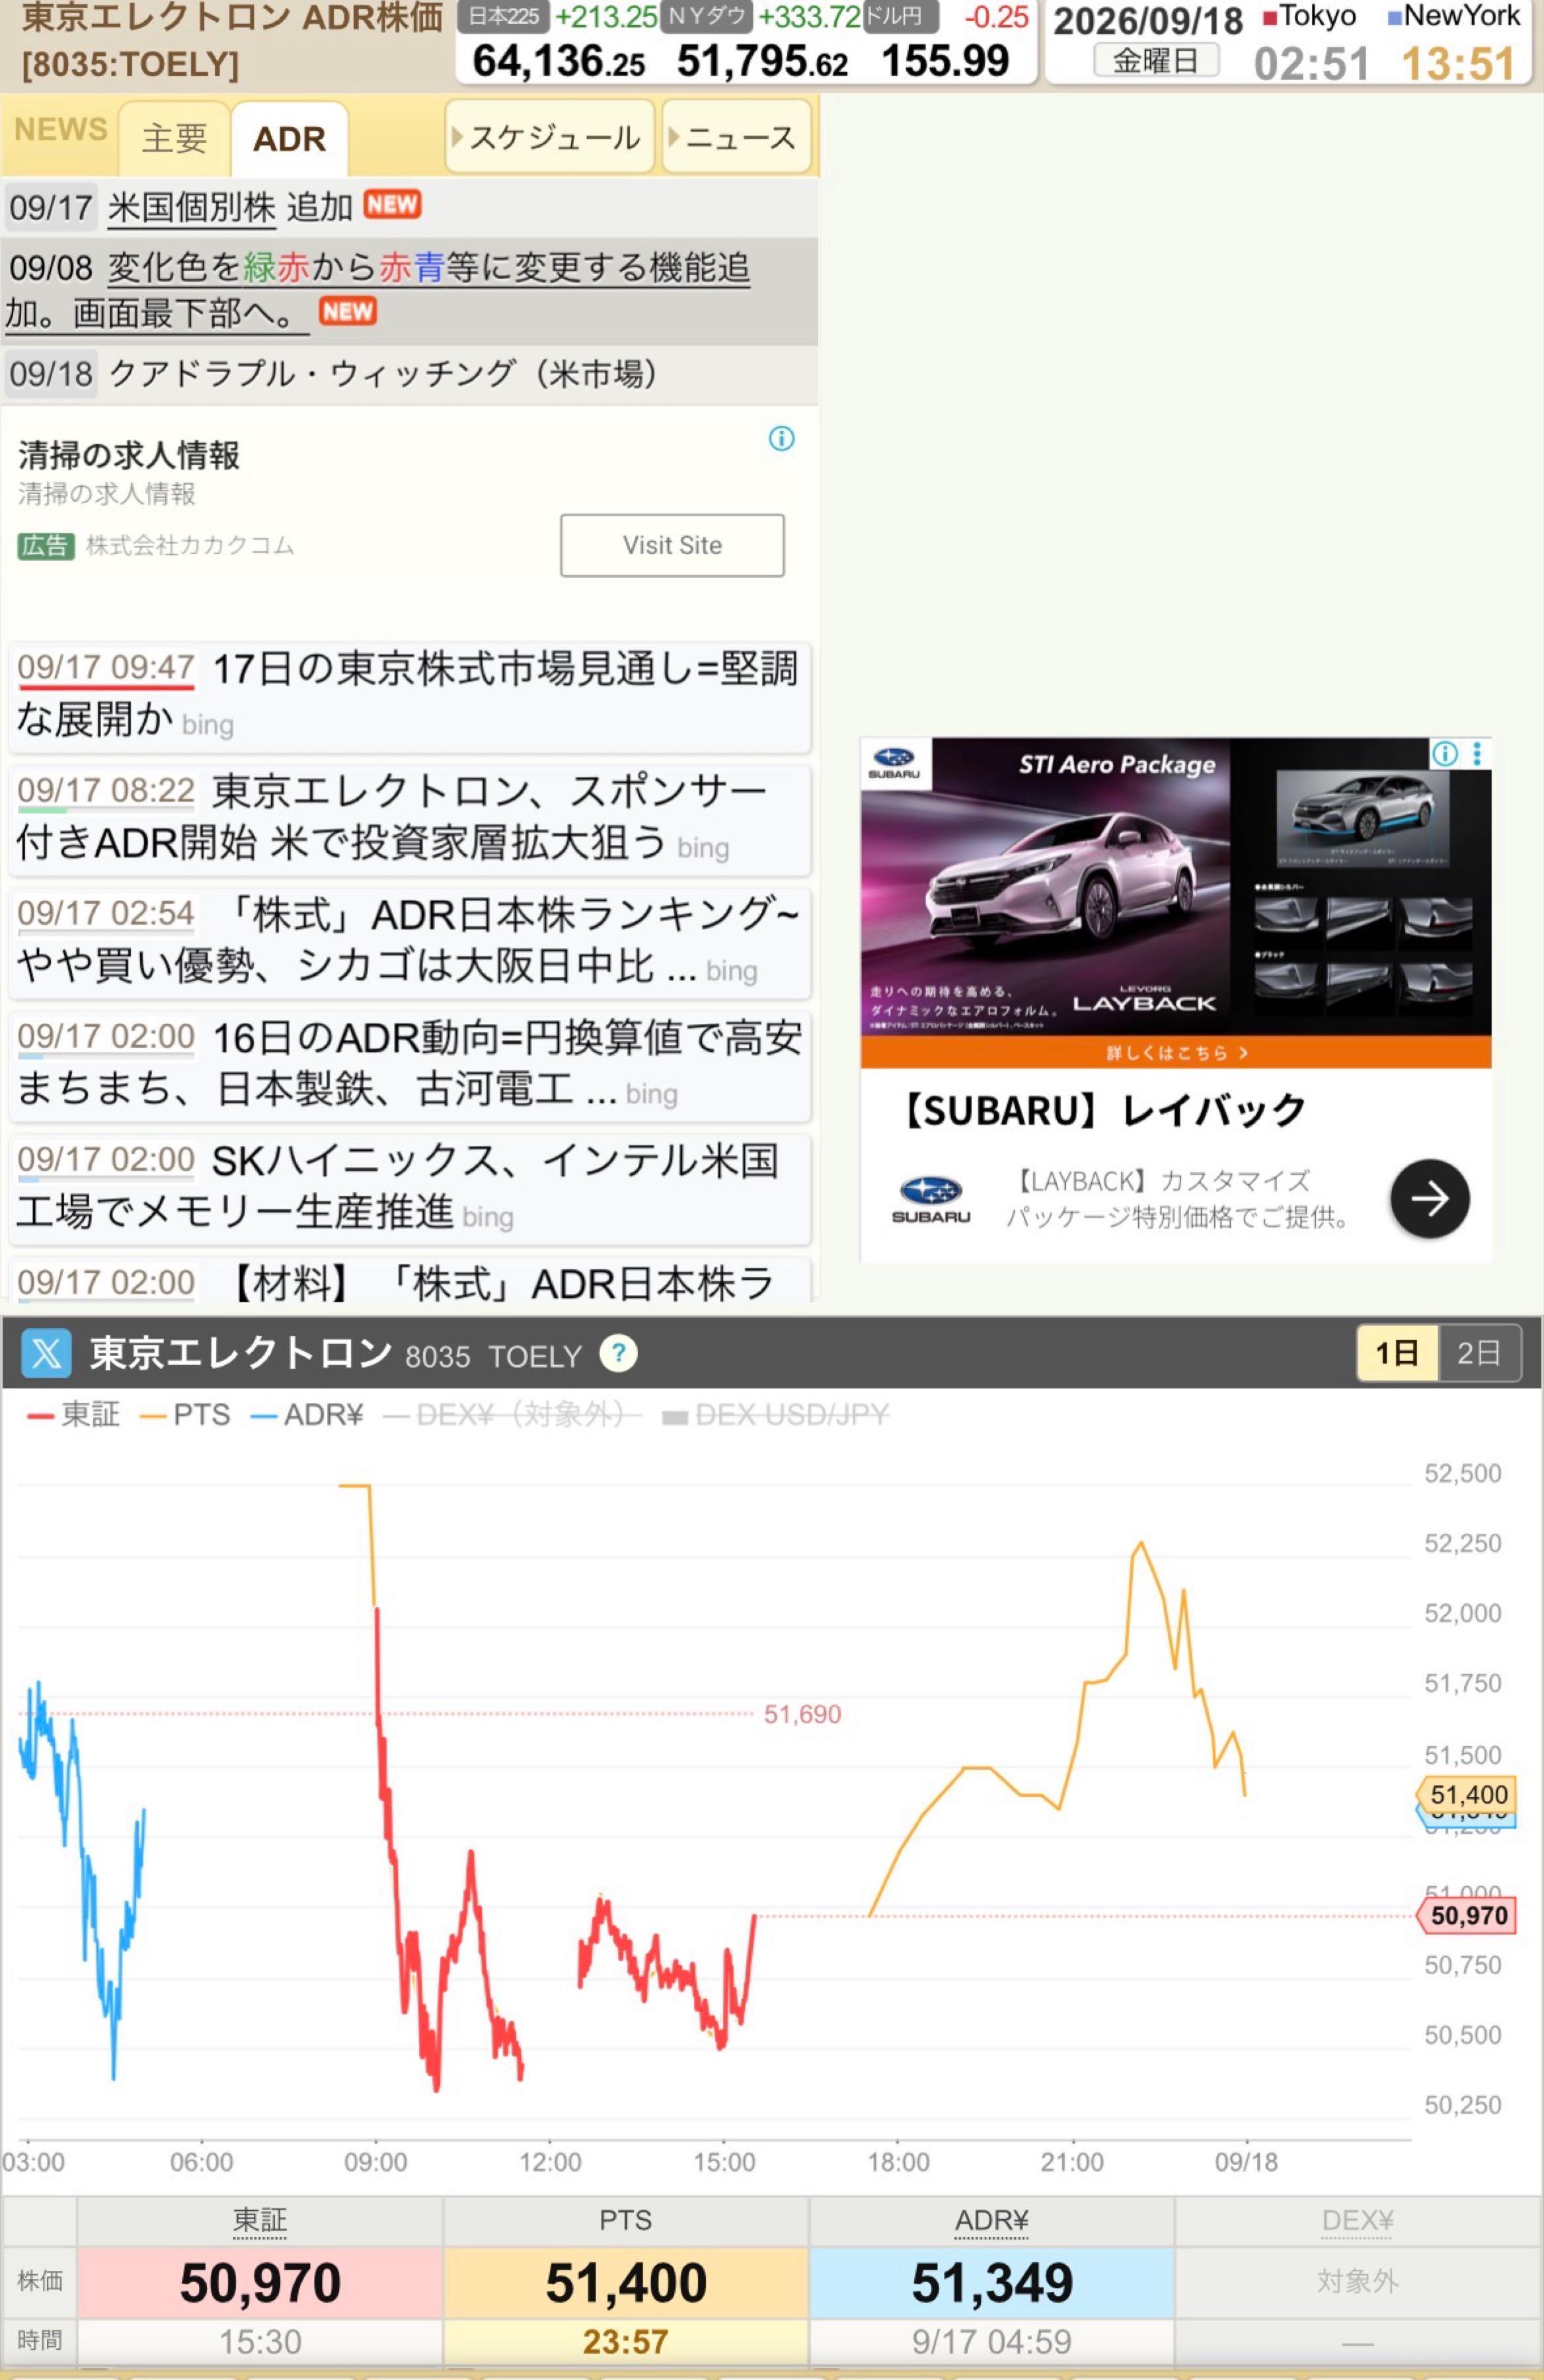
決算発表日の夕方、SBI証券や楽天証券などの夜間取引(PTS市場)を観察すると、個人投資家のパニック売買が如実に現れます。わずか数%のガイダンスの下振れに対し、東京エレクトロンのPTS株価が一時マイナス8%〜10%まで投げ売られるケースは珍しくありません。
5ちゃんねるの投資板やX(旧Twitter)上では、決算当夜に「損切りした」「完全に逝った」といった悲観的なポストが氾濫します。しかし、翌営業日の本市場が開くと、寄り付き直後は売り気配で始まるものの、午後にかけて海外機関投資家の押し目買いが入り、終値では下ヒゲを引いて急速に戻すパターンが幾度となく観測されてきました。
ここには行動経済学で指摘される「プロスペクト理論(損失回避バイアス)」が鮮明に現れています。個人投資家は、過去の分割(2023年4月に1株を3株に分割)以降、参入ハードルが下がったことで増加しましたが、日経平均寄与度が高いがゆえの乱高下に耐え切れず、夜間の流動性が薄いPTS市場で最安値を売らされる罠に陥りがちです。短期的なノイズと本質的なファンダメンタルズの変化を混同し、感情で損切りを執行してしまう行動パターンこそが、多くの個人が半導体株で損失を出す主因となっています。
【プロの結論】いま買うべきか?向いている人・慎重になるべき人の判断基準
ここまでの事実関係とデータ分析を踏まえ、いま東京エレクトロンの株式を買うべきか、それとも見送るべきか。編集部として導き出した結論は、「2〜3年の中期保有を前提とした押し目買いは極めて妙味があるが、短期の逆張りスイングは熟練者以外おすすめできない」というものです。
同社は株主還元に対して明確な方針を打ち出しており、年間の連結配当性向は50%を基本としています。業績が拡大局面に入れば、増配による配当利回りの急上昇と株価上昇(キャピタルゲイン)の両取りが狙えます。2026年後半から2027年にかけた2nm量産投資の本格化を考慮すれば、現行の水準は長期投資家にとって魅力的なエントリーポイントになり得ます。
▼ 投資をおすすめできる人の条件
- 半導体のスーパーサイクルを信じ、2年以上のスパンで腰を据えられる人:短期的な下落局面を「優良株のバーゲンセール」と捉え、時間分散(ナンピン買い)ができる資金管理能力がある。
- 業績連動型の高配当を享受したい人:減配リスクを許容しつつ、業界ピークアウト前の配当大幅増配の恩恵を最大限に享受したいポートフォリオ戦略を持つ。
- 日本のハイテク産業の世界的優位性に投資したい人:コータ・デベロッパや成膜技術など、代替が利かないグローバルニッチトップの参入障壁を高く評価する。
▼ 投資に慎重になるべき人の条件
- 株価の1日3〜5%前後の変動に精神的ストレスを感じる人:日経平均先物主導のボラティリティに巻き込まれるため、安定した配当や値動きを好むディフェンシブ派には不向き。
- 数週間〜数ヶ月単位の短期資金で勝負しようとしている人:決算ごとのアナリストコンセンサスギャップや地政学リスクのヘッドラインで急落した場合、逃げ場を失うリスクが高い。
- 単一銘柄に資金の大部分を集中投資しようとしている人:ハイテクグロース銘柄特有のドローダウンに耐えられず、心理的パニックによる狼狽売りを引き起こす恐れがある。
【東京エレクトロンの株価】に関するよくある質問(FAQ)
Q1:アナリストの目標株価はなぜこれほどバラつきがあるのですか?
A1:各証券会社のアナリストが想定する「シリコンサイクルのピーク時期」と「中国市場の減速幅」の織り込み度合いが異なるためです。保守的な国内系アナリストはレガシー分野の減少を重く見ますが、外資系アナリストは先端AI向けHBMや2nm世代の受注拡大による単価上昇(ASP改善)をより強気に評価する傾向があります。目標株価そのものの絶対値よりも、レーティングの変更方向(引き上げか引き下げか)に注目することが肝要です。
Q2:さらなる株式分割の可能性はありますか?
A2:2023年4月に1対3の株式分割を実施して以降、売買単位は引き下げられましたが、その後の株価再上昇により、1単元(100株)を購入するには依然として200万円〜300万円規模のまとまった資金が必要です。東証が個人投資家の参入促進を目的に投資単位の引き下げ(50万円未満)を強く要請している背景もあり、株価が一段高となった局面では、追加の株式分割が検討される可能性は十分に考えられます。
Q3:決算発表前に買うべきか、発表後に買うべきかどちらが安全ですか?
A3:原則として「決算発表後の市場の反応を確認してから」のエントリーを強く推奨します。同社株は業績が良くても事前期待(コンセンサス)が高すぎると「出尽くし」で売られるケースが頻発します。決算発表直後の急落時に無理に飛びつかず、売りが一巡して底入れのチャート形状(下ヒゲ形成や出来高急増)が確認できたタイミングで分散して仕込むのが、リスクを抑える定石です。
まとめ:2026年半導体スーパーサイクルを見据えた投資戦略
東京エレクトロンの株価が演じる激しい乱高下は、同社が世界の半導体サプライチェーンの中枢に位置し、かつ日本市場を代表するインデックス主力株であることの裏返しです。地政学リスクや中国市場の循環的調整といったノイズに惑わされず、微細化の極限を支える圧倒的な技術シェアと強固な財務体質という「変えられない本質」に目を向ける必要があります。
市場が過度な悲観に傾き、理由なき急落を見せた局面こそ、中長期の投資家にとっては絶好の仕込み場となります。日々の先物主導の乱気流に一喜一憂することなく、ご自身の投資ホライズンと許容リスクを冷静に見極めた上で、次世代テクノロジーの成長果実を着実に享受する投資判断を下してください。 (出典: 東京 エレクトロン の 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
