【2026年最新】武田薬品工業の株価はなぜ安い?高配当の罠と買い時を徹底解説
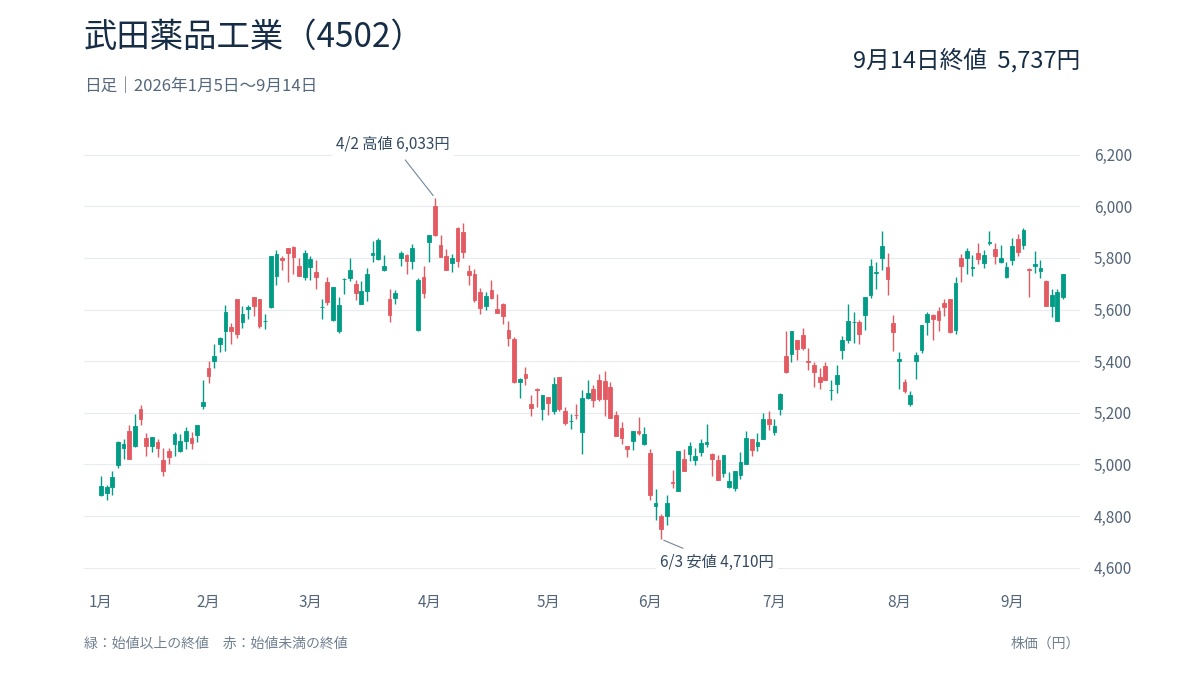
東証プライム市場を代表する医薬品トップランナーでありながら、個人投資家の間で常に議論が白熱する武田薬品工業。新NISAの成長投資枠でも屈指の人気を誇り、4%〜5%台を推移する魅力的なインカムゲインに熱視線が注がれる一方、チャートの頭重さに「なぜここまで株価が安い水準で放置されているのか」と疑念を抱く声も後を絶ちません。
メガファーマとしての確固たる地位を築きながら、なぜ株価はボックス圏を抜け出せないのか。本稿では、巨額買収の影に残る有利子負債のリアルな返済推移、主力薬の特許切れ(パテントクリフ)が業績に与える影響、そして2026年最新のパイプライン動向までを客観的データに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が割安に映る背景には、約6兆円規模に達したシャイアー買収に伴うのれん・無形資産償却負担と、主力薬ビバンセ等の特許満了による減収圧力が構造的に存在している。
- 要点2:純有利子負債とEBITDAの比率は着実に改善傾向を見せており、経営陣が掲げる「累進的配当方針」により当面の減配リスクは極めて限定的である。
- 要点3:2026年の買い時判断は「短期的な値上がり益(キャピタルゲイン)」ではなく、「中長期のキャッシュフロー回復とインカムゲインの最大化」を軸に据えることが鉄則となる。
【市場の疑問】武田薬品工業の株価はなぜ安いのか?業績推移と特許の崖の真相
投資家向け掲示板やSNS上で頻繁に交わされる「武田薬品工業の株価はなぜ安いのか」という疑問。その深層を探ると、単なる市況の浮沈にとどまらない、メガファーマ特有の構造的要因が浮き彫りになります。
最大の要因は、主力製品が相次いで直面する特許の崖(パテントクリフ)です。特にADHD(注意欠如・多動症)治療薬「ビバンセ」の後発医薬品参入は、同社の売上高および利益率に直接的な下押し圧力をかけました。決算短信およびIR説明会資料を精査すると、同製品の米国特許満了に伴う減収影響は数千億円規模に及び、売上高全体の底上げを阻む重石となっています。
また、武田薬品工業の業績推移を長期スパンで俯瞰すると、国際財務報告基準(IFRS)に基づく営業利益と、企業本来の稼ぐ力を示す「コア営業利益」の間に大きな乖離が生じ続けている実態が分かります。過去に行った巨額買収に起因する無形資産の償却費が毎期計上されるため、見かけ上の最終利益が圧縮され、従来の株価収益率(PER)指標では割高に見えやすいという市場の認知バイアスを生み出しているのです。

シャイアー買収の負債返済状況と減配リスクの現実|キャッシュフロー解剖
武田薬品の財務を語るうえで避けて通れないのが、2019年に完了したアイルランド製薬大手シャイアーの買収劇です。約6兆円という日本企業として過去最大規模のM&Aは、同社を一気に世界トップ10のグローバル製薬企業へと押し上げた反面、莫大な有利子負債を背負い込む結果となりました。
しかし、直近のシャイアー買収に伴う負債の返済状況を検証すると、市場の過度な悲観論とは異なる事実が見えてきます。同社は買収直後から非中核資産の売却を矢継ぎ早に進め、創出される営業キャッシュフローを優先的にデレバレッジ(負債削減)へ充当。純有利子負債/調整後EBITDA倍率は、買収直後の4倍超から2倍台前半の目標レンジへと着実に縮小してきました。
個人投資家が最も警戒する武田薬品の減配リスクについてはどうでしょうか。同社は一株当たり年間配当金を「維持または増配」する累進的配当方針を公約として掲げています。フリーキャッシュフロー(FCF)の推移を見る限り、配当原資を借入金のみに頼る「タコ足配当」の危機的状況には至っておらず、現在の強固なキャッシュ創出力が続く限り、近い将来の大幅な減配シナリオは極めて想定しづらい状況です。
【データ徹底比較】国内製薬大手4社の配当利回りと財務健全性
日本の医薬品セクターにおいて、投資妙味は企業ごとに際立ったコントラストを描いています。投資判断の客観性を担保するため、国内主要製薬企業4社の重要指標を整理しました。
| 企業名(証券コード) | 予想配当利回り(目安) | 自己資本比率・財務特性 | 編集部の見解・投資評価 |
|---|---|---|---|
| 武田薬品工業(4502) | 4.2%〜4.8%前後 | 自己資本比率約30%台後半。 有利子負債削減を継続中 | 国内製薬随一のインカム銘柄。累進配当方針によりディフェンシブ性は極めて高い。 |
| 第一三共(4568) | 1.2%〜1.6%前後 | 強固な自己資本。 研究開発投資を最優先 | 抗体薬物複合体(ADC)「エンハーツ」主導のグロース型。配当より株価成長狙い向け。 |
| アステラス製薬(4503) | 3.8%〜4.3%前後 | 自己資本比率約50%前後。 イクスタンジ特許切れ対策中 | 高配当だが次世代薬の立ち上がり途上。パイプライン進捗への見極めが必須。 |
| 中外製薬(4519) | 1.8%〜2.3%前後 | ロシュ傘下で極めて健全。 高ROE・無借金経営 | 創薬効率が高く業績は高位安定。利回りよりも資本効率と安定成長を重視する設計。 |
このように国内製薬大手における配当利回りの比較を行うと、第一三共や中外製薬が研究開発と株価上昇によるトータルリターンを志向しているのに対し、武田薬品は圧倒的なキャッシュ配分を株主に還元する「高配当ディフェンシブ枠」としての性格が際立っています。
【実態検証】株価掲示板やSNSのネット反応と個人投資家のリアルな迷い
個人投資家が日々集う株式掲示板やSNS上では、武田薬品に対する評価が真っ二つに割れています。武田薬品工業の株価に対する掲示板やネットの反応を多角的に抽出・分析すると、投資家が抱える心理的葛藤が見て取れます。
肯定派の投稿で大半を占めるのは、「銀行預金代わりに毎年手堅くインカムを受け取れる」「累進配当を信じて4,000円前後の押し目を拾い続ける」といった長期保有を前提とした声です。特にNISA枠を活用し、非課税で受け取れる武田薬品の配当利回りをリタイアメント資産の柱に据えるシニア層や中長期投資家の支持は盤石です。
一方で、手厳しい批判を展開する否定派の意見も見逃せません。「日経平均が史上最高値を更新する局面でも蚊帳の外」「グロース株に資金を投じていれば資産が倍増していた」という、機会損失(オポチュニティ・コスト)に対する苛立ちが目立ちます。また、クリストフ・ウェバーCEO体制下で進められたグローバル化と巨額報酬に対する心情的な反発も一部に根強く残っており、これらが株価の上値を抑える心理的フシ目として機能している側面は否定できません。
2026年最新ニュースと決算発表から読み解くパイプラインの勝算
株価が長らく続いたレンジ相場を打破できるかどうかは、既存の特許切れを補う新薬パイプラインの商用化スピードにかかっています。武田薬品の決算発表および2026年最新ニュースから浮き彫りになるのは、開発ポートフォリオの明暗です。
収益の柱である炎症性腸疾患治療薬「エンタイビオ」は、皮下投与製剤(SC製剤)への切り替えが順調に進展しており、ライフサイクルマネジメント(製品寿命の延伸)において一定の成果を挙げています。また、デング熱ワクチン「キューデンガ」のグローバル展開も新興国を含めて着実な収益貢献を始めています。
市場関係者が最も熱視線を送るのは、睡眠障害の一種であるナルコレプシーを対象とした新規オレキシン受容体作動薬「TAK-861」などの後期臨床試験(フェーズ3)データです。これらの革新的な新薬候補が計画通り承認・上市へと至れば、長年市場を覆ってきたパテントクリフへの懸念は払拭され、バリュエーションの再評価(リレーティング)が一気に進む契機となります。
武田薬品の株価は今後どうなる?目標株価とアナリスト予想・2026年の買い時
機関投資家および証券アナリストによる武田薬品の目標株価とアナリスト予想は、概ね4,200円から4,800円のレンジを中心値として形成されています。足元の業績悪材料はほぼ株価に織り込み済みとの見方が支配的である一方、抜本的な業績拡大の確証が得られるまでは、強気一辺倒にはなりにくいのがプロの一致した見解です。
では、武田薬品工業の買い時はいつ訪れるのか。今後の見通しを踏まえたトレード戦略としては、株価が配当利回り4.5%〜5.0%水準に達するディップ(一時的な調整局面)を淡々と拾っていくスタンスが最も優位性を持ちます。テクニカル的には4,000円割れの水準は下値支持線として極めて強固であり、長期投資家にとっては絶好の仕込み場と位置付けられます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動ファイナンスおよび資産運用の観点から、武田薬品をポートフォリオに組み入れるべき投資家と、避けるべき投資家の境界線を明確に整理します。
【武田薬品への投資が向いている人】
・株価の短期的な値動きに一喜一憂せず、年2回の安定した配当金を再投資したい人
・新NISAの成長投資枠で、インフレに負けない高配当ポートフォリオを構築したい人
・ヘルスケアセクター特有の底堅さを信じ、5年〜10年の長期保有を厭わない人
【投資を慎重に判断すべき・おすすめできない人】
・1〜2年以内の大幅な株価上昇(ダブルバガーなど)を期待している人
・成長株が急騰する相場環境で、自分の保有株が動かないことに強いストレスを感じる人
・企業の財務レバレッジや有利子負債の絶対額に対して過敏な不安を抱いてしまう人
投資の世界には「確証バイアス」や「高配当バイアス」が存在します。高い配当利回りの数字だけに目を奪われ、資本の目減り(元本割れ)を見落とすのは愚策ですが、武田薬品の財務規律とグローバルな創薬プラットフォームを冷静に評価できる投資家にとって、現在の水準はリスクに対して見合うリターンを秘めています。
【武田薬品工業の株価】に関するよくある質問(FAQ)
Q1:武田薬品工業の配当金はいつ支払われますか?
A1:期末配当金は6月下旬(株主総会終了後)、中間配当金は12月上旬に指定口座へ振り込まれます。権利付き最終日はそれぞれ3月末日、9月末日となります。
Q2:業績が一時的に悪化した場合、減配される危険性はありますか?
A2:武田薬品は「累進的配当方針」を正式に公約しており、多少の単年度減益であっても配当を維持する方針を貫いています。フリーキャッシュフローの創出が大幅に頓挫しない限り、直近での減配リスクは極めて低いと判断できます。
Q3:株価が5,000円台を超えて大きく上昇するシナリオはありますか?
A3:TAK-861をはじめとする開発パイプラインの臨床成功と承認が確認され、ビバンセの特許切れ穴埋め以上の利益成長が数字として決算に現れた場合、機関投資家の資金が本格流入し、5,000円台へのブレイクアウトが現実味を帯びます。
まとめ:今後の動向と失敗しないための判断基準
武田薬品工業の株価がボックス圏にとどまっている本質は、成長力の喪失ではなく、巨大買収による財務の重みと特許切れという「変革期の産物」にあります。そして企業はその重荷を着実に下ろし、次世代の創薬基盤へと移行しつつあります。
目先の株価変動やネット掲示板の悲観論に惑わされることなく、財務指標の改善度合いと配当方針の一貫性を定期的な決算発表で確認し続けること。それこそが、長期にわたって果実を享受するための最も理にかなった投資判断です。 (出典: 武田 薬品 工業 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
