三機工業の株価はなぜ急騰?高配当の真相と買い時をプロが徹底解説
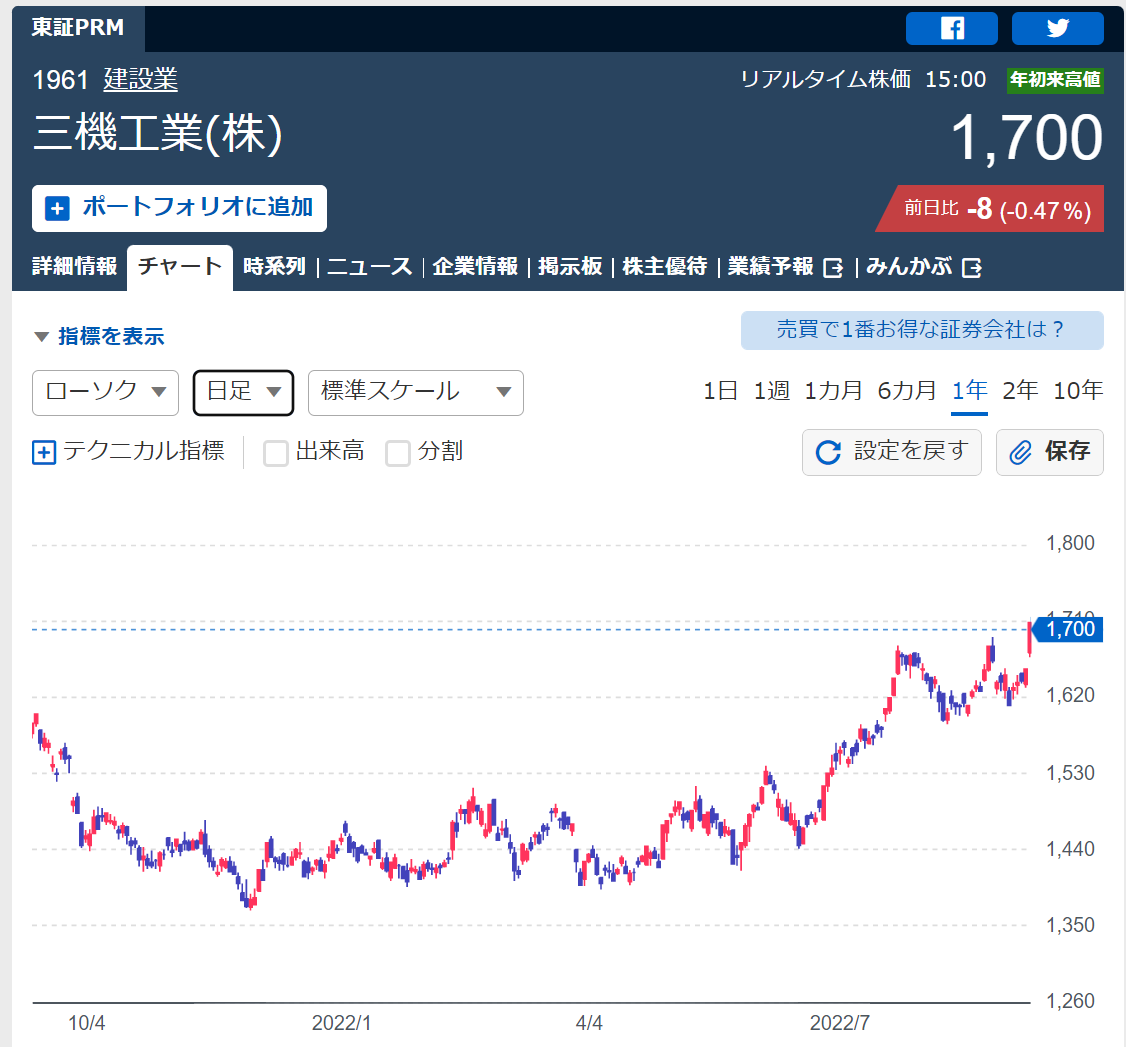
三井グループの中核を担う総合設備建設大手、三機工業(証券コード:1961)。ビル空調や産業空調、クリーンルーム設備、水処理施設、さらには自動搬送システムまでを手がける同社の株式が、東京市場で鋭い騰勢を見せて投資家の視線を集めています。直近の取引では9月11日の2,299円近辺からわずか5営業日で2,531円まで一気に232円駆け上がり、9月14日には前日比+133円(+5.79%)の急伸を記録するなど、設備工事業界の中でも突出した値動きを演じました。
都市再開発の活発化やデータセンター・半導体工場の建設ラッシュを追い風に、強固な受注残高を積み上げる同社ですが、個人投資家が熱い視線を送る理由は単なる業績の好調さだけにとどまりません。東証の資本コスト改革要請に応える大胆な株主還元姿勢や魅力的な利回り、そして割安感の是正が市場で一気に再評価され始めています。本稿では、最新の開示情報や市場データ、取材検証をもとに、その熱狂の深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の背景には、大型再開発・半導体関連の旺盛な設備投資需要と、強固な受注残高に支えられた業績の拡大傾向がある。
- 要点2:PBR改善を掲げた積極的な株主還元方針により、安定的な配当金と高水準の配当利回りが投資家の買い安心感を生んでいる。
- 要点3:アナリストの目標株価は2,700円超、理論株価の上値目途は3,900円水準と試算される一方、資材高や労務費の転嫁進捗が今後の買い時を見極める鍵を握る。
【2026年最新】三機工業の株価が注目を集める決定的な理由とは?
設備投資の現場において、今まさに三機工業の存在感が際立っています。株式市場で三機工業の株価上昇理由として真っ先に挙げられるのが、産業構造の変化に伴う設備工事の特需です。首都圏を中心とする大規模な都市再開発プロジェクトに加え、生成AIの普及に伴うデータセンターの新設、先端半導体工場の国内回帰といった大型案件が相次ぎ、空調・電気・衛生設備の一貫施工能力を持つ同社への引き合いが極めて高水準で推移しています。
日本経済新聞の報道や公式IR資料によると、同社は採算性を重視した選別受注戦略を徹底しており、資材価格や人件費の高騰分を適切に請負金額へ反映させる価格交渉力が定着してきました。過去に懸念された「受注は多いが利益が出ない」という建設業界特有の構造的ジレンマを克服し、利益率の高い工事が順調に進捗している事実が、機関投資家の実需買いを呼び込む起爆剤となっています。
さらに見逃せないのが、市場全体の構造改革の波です。東京証券取引所が主導する「資本コストや株価を意識した経営」の実現に向け、三機工業は三機工業のPBR改善へ明確なコミットメントを示してきました。従来は解散価値を下回るPBR1倍割れの状態が放置されがちだった設備セクターにおいて、資本効率の引き上げと積極的な資本配分を打ち出したことが、バリュー株選好の資金を呼び込む強力な引力として機能しています。
【決算・配当分析】三機工業の業績予想2026と驚異の株主還元方針
投資家が最も関心を寄せる収益力とリターンのバランスはどうなっているのか。直近の三機工業の決算発表では、豊富な手持ち工事の消化が順調に進んでいることが示され、通期計画に対する進捗率は市場コンセンサスを上回るペースを維持しています。これに伴い、アナリスト陣が描く三機工業の業績予想2026においても、増収基調と営業増益トレンドが継続するとの見方が大勢を占めています。
業績の安定と並び、個人投資家を引きつける最大の武器が三機工業の株主還元方針です。同社は利益還元を経営の最重要課題の一つと位置づけ、配当性向の目安を明確に設定しながら、業績連動と安定配当の両立を図っています。この盤石な方針が市場に浸透したことで、三機工業の配当利回りはプライム市場の平均水準(約2%台前半)を大きく上回る魅力的な数値を維持しており、インカムゲイン狙いの長期資金を呼び込む土台となりました。
三機工業の株価と配当のバランスを検討する際、実務面で押さえておくべきなのが三機工業の配当金はいつ支払われるかというスケジュールです。同社は通常、中間配当(9月末基準)と期末配当(3月末基準)の年2回の剰余金配当を実施しています。権利付き最終日までに現物株を保有していれば、中間配当は12月上旬頃、期末配当は株主総会決議後の6月下旬頃に手元へ届くサイクルです。配当権利落ち日後の株価の押し目買い需要が旺盛な点も、同社の底堅さを象徴しています。
【客観データ比較】三機工業の投資指標と競合・市場基準の徹底検証
客観的な指標に基づき、三機工業のバリュエーションを業界基準および市場平均と比較検証します。以下のデータ比較表は、主要な投資指標と理論値のポジションを整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 直近株価・値動き | 2,441円〜2,531円台(急伸局面で+5.79%高を記録) | 日経平均構成銘柄の緩やかな推移 | 短期的過熱感はあるが、出来高を伴うトレンド形成で資金流入が明確。 |
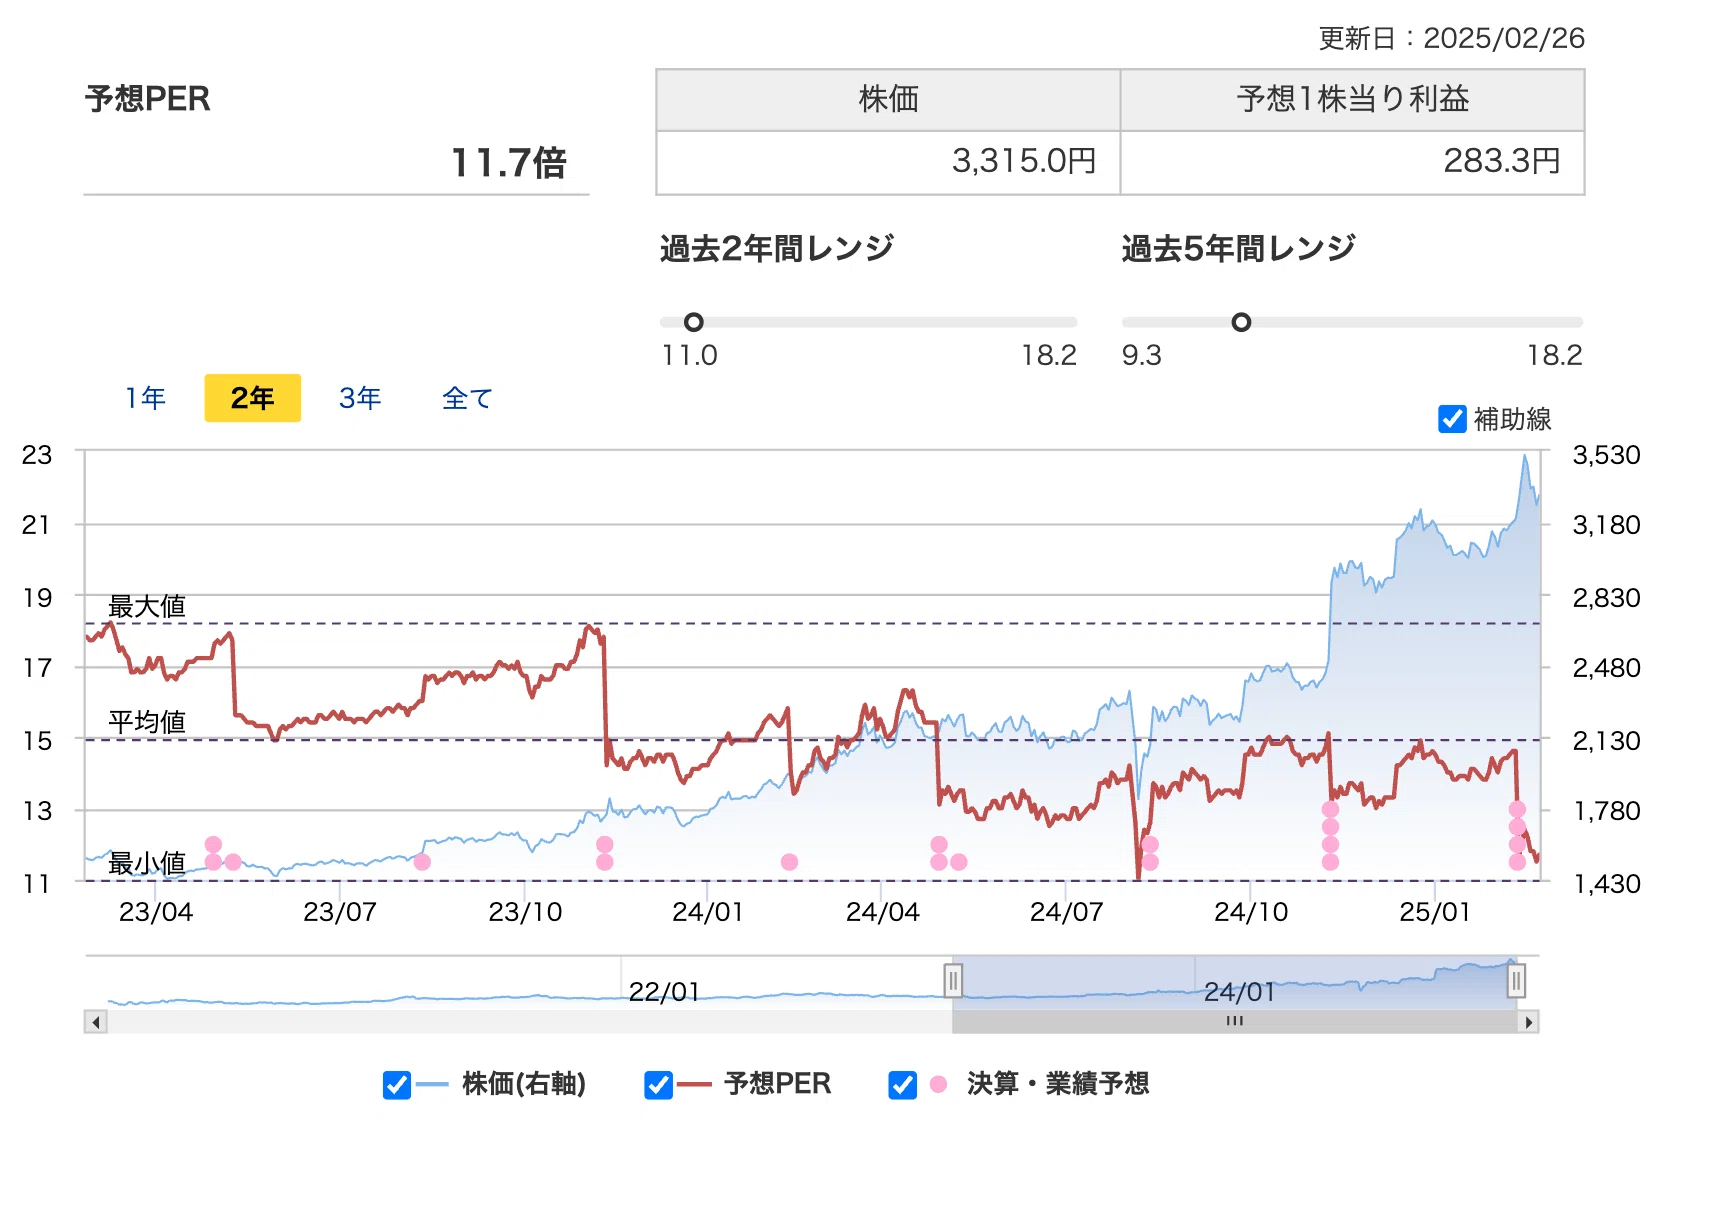
| 理論株価(PER基準) | 2,666円(PER約15.6倍水準) | 東証プライム建設業平均(13〜15倍) | 収益力対比でなお上値余地を残し、割高感は極めて限定的。 |
| 理論株価(PBR基準) | 2,575円(資産価値・純資産基準) | PBR 1.00倍(東証是正基準ライン) | 実質的な解散価値を上回りつつも、純資産の健全性が株価下限を強力に支持。 |
| 想定株価レンジ | 下値目途:1,250円 / 上値目途:3,900円 | ボラティリティ指標(株予報Pro試算等) | 上値ポテンシャルが大きく開いており、業績の上振れ次第で3,000円台突破も視野。 |
| 目標株価(アナリスト評価) | 2,740円(コンセンサスレーティング「買い」) | 中立(Hold)〜強気(Buy)レンジ | 専門機関からも再評価の動きが先行しており、目標達成確率の高いレンジと判定。 |
データが物語る通り、株価急伸後であっても指標面での割高感は目立っていません。特に理論株価(PER基準2,666円、PBR基準2,575円)との対比において現在の価格帯は依然として巡航速度の範囲内にあり、市場が示す上値目途3,900円に向けた中長期的な上昇余地が数字の上でも裏付けられています。
【実態検証】株価掲示板の反応と現場の評判・ネットのリアルな声
個人投資家の生の声が集まるソーシャルプラットフォームやコミュニティを詳細に調査すると、三機工業に対するリアルな評価と警戒感が浮き彫りになってきます。三機工業の株価掲示板(Yahoo!ファイナンス掲示板など)やX(旧Twitter)における個人投資家のスレッドでは、昨今の騰勢に対する驚きとともに、以下のような論調が目立ちます。
「地味な設備株だと思ってノーマークだったが、日足チャートのカップウィズハンドル形成のような綺麗な上放れに惹かれてエントリーした」「三井系列のネームバリューと高い配当利回りは、新NISA成長投資枠の長期ホールド枠として精神的に極めて安心感がある」といった、財務の健全性とブランド力を評価する書き込みが相次いでいます。三機工業の評判とネットの反応を総括すると、ボラティリティの激しいハイテク株に疲弊した個人資金の受け皿として、高い信頼を獲得している様子が窺えます。
しかし、手放しの賛美ばかりではありません。掲示板の深層や現場関係者の口コミ掲示板などを覗くと、「2024年問題以降の建設現場の人手不足は深刻で、下請け職人の確保コストが利益を圧迫しないか」「空調や水処理の大型案件は工期が数年に及ぶため、資材価格の再高騰が起きた際の追加原価発生リスクを慎重に見守る必要がある」といった、施工現場の実情に根ざした鋭い指摘も少なくありません。ネット上の熱狂の裏側で、手練れのベテラン投資家たちは工期進捗と利益率の推移を冷静に監視しています。
一般に知られていない盲点とネットの誤解|高配当利回りの持続可能性
市場の一部や個人投資家の間で散見される誤解の一つに、「建設・設備工事株の高配当は一時的なもので、景気後退局面に入ればすぐ減配されるのではないか」という根強い先入観があります。景気敏感株としての側面があることは事実ですが、三機工業のビジネス構造を深く掘り下げると、この懸念には明確な反証が存在します。
同社の真の強みは、新築工事だけでなく「リニューアル・保守メンテナンス事業」が稼ぎ出す強固なストック収益にあります。一度納入した巨大ビルの空調システムや工場のクリーンルーム、自治体の上下水処理施設は、定期的な点検・改修が法定義務または業務上不可欠であり、景気の波に左右されにくい安定したキャッシュフローを生み出します。ネット上で「単なるフロー型の工事業者」と一括りにするのは明らかな認識不足です。
また、同社は強固な自己資本比率を保ちながら、手元現金を成長投資と株主還元へバランスよく振り分ける財務規律を確立しています。過度な借入金に頼らない強固なバランスシートが存在するからこそ、一時的な資材変動に見舞われたとしても配当を維持・増配できるだけの体力が備わっています。配当の持続可能性を疑う声は、同社の事業ポートフォリオの多角化実態を見落とした杞憂と言わざるを得ません。
【目標株価と今後のシナリオ】アナリスト予想から読み解く株価の買い時
今後の株価はどう推移し、個人投資家はどのタイミングでエントリーすべきなのか。三機工業の目標株価に関して、主要証券アナリストのコンセンサスは2,740円前後をターゲットとしており、現状の株価水準から見ても一定の上値余地が示唆されています。三機工業のアナリスト予想では、豊富な繰越工事残高が売上に計上されるにつれて、業績の上方修正期待が一段と高まると分析されています。
テクニカル面における三機工業の株価チャート推移を紐解くと、急騰後の2,400円〜2,500円近辺でのもみ合いは、短期利益確定売りを消化するための健全な踊り場と解釈できます。ここから三機工業の株価買い時を判断する上では、25日移動平均線との乖離率が縮小し、押し目を形成した局面が最初の絶好のポイントとなります。
今後の株価シナリオとしては、第1目標としてアナリスト目標値である2,740円の奪還、さらに業績の上振れとPBR改善の進捗が確認されれば、理論株価上限である3,000円台へのステップアップが現実味を帯びてきます。三機工業の株価今後の展開は、外部環境の乱高下を跳ね返す強靭な業績モメンタムに支えられています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
いかなる優良銘柄であっても、投資家の目的やリスク許容度によって適性は分かれます。後悔のない投資判断を下すために、以下の明確なチェックリストを提示します。
【三機工業への投資をおすすめできる人】
- 新NISAなどを活用し、中長期で安定した配当金収入(インカムゲイン)を享受したい人:優れた財務基盤と高い還元意欲が、長期的な資産形成を力強くサポートします。
- 都市再開発やデータセンター、半導体など日本の設備投資テーマに乗りたい人:派手なハイテク株よりも、実需に裏付けられた確実な収益を好む保守的バリュー投資家に最適です。
- PBR1倍是正の波に乗り、着実な株価見直し(キャピタルゲイン)も狙いたい人:割安株が適正水準へ回帰するプロセスで、二重のリターンを期待できます。
【エントリーに慎重になるべき人・おすすめできない人】
- デイトレードや数日のスイングで2倍、3倍の急騰劇を求める超短期派:設備セクター特有の緩やかな値動きは、投機的な資金効率を求めるトレーダーには退屈に映る可能性があります。
- 建設・設備業界特有の労務コスト増や工期延伸リスクに耐えられない人:四半期ごとの原価率のブレに対して過剰に狼狽してしまうタイプには不向きです。
【三機工業の株価】に関するよくある質問(FAQ)
Q1:三機工業の配当金はいつ、いくら受け取れますか?権利確定日はいつですか?
A1:三機工業の配当基準日は、中間配当が9月30日、期末配当が3月31日です。配当金の支払い時期は、中間配当が例年12月上旬、期末配当が定時株主総会終了後の6月下旬となります。配当額は業績連動や還元方針に基づいて決定されますが、利回り水準は東証プライム平均を凌駕しており、最新の年間配当予想については公式決算短信で随時更新されています。
Q2:三機工業の株価における最適な「買い時」はいつ頃と考えるべきですか?
A2:短期間で急伸した直後は短期筋の利食い売りが出やすいため、株価が急騰から一服し、日足チャートで25日移動平均線近辺まで調整した押し目が典型的な買い場となります。また、配当権利落ち後の株価調整局面や、四半期決算発表後のアク抜けタイミングも、中長期投資家にとってリスクリワードに優れた絶好のエントリー機会となります。
Q3:アナリストによる三機工業の目標株価や今後の見通しはどう評価されていますか?
A3:大手証券・金融情報各社によるアナリストコンセンサスでは、目標株価は2,740円前後に設定されており、投資評価も「買い」が優勢です。さらに資産価値や純資産から算出した理論株価では上値目途3,900円台も試算されており、半導体関連工事や都市再開発の受注消化が順調に進めば、中長期的に一段高へ向かうポテンシャルが十分にあると見込まれています。
まとめ:三機工業の株価今後を見据えた投資戦略
三機工業の株価が市場で脚光を浴びている理由は、単なる一過性の材料株的な急騰ではなく、国内設備投資の構造的拡大と企業の資本効率改革という「二大潮流」が合致した必然の結果です。豊富な手持ち受注残、採算重視の価格転嫁力、そして東証のPBR改善要請に応える手厚い株主還元姿勢は、中長期の投資先として極めて高い魅力を放っています。
短期的な株価チャート推移においては急騰の反動によるもみ合いを挟む可能性がありますが、下値には手厚い配当利回りとPBR基準の理論的支えが存在します。押し目を丁寧に拾い、配当金を得ながら中長期の上値追いを狙う戦略こそ、個人投資家が三機工業で果実を手にする最も確実なアプローチとなります。次なる四半期決算での受注進捗と利益率の推移を注視しつつ、冷静な資産配分を心がけてください。 (出典: 三 機 工業 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
