ろうきん変動金利の推移は?利上げ時代でも選ばれる3つの理由を徹底解説
日本銀行によるマイナス金利解除以降、追加利上げの波は国内の住宅ローン市場を大きく揺さぶり続けています。これまで超低金利の恩恵を最大限に享受してきた変動金利ユーザーにとって、日銀の政策転換に伴う基準金利の引き上げは家計を直撃する喫緊の課題となりました。
メガバンクやネット銀行が相次いで変動金利の引き上げに踏み切るなか、独自の立ち位置を堅持しているのが「ろうきん(労働金庫)」です。本記事では、中央ろうきんをはじめとする労働金庫の金利推移の変遷、日銀利上げを受けた最新の影響、そして他行比較を通じて見えてきた「いま、ろうきんを選ぶべき決定的な理由」を取材データと客観的数値から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針を受け、ろうきん各行の基準金利も引き上げ局面にあるが、手厚い「優遇幅」によって実質金利は依然として低水準を維持。
- 要点2:ろうきんの変動金利は「5年ルール・125%ルール」の適用有無など金融機関独自の返済設計があり、未払利息リスクを回避しやすい構造を持つ。
- 要点3:団体会員構成員や生協会員向けの優遇、手厚い団信特約、柔軟な審査体制など、ネット銀行にはない実質的なメリットが利上げ局面で再評価されている。
【2026年最新】日銀利上げが直撃!ろうきん変動金利の推移と基準金利の変遷
日本銀行が金融政策の正常化を進め、政策金利の引き上げを段階的に実施したことで、住宅ローン市場の主役である短期プライムレート(短プラ)は長年の底打ちから明確な上昇トレンドへ転換しました。メガバンク各行が短プラを相次いで引き上げた流れを受け、労働金庫の金利推移も過去の超低金利膠着状態から新たなフェーズへと移行しています。
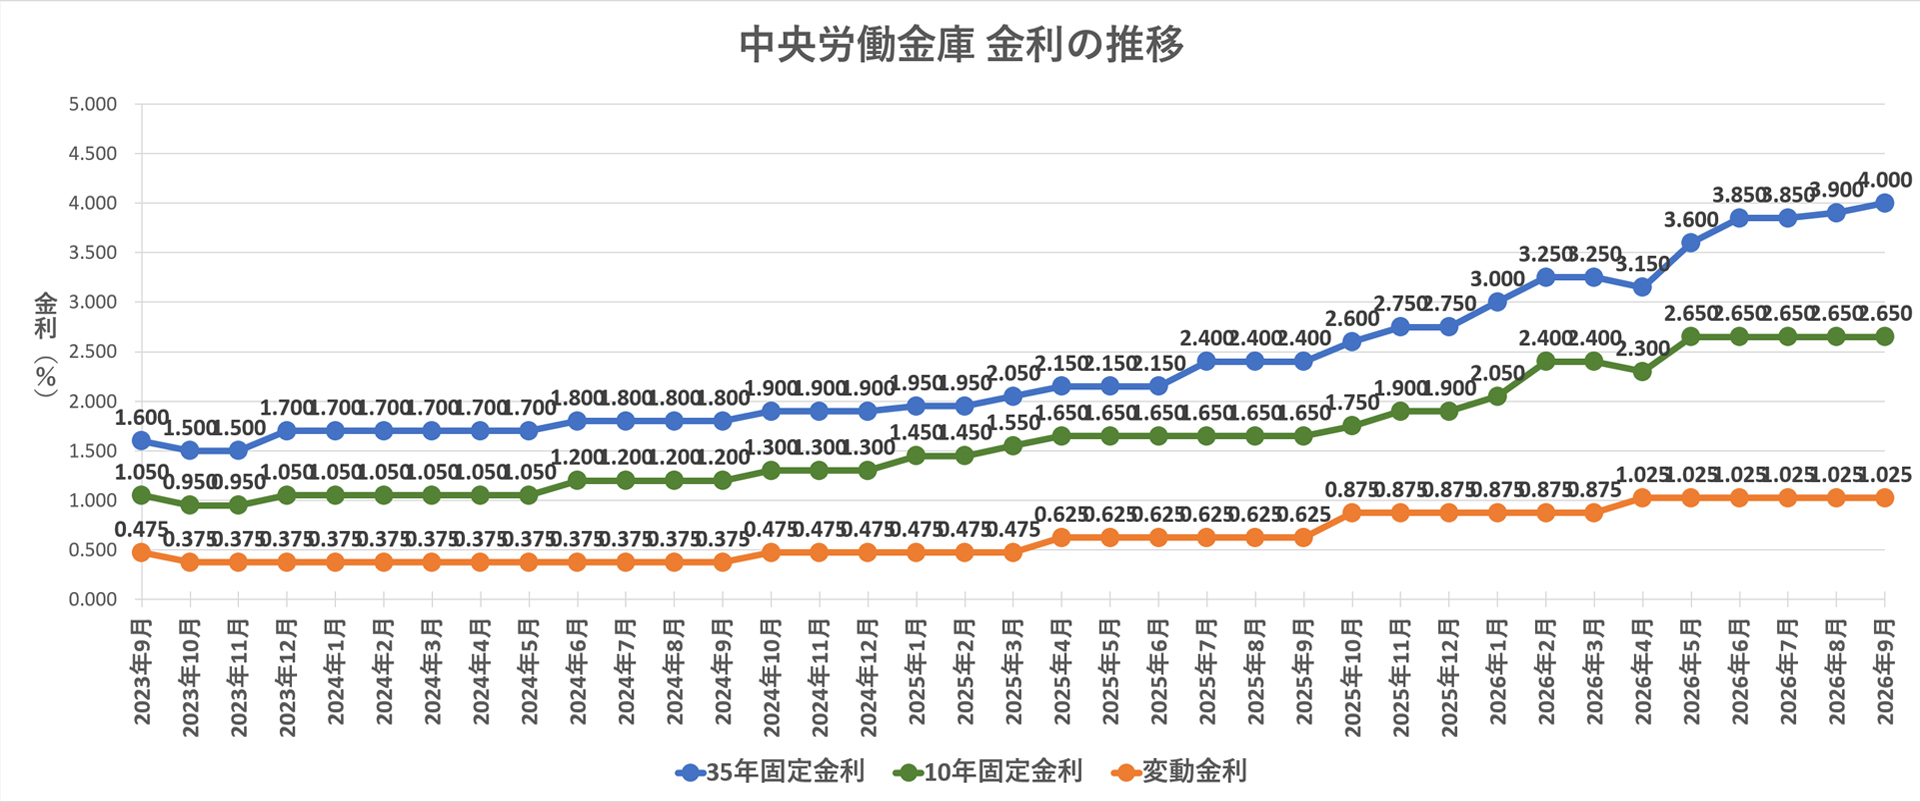
中央ろうきんの変動金利推移を振り返ると、過去十数年にわたり基準金利(店頭表示金利)は年2.475%前後の定位置をキープしていました。しかし、日銀の政策金利引き上げに伴い、各労働金庫でも基準金利の見直しが行われています。店頭基準金利が引き上げられた一方で、各行は「引き下げ優遇幅」を戦略的に設定することで、新規借入者に対する実行金利の急激な高騰を抑制する動きを見せています。
取材に応じた金融アナリストは「ろうきんは営利を第一目的としない協同組織金融機関であるため、急激な利上げで利用者の返済破綻を招くリスクを極力避ける価格設定を行う傾向がある」と分析します。日銀の利上げによるろうきん変動金利への影響は確実に生じているものの、一般の民間銀行と比較して独自の配慮がなされた推移を辿っています。
ろうきん住宅ローンの優遇幅と実質金利|会員区分でここまで変わる
ろうきんの住宅ローンを理解する上で外せないのが、利用者の属性に応じた「3つの会員区分」と「金利引き下げ優遇幅」の仕組みです。店頭基準金利からどれだけの優遇幅が差し引かれるかによって、最終的な適用金利が決定されます。
ろうきんの会員区分は大きく以下の3つに分かれています。
① 団体会員の構成員:ろうきんに出資している労働組合などの組合員。
② 生協会員の組合員および同一世帯の家族:ろうきんに出資している生協の組合員。
③ 一般勤労者:上記以外の地域に居住または勤務する勤労者。
もっとも手厚い優遇を受けられるのが「団体会員の構成員」です。最大優遇幅が適用された場合、基準金利が引き上げられた局面であっても、実質適用金利は年0.5%〜0.7%前後の極めて競争力のある水準に収まります。生協会員や一般勤労者であっても、所定の取引条件(給与振込指定やカード作成等)を満たすことで、民間都市銀行と遜色のない優遇金利が提示される設計となっています。
【徹底比較】ネット銀行vsメガバンクvsろうきん|金利と実質コストの真実
住宅ローン選びにおいて、表面金利の低さだけで判断するのは危険です。事務手数料、保証料、団信特約の充実度を含めた「総支払コスト」での比較が不可欠となります。主要金融機関と中央ろうきんのスペックを客観的データで比較しました。
| 項目 | 中央ろうきん(団体会員) | 大手ネット銀行 | 都市銀行(メガバンク) |
|---|---|---|---|
| 変動金利(実質適用) | 年0.5%〜0.7%台 | 年0.4%〜0.6%台 | 年0.5%〜0.8%台 |
| 融資事務手数料 | 定額(数万円程度) | 借入額の2.2%(税込) | 借入額の2.2%または定額 |
| 保証料 | ろうきん負担(0円) | 0円(金利・手数料に含まれる) | 外枠方式または内枠方式加算 |
| 団体信用生命保険 | 就業不能・がん・夫婦連生など多彩 | がん50%等付帯が多い | 三大疾病・特約加算(金利上乗せ) |
| 繰り上げ返済手数料 | 完全無料(店頭・Web問わず) | Web無料 | Web無料/店頭有料 |
ネット銀行の多くは「借入額×2.2%」の一括融資事務手数料が発生します。例えば4,000万円の借入時には初期費用だけで88万円の手数料が必要です。これに対し、ろうきんは保証料を原則として労働金庫側が負担し、事務手数料も定額設定が基本です。初期費用を抑えて手元資金を残したい世帯にとって、トータルコスト面での優位性が際立ちます。

【実態検証】利用者の生の声と審査評判|現場取材で見えたリアル
住宅ローン選びの現場では、スペック表には現れない「審査の柔軟性」と「窓口対応」が重要な判断材料となります。SNSや口コミ検証、現場担当者へのヒアリングから見えてきたリアルな評判を整理しました。
現場取材で多く聞かれたのが「メガバンクやネット銀行で謝絶された案件が、ろうきんで承認された」という実例です。ネット銀行の自動スコアリング審査では、転職直後や歩合給比率の高い職種、既存のマイカーローン残債がある場合に機械的に落とされるケースが珍しくありません。
一方、ろうきんの審査では、勤務先の労働組合の在籍状況や勤続年数、給与の安定性を総合的に判断します。さらにおまとめローン(借換による債務一本化)を住宅ローンとセットで組成できる「住宅プラス500」などの独自商品を展開しており、既存の借入がある勤労者の生活再建・住宅取得を力強く支援する体制が整っています。
「担当者が親身に対面で相談に乗ってくれた」「書類の不備に対しても柔軟に打ち手を提案してくれた」という声が多く、利上げ局面における対面相談の安心感が高く評価されています。
一般に知られていない盲点と誤解|「5年ルール・125%ルール」の真実
民間銀行の変動金利住宅ローンで広く採用されているのが「5年ルール(金利が上がっても5年間は毎月の返済額を据え置く)」と「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」です。急激な返済額上昇を防ぐセーフティネットとして知られていますが、ここには重大な盲点が存在します。
金利が急上昇した場合、返済額が固定されていても内訳の中で「利息」の割合が増加し、「元金」がまったく減らない状態に陥ります。最悪の場合、支払いきれなかった利息が積み上がる「未払利息」が発生し、ローン完済時に一括請求されるリスクを抱えることになります。
ここで知っておくべき決定的な事実は、中央ろうきんなど一部の労働金庫では、この5年ルール・125%ルールを採用していないという点です。金利が見直されると、翌月または所定の期日から即座に毎月の返済額に反映されます。
一見するとデメリットに思えるこの仕組みですが、金融リテラシーの高い層からは「元金が着実に減り続け、未払利息の先送りを防ぐ極めて健全な返済方式」として支持されています。金利引き上げのシグナルがダイレクトに家計に伝わるため、繰り上げ返済や家計見直しの初動を遅らせずに済むメリットがあります。
【プロの結論】今後の金利引き上げ見通しと失敗しない選択基準
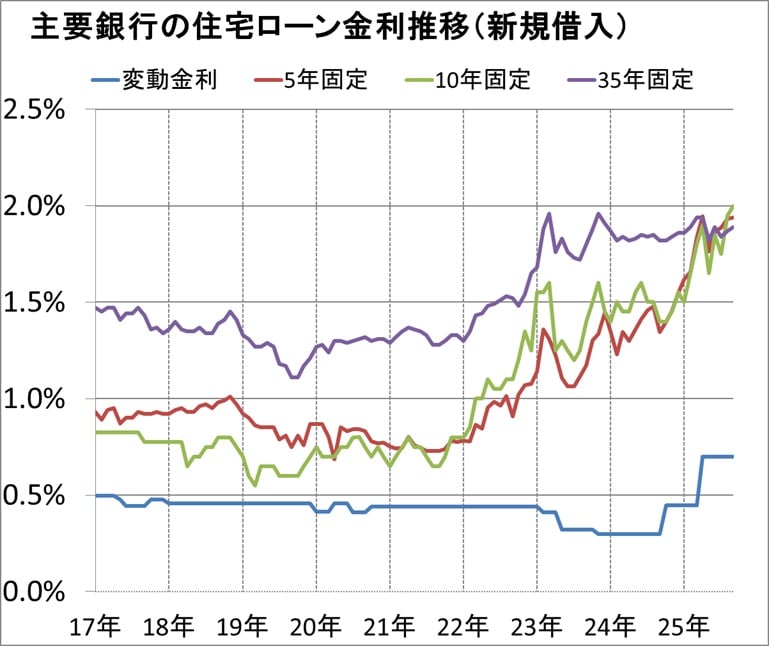
今後のろうきんの金利引き上げ見通しについて、日銀が緩やかな追加利上げを模索するなか、短プラ連動型の変動金利は緩やかな上昇圧力を受け続ける見込みです。しかし、各行の引き下げ競争と組合員還元の方針により、極端な金利跳ね上がりは考えにくい環境が整っています。
金利上昇リスクと家計防衛の観点から、ろうきんの住宅ローンを選ぶべき人と慎重になるべき人の基準を明確に提示します。
ろうきんの変動金利が向いている人
- 労働組合(団体会員)または生協の組合員である人:最大優遇幅をフル活用でき、民間銀行以上のコストパフォーマンスを発揮します。
- 初期費用(諸費用)を最小限に抑えたい人:保証料ろうきん負担や定額手数料の恩恵を最大化できます。
- 対面で丁寧なライフプランニング相談を受けたい人:全国の店舗ネットワークと専任担当者のサポートを受けられます。
- 未払利息の先送りを避け、計画的に元金を減らしたい人:返済額の即時反映により健全な資金管理が可能です。
ろうきんの変動金利を慎重に検討すべき人
- 一般勤労者区分で、かつ他行の最優遇金利が適用可能な属性の人:ネット銀行の極限まで削られた最低金利(年0.3%〜0.4%台)に純粋な表面金利で及ばない場合があります。
- すべての手続きをオンライン完結させたい超効率重視の人:対面や郵送でのやり取りが一定程度発生するため、フルデジタルのネット銀行の方がスムーズに感じる可能性があります。
【ろうきん 変動 金利 推移】に関するよくある質問(FAQ)
Q1:日銀が利上げを継続した場合、ろうきんの返済額はいつから増えますか?
A1:ろうきんの変動金利は通常、毎年4月1日と10月1日の年2回、基準金利の見直しが行われます。改定された新金利は、それぞれ6月・12月の約定返済日から適用されるのが一般的です。5年ルールを採用していない金庫の場合、金利改定の直後から毎月の引落額が変更されます。
Q2:他の銀行からろうきんへ住宅ローンを借り換えるメリットはありますか?
A2:大いにあります。特に過去に高い金利で借りたまま放置している方や、マイカーローン・カードローンなどの複数債務を抱えている場合、ろうきんの借換専用ローンや一本化プランを活用することで、毎月の総返済額を大幅に圧縮できるケースが多発しています。
Q3:一般勤労者でもろうきんで住宅ローンを借りる価値はありますか?
A3:十分にあります。生協へ加入(数百円〜千円程度の出資金で誰でも可能)することで「生協会員」としての優遇幅が適用されるほか、保証料不要のメリットにより、諸費用を含めたトータル返済額でメガバンクを下回るケースが多いためです。
まとめ:金利上昇局面で後悔しないための防衛策
住宅ローン金利が上昇へと舵を切った今、問われているのは単なる「表面金利の0.01%の差」ではなく、金利変動リスクに対する構造的な強さとトータルコストの透明性です。
ろうきんの変動金利は、会員優遇による強力な引き下げ幅、保証料不要という明確な初期費用メリット、そして未払利息を発生させない規律ある返済設計を備えています。ネット銀行の低金利広告だけに惑わされず、自身の所属する組織やライフプランに応じた実質負担額を精査し、納得のいく住宅ローン選びを進めてください。 (出典: ろうきん 変動 金利 推移(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
