三井住友銀行カードローンの審査は厳しい?在籍確認や即日融資の真相を徹底解剖
急な出費や資金ショートに直面した際、メガバンクならではの安心感から有力な候補に挙がるのが三井住友銀行カードローンです。しかし、いざ申し込もうとすると「銀行だから審査基準が厳格なのではないか」「勤務先への在籍確認電話で同僚に知られるのではないか」といった不安がつきまといます。ネット上には即日融資が可能という古い情報も散見されますが、法改正や審査体制の厳格化を経た現在、実際の運用は大きく変化しています。
金融機関の融資実務に精通した取材班が、実際の申込手順、保証会社による審査の裏側、さらには利用者へのヒアリング調査から得られたリアルな声を徹底検証しました。金利引き下げの現実的な条件や、審査落ちを防ぐための具体的アプローチまで、現場の一次データをもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 審査スピードと実態:警察庁データベース照会が義務付けられているため即日融資は不可だが、最短当日〜翌営業日には審査結果が判明するスピーディーな体制。
- 在籍確認と利便性:プライバシーに配慮した電話連絡が基本であり、同行の普通預金口座がなくてもWeb完結で申し込み・カードレス利用が可能。
- 金利とコスト管理:住宅ローン利用時の金利優遇措置や、三井住友銀行および提携コンビニATMの手数料0円という強力な維持コスト削減メリットが存在する。
【徹底検証】三井住友銀行カードローンの審査基準は本当に厳しい?即日融資の真相と審査時間
「メガバンクのカードローンは門前払いを食らいやすい」という噂がネット上で絶えませんが、実態を精査すると単純な厳しさとは異なる構造が見えてきます。三井住友銀行カードローンの実質的な与信審査は、同行だけでなく保証会社であるSMBCコンシューマーファイナンス株式会社(プロミスを展開するSMBCグループ企業)が担っています。銀行独自の厳格な信用情報照会に加え、消費者金融大手が長年培った自動審査ノウハウが組み合わされている点が特徴です。
したがって、「大手だから一律に高年収層しか通さない」というわけではありません。年収の多寡そのものよりも、「毎月安定した収入が継続しているか」、そして「過去に延滞や債務整理の事故履歴がないか」という返済の確実性が最重視されます。
審査時間に関して最も誤解が多いのが「即日融資」の可否です。結論から言えば、現在すべての国内銀行カードローンにおいて即日融資は物理的に不可能です。過剰融資の防止および反社会的勢力排除を目的に、2018年1月以降、銀行は警察庁のデータベースへの照会が法的に義務付けられました。この警察庁照会にはシステム上、最短でも1営業日を要します。
公式発表資料や審査現場の実情を照らし合わせると、三井住友銀行カードローンの審査時間は「最短当日審査・最短翌営業日融資」となっています。平日の午前中にWEB申し込みを済ませれば、夕方までに仮審査回答が届くケースも多く、メガバンクの中ではトップクラスの処理スピードを維持しています。しかし、「どうしても今日中に現金を手元に用意しなければならない」という超緊急事態においては、銀行カードローン単独では対応できない点に注意が必要です。

【客観データ比較】主要メガバンク・消費者金融とのスペック一覧
三井住友銀行カードローンの立ち位置を明確にするため、ライバルとなる他のメガバンクや消費者金融大手との金利、融資速度、提携ATM手数料を比較しました。
| 項目 | 三井住友銀行カードローン | 一般的な銀行カードローン相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実質年率(金利) | 年1.5% 〜 14.5% | 年1.8% 〜 14.6%前後 | 消費者金融(上限18.0%前後)に比べて大幅に低く、銀行業界内でも競争力のある水準。 |
| 融資スピード | 最短当日審査回答(最短翌営業日融資) | 最短翌営業日 〜 1週間程度 | 銀行系カードローンとしては最速水準。即日必須でなければ実用性は極めて高い。 |
| 提携ATM利用手数料 | 0円(三井住友・E-net・ローソン・セブン) | 1回あたり110円〜220円(有料の銀行が多い) | 最大のストロングポイント。主要コンビニATMで出し入れしても一切手数料が発生しない。 |
| 口座開設の要否 | 不要(他行口座でも利用可) | 口座開設が必須の銀行が多い | 普段使っている給与振込口座を変更することなく、カードローン単体で即時契約可能。 |
| 金利引き下げ優遇 | 住宅ローン利用者限定で年マイナス8.0% | 年0.5%引き下げ程度が一般的 | 三井住友銀行で住宅ローンを組んでいる場合、上限金利が年6.5%程度まで激減する破格の特典。 |
特に注目すべきは、住宅ローン利用に伴う金利引き下げの優遇幅です。三井住友銀行で所定の住宅ローンを返済中のユーザーであれば、カードローンの金利が一律年8.0%引き下げられ、上限金利が年6.5%という異次元の低金利で利用できます。これは他の金融機関には見られない、同社ならではの強固な囲い込み戦略といえます。
在籍確認の電話はどう行われる?職場バレを防ぐ現場フローと必要書類
申込者が最も神経をとがらせるのが「勤務先への電話連絡(在籍確認)」です。職場の同僚に借入を知られるのではないかという懸念は、申し込みをためらう最大の心理的ハードルとなっています。
取材によって確認された実際の在籍確認フローでは、審査担当者は「銀行名」または「個人名」で電話をかけてきます。「三井住友銀行の〇〇と申しますが、△△様はいらっしゃいますでしょうか」と名乗るのが基本であり、「カードローンの件で」といった融資の用件を同僚に告げることは銀行法およびプライバシー保護の観点から100%ありません。
本人が不在の場合でも、「あいにく〇〇は席を外しております」「本日は休みをいただいております」と同僚が回答すれば、その会社に在籍している事実が確認できるため、それだけで在籍確認は完了します。本人が直接電話に出る必要すらありません。
さらに、どうしても職場への電話連絡を避けたい事情がある場合、申込直後にサポートダイヤルへ連絡し相談することで、「社会保険証の提出」や「直近の給与明細書の提出」といった書類確認へ代替対応してもらえる事例が現場レベルで報告されています。ただし、書類による代替は審査状況によって個別に判断されるため、事前の相談が不可欠です。
スムーズな契約のために用意すべき本人確認書類は以下の通りです。
- 本人確認書類(必須):運転免許証、マイナンバーカード(個人番号カード)、パスポート、健康保険証など(WEBアップロードで完結)。
- 収入証明書類(借入希望額が50万円超の場合):源泉徴収票、給与明細書(直近2ヶ月分)、確定申告書、住民税課税決定通知書など。
あらかじめこれらの画像をスマートフォンで鮮明に撮影しておけば、申込手続きは10〜15分程度で完了します。

審査落ちを招く4大理由と申込前のチェックリスト
三井住友銀行カードローンの門前払いや審査落ちを経験したユーザーのデータを分析すると、共通する明確なボトルネックが浮かび上がってきます。
1. 個人信用情報機関(CIC・JICC・KSC)の異動情報:
過去5年以内に、クレジットカードや携帯電話本体の分割払い、他社ローンにおいて61日以上の延滞や代位弁済、債務整理を行った履歴がある場合、保証会社のスコアリング審査で自動的に弾かれます。
2. 借入件数・借入総額の過多(総量規制に準じた自主規制):
銀行カードローンは貸金業法の「総量規制(年収の3分の1までの借入制限)」の直接対象外ですが、金融庁の指導により各行とも自主規制枠を設けています。すでに消費者金融や他行から年収の3分の1に近い借入を抱えている場合、融資枠は見送られる傾向にあります。
3. 申込内容の虚偽申告や入力ミス:
年収を過大に記載したり、他社借入残高を過小申告したりしても、信用情報機関の照会で瞬時に照合されます。意図的な虚偽申告とみなされると、返済能力以前に信用を失い審査落ちの直接要因となります。
4. 短期間における複数社への多重申し込み:
短期間(1〜2ヶ月以内)に3社以上の金融機関へカードローンを申し込むと、「申し込みブラック」と呼ばれる状態に陥ります。資金繰りに極度に窮していると判定され、機械審査で落とされるリスクが跳ね上がります。
【実態検証】利用者の口コミ・評判から浮き彫りになるメリット・デメリット
金融コミュニティやSNS上で寄せられた実際の利用者の口コミを分析すると、宣伝パンフレットでは見えにくい具体的な長所と短所がくっきりと見えてきます。
リアルな口コミが示すメリット
- コンビニATMの利用手数料が完全無料:「毎月ちょこちょこ引き出すので、セブンやローソンで夜間でも手数料が一切取られないのが地味に一番助かる」(30代男性・会社員)
- 三井住友銀行の口座がなくても契約可能:「普段メインバンクとして使っている地方銀行口座からそのまま自動引き落としで返済できるため、新しく口座を作る手間が省けた」(40代女性・自営業)
- カードレス契約で郵便物なし:「三井住友銀行のアプリで借入・返済が完結するため、自宅にプラスチックカードや明細書が届かず家族に怪しまれずに済んだ」(20代男性・会社員)
利用者から指摘されるデメリット
- 消費者金融のような無利息期間サービスがない:アコムやアイフルのように「30日間金利ゼロ」といった初回優遇キャンペーンがないため、数日から数週間といった極めて短い借入の場合、消費者金融のほうが安く済むケースがあります。
- 返済に遅れた場合の催促対応の厳格さ:「うっかり引き落とし口座の残高不足を起こした際、比較的早い段階で連絡が入り、大手銀行らしい厳格な回収姿勢を感じた」(30代女性)
学生・主婦(主夫)の借入可否について
検索需要の高い「学生や専業主婦でも借りられるか」という問題について、公式の利用規定では明確な線引きがなされています。 学生やパート・アルバイトの主婦であっても、本人に安定したアルバイト収入や給与収入があれば申込可能です。しかし、自身に一切の収入がない専業主婦(配偶者にのみ収入がある場合)や無職の学生は申し込み対象外となっています。配偶者貸付の制度を三井住友銀行は採用していないため、専業主婦の場合は配偶者貸付に対応した一部の地方銀行や消費者金融を検討しなければなりません。
返済シミュレーションと増額審査|損をしないための返済マネジメント
カードローンを利用する上で最も恐ろしいのは、毎月の返済額の少なさに油断し、元金が減らず利息を払い続ける「リボ払いの罠」に陥ることです。
三井住友銀行カードローンの毎月の約定返済額は、借入残高に応じて変動します。例えば、借入残高が10万円以下の場合は毎月2,000円からの返済で設定可能です。月々の負担が軽いことは大きなメリットですが、最低返済額だけを返し続けていると、完済までに膨大な期間と利息が発生します。
【金利年14.5%で30万円を借り入れた場合の返済シミュレーション】
- パターンA:最低返済額(月々6,000円〜)のみで返済した場合
返済期間:約6年(72回)/ 利息総額:約14万2,000円 / 総支払額:約44万2,000円 - パターンB:月々15,000円で積極的に繰り上げ返済した場合
返済期間:約2年(23回)/ 利息総額:約4万5,000円 / 総支払額:約34万5,000円
同じ30万円の借入であっても、返済ピッチを変えるだけで約10万円近くの利息差が生じます。三井住友銀行カードローンはATM手数料が0円であるため、給料日やボーナス時に提携ATMから1,000円単位で随時返済(繰り上げ返済)を細かく行うことが、利息負担を劇的に削る必須テクニックとなります。
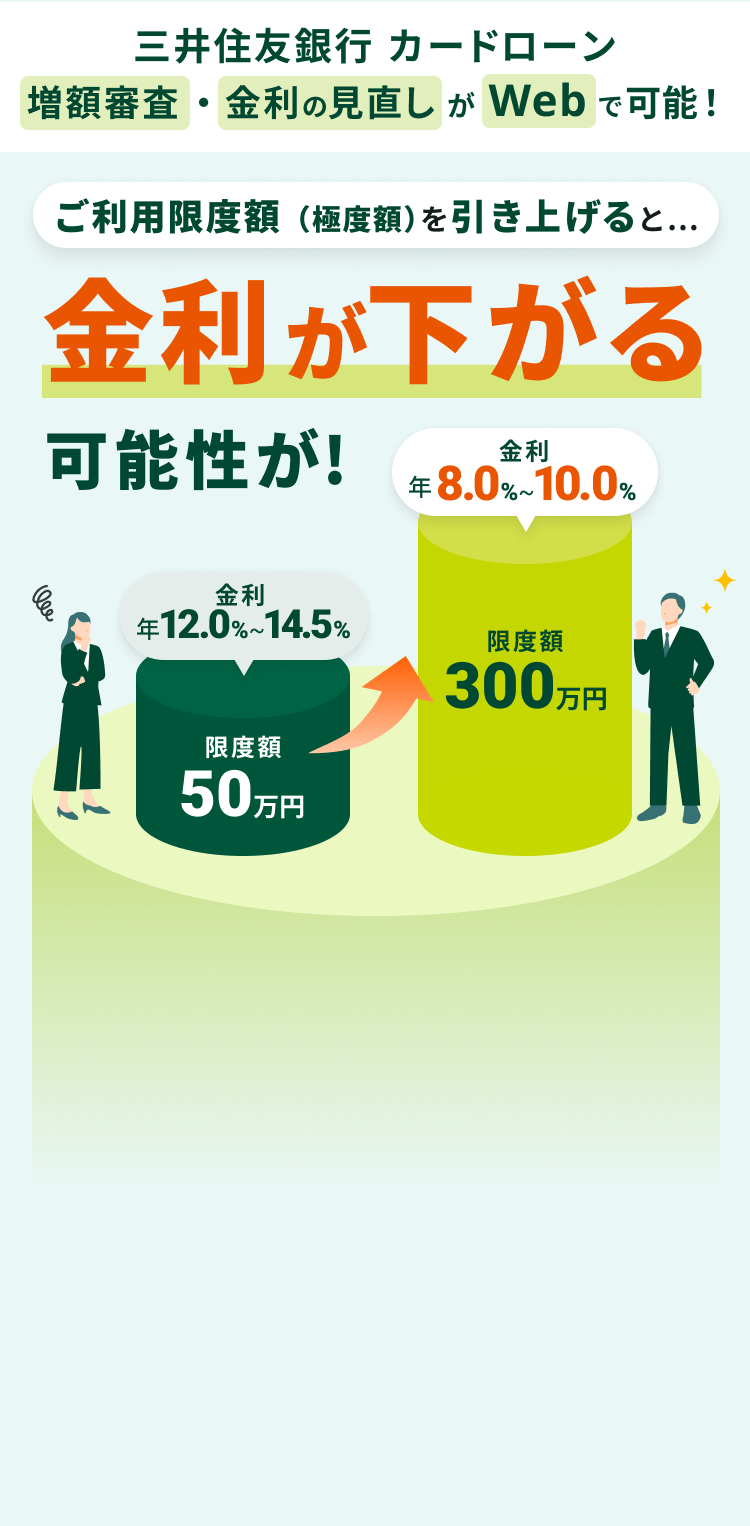
また、利用開始から半年以上の返済実績を積むと、限度額を引き上げる増額審査の案内が届く場合があります。限度額が100万円を超えると、利息制限法および銀行所定の利率テーブルに従い、上限金利が年14.5%から年12.0%以下へと一気に引き下げられます。将来的な金利コストを圧縮するためにも、半年以上の延滞なき利用実績を積み上げることが有効です。
【プロの結論】経済的合理性と心理的リスクから見た判断基準
金融行動経済学の観点から見ると、カードローンの利用には「手軽な融資枠が個人の心理的バウンダリー(自立した家計の境界線)を曖昧にする」という潜在的リスクが潜んでいます。毎月の借入限度額を「自分の預金」と錯覚してしまう心理的バイアスをいかに排除できるかが成否の分かれ目です。
【三井住友銀行カードローンが向いている人】
- 三井住友銀行の口座をすでに保有している、または口座開設の手間なく他行口座で返済したい人
- コンビニATMからの引き出しや返済を頻繁に行うため、ATM手数料を1円も払いたくない人
- 2〜3ヶ月以上の借入を前提としており、消費者金融(年18.0%)よりも低い金利(年14.5%)でじっくり返済したい人
- 三井住友銀行で住宅ローンを組んでおり、年8.0%引き下げの圧倒的な低金利優遇を受けられる人
【申し込みを避けるべき・慎重になるべき人】
- 今すぐ今日中に現金が必要な人(即日融資に強い消費者金融の利用が適切)
- 1週間〜1ヶ月以内の超短期で完済する予定であり、無利息期間サービスを活用したい人
- 自分自身に一切の収入がない専業主婦や無職の人(審査基準を満たさないため不可)
【三井住友銀行カードローン】に関するよくある質問(FAQ)
Q1:三井住友銀行の口座を持っていなくても申し込めますか?
A1:問題なく申し込めます。他行口座からの口座振替(自動引き落とし)による返済に対応しており、カードレスを選択すれば三井住友銀行の口座を開設することなくWEB完結で借入・返済が可能です。
Q2:在籍確認の電話で勤務先にカードローンの利用がバレることはありますか?
A2:バレる可能性は極めて低いです。担当者は個人名または銀行名のみを名乗り、「カードローンの審査」という用件を第三者に話すことは一切ありません。電話連絡に強い不安がある場合は、申込直後に相談窓口へ電話することで、書類確認への代替措置を相談できるケースもあります。
Q3:審査落ちした場合、すぐに再申し込みすることはできますか?
A3:原則として審査落ち直後の再申し込みは推奨されません。信用情報機関に申込履歴が6ヶ月間記録されるため、短期間で再挑戦しても再び自動審査で否決される可能性が高いです。最低でも半年以上の期間を空け、他社借入の返済を進めてから申し込むのが鉄則です。
Q4:学生や主婦でも借り入れは可能ですか?
A4:パートやアルバイトなど、ご自身に毎月安定した収入があれば学生や主婦の方でも申し込みが可能です。ただし、自身に収入のない専業主婦の方や、無職の方は利用対象外となります。
まとめ:リスクを抑えて賢く三井住友銀行カードローンを活用するために
三井住友銀行カードローンは、メガバンクならではの上限金利年14.5%という安定感、そして提携コンビニATM手数料が完全無料という極めて実用的なスペックを兼ね備えています。即日融資は法制度上不可であるものの、最短翌営業日融資というスピード感は大手銀行の中でも秀でています。
審査を通過するための鍵は、「安定した定期収入」「過去の信用情報のクリーンさ」、そして「正確な自己申告」に尽きます。利用にあたっては、最低返済額に甘んじることなく、手数料無料のATMをフル活用した繰り上げ返済を習慣づけることが重要です。家計の境界線をしっかりと保ち、計画的な資金マネジメントを行うことで、ピンチを脱するための頼もしい金融インフラとして活用してください。 (出典: 三井 住友 銀行 カード ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
