三井住友信託銀行ライフガイドの評判を徹底検証!確定拠出年金3つの落とし穴
物価高と実質賃金の変動が続く2026年現在、勤め先の退職金や企業型確定拠出年金(企業型DC)の運用状況に対して、かつてないほど強い関心が集まっています。そうしたなか、多くの企業で導入されているプラットフォームが、三井住友信託銀行が提供する加入者向けWebサービス「ライフガイド」です。人事部から送られてきた案内に従ってログインしたものの、見慣れない金融用語や商品一覧を前に「どのように操作すればいいのか」「本当にこのままで将来の資産を守れるのか」と戸惑うビジネスパーソンが後を絶ちません。
信託銀行ならではの信頼感や網羅的なサポートが評価される一方で、ネット上ではシステムの操作感や運用商品の選び方をめぐって賛否両論の口コミが飛び交っています。本記事では、金融取材の最前線で得られた客観的データと利用者の声をもとに、三井住友信託銀行ライフガイドの実態、運用で失敗しないための実践ノウハウ、そして見落とされがちな制度の落とし穴まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三井住友信託銀行ライフガイドは資産シミュレーションや年金・退職金の一元管理に強みを持つ一方、初回ログインの多層的な認証や初期設定商品のインフレ負けリスクに直面する加入者が目立ちます。
- 要点2:2026年最新年金制度改正動向によりDCの拠出限度額見直しや加入年齢要件の緩和が進む中、元本確保型に資金を放置し続ける行為は実質的な資産目減りを招く最大の要因です。
- 要点3:企業型DC運用商品見直し(配分変更・スイッチング)と退職所得控除を踏まえた受給手続きの出口戦略を能動的に設計することが、老後資金の最大化を左右します。
【評判と実態】三井住友信託銀行ライフガイドの使い勝手と決定的な理由
三井住友信託銀行のライフガイドは、企業型確定拠出年金や退職給付制度を導入している企業の従業員に向けた総合ポータルサイトです。加入者はこのサイトを通じて、現在の運用資産残高の照会、掛金の配分指定、保有商品の預替(スイッチング)、そして将来の年金資産試算を行います。
実際の使い勝手について利用者の評価が分かれる背景には、信託銀行特有の堅牢な設計思想があります。大手ポータルサイトやネット証券の軽快なインターフェースに慣れた世代からは「管理画面の遷移がやや硬野で、目的のメニューを探すのに手間取る」という指摘が出る一方、退職金と年金をまとめて試算できる「ライフガイド資産運用シミュレーション」の精緻さについては、50代を中心としたベテラン層から高い支持を集めています。
ライフプラン設計において知っておくべき決定的な理由は、ライフガイドが単なる「確定拠出年金の残高チェッカー」にとどまらず、会社の退職金規程や確定給付企業年金(DB)の給付予測値と連携した総合的な資産管理基盤として設計されている点にあります。自社が三井住友信託銀行に制度管理を一括委託している場合、退職一時金と年金の受取バランスを画面上で動的にシミュレーションできる点は、他社サービスにはない固有のアドバンテージです。

【実態検証】利用者の生の声と現場目線で見えたリアル
現場の加入者コミュニティや各種アンケート調査を検証すると、ライフガイドに対するリアルな感情と日常的なつまずきポイントが浮き彫りになります。もっとも多くの声が寄せられるのが、初期のアクセスハードルに関する問題です。
「会社からIDとパスワードの書類を渡されたが、初回登録時の確認コード入力や秘密の質問設定など手順が多く、途中で後回しにしてしまった」という声は入社・転職直後の若手社員に散見されます。ライフガイドログイン方法は、日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)の口座番号や暗証番号と連携しているケースが多く、セキュリティの厳格さが利便性の体感を押し下げている側面は否めません。パスワード失念時の再発行手続きも、即時オンライン完了できない場合があり、三井住友信託銀行ライフガイド問い合わせ窓口へのコール集中を招く一因となっています。
一方で、定期的にサイトへアクセスしている運用積極層からは、以下のような手応えも報告されています。
「シミュレーション機能を使って定年時の見込み受給額を計算したところ、インフレを加味すると数百万円足りない現実が数字で突きつけられた。そこから元本確保型を卒業し、株式投信への配分見直しに踏み切ることができた」
このように、直感的なポップさには欠けるものの、数字の客観的証拠を提示して加入者の行動変容を促すツールとしての実効性は、現場のシビアな利用者からも一定の評価を得ています。
確定拠出年金運用の真相|元本確保型放置の落とし穴と商品見直し
三井住友信託銀行確定拠出年金の現場において、金融の専門家がもっとも懸念を抱いているのが「デフォルト商品の放置問題」です。確定拠出年金運用の真相を取材すると、入社時に提示された指定運用方法(多くは定期預金や利率保証型の保険商品などの元本確保型商品)のまま、一度も配分変更を行わずに数年・十数年を過ごしている加入者が依然として全体の3割から4割近くを占めています。
年間2%前後のインフレ目標が定着した経済環境下では、金利0.01%〜0.1%台の定期預金に掛金を預け続けることは、「名目元本は減らないが、実質的な購買力は年々確実に目減りしていく」というリスクを自ら負うことを意味します。資産運用の失敗は、相場の下落で資産を減らすことだけではありません。インフレに負ける資産を握りしめ続ける不作為の過失こそが、老後資金形成における最大の落とし穴です。
企業型DC運用商品見直しの手順は、ライフガイド上で段階的に進めることができます。加入者が取るべきアクションは主に以下の2つです。
- 配分変更(掛金の行き先変更):毎月会社(および自己負担マッチング分)から拠出される新規の掛金を、どの投資信託に何パーセントずつ割り振るかを変更する。
- 預替・スイッチング(既存資産の入れ替え):これまで元本確保型に積み立ててきた残高の一部または全部を売却し、国内外の株式型やバランス型インデックスファンドへ買い替える。
特に長期投資の恩恵を享受できる20代〜40代であれば、信託報酬が低廉に設定された全世界株式型や全米株式型、先進国株式型のインデックス投信をポートフォリオの中核に据えることが合理的な選択肢となります。
徹底比較データ|三井住友信託銀行と他社サービス・iDeCoの客観的指標
三井住友信託銀行の確定拠出年金サービスおよびライフガイドの位置づけを、業界水準や他行の個人型確定拠出年金(iDeCo)と比較検証したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 運用管理手数料(企業型DC) | 全額企業側が負担(加入者負担ゼロ) | 原則として企業全額負担 | 加入者にとっての金銭的負担はなく、純粋に運用の質を追求できる環境。 |
| iDeCo運営管理手数料(月額) | 三井住友信託銀行:条件達成で0円〜300円前後 | 主要ネット証券:完全無条件0円 一般大手行:300円〜450円程度 | 三井住友信託銀行iDeCo手数料比較では、純粋なネット証券最安水準に比べると残高条件等の確認が必要。 |
| ラインナップ信託報酬水準 | 主要インデックス投信:年0.1%〜0.2%台前半を含む | 低コスト投信:年0.09%〜0.2%程度 旧来型投信:年0.5%〜1.5% | 各企業向けプランによって選定商品は異なるが、競争力のある低コストインデックスファンドがしっかり配備。 |
| シミュレーション・退職金連携機能 | ライフガイド上でDB・退職一時金との合算表示に対応 | DC口座単体の残高・運用利回り表示のみが主流 | 信託銀行ならではの最大の強み。退職後の総合受給シミュレーション精度は群を抜く。 |
上記比較が示す通り、ライフガイド利用メリットとデメリットは明確です。UIのモダンさや単独でのiDeCo手数料という局地戦ではネット証券に一日の長があるものの、自社退職金制度とのシームレスな統合や、専任コールセンターを含むサポートの手厚さにおいては、三井住友信託銀行が長年培ってきた受託ビジネスの底堅さが発揮されています。
一般に知られていない盲点とネットの誤解|退職金受給と制度の罠
退職期が近づく加入者にとって、ネット上の断片的な情報がもっとも大きな誤解を生んでいるのが「受給手続き」と「税金計算」の領域です。
三井住友信託銀行退職金運用詳細まとめを精査すると、確定拠出年金を「一時金」として一括で受け取るか、「年金」として分割で受け取るかによって、手取り額に数百万円単位の差が生じるケースが確認できます。確定拠出年金を一時金で受け取る際には「退職所得控除」が適用されますが、会社の退職一時金と受け取る年が同一、あるいは近接している場合、控除枠の計算で重複排除のルールが厳密に適用されます。
「会社を定年退職した年に退職金をもらい、同じ年に確定拠出年金も一時金で満額清算した結果、退職所得控除を使い切って多額の源泉徴収を課された」という失敗事例は後を絶ちません。確定拠出年金受給手続きの流れにおいては、受給権が発生する60歳以降、何歳まで非課税で運用を継続し、何歳で一時金または年金給付を開始するのかを綿密に組み立てる必要があります。
2026年最新年金制度改正動向では、公的年金の繰下げ受給が75歳まで定着し、企業型DCおよびiDeCoの加入可能年齢・受給開始上限の弾力化が加速しています。会社の規定次第では、定年後も再雇用で働きながらDC口座内で運用を継続し、退職所得控除の枠を最も有利に活用できるタイミングまで受給を遅らせる「時間差出口戦略」が極めて有効な選択肢となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融行動経済学の観点から見ると、確定拠出年金の運用において最大の障壁となるのは「現状維持バイアス」と「損失回避傾向」です。これらを踏まえたうえで、三井住友信託銀行ライフガイドをフル活用すべき人と、アプローチを見直すべき人の条件を明示します。
【ライフガイドを徹底活用すべき人】
- 勤務先の退職金制度がDC(企業型)とDB(確定給付企業年金)の併用型であり、定年後の総資産を一元管理して生活設計を立てたい人
- 自分自身で相場を細かく売買する時間がなく、年1〜2回の定期的なポートフォリオ確認とリバランスで手堅く資産を守り育てたい人
- コールセンター等の電話相談や、対面窓口を含めた信託銀行ならではの組織的サポートに安心感を覚える人
【慎重なアプローチ・外部制度の併用を検討すべき人】
- 超低コストな米国株式ETFなど極限まで手数料にこだわり、スマホアプリで日々の値動きを追究したいデジタルファーストの投資経験者
- 企業型DCのマッチング拠出枠が小さく、自分専用のiDeCo口座を楽天証券やSBI証券など他社で別途開設して非課税枠をフル活用したい人
- ログイン手続きの初期ハードルで挫折し、元本確保型のまま何年も放置してしまうリスクが高い人(周囲のサポートや人事部への相談が必須)

【三井住友信託銀行ライフガイド】に関するよくある質問(FAQ)
Q1:ライフガイドのログインIDやパスワードを紛失した場合はどうすればいいですか?
A1:初回ログイン時に登録したメールアドレスや認証情報が手元にあれば、ログイン画面の「パスワードをお忘れの方」リンクからオンラインで再設定が可能です。ただし、登録情報が不明な場合や口座番号(加入者番号)そのものが分からない場合は、Web上だけで即時復旧できないケースがあります。その際は、三井住友信託銀行確定拠出年金コールサービスへ電話で問い合わせを行い、書面での再発行手続きを進める必要があります。
Q2:企業型DCの運用商品を途中で変更すると手数料はかかりますか?
A2:確定拠出年金口座内での「配分変更(今後の掛金の購入指定)」や「スイッチング(保有商品の売却と別商品の購入)」には、管理手数料などはかかりません。ただし、投資信託によっては売却時に「信託財産留保額」(基準価額の0.1%〜0.3%程度)が差し引かれる商品が存在します。コストを抑えたい場合は、信託財産留保額のない低コストインデックスファンドを選ぶのが定石です。
Q3:転職や退職をした場合、ライフガイドのアカウントはどうなりますか?
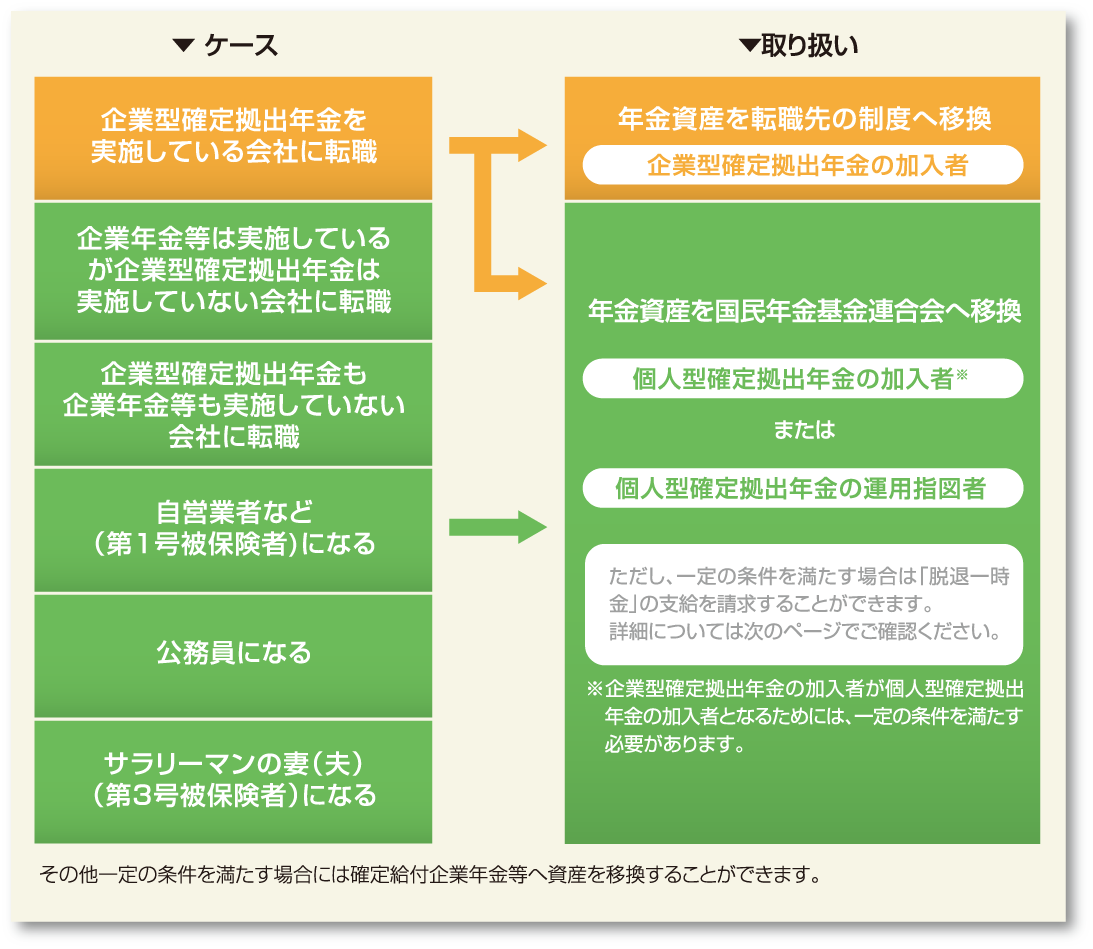
A3:退職や転職に伴い、企業型DCの資格を喪失した時点でライフガイドの利用状況も変化します。転職先に企業型DCがある場合は「企業型DC間の移換手続き」、転職先に制度がない場合やフリーランスになる場合は「iDeCoへの移換手続き」を6カ月以内に行う義務があります。放置すると資産が国民年金基金連合会に自動移換され、管理手数料だけが毎月差し引かれる大きな損失につながるため、退職後は速やかな移換手続きが必須です。
まとめ:2026年の年金大改革時代を生き抜くための実践ステップ
公的年金と私的年金の境界線が再定義されつつある2026年、確定拠出年金は「会社が勝手に増やしてくれる退職金」ではなく、「自らの意思で舵を取るべき個人の長期年金基金」へと変貌を遂げました。三井住友信託銀行ライフガイドは、その舵取りを行うための不可欠な計器盤です。
ログインのわずらわしさを乗り越え、まずは現状のポートフォリオを確認すること。そしてインフレ環境に見合った資産配分へと踏み出すこと。このわずかな手間の差が、定年を迎える未来の資産規模に決定的な差を生み出します。案内通知を机の引き出しに眠らせている方は、今すぐライフガイドへアクセスし、自分自身の将来に向けた資産配分の見直しを始めてみてください。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
