実は払いすぎ?固定資産税を安くする方法と見落としがちな特例を徹底解説
毎年春先に自治体から送られてくる固定資産税の納税通知書を見て、「築年数が経過しているのに税額が下がらない」「なぜこんなに負担が重いのか」と疑問を抱いた経験はないでしょうか。課税課が職権で算出する税額に対して、疑問を持たずに指定された金額をそのまま納付している世帯が大半を占めます。しかし、総務省の調査や報道各社の取材データが示す通り、全国の市区町村において課税計算ミスや特例の適用漏れが毎年のように発覚しているのが厳然たる事実です。
固定資産税は賦課課税方式が採られているため、行政側の判断に誤りや見落としがあったとしても、納税者自らが指摘して異議を唱えなければ税額が是正されることは原則としてありません。知らず知らずのうちに過大納付を続けてしまう構図から脱却するには、正しい法的根拠と自衛策を把握しておく必要があります。本稿では、2026年時点の最新法制度に基づき、見落とされがちな減額措置から還付を勝ち取る具体策まで、固定資産税を安くする方法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税には全国で年間多数の課税ミスや特例適用漏れが潜在しており、納税通知書を鵜呑みにすると払いすぎが常態化する
- 要点2:住宅用地の特例や省エネリフォーム減税、新築時の税額軽減など、申請主義に基づく減額措置の適用有無を課税明細書で必ず確認する
- 要点3:固定資産税評価額の見直しや土地分筆、固定資産評価審査委員会への審査申出を正しく行えば、過大納付分の還付や将来の恒久的な減税が可能になる
【衝撃の事実】実は多くが払いすぎ?固定資産税が安くならない理由と課税ミスの真相
納税者の多くが抱く最大の違和感は、「建物は年々老朽化しているはずなのに、税額がまったく安くならない」という点に集約されます。この固定資産税が安くならない理由の背景には、日本の税制特有の複雑な再建築費評点方式が存在します。家屋の評価額は、同じ建物を今建てた場合にいくらかかるかという再建築費に、経年減点補正率を掛け合わせて算出されます。建築資材の高騰や人件費の上昇が続いている局面では、減価償却分が資材価格の上昇分に相殺され、計算上の評価額が下がりにくい構造が生まれているのです。さらに、木造住宅でも評価額の最低限度は新築時の20%で底打ちするルールとなっており、どれほど古くなってもゼロにはなりません。
構造的な要因以上に深刻なのが、行政側の人的エラーによる固定資産税の払いすぎ理由です。総務省が公表した固定資産税の過大課税に関する実態調査によると、全国の自治体のうち実に9割以上で課税誤りによる還付処理が発生した経験を持っています。主な内訳としては、本来適用されるべき「住宅用地に対する課税標準の特例」が外れていたケース、木造を鉄骨造と誤認して高い補正率を適用していたケース、既に取り壊した物置や増築部分が二重計上されていたケースなどが挙げられます。
こうした自治体の過誤を発見した場合、課税ミスによる還付手続きを行う権利が法的に保障されています。地方税法第17条の5に基づく通常の還付請求期間は原則5年ですが、自治体の重大な過失が認められる場合には、国家賠償法や地方自治法に基づく返還措置(要綱等による返還金の支払い)によって最大20年前まで遡及して還付金と利息相当額を取り戻せる仕組みが整えられています。まずは手元の課税明細書を取り出し、床面積や構造、適用されている特例コードに誤記がないかを精査することが第一歩となります。
【見落とし厳禁】住宅用地の特例と新築住宅の軽減措置期限が切れた後の対策
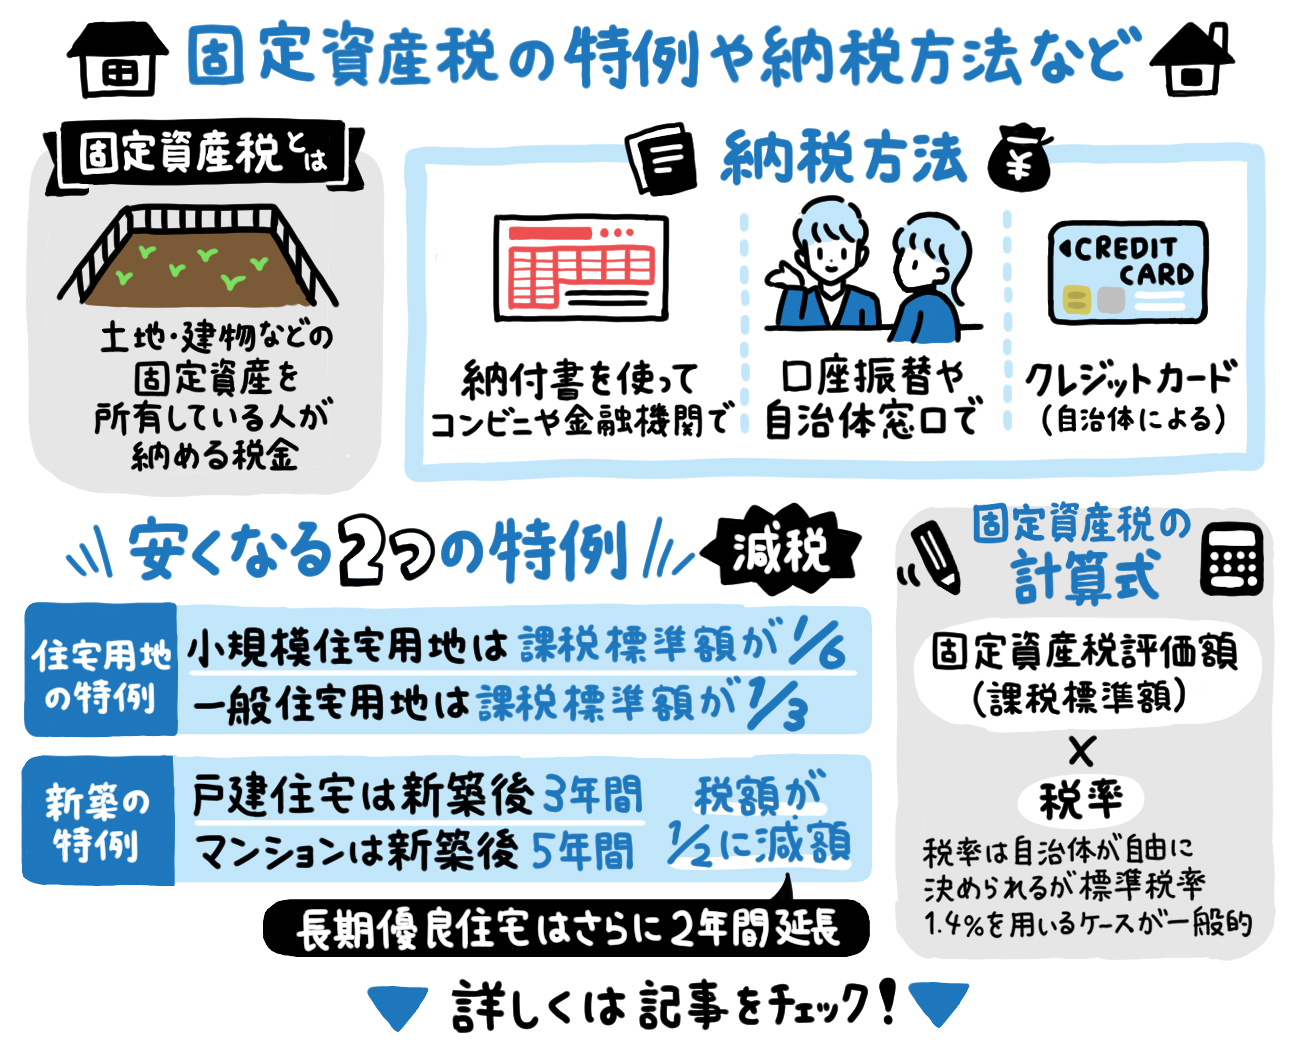
土地の税負担を大幅に抑えている最大の防壁が、地方税法に定められた住宅用地の特例です。居住用の家屋が建っている敷地に対しては、生活の基盤を保障する目的から強力な課税標準額の圧縮措置が講じられています。具体的には、住居1戸あたり200平方メートルまでの「小規模住宅用地」については固定資産税の課税標準額が価格の6分の1(都市計画税は3分の1)に減額され、200平方メートルを超える部分の「一般住宅用地」についても価格の3分の1(都市計画税は3分の2)に減免されます。この特例が正しく適用されているか否かで、年間の土地税額には数十万円単位の差が生じます。
一方で、戸建てや分譲マンションを購入した所有者が数年後に直面するのが「税額の急激な跳ね上がり」です。これには新築住宅の軽減措置期限の到来が直結しています。新築住宅を建てた場合、床面積50平方メートル以上280平方メートル以下の住居部分について、120平方メートル相当分までの固定資産税額が一般住宅で新築後3年間、3階建て以上の中高層耐火建築物(マンション等)や長期優良住宅では新築後5年間、それぞれ2分の1に減額されています。長期優良住宅認定の中高層マンションであれば最大7年間の減額期間が設けられています。
この期限が切れた翌年度、納税通知書を開くと建物分の税額が突如として約2倍に膨れ上がり、家計に大きな衝撃を与えます。これは増税されたわけではなく、時限的な固定資産税の減額措置が満了して通常税率へ復帰した結果にすぎません。この反動を放置するのではなく、築年数に応じた家屋評価の経年劣化が正しく反映されているか、周辺地価の下落が課税標準額に反映されているかを再点検し、不要な付帯設備の減失届を速やかに提出するなどの防衛策を講じる必要があります。
【2026年最新の固定資産税制度】省エネリフォーム減税と空き家指定による税金6倍の真相
脱炭素社会の推進と既存住宅ストックの長寿命化を促すため、2026年最新の固定資産税制度においては各種のリフォームに伴う減税措置が拡充・整理されています。特に実務上インパクトが大きいのが省エネリフォーム減税です。一定の省エネ改修工事(窓の断熱改修、高効率給湯器の設置、壁や天井の断熱工事など)を行い、工事費用が一定基準(補助金等を除き50万円超など)を満たした場合、工事完了の翌年度における家屋全体の固定資産税が3分の1減額(長期優良住宅化を伴う場合は3分の2減額)されます。
耐震改修工事を実施した場合には翌年度の税額が2分の1減額され、バリアフリー改修工事でも3分の1減額される制度が存在します。これらの改修減税は、工事完了後3か月以内に市区町村の税務窓口へ申告書と増改築等工事証明書を提出しなければ適用されないという厳格な自己申告制が採られています。知らずに放置すれば全額が課税され続けるため、リフォーム工事業者に証明書発行を依頼し、期日内に確実に申請手続きを行わなければなりません。
反対に、所有者にとって壊滅的な増税リスクをもたらすのが、法改正によって厳罰化が進んだ空き家指定による税金6倍の真相です。空家等対策特別措置法の改正に基づき、著しい倒壊の危険がある「特定空家」だけでなく、放置すれば特定空家になる恐れがある「管理不全空家」に対しても行政からの是正勧告が行われる運用が定着しています。市区町村長から指導を経て勧告を受けた時点で、前述した住宅用地の特例(6分の1圧縮)が強制解除されます。
特例が解除されると、土地の課税標準額が一挙に跳ね上がり、負担調整措置による上限はあるものの、最終的には土地の税額が従前の最大約6倍近くまで急増する事態に陥ります。「誰も住んでいない実家だから」と草木の繁茂や屋根の破損を放置していると、過酷な税負担が課されることになります。安易な放置を避け、賃貸や除却、定期的なメンテナンスによる適正管理の証明を自治体へ提出することが不可欠です。

【データ徹底比較】固定資産税を安くする方法と各種特例・減税制度の実質効果
固定資産税を適法に圧縮する手法は多岐にわたり、それぞれ適用要件や軽減率、申請期限が異なります。自身の所有物件がどの制度に合致しているかを俯瞰的に判断できるよう、主要な制度と実務上の効果を体系的に整理しました。
| 制度・手法の名称 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅用地の特例(小規模住宅用地) | 住居1戸あたり200㎡まで、課税標準額を1/6(都市計画税1/3)に軽減 | 居住用建物が存在する限り恒久的に適用(自動適用が多いが漏れも頻発) | 節税効果は最大級。課税明細書の「特例区分」が外れていないか最優先で確認すべき項目 |
| 新築住宅の減額措置 | 居住部分120㎡まで、建物税額を1/2減額(一般3年、長期優良5年、マンション最大7年) | 新築時に登記および自治体調査を経て適用 | 期限切れ後の税額倍増は避けられないため、資金計画の織り込みと家屋評価額の妥当性精査が必要 |
| 省エネリフォーム減税 | 工事完了翌年度の建物税額を1/3減額(長期優良化は2/3減額)(120㎡相当分まで) | 自己負担工事費50万円超等の要件を満たし、完了後3か月以内に申告 | 申請主義の典型。申告漏れが極めて多く、リフォームを実施した世帯は必ず手続きを履践すべき |
| 課税ミス是正・還付請求 | 地方税法上5年、自治体要綱により最長20年分の過納金と還付加算金を全額返還 | 現況調査の誤り、構造・面積誤認、特例漏れが発覚した場合に実施 | 過去に数十万〜数百万円が返還された事例が全国に多数。明細書の数字に違和感があれば即調査を推奨 |
| 土地分筆・地目変更 | 不整形地補正や無道路地補正の適用により、対象部分の評価額が20〜50%低下 | 測量・登記費用(数十万〜100万円程度)が発生する | 広大な土地や傾斜地、使い道のない崖地を抱える地主には恒久的な節税効果が高い抜本策 |
【実態検証】利用者の生の声と現場目線で見えたリアル|過大課税の告白と自治体の対応
固定資産税の課税現場において、納税者はどのような形で誤りに気付き、自治体と対峙しているのでしょうか。不動産専門の法務窓口や当事者コミュニティの調査において、切実な証言が数多く寄せられています。
地方都市に木造2階建て住宅を所有する50代男性は、親から相続した実家の課税明細書を詳細に確認した際の衝撃を手記で次のように振り返っています。「築40年を超える実家なのに、毎年支払う税金が一向に安くならず、疑問に思って市役所の資産税課へ縦覧に行きました。職員と一緒に台帳を開いて驚いたのは、25年前に撤去した木造の離れと農機具小屋が、図面上で現存するものとして毎年課税され続けていた事実でした。市側の説明は『現地調査の際に見落としていた』という釈明だけで、こちらから指摘しなければ死ぬまで架空の建物に税金を払い続けるところでした」。このケースでは、過去15年分に遡って過誤納金返還金が支払われ、約120万円が男性の口座に還付されました。
また、大手SNSや知恵袋等のコミュニティ上でも、「リフォーム減税の存在をリフォーム業者から知らされず、工事から1年経ってから知って悔しい思いをした」「実家が『管理不全空家』の予備軍として役所から事前通告書が届き、慌てて庭木の伐採と雨樋の修繕を行った」といった生々しい声が日常的に投稿されています。共通して言えるのは、役所からの通知を放置した人は税負担で損をし、自ら疑問をぶつけて行動を起こした人だけが適正な税額を取り戻しているという現場のシビアな現実です。

一般に知られていない盲点とネットの誤解|固定資産税の節税裏ワザと土地分筆の罠
インターネット上には「誰でも税金が半分になる」といった過激な見出しで、怪しげな固定資産税の節税裏ワザが氾濫しています。しかし、ネット上で流布されている情報の多くには法的な落とし穴や重大なリスクが隠されています。代表的な誤解が「庭をすべて私道にしてしまえば非課税になる」「更地の上に簡易なプレハブ小屋を置くだけで住宅用地の特例が受けられる」という俗説です。
地方税法上、私道が非課税となるのは「不特定多数の公衆が通行に利用している公共性」が認められる場合に限定され、自己の敷地内通路を私道と強弁しても認められません。また、居住実態のない簡易物置を建てても住宅用地とは認定されず、悪質とみなされれば過少申告加算税の対象となり得ます。裏ワザと称される脱法行為ではなく、制度の正規ルールをフル活用することこそが唯一確実な防衛策です。
合法的かつ強力な手法として知られるのが、土地分筆による評価額引き下げです。一筆の広大な土地として評価されている場合、全体に高い路線価や標準地単価が乗じられます。しかし、これを「利用価値の低い不整形地(旗竿地や台形地)」や「道路に接していない無道路地」、「傾斜地(がけ地)」などに法的に分筆すると、それぞれの画地ごとに奥行価格補正や不整形地補正、がけ地補正が適用され、敷地全体の合算評価額を数十%引き下げることが可能になります。
ただし、分筆には土地家屋調査士による境界確定測量や分筆登記費用(50万〜100万円前後)が発生するほか、接道要件を満たさない土地を作ってしまうと建築基準法上の再建築不可物件となり、将来的な資産価値や売却価格を大きく損なうという致命的な罠が潜んでいます。「節税額」と「将来の売却価値の毀損」、そして「初期費用」を綿密に天秤にかけない安易な分筆は本末転倒な結末を招きます。
評価額そのものに不服がある場合は、3年に1度の固定資産税評価額の見直し(基準年度)に合わせて、納税通知書の交付を受けた日から3か月以内に、中立機関である固定資産評価審査委員会への審査申出を行う法的手続きが用意されています。周辺の類似物件と比較して明らかに自らの評価額だけが突出して高い場合、審査申出が認容されれば評価額が正式に下方修正され、将来にわたる税負担が根本から是正されます。
【プロの結論】固定資産税の見直しに向いている人・慎重になるべき人の判断基準
固定資産税の適正化や不服申立ては、すべての不動産所有者が一律に取り組むべき作業ではありません。時間的・金銭的なコストと得られるリターンを冷徹に分析した上で、動くべきか現状維持を選択すべきかを判断する必要があります。
固定資産税の徹底見直しに今すぐ動くべき人の条件
- 築年数が古い家屋や相続した実家を所有している人:過去の増改築や建物の滅失が登記・課税台帳に正しく反映されていないリスクが高く、課税ミスの宝庫となっているため。
- 敷地が200㎡を超えている、または変形地・傾斜地を所有している人:住宅用地特例の按分ミスや、画地補正(不整形地・がけ地補正)の未適用によって過大評価されている可能性が高いため。
- 近年、省エネ改修や耐震改修工事を自己資金で行った人:申告を行わなければ自動的に減額措置が適用されず、数十万円単位の控除権利を放棄することになるため。
- 同一地域内の類似物件と比較して納税額が突出して高いと感じている人:固定資産評価基準の適用誤りがある可能性が高く、資産税課での縦覧や台帳閲覧によって誤謬を発見できる見込みが高いため。
安易な見直しや審査申出に慎重になるべき人の条件
- 新築分譲マンションを購入して数年以内の人:デベロッパー主導で規格通りに登記および税額算出がなされており、個人の申し出による課税誤りの発見確率は極めて低いため。
- 分筆による節税を狙うも、将来数年以内の売却を想定している人:分筆によって土地の形状が悪化し、固定資産税の削減幅を遥かに上回る売却査定価格の暴落を招く恐れがあるため。
- 市役所資産税課へ感情的なクレームのみをぶつけようとしている人:固定資産税の審査申出は感情論ではなく「固定資産評価基準」に合致しているかという法的・技術的論争であるため、客観的証拠(測量図面、近傍比較データ、登記簿謄本)を準備できない場合は門前払いに終わるため。
感情的な「税金が高い」という不満を、法令と客観的データに基づいた「是正請求」へと昇華させられるかどうかが、資産防衛の成否を分ける境界線となります。
【固定 資産 税 安く する 方法】に関するよくある質問(FAQ)
Q1:課税明細書で役所のミスに気付いた場合、過去何年分まで払いすぎた税金を取り戻せますか?
A1:地方税法第17条の5の規定による通常の還付請求は過去5年分までです。しかし、自治体側の職権調査漏れや課税誤りなど行政側の過失が明白な事案については、各自治体が定める「固定資産税等過誤納金返還要綱」等に基づき、地方自治法第232条の2等の趣旨に則って最長20年分まで遡及して過納金および利息相当額(還付加算金)の返還を受けることが可能です。重大な誤りを発見した際は、諦めずに資産税課の責任者と返還要綱に基づく協議を進めてください。
Q2:老朽化した空き家を解体して更地にすると、なぜ翌年から固定資産税が高くなるのですか?
A2:住宅が建っている土地に適用されていた「住宅用地の特例」が消滅するためです。建物が存在していれば、200㎡以下の部分について課税標準額が6分の1に圧縮されています。建物を取り壊して更地(非住宅用地)にするとこの特例が外れ、課税標準額が一気に本来の評価額水準へ戻るため、負担調整措置を考慮しても実質的な土地の税額が3倍から最大約6倍程度に急増します。解体を検討する際は、解体後の売却時期や駐車場等の利活用計画を税理士や不動産会社と綿密に連携させておく必要があります。
Q3:固定資産評価審査委員会への審査申出は、いつでも誰でも申請できるのでしょうか?
A3:申出ができる期間と対象者には厳格な制限があります。審査申出ができるのは「固定資産税の納税義務者」に限られ、期間は固定資産課税台帳に価格等を登録した旨が公示された日から、納税通知書の交付を受けた日後3か月以内と定められています。また、評価額の見直し(評価替え)は3年に1度行われるため、据置年度(中間年)においては、地目の変換や分合筆、家屋の増改築、地価の下落による修正を求める場合等を除き、原則として評価額そのものに対する不服申出は制限されます。
まとめ:今後の動向と失敗しないための判断基準
固定資産税は、住民票のある自治体から自動送付されてくるため「受動的に納付するもの」と捉えられがちです。しかしその算定根拠を紐解けば、行政側の調査漏れや制度の解釈誤り、そして所有者自身による申告漏れによって、不当な過大課税が放置されているケースが決して珍しくありません。行政を過度に信じ込まず、手元の課税明細書に記載された地目、現況床面積、構造、特例適用の有無を自らの目で照合することが、最強の資産防衛となります。
2026年現在、空き家対策の厳罰化や省エネ住宅基準の強化など、不動産を巡る法制度は劇的な転換期を迎えています。放置すれば「空き家特例解除による税額激増」のペナルティを受けるリスクがある一方で、省エネ改修や適正な分筆、過誤納金の是正請求を戦略的に進めれば、正当な権利として多額の税負担を軽減できます。届いた納税通知書を単なる請求書として終わらせず、自らの資産価値と法的権利を見直す重要なカルテとして精査することが、失敗しないための絶対的な鉄則です。 (出典: 固定 資産 税 安く する 方法(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
