消費税は実質「輸出補助金」なのか?トヨタ巨額還付金の真相を徹底解説
「大企業ばかりが巨額の消費税還付金を受け取っており、これは実質的な輸出補助金ではないのか」――消費税率の引き上げ論議や税制改革の議論が持ち上がるたび、SNSや国会審問で猛烈な批判が巻き起こる論点です。とりわけ日本を代表するグローバル企業であるトヨタ自動車などが数千億円規模の還付を受けている実態が報じられると、「庶民から税を巻き上げ、輸出大企業を優遇している」という強い不満へと直結しがちです。
しかし、制度の法的な立て付けや国際ルールを精査すると、「輸出補助金」という表現は誤解やデマとされる一方で、国内の下請け構造や価格転嫁の現場からは「実質的に補助金と同じ歪みを生んでいる」という悲痛な告発が絶えません。なぜこれほどまでに認識の断絶が生まれるのか、税制の根幹にあるメカニズムと現場の実態からその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税の輸出還付は「輸出免税制度」に基づき、国際的な二重課税を防ぐ「ゼロ税率」と「仕入税額控除」の法意に則った税制上の精算手続きである。
- 要点2:トヨタなどの大企業が巨額の還付金を得るのは、国内仕入れ時に仮払いした消費税額が巨額であり、海外販売で預かる消費税がゼロになるという構造的帰結に過ぎない。
- 要点3:批判の本質は制度そのものよりも、下請け中小企業が親企業への納入価格に消費税分を上乗せできず(価格転嫁拒否)、大企業の還付原資を実質的に負担させられているという「下請けいじめ」の構造問題にある。
【噂の真相】なぜトヨタなど大企業に巨額の消費税還付金が支払われるのか
「輸出戻し税」とも通称されるこの還付金の仕組みを理解する鍵は、消費税が採用している仕入税額控除とゼロ税率という国際共通の課税ルールにあります。日本の消費税は、国内で商品やサービスが「最終消費」される段階に対して課税する「消費地課税主義」を大原則としています。つまり、日本国内で消費されない海外市場向けの輸出品には、日本の消費税を課してはならないという法的合意が前提です。
企業が納税する消費税額は、基本的に「売り上げ時に顧客から預かった消費税」から「仕入れ時にサプライヤーへ支払った消費税」を差し引いて計算されます。一般的な内需企業の場合、国内顧客から受け取った消費税が支払った消費税を上回るため差額を納税します。ところが、製品の大半を海外に輸出するグローバル製造業の場合、図式が完全に反転します。
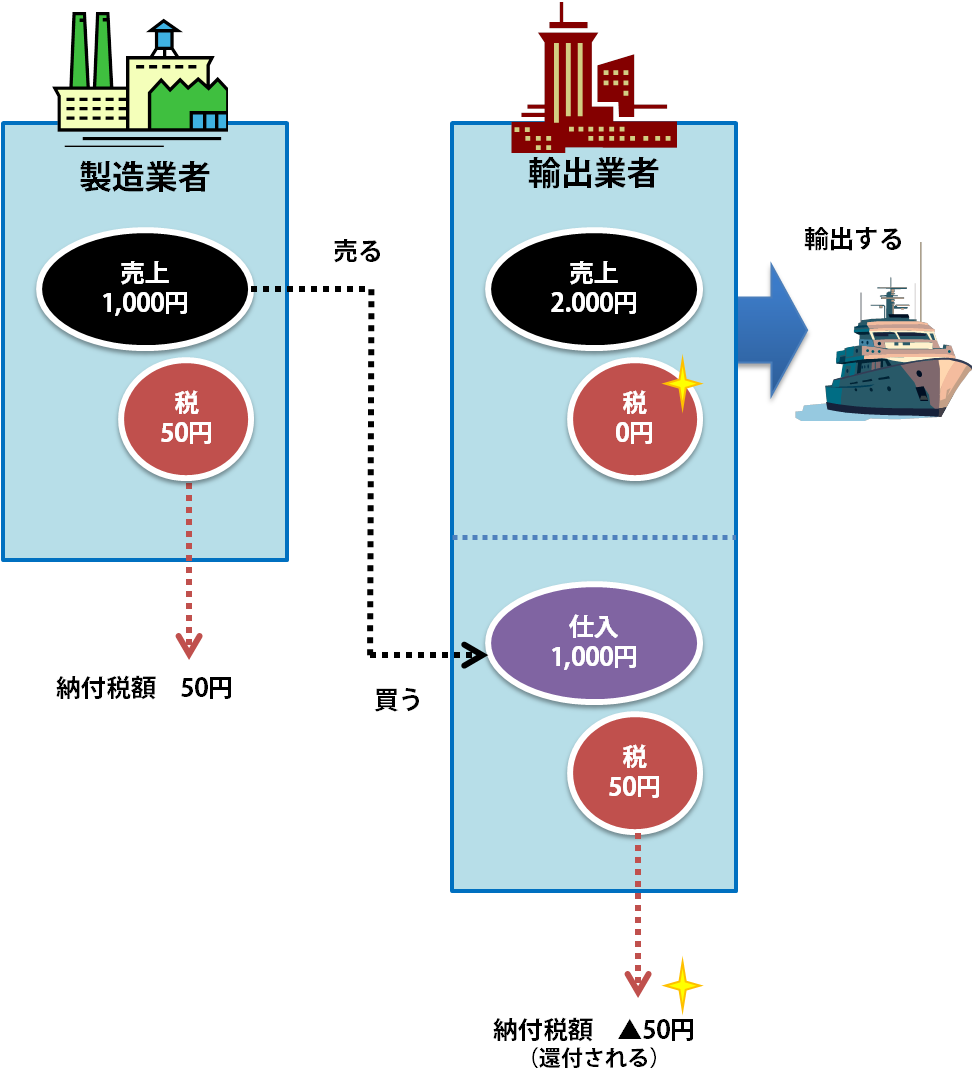
例えば、自動車メーカーが国内の下請け部品メーカーや資材会社から総額1兆円(消費税1,000億円)分の部品を仕入れ、完成車を海外市場へ2兆円で輸出したとします。このとき、輸出取引は「免税(税率0%)」となるため、海外の顧客から預かる日本の消費税は0円です。一方で、仕入れ時には1,000億円の消費税を国内業者へ先払いしています。
この差額を計算すると「0円 - 1,000億円 = -1,000億円」となり、手元には先払いして戻ってこない税金が残ります。この先払いした消費税を税務署から取り戻す手続きが「還付(輸出免税制度)」です。財務省の公式見解や税法上は、企業が自腹で仮払いした預託金を精算しているに過ぎず、国から特別な助成金やボーナスが給付されているわけではありません。これが「輸出戻し税 デマ論」の根拠となっています。

「輸出補助金」批判の構造比較|制度の建前と下請け現場の決定的な格差
理論上の立て付けが「単なる税の精算」であるにもかかわらず、なぜ世論や野党、一部の経済学者から「実質的な輸出補助金」「輸出企業優遇」と激しく糾弾され続けるのでしょうか。その断絶を浮き彫りにするのが、以下の対比データです。
| 項目 | 建前(税法・財務省の公式見解) | 下請け現場の実態・批判派の指摘 | 編集部の客観分析 |
|---|---|---|---|
| お金の性質 | 仕入れ時に仮払いした消費税の「立替金精算」 | 下請けに払っていない税金まで戻る「実質的な益税」 | 完全な価格転嫁が行われていれば単なる精算だが、実態は乖離がある |
| WTO協定との整合性 | 国境調整措置として合法(WTO協定上も公認) | 価格競争力を不当に底上げする実質的補助金 | OECD諸国の付加価値税(VAT)共通の仕組みでWTO違反には問われない |
| 資金繰りへの影響 | ニュートラル(本来あるべきゼロに戻るだけ) | 数千億円のキャッシュフロー改善と金利メリット | 巨大な資金還流は事業投資余力となり、内需企業との格差を生む要因に |
| 価格転嫁の成立度 | 全ての取引階層で100%円滑に転嫁されている想定 | 中小・零細層で「値引き圧力」として呑み込まれる | 公正取引委員会の勧告事例が示す通り、買い手優位の現場で転嫁漏れが常態化 |
【実態検証】「下請けいじめ」と価格転嫁拒否が生み出す歪み
消費税が「実質的な輸出補助金」と指弾される最大の火種は、中小企業庁や公正取引委員会が毎年公表している価格転嫁円滑化施策の調査データに如実に表れています。建前上、大企業は下請けに対して「本体価格+消費税10%」をきっちり支払っていることになっています。もしこの通りであれば、大企業が還付を受けるのは当たり前の権利です。
しかし、サプライチェーンの底辺を支える町工場や孫請け企業の経営者の証言は大きく異なります。「消費税率が引き上げられた際、親会社から『単価を据え置いてくれ』と事実上の値引きを強要された」「インボイス制度導入後、免税事業者であることを理由に本体価格から税相当額を一方的に引かれた」といった悲鳴は、公取委による警告・勧告案件としても後を絶ちません。
仮に、元請け大企業が下請け企業への発注額を「消費税分を含めた総額」で据え置くよう圧力をかけ、実質的に本体価格を10%値引きさせたとします。それでも帳簿書類上、取引伝票には「消費税10%」と記載されていれば、元請け大企業は国から「仕入税額控除」として満額の還付金を受け取ることができます。
結果として、「下請けが血を流して負担した値引き分が、大企業の元には国からの還付金(現金)となって戻ってくる」という倒錯した構図が成立します。この現象こそが、批判派の主張する「輸出還付金の益税化」であり、「弱い立場の中小企業から富を吸い上げ、輸出大企業に補助金を配分しているに等しい」と憤激を呼ぶ決定的な理由です。
一般に知られていない盲点とネットの誤解を正す
感情的な議論が先行するこの問題には、ネット上で拡散されがちな誤認も多数存在します。事実を正確に見極めるために、以下の3つの盲座を整理しておく必要があります。
1. 「消費税を廃止すれば輸出大企業は大打撃を受ける」という誤解
「消費税廃止を訴えればトヨタが反対する。なぜなら還付金というボーナスが消えるからだ」という言説が散見されますが、これは税制の仕組みを誤認した俗説です。消費税そのものが廃止されれば、大企業は仕入れ時にそもそも消費税を払う必要がなくなります。先払いがゼロになるため還付金もゼロになりますが、キャッシュフローの差し引きで見ればプラスマイナスゼロであり、損をするわけではありません。
2. 「欧米の付加価値税(VAT)には戻し税がない」というデマ
「日本独自の輸出優遇策であり、欧米ではこんな優遇はない」という主張も明らかな虚偽です。ヨーロッパ諸国の付加価値税(VAT)でも、イギリス、ドイツ、フランスを問わず、全ての国境税調整において輸出免税・仕入控除(ゼロレーティング)が採用されています。国境を越える物品に対して二重課税を防ぐこのシステムは、WTO(世界貿易機関)の協定でも国際標準として明認されており、制度設計そのものが協定違反に問われることはありません。
3. 「輸出免税があるから日本の輸出産業は強くなった」という因果関係の取り違え
輸出免税制度は輸出品の価格競争力を他国並みのイーブンな状態(仕向地で課税される状態)にするための措置であり、税制によって不当な下駄を履かせているわけではありません。真の問題は、優遇税制の有無ではなく、日本の産業界に深く根付いた多重下請け構造と、買い手優位の非対称な力関係にあります。
【プロの結論】経済社会学から読み解く「納得感」の欠如と今後の処方箋
消費税の輸出還付金をめぐる論争の本質は、法解釈の正当性と、生活者・中小企業が感じる「分配の不公平感」との完全なミスマッチにあります。社会学における「相対的剥奪感」の視点から見ると、国民が物価高と実質賃金の伸び悩みに苦しみ、社会保険料や消費税の重税感に喘いでいる渦中で、史上最高益を更新し続ける超巨大企業へ国から何千億円もの小切手が切られている光景は、感情的な受容の限界を超えています。
制度論として財務省や税法学者が「これは補助金ではなく、単なる預託金の精算です」とどれほど正論を重ねても、下請け現場で価格転嫁が十全に行われていない現実がある限り、国民の疑念は晴れません。形式的な法理論の正しさが、現場の搾取構造を覆い隠す免罪符として機能してしまっている点に、現代の日本経済が抱える根深い病理があります。
今求められているのは、制度そのものを感情論で撤廃することではなく、「下請け取引における完全な価格転嫁の法的強制」と「サプライチェーン監査の厳格化」です。中小企業が納入価格に消費税相当分を1円の漏れもなく上乗せでき、適正な利潤を確保できる環境が担保されて初めて、「輸出還付金は単なる精算である」という建前が社会的合意としての真実味を獲得します。
【消費 税 輸出 補助 金】に関するよくある質問(FAQ)
Q1:輸出大企業は消費税を1円も払っていないというのは本当ですか?
A1:正確ではありません。自社の輸出売上にかかる消費税はゼロ税率が適用されますが、国内で販売した製品については当然、預かった消費税を国へ納付しています。また、従業員の給与にかかる源泉所得税や法人税、地方税などは通常通り巨額の納税を行っています。
Q2:消費税の輸出還付金は、大企業だけがもらえる特権ですか?
A2:大企業に限定された特権ではありません。中小企業や個人事業主であっても、製品や工芸品、農産物などを海外へ直接輸出している事業者であれば、規模に関わらず誰でも仕入れにかかった消費税の還付申告を行う権利があります。
Q3:なぜ「輸出戻し税」という通称が批判的に使われるのですか?
A3:本来の税法上の名称は「輸出免税制度による仕入税額控除」です。しかし、一般の人々から見ると「納めた税金が大企業にだけ戻されている」ように映るため、制度の不透明感や不公平感を強調する批判的なレトリックとして「戻し税」「補助金」という呼称が定着しました。
まとめ:今後の動向と失敗しないための判断基準
消費税と輸出補助金をめぐる議論を俯瞰すると、法的な正論と現場の実態には決定的な乖離が存在することが分かります。制度の表面的なレッテル張りに惑わされず、本質を見極めるための視点を整理します。
制度を正しく評価するための判断ポイント:
第一に、「輸出免税」という枠組み自体は世界各国の税制やWTO協定と足並みを揃えた国際標準であり、制度そのものをデマとして全否定したり、即座に不当利得と決めつけるのは短絡的です。一方で第二に、下請け中小企業への「買い叩き」や価格転嫁拒否が温存されている実態を放置したまま、「単なる精算に過ぎない」と国民の不満を一蹴する当局の姿勢もまた、不公平の温床を見落としています。
今後、消費税やインボイス制度を巡る議論を追う際には、「税率が何パーセントか」という表面的な数字だけでなく、サプライチェーンの末端まで正当な対価と税の転嫁が行き届いているかという「取引の公正さ」にこそ、厳しい視線を注ぐ必要があります。 (出典: 消費 税 輸出 補助 金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
