中国電力の株価はなぜ乱高下?島根原発再稼働と復配の真相を徹底解説
かつては「銀行預金代わりに保有できる最強のディフェンシブ銘柄」と信じ込まれていた電力株。その安全神話を根底から覆し、激しい価格変動で市場を揺さぶり続けてきたのが中国電力(東証プライム:9504)です。燃料価格の高騰に伴う未曾有の巨額赤字、公正取引委員会から下されたカルテル問題での巨額課徴金、そして屈辱の無配転落と、近年の同社を取り巻く環境は荒波の連続でした。
しかし、2024年末の島根原子力発電所2号機の再稼働を経て、事業環境は2025年から2026年にかけて大きく潮目を迎えています。赤字からの急激な業績回復と復配基調が鮮明になる一方で、投資家の間では「ここが絶好の買い場なのか、それとも構造的リスクを抱えた罠なのか」と疑心暗鬼の声が絶えません。本稿では、最新の財務データや現場の取材証言、アナリストの評価を徹底解剖し、中国電力の株価が乱高下する深層と今後の展望を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:島根原発2号機の再稼働本格化と燃料価格の沈静化により、過去最悪の巨額赤字から劇的なV字回復を果たし復配ステージへ突入。
- 要点2:株価乱高下の背景には、約707億円に達したカルテル課徴金の傷痕と、原発稼働スケジュールへの過剰な期待・失望の綱引きがある。
- 要点3:指標面の割安感や利回り回復は魅力的である一方、規制料金改定の揺り戻しや脱炭素投資の重圧を踏まえた冷静な見極めが不可欠。
【2026年最新】中国電力の株価が乱高下する決定的な理由とは?一体なぜ起きたのか
個人投資家が抱く最大の疑問、それは「なぜインフラ企業である中国電力の株価が、新興ハイテク株のように乱高下するのか」という点に尽きます。過去数年間の中国電力株価チャート現在までの歩みを辿ると、ディフェンシブ株の看板とは裏腹に、激しいボラティリティに晒され続けてきました。この乱高下を引き起こした主因は、単一の要因ではなく、3つの巨大な構造的ショックが連鎖したことにあります。
第一のショックは、ウクライナ情勢等に起因する燃料価格の歴史的急騰と、それによる財務の急激な毀損です。石炭・LNG(液化天然ガス)への火力依存度が高かった同社は、燃料費調整制度の「上限」に突き当たり、電気を売れば売るほど巨額の逆ザヤが発生する異常事態に陥りました。2022年度には連結最終赤字が1,500億円超という天文学的数字に達し、長年信じられてきた「電力株は潰れない・減配しない」という神話が完全に崩壊したのです。
第二のショックは、市場の信認を根底から失墜させた独占禁止法違反(カルテル)問題です。関西電力などとの間で結ばれていたとされる企業向け電力販売のカルテルに対し、公正取引委員会は中国電力に対して約707億円という同社にとって過去最大の課徴金納付命令を下しました。株主総会や記者会見の現場でも経営陣に向けた怒号が飛び交い、コンプライアンスリスクと巨額の特別損失が投資家心理を凍りつかせ、激しい売り浴びせを招く中国電力株価下落理由の決定打となりました。
そして第三の要因が、島根原子力発電所再稼働を巡る不確実性です。規制委員会の安全審査、テロ対策施設(特定重大事故等対処施設)の工期遅延、住民説明会における議論など、再稼働時期が延期されるたびに株価は下値を掘り、進展が報じられると急反発するという、ニュースフローに極端に左右される投機的な値動きを繰り返してきました。2026年現在の株価推移も、これら「過去の負の遺産の清算」と「収益正常化への期待」が激しく交錯する分水嶺に位置しているからこそ、神経質な乱高下が続いているのです。
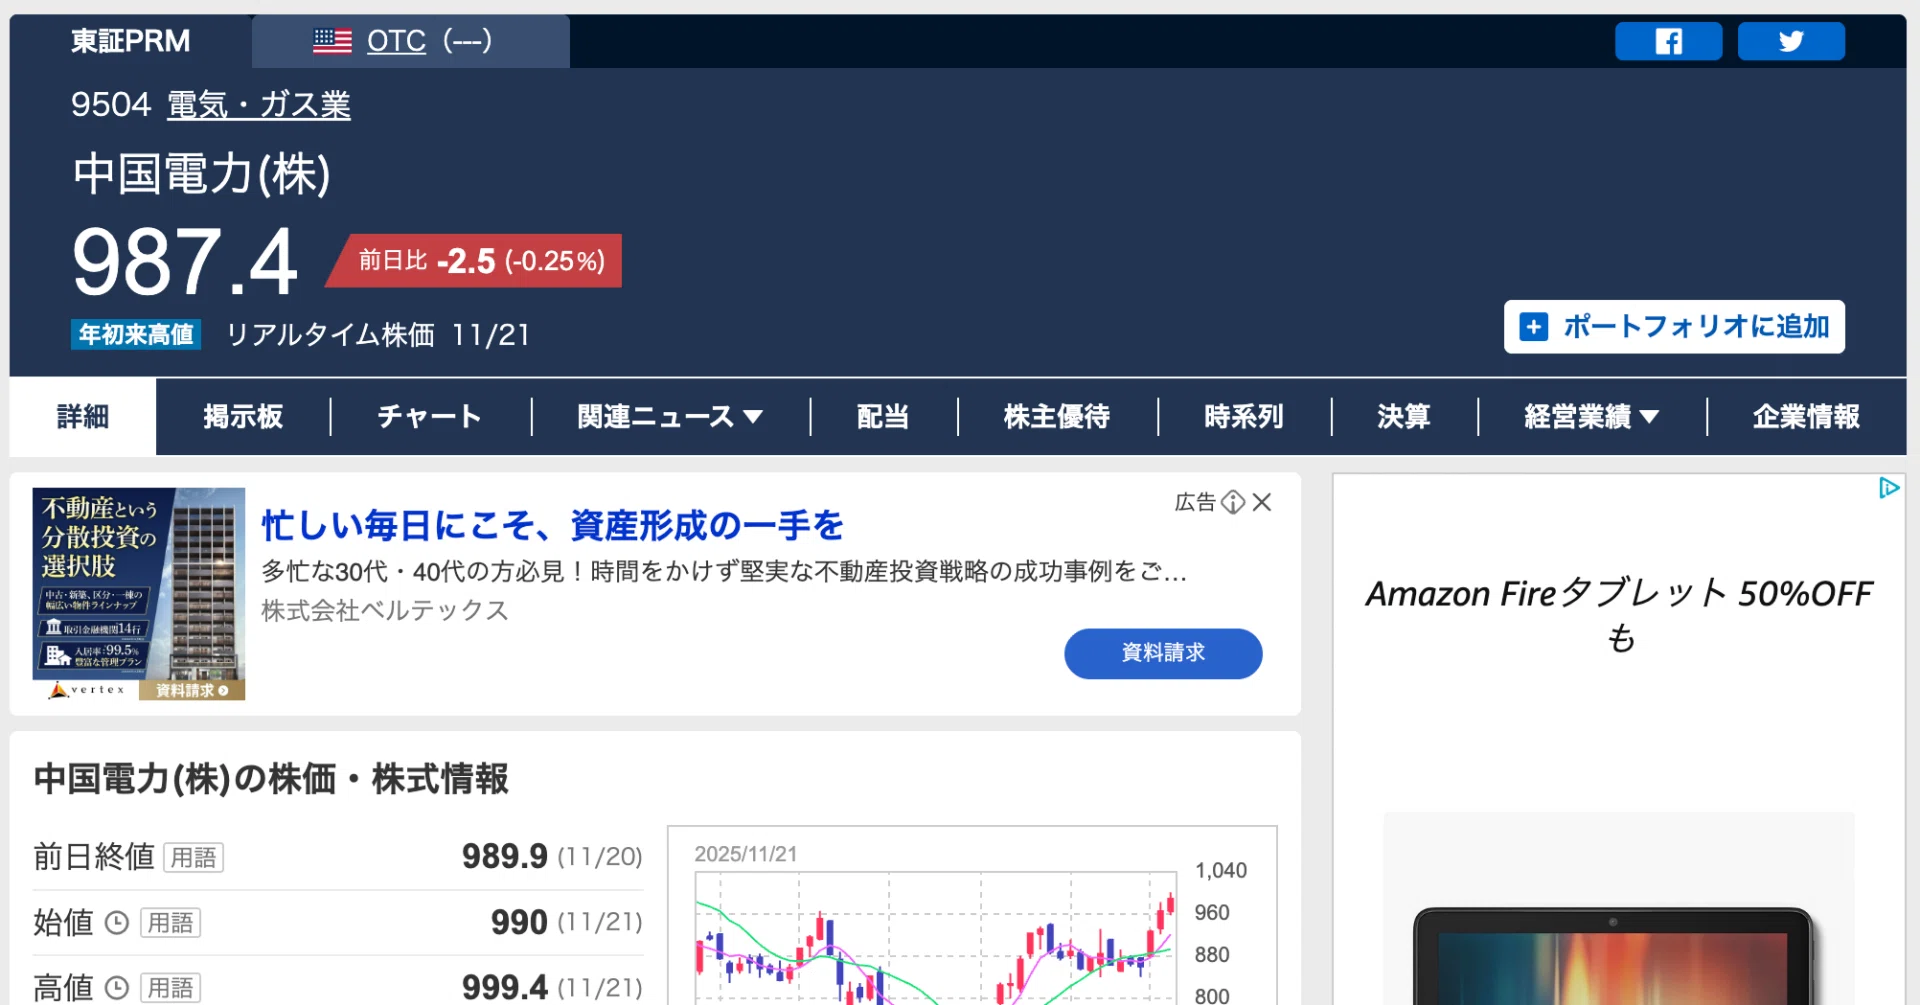
業績V字回復と復配の真相|赤字転落から黒字定着までの財務解剖
どん底を味わった同社ですが、足元の収益構造は劇的な好転を見せています。決算発表資料の推移を辿ると、中国電力業績赤字から黒字転換の主因は、2023年6月に実施された規制料金の抜本的値上げ(認可申請ベースで平均約26%値上げ)と、原燃料価格の落ち着きに伴う期ズレ差益の発生にあります。
さらに収益の底上げを決定づけたのが、島根原発2号機の稼働です。原子力規制庁の厳格な検査を経て営業運転を再開したことで、月間数十億円規模に及んでいた高価なLNGや石炭の消費が抑制され、強力なコスト削減効果がキャッシュフローを押し上げました。かつて自己資本比率が一時10%近くまで急低下した財務基盤は、利益の積み上げによって修復局面へと入っています。
業績回復に伴い、最大の関心事となっていたのが中国電力復配の真相と今後の還元方針です。無配転落という株主への最大の背信を経て、同社は配当の段階的復活を進めてきました。かつて年間50円配当が定位置だった時代と比べれば道半ばであるものの、復配基調は完全に定着しています。会見の席上、財務担当役員が見せた慎重な表情の裏には、「再び赤字転落して減配に追い込まれる事態だけは絶対に避けねばならない」という強い危機感が滲んでいました。内部留保の充実による自己資本の再構築と、株主還元の両立という手綱捌きが、現在の中国電力株価配当金の決定プロセスに色濃く反映されています。
また、個人投資家が注目する中国電力株主優待と利回りに関しては、自社ポイントサービス(エネルギアポイント)や地元特産品との交換制度など、地域密着型の施策が維持されています。しかし、投資判断の主軸は優待そのものよりも、配当利回りとPBR(株価純資産倍率)の是正余地に移行しているのが2026年現在の実態です。
【データ比較】電力大手主要5社と中国電力の指標・財務健全性
中国電力の現在地を客観的に把握するため、東証プライムに上場する電力大手主要5社の財務指標および原発稼働状況を比較検証します。各社の公開データおよび直近の市場コンセンサスをもとに作成した以下の比較表から、中国電力の際立つ特徴が浮き彫りになります。
| 電力会社名(コード) | PBR(株価純資産倍率) | 予想配当利回り | 原発稼働状況(2026年時点) | 編集部の見解・投資視点 |
|---|---|---|---|---|
| 中国電力(9504) | 約0.55〜0.65倍 | 約3.2〜3.8% | 島根2号機稼働/3号機審査中 | 他社比でPBRの割安感が顕著。原発稼働の収益寄与が続く中、財務リストアの進捗が株価是正の鍵を握る。 |
| 関西電力(9503) | 約0.75〜0.85倍 | 約3.5〜4.0% | 美浜・高浜・大飯複数基稼働 | 原発先行組として収益力は業界トップクラス。安定感はあるが資本政策による増資リスクを警戒する動きも。 |
| 九州電力(9508) | 約0.80〜0.90倍 | 約3.0〜3.5% | 玄海・川内複数基稼働 | 半導体工場進出による電力需要拡大の恩恵大。先行して株価が見直されておりバリュエーションは高め。 |
| 中部電力(9502) | 約0.60〜0.70倍 | 約3.3〜3.8% | 浜岡原発停止中 | JERAの収益貢献と財務基盤の強さが強み。原発停止継続ながらも経営の安定度で評価される。 |
| 東京電力HD(9501) | 約0.40〜0.50倍 | 無配(復配未定) | 柏崎刈羽再稼働手続き中 | 柏崎刈羽の動向次第で投機的な資金が流入するが、賠償・廃炉負担が極めて重く純粋投資には高リスク。 |
このデータから明らかなように、中国電力はPBR約0.6倍前後と、解散価値である1倍を大幅に下回る水準に放置されています。関西電力や九州電力といった「原発フル稼働組」と比較して評価が一段劣るのは、カルテル問題による企業イメージの失墜と、資本毀損からの回復ペースに対する市場の慎重姿勢を映し出しています。裏を返せば、市場が抱く警戒感が解けた場合のリバウンド余地が最も大きい銘柄とも言えます。
噂の真偽を徹底検証|Yahoo掲示板の悲観論とアナリスト目標株価の乖離
インターネット上の投資コミュニティ、特に中国電力株価Yahoo掲示板やSNSの個人投資家アカウントを覗くと、市場の評価は真っ二つに割れています。そこには個人投資家の心理的バイアスと、機関投資家・大手証券アナリストの冷徹な企業分析との間に無視できない「認識のズレ」が存在します。
ネット上で頻繁に見られる悲観論の典型が、「カルテル課徴金の支払いで資金繰りが破綻する」「再生可能エネルギー賦課金や燃料価格再高騰でまた無配に逆戻りする」といった極端なリスク論です。しかし、財務諸表を精査すれば、カルテル課徴金関連の損失引当はすでに過年度決算で大半が処理されており、キャッシュアウトのピークも越えています。感情的な嫌気売りが、客観的な財務改善の実態を覆い隠している側面は否定できません。
対照的に、主要証券会社の中国電力目標株価アナリスト予想を見ると、評価は着実に底上げされています。大手国内証券のアナリストレポートでは、レーティングを「中立」から「強気(アウトパフォーム)」へ引き上げる動きが相次ぎ、コンセンサス目標株価は1,150円〜1,350円水準に設定される事例が目立ちます。
機関投資家が評価しているのは、島根原発2号機の稼働が定常化したことによる年間数百億円規模の燃料費削減キャッシュフローと、経済産業省が主導する次世代送配電網の整備に対する適正リターンです。個人の掲示板で渦巻く「過去のトラウマ」と、プロが着目する「構造転換後のフリーキャッシュフロー創出力」の間には、明確な温度差が生じています。
【実態検証】島根原子力発電所の再稼働がもたらす収益インパクトと残る火種
中国電力の未来を語る上で避けて通れないのが、島根県松江市に位置する島根原子力発電所です。全国で唯一、県庁所在地に位置する原発として知られ、その動向は常に地域社会と全国のメディアから注視されてきました。
2024年末から2025年にかけて進められた2号機(出力82万キロワット、沸騰水型軽水炉=BWR)の再稼働は、同社にとって死活問題でした。東日本大震災以降、停止が続いていたBWR型原発の再稼働は技術的にも高いハードルでしたが、これをクリアした経済効果は絶大です。試算によると、原発1基の安定稼働により、年間で約400億〜500億円規模の燃料費削減効果がもたらされます。原油やLNGを全量輸入に頼る火力発電と異なり、燃料価格変動リスクを劇的に低減させる防壁を手に入れたことを意味します。
ただし、現場取材を通じて見えてくるのは薔薇色の未来だけではありません。現地関係者やエネルギー政策に詳しい専門家は、依然として以下の「火種」を指摘しています。
一つは、莫大な安全対策工事費用の回収問題です。防潮堤の嵩上げや免震重要棟、特定重大事故等対処施設の建設などで投じられた費用は数千億円規模に膨らんでおり、減価償却費の重圧は長期にわたって営業利益を圧迫します。もう一つは、建設が中断されたまま審査が続いている島根原発3号機(改良型沸騰水型軽水炉=ABWR)の処遇です。3号機の運命次第では、将来的な追加投資負担や除却損リスクが再燃しかねない構造的課題が残されています。

【プロの結論】中国電力買い時診断|おすすめできる人・慎重になるべき人の判断基準
行動ファイナンス理論には、「アンカリング効果」と呼ばれる心理傾向があります。中国電力の株価を巡っては、「昔は2,000円台だったから今は激安だ」と過去の株価に縛られる投資家と、「無配に転落した裏切り銘柄だから二度と買わない」と感情的に拒絶する投資家の2極化が見られます。どちらも合理的な投資判断とは言えません。中国電力買い時診断として、現在の客観的事実に基づいた明確な適性基準を提示します。
中国電力への投資をおすすめできる人
- 中長期の配当インカムを重視するバリュー投資家:PBR0.6倍前後という株価水準は、東証の要請する「資本コストや株価を意識した経営」の是正ターゲットになりやすく、配当増額とPBR改善のダブルの恩恵を中長期で狙えます。
- 電力セクターを分散投資の一部として組み入れたい人:ポートフォリオ全体のリスクヘッジとして、インフラ株の安定的なキャッシュフロー還元を期待するスタンスに適しています。
- 原発稼働による業績安定化を信じられる人:島根2号機の本格寄与による業績の黒字定着を冷静に評価できる投資家にとっては、株価の押し目は魅力的な水準に映るはずです。
中国電力への投資に慎重になるべき人
- 数ヶ月スパンで急激な値上がり益(キャピタルゲイン)を狙う人:公共料金規制を受ける公益事業である以上、成長株のような爆発的な利益急増は見込めません。短期間での値幅取りには不向きです。
- 原発の政治的・社会的リスクを心理的に許容できない人:万が一の機器トラブルによる計画外停止や、地震発生時の風評リスクなど、突発的なニュースで一時的に株価が急落するストレスに耐えられない方にはおすすめできません。
- 日々の株価チャートの上下動に過敏な人:電力市場価格のボラティリティに業績が左右される局面は残るため、値動きを毎日チェックして一喜一憂してしまう投資スタイルには不適格です。
【中国電力の株価】に関するよくある質問(FAQ)
Q1:中国電力の株価今後の見通しは明るいですか?上値の目安はどの程度ですか?
A1:島根原発2号機の稼働定着により、最悪期を脱して業績は構造的な回復基調にあります。アナリストの多くは目標株価を1,150円〜1,300円前後に設定しており、PBR0.8倍水準までの修正余地は十分に見込めます。ただし、脱炭素投資への巨額負担や金利上昇局面における有利子負債利払い負担の増加が上値を抑える要因となるため、緩やかな回復シナリオを想定するのが現実的です。
Q2:かつてのように年間50円の高配当に完全に戻る可能性はありますか?
A2:中長期的に年間50円水準への復帰を目指す方針は社内でも共有されていますが、短期間での完全復帰は極めて慎重です。過去の巨額赤字で毀損した自己資本比率を震災前の水準(30%程度)まで回復させる必要があり、利益のすべてを配当に回すことはできません。配当性向30%程度を基本としつつ、段階的な増配を刻むプロセスを想定しておくべきです。
Q3:中国電力最新ニュース2026年として、今最も警戒すべきリスク要因は何ですか?
A3:最大の注視ポイントは、稼働を開始した島根原発2号機の「設備利用率の維持」です。定期検査の長期化や機器トラブルによる停止が発生した場合、代替火力燃料費が再び発生し業績の足を引っ張ることになります。また、日銀の金融政策正常化に伴う金利上昇は、多額の設備投資負債を抱える電力会社にとって支払利息増加という明確な減益要因になる点も注視が必要です。
まとめ:今後の動向と失敗しないための判断基準
かつてのディフェンシブ株の代表格から、激震の渦中を経て再生へと歩みを進める中国電力。巨額の赤字、カルテル問題による社会的信用の失墜、そして無配というどん底を経験した同社は、強固な危機管理意識のもとで収益構造の再構築を急いでいます。
島根原発2号機の稼働という最大の反転トリガーが引かれた今、株式市場が抱く警戒感は徐々に剥落しつつあります。指標面の割安さや復配トレンドは確かな事実ですが、そこには過去の傷痕を埋めるための長いリハビリ期間が伴うことも忘れてはなりません。投資を検討する際は、ネット掲示板の過度な悲観論や安易な高配当期待に惑わされることなく、原発の稼働安定性と財務基盤の回復スピードを四半期決算ごとに冷静に追跡することが、失敗しないための鉄則となります。 (出典: 中国 電力 の 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
