【2026年最新】三井海洋開発の株価はなぜ急騰?配当と業績の真相を徹底解説
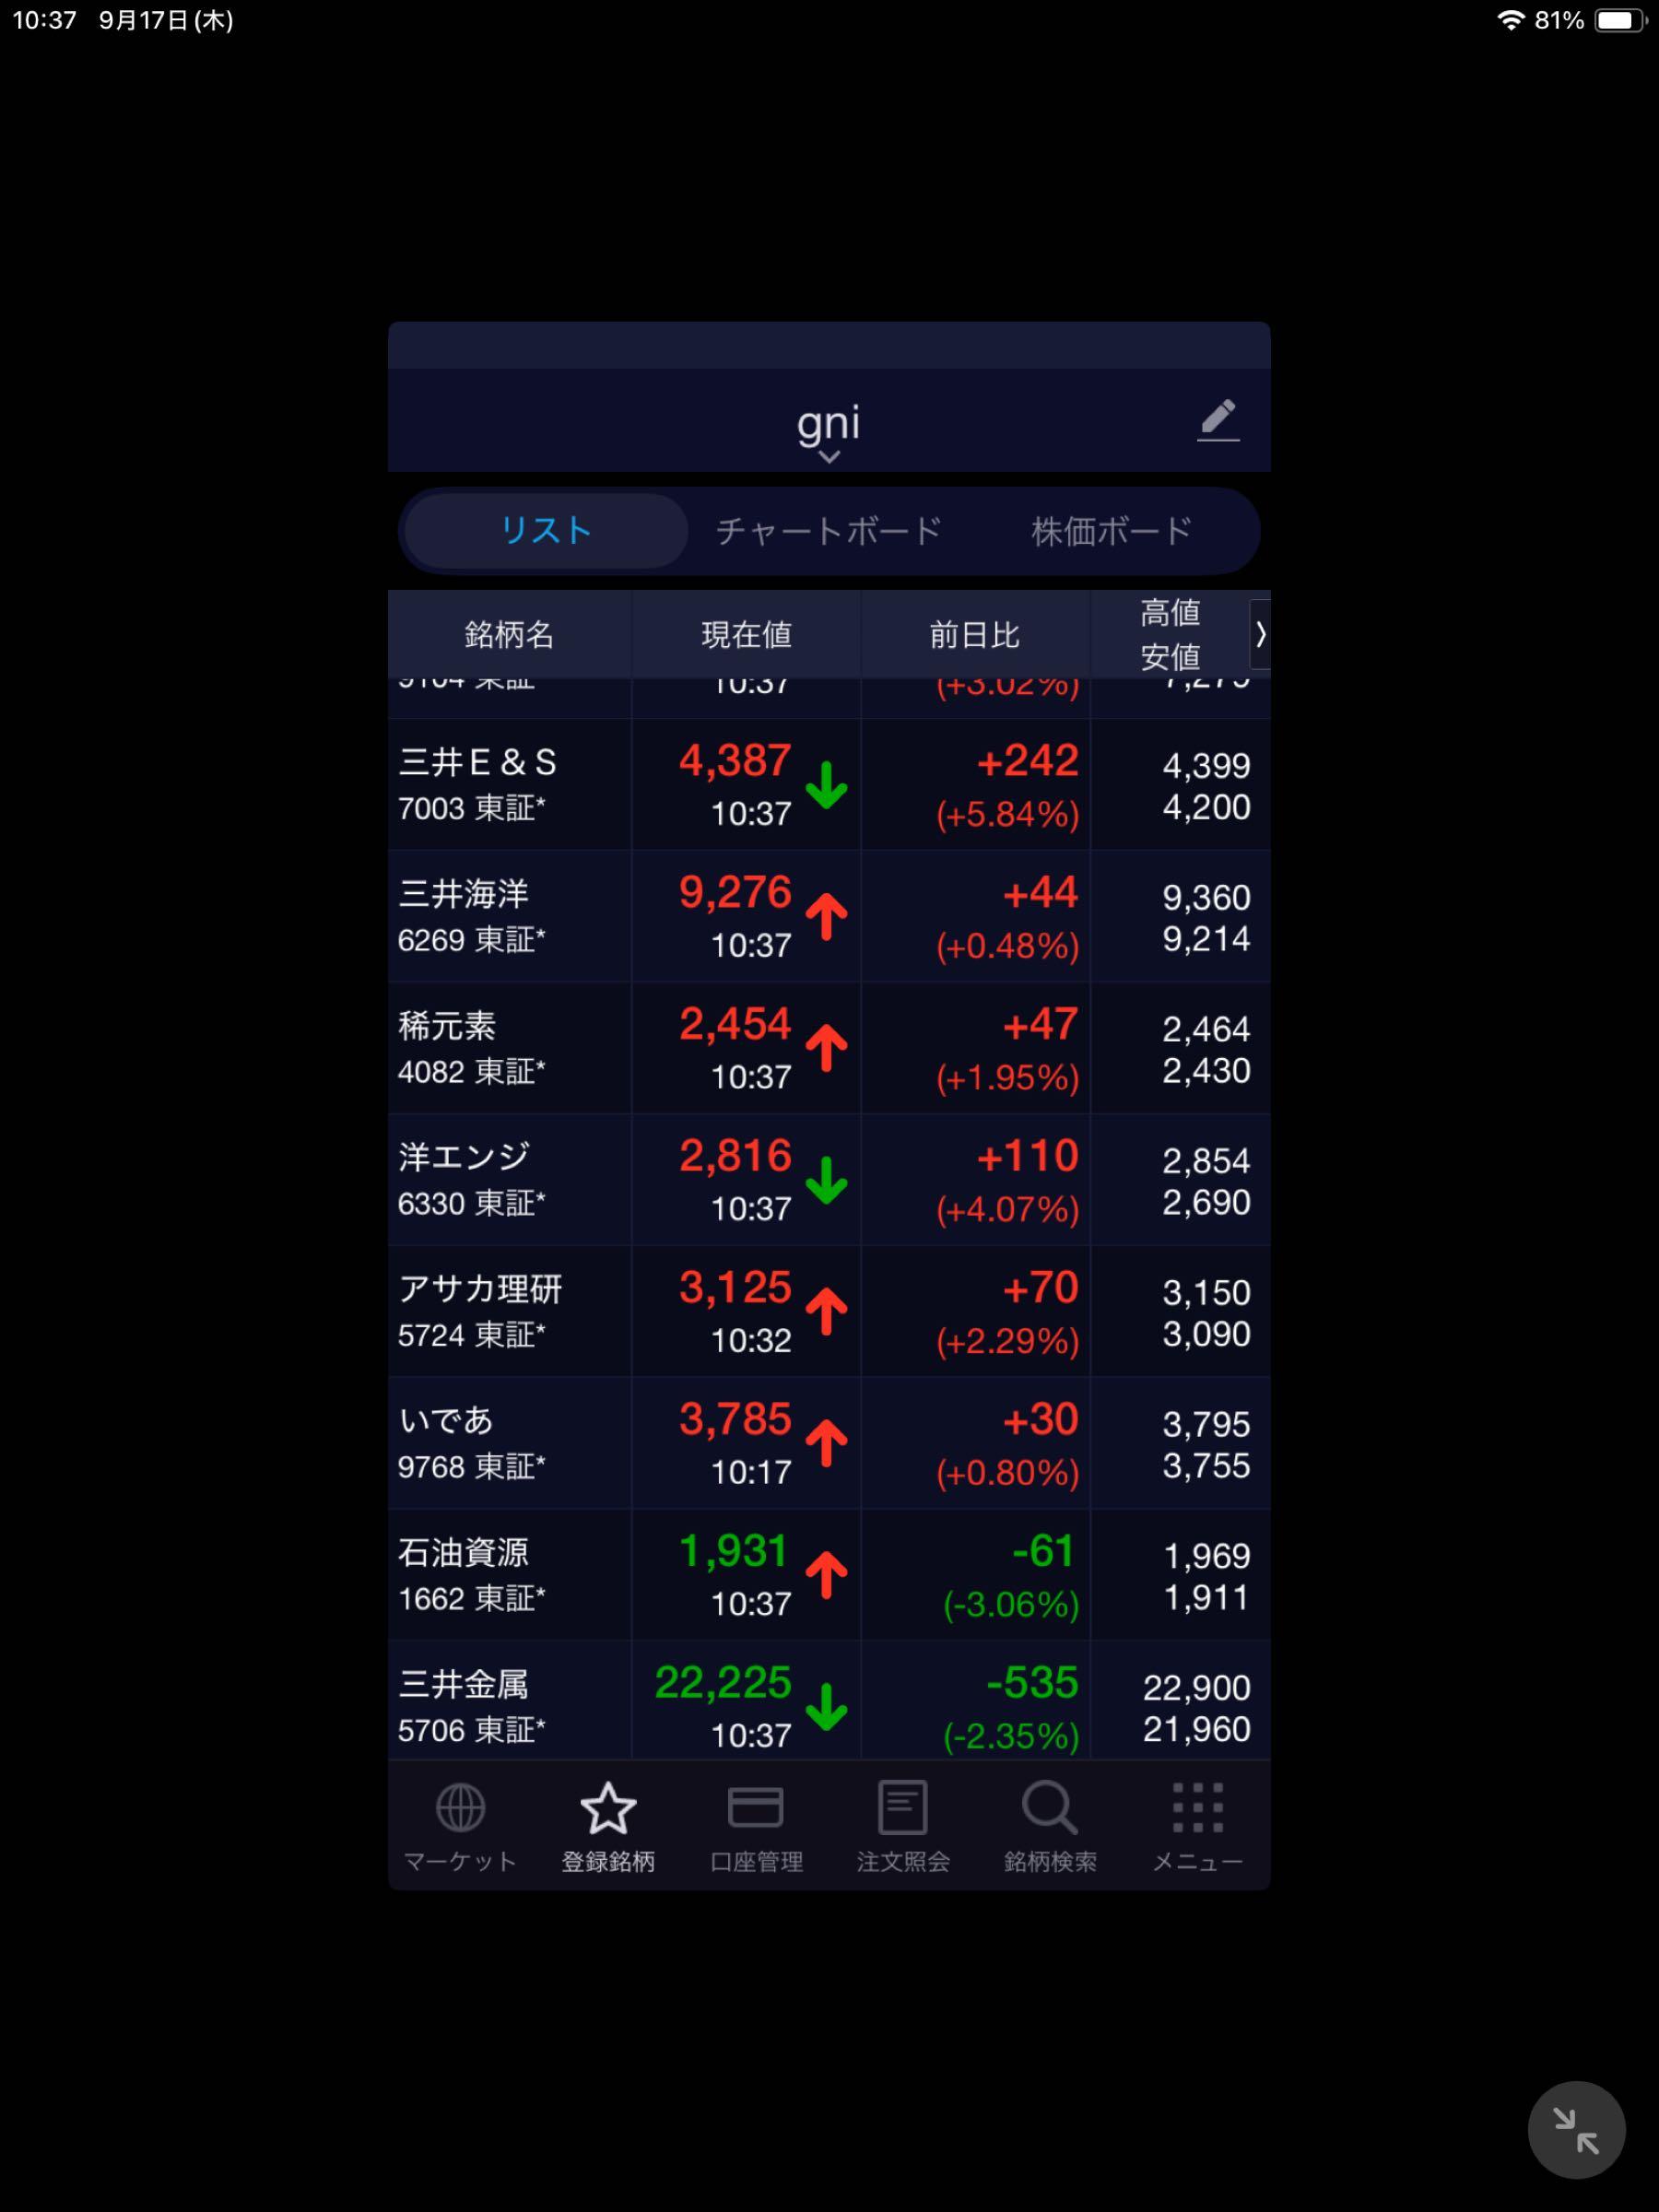
東京株式市場において、目を見張る快進撃を演じている三井海洋開発(6269)。海洋石油・天然ガス開発向け浮体式生産貯蔵積出設備(FPSO)で世界首位級のシェアを誇る同社の株価は、かつての低迷期から劇的な転換を遂げ、国内外の機関投資家や個人投資家の視線を釘付けにしています。「なぜここまで買われるのか」「一過性の過熱ではないのか」――市場関係者の間でも熱い議論が交わされるなか、その上昇劇の裏には確固たる事業構造の転換と構造的な追い風が存在します。
脱炭素の世界的潮流の裏で起きた深海資源開発への巨額マネーの回帰、そして同社が積み上げた過去最高水準の受注残。本稿では、第一線でエネルギー・重工セクターを取材し続ける記者の視点から、三井海洋開発の株価急騰をもたらした本質的な背景、配当政策の劇的な好転、そして2026年最新の成長シナリオと潜在リスクを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の原動力は、南米ブラジルやガイアナ沖を中心とした超大型FPSO需要の爆発と、同社が積み上げた数兆円規模の強固な受注残高にある。
- 要点2:度重なる業績上方修正とともに配当性向の引き上げが進み、無配・低配当に沈んでいた過去から一転して高配当銘柄としての再評価が定着した。
- 要点3:歴史的な工事遅延リスクや市況変動による一時的下落の警戒は残るものの、三井物産との戦略的連携や脱炭素新技術の展開により、2026年以降も中長期的な収益基盤は盤石。
【2026年最新】急騰が続く三井海洋開発の株価はなぜ?業績好調とFPSO受注の実態
急騰が続く三井海洋開発の株価は一体なぜなのか。市場を駆け巡るこの疑問に対する最大の答えは、「世界的な超深海油田開発ブームに伴うFPSO受注残高の空前の膨張」と、それに裏打ちされた「収益性の劇的な体質改善」にあります。同社が主力とするFPSO(Floating Production, Storage and Offloading system)は、洋上で原油を汲み上げ、ガスを分離精製してタンクに貯蔵し、輸送タンカーへオフロードする巨大な洋上プラントです。建造費だけで1隻あたり2,000億円から4,000億円規模に達するこの巨大プロジェクトにおいて、世界で安定遂行できるプレイヤーはオランダのSBMオフショアと同社など、ごく限られたグローバル寡占企業しか存在しません。
現在、ブラジル国営石油公社(ペトロブラス)が進める超深海プレソルト層の開発や、南米ガイアナ沖における米エクソンモービル主導の巨大油田開発において、高効率な新世代FPSOの需要が極限まで高まっています。三井海洋開発はこれら戦略的油田において、独自の標準化船型「M350」の連続投入を成功させ、工期短縮とコスト圧縮を両立。かつて同社を苦しめた設計変更や資材高騰による追加費用の発生リスクを抑え込み、EPCI(設計・調達・建造・据付)マージンを劇的に引き上げることに成功しました。
決算説明会の場で経営陣が明かした「単なる建造請負から、長期チャーター(貸船)およびO&M(操業・保守点検)による継続型キャッシュフローの最大化へ舵を切った」という言葉通り、同社のビジネスモデルは今や“景気循環型の造船重工”から“高収益インフラストラクチャー事業”へと変貌を遂げました。この構造改革が利益率の爆発的な改善を呼び込み、機関投資家によるリレーティング(株式再評価)を引き起こした決定打です。

決算発表で見えた驚異の回復力|配当金推移と目標株価の最新動向
過去数年間、三井海洋開発の決算発表は投資家を歓喜の渦に巻き込んできました。特筆すべきは、期初に開示された保守的な予想を期中次々と塗り替える業績上方修正の連打です。海洋工事の進捗が想定以上に順調に進み、為替の円安ドル高恩恵や持分法適用会社の収益貢献が重なったことで、売上高・営業利益・純利益のすべてが過去最高圏を快走しています。
業績の急回復に呼応して、株主還元も大盤振る舞いの局面に入りました。長らく低水準あるいは無配を余儀なくされていた配当金推移は、利益の急増とキャッシュフローの正常化に伴って劇的に改善。配当性向の引き上げ指針が打ち出されたことで、インカムゲインを狙う長期資金の流入に拍車がかかっています。
この業績モメンタムを受け、国内外の主要証券アナリストは一斉に目標株価を大幅に引き上げました。一部の欧米系投資銀行は、豊富な手持ち工事量から2026年から2027年にかけての利益確定度合いが極めて高い点を評価し、強気推奨のレーティングを継続。市場平均を大きくアウトパフォームする株価形成の理論的支柱となっています。
データで比較検証|三井海洋開発の業績指標と競合他社との決定打
三井海洋開発の優位性はどこにあるのか。業界平均や主要競合との比較データを整理すると、同社がいかに特異で強力なポジションを築いているかが浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| FPSO受注残高 | 2兆円規模超(O&M長期チャーター契約分を含む) | 数千億円(重工大手プラント部門平均) | 今後5〜10年先までの売上と利益が実質的にロックされており、業績の可視性が極めて高い。 |
| 営業利益率 | 6%〜8%台で安定推移(過去赤字からのV字転換) | 2%〜4%(一般的な造船・海洋エンジニアリング) | 新世代船型「M350」の標準化効果と不採算案件の完全払拭により、利益体質が筋肉質化。 |
| 株主還元(配当政策) | 配当性向30%目安、復配以降の連続増配トレンド | 20%〜30%(景気敏感セクター平均) | 稼いだフリーキャッシュフローを積極還元する姿勢が鮮明になり、バリュー・インカム両面で魅力が向上。 |
| 世界シェア | オランダSBMオフショアと世界市場を二分(シェア約30%強) | 多数企業による低価格競争 | 超大深海対応の超大型案件を完工できる参入障壁の高さが、強い価格支配力を支えている。 |

急落局面の真相を暴く|暴落の記憶とネットの誤解を徹底検証
順風満帆に見える三井海洋開発ですが、市場では時折見せる鋭い株価の急落や乱高下に対し、「下落の真相は何なのか」「また過去の巨額赤字に逆戻りするのではないか」という不安の声が根強く存在します。インターネット上の掲示板やSNSで散見されるこうした懸念の裏には、過去の苦い歴史が生み出した誤解と、海洋開発ビジネス特有の構造的リスクが存在します。
真相の第1は、「2019年から2021年にかけて経験したメキシコ案件等の工事遅延・追加費用ショックのトラウマ」です。当時、感染症拡大によるサプライチェーン寸断やヤード閉鎖が直撃し、数億ドル規模の引当金計上を余儀なくされて株価は暴落しました。この印象が強烈であるため、四半期決算でわずかでも工事進捗に遅れが報じられたり、原油価格が急落したりするたびに、過剰な警戒売りが先行する傾向があります。
しかし、現在のプロジェクト管理体制は当時とは根本から異なります。同社は契約形態を見直し、資材価格高騰やインフレリスクを発注元(オイルメジャー)と分担する契約条項(コストパススルー条項等)を標準化。さらに船型を共通モジュール化することで設計・調達ミスを激減させました。
真相の第2は、「テクニカルな過熱感に伴う機関投資家の短期的な利益確定売り」です。一本調子で株価が急伸した局面では、信用買い残の整理やクオンツファンドのリバランスによって、数日間で10%以上下落するボラティリティが生じます。事業のファンダメンタルズが崩壊したわけではなく、急ピッチな上昇に対する自律調整であるケースが大半です。ファンダメンタルズの持続力と一時的な需給の波を混同しない冷静な視点が不可欠です。
三井物産との強固なアライアンスと2026年最新動向が拓く今後の見通し
三井海洋開発の成長シナリオを語る上で欠かせないのが、大手総合商社である三井物産との緊密なアライアンスです。三井物産は同社の主要株主であると同時に、世界各地のエネルギー開発コンソーシアムを組成するディベロッパーでもあります。三井物産が培ってきた資源メジャーとの強固なネットワーク、プロジェクトファイナンスの組成力、そしてカントリーリスクの管理能力は、同社が数十億ドル規模の大型案件を次々に受注・遂行する上での最強の後ろ盾となっています。
そして2026年最新動向として市場の熱い視線を集めているのが、脱炭素社会を見据えた次世代海洋インフラへの技術展開です。
FPSO自体の排出ガスを極限まで抑える「クリーンFPSO」の開発はもちろんのこと、蓄積された洋上浮体設計技術と係留技術を応用した「浮体式洋上風力発電設備」の実証実験や、CO2を洋上から地下へ圧入・隔離する「洋上CCS(二酸化炭素回収・貯留)設備」の商用化構想が具体化しつつあります。化石燃料への依存度を段階的に下げながら、クリーンエネルギーの洋上ハブとしての新規需要を取り込む体制が着々と構築されています。
これら次世代技術の実装は、ESG投資マネーの呼び戻しにも直結します。重厚長大な伝統的資源プラント企業から、海洋グリーンイノベーションのフロントランナーへと評価軸がスライドしつつある点が、中期的な見通しを一段と明るいものにしています。
【実態検証】投資家の生の声と評判|買い時と避けるべき人の境界線
投資家コミュニティ(SNS、個人投資家ブログ、各種掲示板)の生の声に耳を傾けると、三井海洋開発に対する評価は熱狂と慎重論の二層に分かれています。
肯定的・強気な声としては、「受注残の山を見るだけで向こう数年の利益が計算できる」「日本の製造業・エンジニアリングでこれほど世界で勝てている企業は稀有」「高配当株としてもポートフォリオの主軸に据えられる」といった、ビジネスモデルの堀(Moat)の深さと収益の安定性を評価する意見が支配的です。
一方で、「日々の値動きが荒すぎて胃が痛くなる」「原油価格の急落や中東情勢の緊迫化で突発的な急落を食らうのが怖い」という、ベータ値(市場連動性)の高さに対する警戒感も少なくありません。
【プロの結論】おすすめできる投資家・慎重になるべき投資家の判断基準
この特異なボラティリティと莫大な成長ポテンシャルを踏まえ、どのような投資戦略をとるべきか。明確な判断基準を提示します。
【三井海洋開発への投資に向いている人】
- 中長期(3〜5年単位)で腰を据えた投資ができる人:FPSOの建造・運用サイクルは年単位で進行します。日々の相場変動に惑わされず、手持ち工事の完工とチャーター料の安定回収というファンダメンタルズの結実を待てる投資家には、これ以上ない選択肢となります。
- 高配当とキャピタルゲインの双方(トータルリターン)を狙いたい人:業績好調による株価評価益に加え、引き上げられた配当金によるインカムゲインを同時に享受する戦略に適しています。
【投資を慎重に検討すべき・見送るべき人】
- 短期売買で日々の下落に耐えられない人:海洋プラント株特有の激しい値幅調整が発生するため、損切りラインを厳格に管理できない短期トレーダーは資金を削られやすい性質があります。
- 化石燃料関連セクターの保有を完全に敬遠する厳格なESG方針を持つ人:次世代エネルギー開発を進めているとはいえ、足元の利益の大半は深海原油開発に関連しています。化石燃料のエクスポージャーを一切持ちたくない投資家には不向きです。
【三井海洋開発の株価】に関するよくある質問(FAQ)
Q1:株価が急騰した後ですが、今から買っても高値掴みになりませんか?
A1:短期的にはテクニカル指標の過熱による調整リスクが常に存在します。ただし、現在抱えている2兆円規模超の受注残高が順次売上と利益に転換されるため、PERやEV/EBITDAなどのバリュエーション面では依然として過大評価とは言えない水準にあります。一括集中投資を避け、下落調整局面を狙った複数回の時間分散エントリーが賢明なアプローチです。
Q2:原油価格(WTIなど)が暴落した場合、同社の業績や株価は即座に悪化しますか?
A2:短期的・心理的な連動による株価の下げは起こり得ます。しかし、実体経済への影響は限定的です。超深海油田のFPSOプロジェクトは開発コストが1バレル=25〜35ドル程度と極めて低く、原油価格が一定水準を下回らない限り油田開発自体が中止される可能性は低いためです。また、建造・チャーター契約の多くは長期固定条件で結ばれており、即座に利益が吹き飛ぶ構造ではありません。
Q3:なぜ三井海洋開発はこれほど世界市場で強い競争力を持っているのですか?
A3:水深2,000メートルを超える過酷な深海条件下で、20年以上にわたり洋上で一度もドック入り(修理帰港)せずに原油を生産・貯蔵・積出できる極限のエンジニアリング技術を保有しているためです。この実績と信頼性を満たせる企業は世界に数社しかなく、新世代標準船型「M350」の確立によって競合を圧倒するコスト競争力と短納期を実現しています。
まとめ:今後の動向と失敗しないための投資判断
三井海洋開発の株価急騰は、単なる市場の思惑や仕手的な熱狂ではありません。長年培った洋上エンジニアリングの圧倒的独占力、新世代船型M350を軸としたプロジェクト管理の筋肉質化、そして世界的なエネルギー安全保障への回帰という強烈な追い風が三位一体となって引き起こした、必然の業績・評価の回復劇です。
海洋開発ビジネス特有の突発的な工事リスクや原油市況に伴う短期的なボラティリティには十分な注意が必要であるものの、数年先まで見通せる強固な受注残高と拡充された株主還元姿勢は、中長期の投資妙味を強く物語っています。日々のノイズや短期的な急落に惑わされることなく、企業の本質的な収益力とキャッシュ創出力の変化を捉えることこそが、同社株と向き合う上での最大の成功原則です。 (出典: 三井 海洋 開発 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
