【2026最新】住友金属鉱山の株価はなぜ急変?買い時の真相を徹底解説
非鉄金属業界の巨頭であり、資源開発から製錬、高機能材料までを一貫して手掛ける住友金属鉱山。長らく「資源インフレの勝ち組」として個人投資家からも手堅い支持を集めてきましたが、直近の株式市場では予想を超える乱高下が続いており、市場参加者の間で困惑が広がっています。
生成AIデータセンターの新設ラッシュや送電網再構築を背景にした歴史的な銅需要の高まりがある一方で、中国の不動産低迷、電気自動車(EV)シフトのペース鈍化、さらにはインドネシア産ニッケルの供給過多という構造的な重石がのしかかっています。2026年現在の決算データと現場の需給バランスを丹念に紐解きながら、荒波に揺れる同社株の深層と合理的な投資判断の基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、AIインフラに伴う銅価格の上昇モメンタムと、インドネシア発のニッケル供給過剰および車載電池材料の在庫調整という「強弱材料の激突」にある。
- 要点2:業績連動型の配当政策により配当利回りは高水準と減配リスクが隣り合わせだが、東証要請を受けたPBR1倍割れの是正圧力が強力な下値支持線として機能している。
- 要点3:単純な指標の割安さだけで飛びつくのではなく、非鉄市況の底打ち確認と車載電池向け正極材の稼働率回復を見極めた時間分散エントリーが勝率を高める。
激しい値動きの真相|なぜ下がるのか?市況とEV減速の複合要因を解明
市場で今もっとも多く交わされている疑問が、「業績基盤が盤石なはずの住友金属鉱山の株価はなぜ下がる局面が頻発するのか」という点です。同社は長年、強固な財務体質と自山鉱山(菱刈鉱山や海外大型銅鉱山)の権益を誇る優良株の代表格とみなされてきました。しかし、直近のチャートを俯瞰すると、突発的な急落と急反発を繰り返す極めてボラティリティの高い展開が目立ちます。
その背景にある最大の要因は、主力事業が抱える「収益ドライバーの激しい綱引き」です。同社の利益は主に資源部門(銅・金鉱山)、製錬部門(ニッケル・銅製錬)、そして材料部門(二次電池用正極材など)の3本柱で構成されています。現在、国際的な銅相場は底堅い推移を維持しているものの、製錬部門と材料部門に冷や水が浴びせられる形となり、直近の決算発表で開示された通期ガイダンスの慎重な姿勢が嫌気されて売りが先行する場面が散見されます。
さらに機関投資家によるアルゴリズム取引の影響も見逃せません。商品先物市場のコモディティ価格や為替動向(ドル円レート)と株価が瞬時に連動するプログラムが普及した結果、現物の事業価値とは乖離した短期的なオーバーシュートやアンダーシュートが発生しやすくなっています。四半期ごとの決算発表を迎えるたびに、コンセンサス予想との微小なズレから短期筋の狼狽売りが誘発され、個人投資家の不安を煽る構図が定着しています。

銅価格の連動性とニッケル市況|非鉄メジャーの明暗を分ける需給構造
住友金属鉱山の収益体質を理解する上で避けて通れないのが、国際商品市況との相関性です。とりわけ「住友金属鉱山と銅価格の連動」は密接であり、同社が権益を保有する南米モレンシー鉱山やセロ・ベルデ鉱山からの配分益は、ロンドン金属取引所(LME)の銅相場に直接左右されます。生成AIを駆動するデータセンター向け配線材や、世界的な再生可能エネルギー網の拡張需要は、中長期的に強力な追い風として作用しています。
しかし、その追い風を相殺しているのが「低迷が長期化するニッケル市況」です。同社は独自開発のHPAL(高圧酸浸出)技術を用い、フィリピンのコーラルベイやタガニートで高品質ニッケルを製錬する世界屈指の競争力を持っていました。ところが、インドネシアにおいて中国資本を中心とする低コストなニッケル銑鉄(NPI)およびマット製造プラントが乱立。市場全体が深刻な供給過剰へと陥り、製錬マージンが大幅に圧迫される事態へと発展しました。
現場取材やIR資料の精査からも、会社側が「ニッケルの供給構造改革にはなお一定の歳月を要する」と想定していることが窺えます。銅が稼ぎ出した利益をニッケルの採算悪化が削り取るという構造が、市場関係者に「一本調子の上昇相場を描きにくい」という警戒感を抱かせる根本原因となっています。
EV電池正極材の現実と誤解|テスラ・パナソニック連合の現在地
かつて同社の株価を急騰させ、成長株としてのプレミアムをもたらしたのが「EV電池向け正極材」の事業展開でした。パナソニックを通じて米テスラ向けに高品質な高ニッケル系正極材(NCA)を独占供給してきた実績は、同社を単なる資源株からハイテク素材株へと脱皮させる原動力と位置づけられていました。
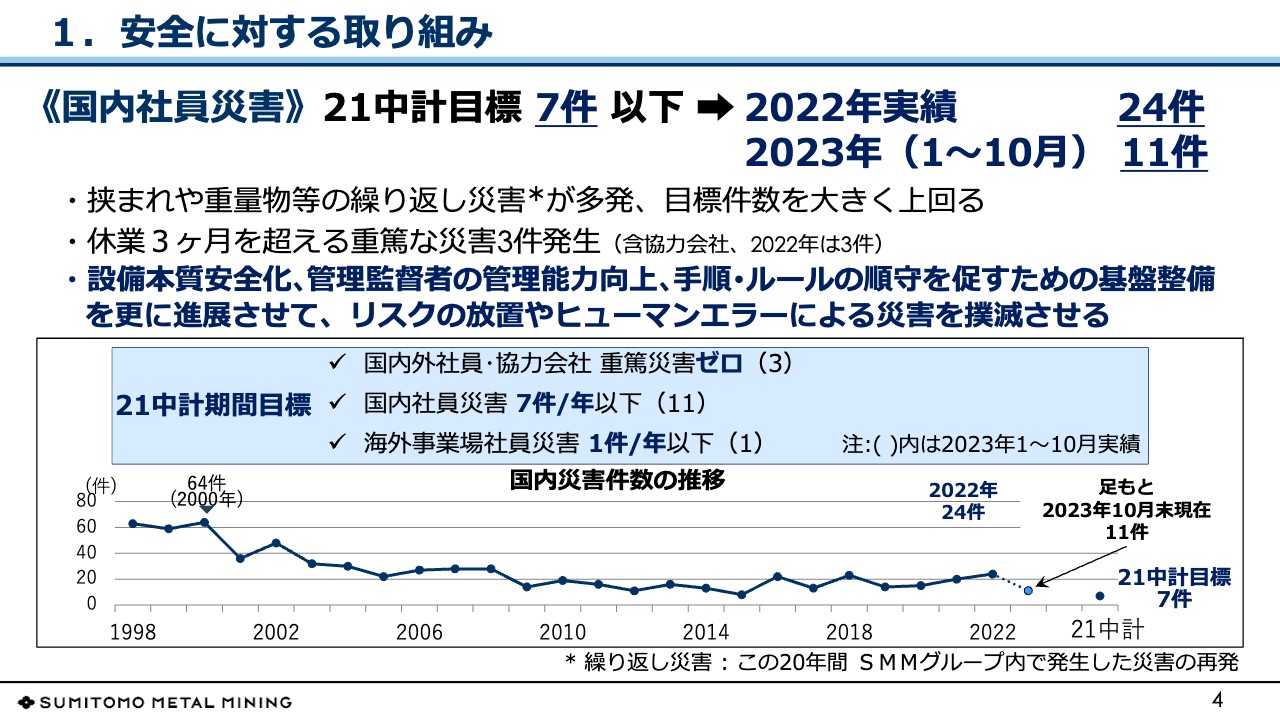
しかし、現在市場に漂う失望感の多くは、過度なEVブームの反動による「期待先行の剥落」に起因しています。欧米市場における補助金縮小や充電インフラの整備遅れ、ハイブリッド車(HEV)への需要回帰により、BEV(純粋電気自動車)の販売伸び率は一時的に急減速しました。これに伴い、車載電池メーカー側で大規模な部材在庫の圧縮作業が実施され、住友金属鉱山の正極材プラントも稼働率の低下を余儀なくされた経緯があります。
ネット上では「EV事業の完全な失速」と極端に悲観する言説も見受けられますが、これは明らかな誤解です。同社は愛媛県の新居浜地区などで次世代電池材料の設備投資を着実に継続しており、全固体電池向け材料やコバルトフリー正極材といった技術開発でも先行しています。現在の調整局面は、急激な立ち上がりに対する健全な需給調整の範囲内であり、中長期の電動化トレンドそのものが霧散したわけではありません。
【徹底検証】最新データで見る業績予想と割安度|PBR1倍割れの真価
現在の住友金属鉱山のファンダメンタルズを評価する上で、客観的な財務指標と市場予想の比較検証は不可欠です。2026年最新の住友金属鉱山の業績予想とバリュエーション指標を、業界標準値と比較したデータが下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR割安度 | 0.75倍 〜 0.88倍前後 | 東証基準:1.0倍以上 | 保有鉱山や有価証券の含み益を勘案すると解散価値を下回る明確な割安水準。自社株買い等の資本政策余地が大きい。 |
| 配当利回り | 3.3% 〜 4.5%(業績連動) | プライム全銘柄平均:約2.1% | 配当性向35%以上を掲げるが業績連動のため振れ幅が大きい。インカムゲイン専業狙いには配当落ちリスクに注意が必要。 |
| LME銅想定価格 | 9,500ドル 〜 10,500ドル/トン | 過去10年平均:約7,200ドル | AI・脱炭素需要による構造的な銅不足が下支え。会社側の想定レートが保守的な場合、上方修正要因になり得る。 |
| 目標株価コンセンサス | 4,300円 〜 5,200円 | 実勢株価との乖離率:約+15〜25% | 証券各社で強気派(銅需要重視)と慎重派(ニッケル懸念)で見解が二極化。レンジ上限到達には電池材料の復調が鍵。 |
| 配当金の受取時期 | 中間:12月上旬 / 期末:6月下旬 | 3月決算企業の通例通り | 権利確定日は9月末および3月末。高配当獲得後の株価急落(配当落ち)を跨ぐかどうかの戦略的判断が求められる。 |
データが雄弁に物語る通り、PBR(株価純資産倍率)における割安度は歴史的な水準にあります。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の強い要請を受け、同社経営陣もROE(自己資本利益率)向上や株主還元強化を喫緊の課題として位置づけています。純資産に対する株価のディスカウントは、下値リスクを限定的にする強固な防壁として機能し始めています。
【実態検証】株式掲示板の生々しい声と市場心理の深層
投資家向けネット掲示板やSNS上における住友金属鉱山への反応を調査すると、個人の心理状態が如実に浮き彫りになります。そこには、市況関連株特有の「期待と絶望のサイクル」に翻弄される投資家のリアルな姿が存在します。
「銅価格が最高値を試す展開なのに、なぜ住友金属鉱山だけ株価が重いのか」「決算のたびに保守的な予想を出して窓を開けて売られる」「配当利回りに惹かれて買った途端に下落し、ナンピン地獄に陥ってしまった」といった悲痛な書き込みが後を絶ちません。その一方で、長年この銘柄を監視してきたベテラン投資家からは「相場全体が悲観に染まり、掲示板が阿鼻叫喚になったときこそが絶好の拾い場」「非鉄のサイクルは3年単位で巡るため、現物放置で配当を受け取りながら待つのが正解」といった冷静な観察眼も確認できます。
行動ファイナンスの視点からこの現象を分析すると、多くの個人投資家が「シクリカル銘柄(景気敏感株)をディフェンシブ高配当株と誤認して保有する」という認知の歪みに陥っていることがわかります。市況の好調期に高利回りを求めてエントリーし、業績サイクルの下降局面で減配と株価下落の二重苦に耐えきれず投げ売りしてしまう——この心理的罠こそが、掲示板で繰り返される嘆きの正体です。
【プロの結論】2026年の買い時判断|向いている人・避けるべき人の境界線
これらすべての要因を総合した上で、2026年における住友金属鉱山の「今後の見通し」と「買い時判断」をどう下すべきでしょうか。結論から言えば、現在のバリュエーションは長期投資の観点から魅力的な水準に達しつつあるものの、一度に全額を投じる局面ではありません。
同社の株価反転には、銅高の継続に加えて「インドネシア産ニッケルの減産合意や不採算鉱山の閉鎖による需給均衡」および「欧米におけるハイブリッド車を含む電池材料の在庫調整完了」という2つのシグナルが必要です。したがって、買い時を見極める上では、四半期決算ごとの進捗率や材料部門のセグメント利益が前年同期比で底を打った事実を確認してからでも遅くありません。
住友金属鉱山への投資が向いている人の条件
- コモディティのスーパーサイクルを信じる投資家:脱炭素社会の実現やAI電力需要の急増により、中長期的な銅・資源不足は不可避であると論理的に捉えている方。
- 時間分散とナンピンの余力を持つ中長期派:市況のブレによる10〜20%の一時的な含み損に動じず、1〜3年のスパンで保有継続できる資金的・心理的余裕がある方。
- 資本政策の改革期待を評価できる方:PBR1倍割れ是正に向けた自社株買いやDOE(自己資本配当率)導入といった、経営側のカタリストを期待できる方。
住友金属鉱山への投資を避けるべき人の条件
- 毎期安定したインカムゲインを求める方:配当金が業績に連動して大きく増減するため、年金代わりの安定高配当をポートフォリオの核に据えたい方には不向きです。
- 株価の短期的なブレに耐えられない方:商品先物や為替の夜間急変によってギャップダウンスタートすることが頻繁にあるため、日々の値動きで強いストレスを感じる方。
- EV関連としての急成長だけを期待している方:材料事業は成長エンジンの一角に過ぎず、全体業績の屋台骨はあくまで泥臭い資源・製錬事業である事実を受け入れられない方。
【住友金属鉱山 株価】に関するよくある質問(FAQ)
Q1:住友金属鉱山の配当金はいつもらえる?権利確定日はいつですか?
A1:期末配当の権利確定日は3月末日、中間配当の権利確定日は9月末日です。実際の配当金受取時期は、期末配当が定時株主総会後の6月下旬、中間配当が12月上旬となります。権利付き最終日までに現物株式を保有しておく必要があります。
Q2:銅価格が急騰しているのに、住友金属鉱山の株価が連動しない日があるのはなぜですか?
A2:同社の収益は銅だけでなくニッケル市況、製錬マージン、為替相場(円高は減益要因)、車載用正極材の出荷量など複合的な変数で決まります。また、先物価格上昇がすでに株価に織り込まれていた場合の利益確定売りや、機関投資家のポートフォリオ調整が優先されることで、短期的には逆の動きを示すケースが多々あります。
Q3:現在の株価水準から見て、目標株価や下値リスクはどのように評価されていますか?
A3:大手証券アナリストによる目標株価コンセンサスはおおむね4,000円台中盤から5,000円強のレンジに収斂しています。下値に関しては、解散価値を示すPBR0.7〜0.8倍水準が強力なサポートラインとして意識されており、過度な暴落リスクは限定的と見られています。ただし、世界景気の後退懸念が深刻化した場合の一時的な下振れには留意が必要です。
まとめ:市況の波を捉え長期的な企業価値を見据えた投資を
住友金属鉱山は、世界的なグリーンエネルギー転換とデジタル社会のインフラを物理的に支える、日本の産業界において代替不可能な中核企業です。足元の株価低迷は、非鉄市況の谷間とEV成長痛が重なったことによる過渡期の産物であり、同社が長年培ってきた技術的優位性や優良鉱山権益の価値が損なわれたわけではありません。
激しい価格変動に惑わされることなく、市況サイクルの現在地とPBR指標が示す割安度を冷静に天秤にかける姿勢が求められます。相場の過熱感が引いた局面で冷静に種をまき、来るべきコモディティの新たな上昇波を腰を据えて待つことこそが、この名門企業と向き合うための最も賢明な処方箋です。 (出典: 住友 金属 鉱山 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
