養命酒の株価は今本当に買い時?高配当・優待の魅力と業績の真相を徹底解説
相場全体のボラティリティが高まる局面において、突如として個人投資家の熱い視線を集める銘柄があります。その代表格が、生薬配合の薬用酒で400年以上の歴史を誇る老舗、東証プライム上場の養命酒製造(証券コード:2540)です。「地味なディフェンシブ銘柄」という従来の先入観を覆し、手堅い財務基盤と株主還元策、そして東証が主導する資本効率改善の波に乗る同社は、手堅い資産形成を目指す層にとって見逃せない存在となっています。
インフレと金利上昇が意識される市場環境下、なぜ今改めて養命酒製造の株価がフォーカスされているのか。本稿では、投資家が最も知りたい配当利回りや株主優待の実態、直近決算から読み解く今後のシナリオ、ネット上で囁かれる下落不安の真相まで、客観的なデータと市場分析をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:強固な財務体質(自己資本比率75%超・実質無借金)とPBR改革の圧力が、株価の下値支持線として機能している。
- 要点2:原材料高騰による利益圧迫が過去の下落要因となったものの、価格改定の浸透と健康志向の高まりで業績は底堅さを取り戻しつつある。
- 要点3:充実した自社製品の株主優待と手堅い配当政策が魅力であり、短期的な値幅取りよりも中長期のインカム&バリュー投資に適した局面にある。
【2026年最新動向】養命酒製造の株価推移と市場の注目を集める決定的要因
東証プライム市場において、養命酒製造の株価チャート推移を長期スパンで確認すると、日経平均株価の乱高下に巻き込まれにくい極めて特異なディフェンシブ性を発揮していることが分かります。急激なグロース相場では市場平均に劣後しやすい一面があるものの、市場全体が調整局面を迎えると、安全資産を求める逃避資金の受け皿として底堅く推移する傾向があります。
養命酒製造(2540)が2026年に向けて再び存在感を高めている最大の引き金は、東京証券取引所による「資本収益性と株価を意識した経営」の要請に対する構造的な変化です。同社は長年にわたり、潤沢な手元資金と多額の投資有価証券を抱えながらも、PBR(株価純資産倍率)が1倍を恒常的に下回る水準で放置されてきました。しかし、機関投資家からの株主対話強化の圧力や、政策保有株式の縮減トレンドを受け、株主還元の拡充やROE改善に向けた動きが現実味を帯びてきています。
「単なる伝統企業の薬酒メーカー」から「変革期にあるキャッシュリッチなバリュー株」へと、機関投資家および感度の高い個人投資家のパーセプション(認識)がシフトし始めている点が、直近における注目の本質と言えます。

徹底比較|養命酒製造の利回り・株主優待と財務健全性のリアル
投資判断を下す上で極めて重要なのが、主要指標の客観的な立ち位置です。ここでは同業他社水準や市場平均と比較し、養命酒製造の現在の実力を数値で検証します。
| 項目 | 養命酒製造(2540)の実績・水準 | 東証プライム平均・業種基準 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約2.3% ~ 2.7%前後 | 2.0% ~ 2.4%前後 | 突出した高利回りではないが、減配リスクの極めて低い安定配当が魅力。 |
| 株主優待内容・利回り | 自社商品・食品詰合せ(1,500円〜3,000円相当、継続保有優遇あり) | 食品セクター平均(約0.8%相当) | 実質利回りを押し上げる要因。自社通販の人気食品群が届き満足度が高い。 |
| 自己資本比率 | 約78% ~ 82% | 約50%前後(医薬品・食品中央値) | 鉄壁の財務基盤。倒産リスクは極小で、資本政策の打ち手に余力がある。 |
| PBR(株価純資産倍率) | 0.7倍 ~ 0.8倍台 | 1.0倍以上(東証の改善目標値) | 明確な解散価値割れ。自社株買いや増配などのカタリストが潜在する。 |
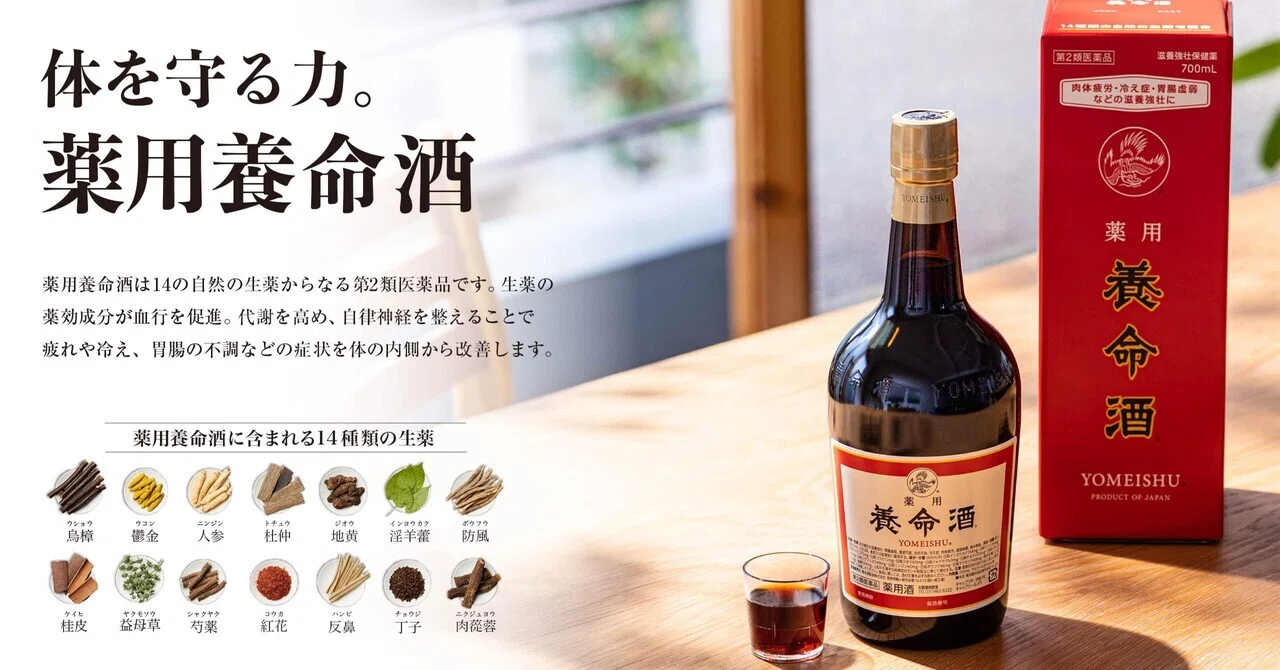
株式市場における養命酒の株価配当利回りは単体で見ると2%台中盤と手堅い水準ですが、特筆すべきは養命酒の株主優待内容との合算利回りです。保有株数(原則100株以上)や継続保有年数(3年以上など)に応じて、薬用養命酒はもちろん、黒酢飲料や生薬エキス入りの鍋の素、フリーズドライ食品など、生活を支える実用的な詰め合わせが進呈されます。日々の実生活における節約効果を考慮すると、インカム重視の長期保有者にとって実質的な還元メリットは数字以上に大きいと評価できます。
株価下落の理由とネットの評判|個人投資家が直面したリスクの正体
堅実な企業体質を持ちながらも、過去に養命酒の株価下落理由として投資家を動揺させた局面が幾度か存在します。その背景には、外的要因と構造的課題の双方が絡み合っています。
第1の要因は、生薬原料・包装資材(ガラス瓶)・エネルギーコストの急激なインフレです。主原料となる天然生薬は天候不順や海外情勢による価格変動を受けやすく、瓶の製造にかかる燃料費や物流費の上昇が営業利益を強く圧迫した四半期がありました。これに伴う営業利益の下方修正や業績の伸び悩みを受け、市場参加者の失望売りを誘発したケースが記録されています。
第2の要因は、国内市場における顧客層の高齢化問題です。SNSや投資コミュニティ(5ちゃんねる、知恵袋、Xなど)における養命酒製造のネットの反応や評判を調査すると、以下のような生々しいリアルな声が散見されます。
「優待品が届く喜びは大きいし、味も良い。だが、主力である薬用養命酒の購買層が後期高齢者に偏っており、若年層への浸透が遅れている点が中長期の成長シナリオとして不安だ」
「キャッシュリッチで倒産確率が極端に低いのは安心できる。一方で経営陣が慎重すぎて、資金を有効活用した積極的なM&Aや大規模自社株買いが見えにくい」
このように、「倒産リスクのなさ」を評価するポジティブな意見と、「成長ドライバーの欠如」を指摘するネガティブな評判が混在している現状が、株価が上値を抑えられてきた本質的なメカニズムです。

一般に知られていない盲点とネットの誤解|株式分割や買収思惑の真相
ネット上の投資フォーラムで定期的に浮上するトピックに、「養命酒の株式分割ニュース」や「割安な含み資産を狙った敵対的TOBの標的になるのではないか」という噂があります。しかし、ここには投資家が冷静に見極めるべき明確な事実と誤解が存在します。
まず株式分割についてですが、単元あたりの最低購入代金が手頃な水準で推移している現状において、直ちに大幅な株式分割を実施しなければ流動性が著しく損なわれるという切迫した状況にはありません。もちろん新NISA口座の普及に伴い、個人投資家の裾野拡大を目的とした単元未満株取引や将来的な分割検討の余地はゼロではないものの、根拠のない「分割思惑」だけで買い急ぐのは危険です。
次に、外部からの買収圧力についてです。同社は筆頭株主に大手流通グループや金融機関が名を連ねており、強固な安定株主比率を誇ります。さらに、薬用養命酒の製造ノウハウやブランド力、薬事法上の特殊性から、純粋なファンドによる切り売り目的の買収は容易ではありません。
また、養命酒の目標株価やアナリスト予想に関しては、大手証券のカバレッジ(調査対象)から外れがちであるという盲点があります。セルサイドアナリストの定期的なレーティングが少ないため、市場の急激なレーティング変更による値飛びが起こりにくい一方、企業の好材料が市場に織り込まれるまでに時間がかかるという特徴を持っています。ネットの煽り文句に惑わされず、公表された養命酒製造の決算や業績数値を自ら確認する規律が求められます。
今後の見通しと業績シナリオ|2026年以降の成長トリガーと買い時の見極め
では、養命酒製造の株価の今後の見通しをどう描くべきでしょうか。今後の業績拡大を左右するカギは、既存の「薬用酒」依存からの脱却と、資本政策の転換という2つの軸にあります。
現在、同社はリキュール類、クラフトジン、健康食品、および長野県駒ヶ根市の豊かな自然を活かした体験型施設や商業施設の展開など、ウェルネス領域の多角化を加速させています。特に高付加価値ハーブを活用した機能性表示食品や海外輸出の開拓は、内需縮小に対する有効な処方箋となりつつあります。
業績面では、過去数年にわたる段階的な製品価格の改定が市場に浸透し、原材料高騰の影響を価格転嫁で吸収できる収益構造が整ってきました。営業利益率の改善基調が確認できれば、PBR是正に向けた配当性向の引き上げや機動的な自己株式取得が実施される確率は格段に高まります。
これらを踏まえた「養命酒の株の買い時」としては、全体相場の急落によってディフェンシブ株まで無差別に投げ売られたタイミング、あるいは一時的な原料高懸念で過剰に売り込まれた局面が絶好のエントリーポイントとなります。PBR0.7倍近傍という岩盤のような資産価値に支えられているため、大底を拾う投資家にとってはダウンサイドリスク(下落余地)が極めて限定的な水準にあると言えます。
【プロの結論】投資判断基準|向いている人・見送るべき人の境界線
市場の雑音に惑わされず、自己の資産形成戦略と合致しているかを判断するための基準を明確に提示します。
▼この銘柄が向いている投資家:
- 新NISAの成長投資枠などを活用し、非課税で手堅く配当と優待生活をエンジョイしたい長期投資家
- メガテック株や半導体株などのハイリスク資産を多く保有しており、ポートフォリオの守りを固めたい人
- 暴落相場でも夜安心して眠れる、無借金・キャッシュリッチな安心企業を好む慎重派
▼購入を見送るべき・慎重になるべき投資家:
- 数ヶ月から1年で株価が1.5倍〜2倍に化けるような急激なキャピタルゲインを期待している人
- 日々の出来高が多く、デイトレードやスイングトレードで短期のサヤ取りを狙いたいトレーダー
- 株主還元よりも、莫大な研究開発投資やグローバルでの爆発的成長を最重要視するグロース志向の人
【養命酒の株価】に関するよくある質問(FAQ)
Q1:養命酒の株主優待はいつ届きますか?権利確定月と保有条件を教えてください。
A1:権利確定月は年1回、9月末日です。権利付き最終日までに100株以上を保有している株主を対象に、12月上旬から中旬頃にかけて案内および優待品(自社製品詰め合わせ等)が発送されます。また、3年以上の継続保有により、贈呈される商品のグレードがアップする長期優遇制度が設けられています。
Q2:養命酒製造の株価が急落するようなリスク要因は何ですか?
A2:主なリスクは、主原料である漢方・生薬の作況不良や為替変動に伴う急激な調達コスト増、およびガラス瓶などの資材・物流コストの再高騰です。また、内需依存度が高いため、主力購買層の減少ペースを新規顧客獲得が補えない場合、売上高の微減トレンドが長期化する懸念があります。
Q3:今後の株式分割や大幅増配の可能性はありますか?
A3:株式分割に関する正式な発表は現時点でありません。しかし、東証が掲げるPBR1倍割れ改善要請に対するプレッシャーは年々強まっており、同社が保有する莫大な純資産・現預金の使途として、配当性向の引き上げや自社株買いといった株主還元強化が打ち出される可能性は十分に考えられます。
まとめ:守りの資産としての真価と2026年の投資スタンス
養命酒製造は、派手なハイテク株のように一夜にして莫大な利益をもたらす銘柄ではありません。しかし、幾多の経済危機やインフレを乗り越えてきた400余年の暖簾と、無借金経営に代表される鉄壁の財務構造は、不確実性が高まる現代の株式市場において類まれな安心感を提供してくれます。
日々の株価チャートに一喜一憂するのではなく、下落局面でコツコツと拾い集め、優待品の恩恵を生活に取り入れながら、資本効率改善のカタリストを気長に待つ――。これこそが、養命酒製造という類まれなバリュー株の真価を最大限に享受する、賢明な投資アプローチと言えます。 (出典: 養 命 酒 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
