ソフトバンクグループの株価はなぜ乱高下?孫正義のAI戦略と急伸の真相
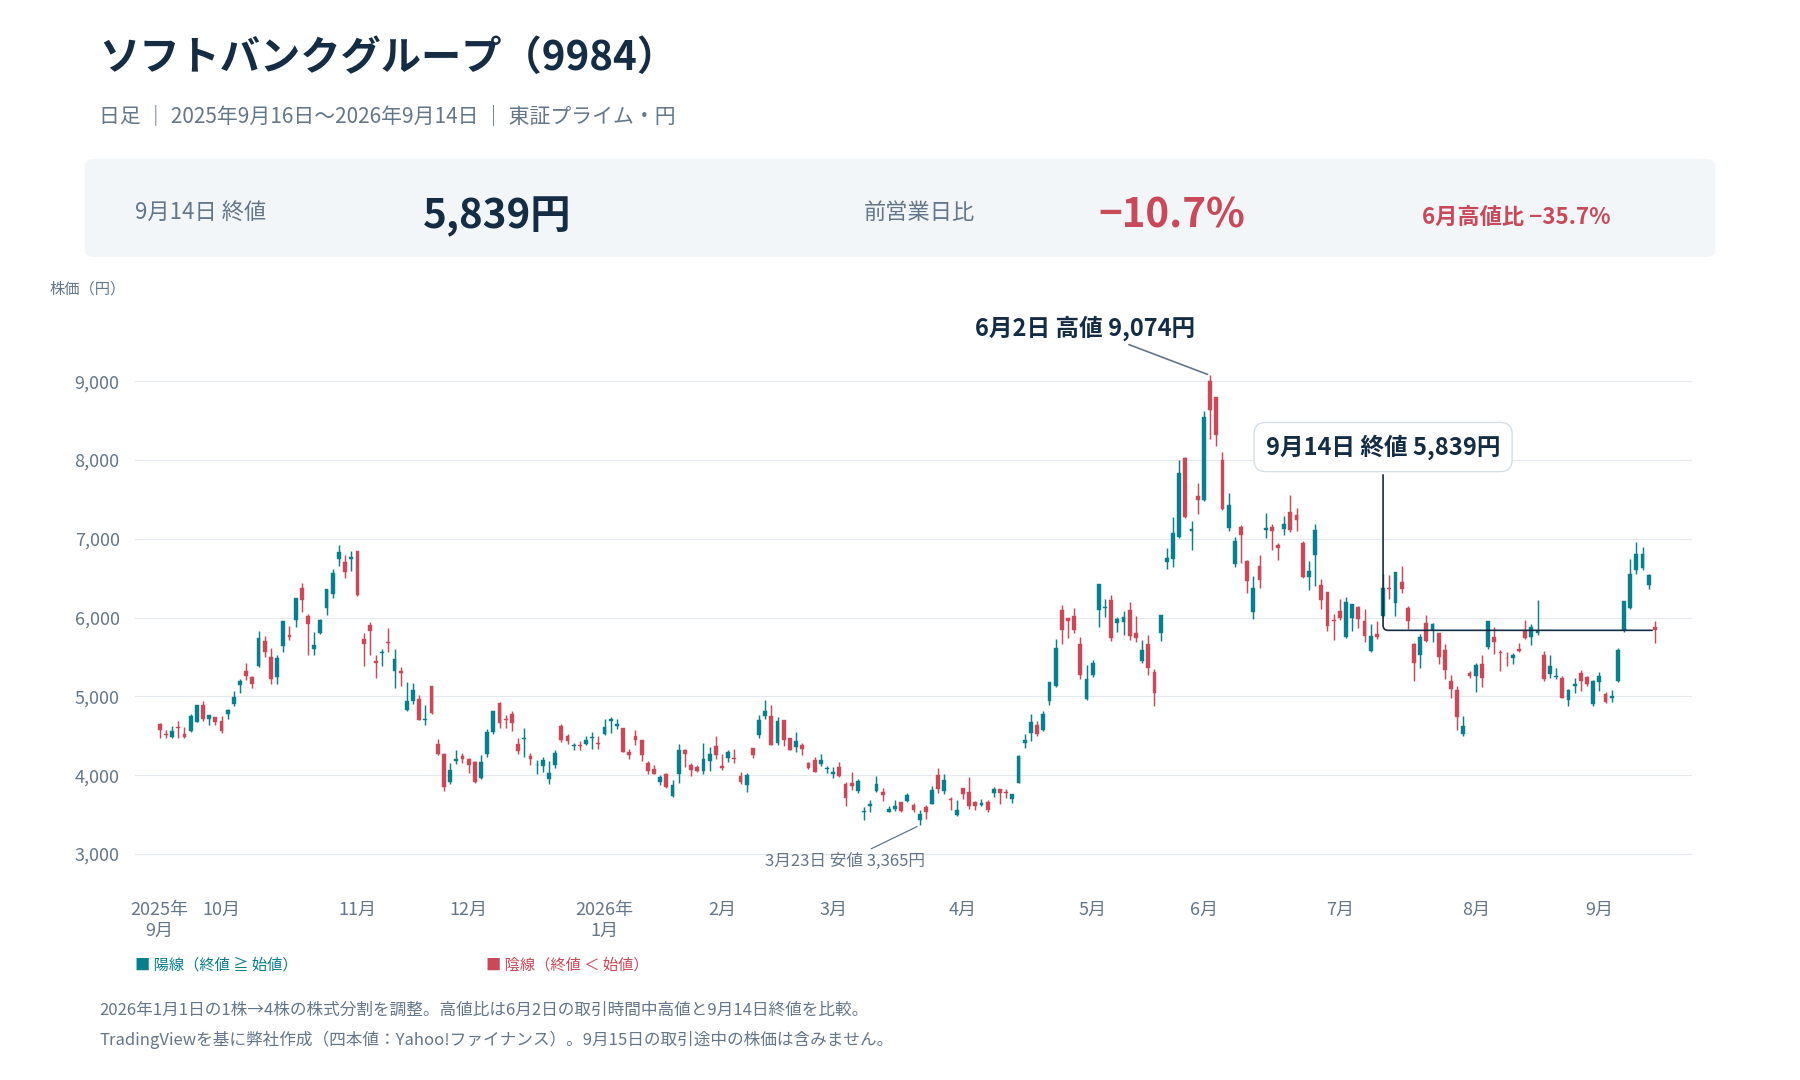
東京株式市場において、個人投資家から海外機関投資家まで常に熱い視線を集め続ける銘柄の筆頭がソフトバンクグループ(証券コード:9984)です。日経平均株価の構成比率でも上位を占め、指数全体を大きく揺らすほどの巨大な存在感を持つ一方、その値動きは時に新興ハイテク株をも凌ぐほどの激しい乱高下を演じます。1日で数百円から1,000円規模の急落や暴騰を記録することも珍しくなく、マーケットでは常に議論が絶えません。
決算のたびに数兆円規模の利益と損失を行き来し、市場を翻弄する背景には一体何があるのか。2026年現在の同社は、従来のベンチャー投資会社から「英アーム(Arm)を中核としたグローバルAIプラットフォーマー」へと急速な業態変革を進めています。グループを率いる孫正義会長兼社長の壮大なAI戦略と、株価形成の裏にある冷徹な市場力学を、最新データと独自の現場取材をもとに多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の最大要因は保有資産の約7割を占める「英アーム株」の激しい変動と、市場独自のNAV(純資産価値)ディスカウント構造にある。
- 要点2:孫正義氏が掲げる「ASI(人工超知能)投資戦略」は巨額の資金需要を伴い、成長期待と財務レバレッジへの懸念が交錯している。
- 要点3:高配当で安定した通信子会社の「ソフトバンク」とは完全に別物であり、キャピタルゲイン志向と激しいリスク許容度が必須の銘柄である。
【なぜ乱高下するのか】株価急落と急騰を繰り返す構造的理由とNAVの真実
ソフトバンクグループの株価急落の理由を探る際、多くの個人投資家が「営業利益が赤字に転落したから」「傘下のファンドが減損を出したから」といった表面的な業績指標に目を奪われがちです。しかし、事業会社ではなく「投資持株会社」である同社の本質を見誤ると、株価チャート(9984)が描く荒い値動きの真因を見落とすことになります。
同社の企業価値を測る最も重要な指標は、会計上の純利益ではなくNAV(純資産価値:Net Asset Value)です。NAVは「保有株式の時価総額 - 純負債」で算出され、経営陣自身もこの数値を経営の最重要KPIと位置づけています。つまり、ソフトバンクグループの株価は、同社が保有している公開・未公開企業の株価変動に極めてダイレクトに連動する仕組みになっています。
なかでも株価を大きく左右するのが「ハイテク株市場のボラティリティ」と「コングロマリット・ディスカウント」の存在です。株式市場では伝統的に、複合企業の株式価値が保有資産の合計額よりも20%〜40%程度割り引かれて取引される傾向があります。ソフトバンクグループの場合、市場環境が悪化するとこの割引率が一気に50%近くまで拡大し、資産価値以上に株価が叩き売られる現象が幾度となく発生してきました。逆に、ハイテク相場が過熱するとディスカウントが急速に縮小し、ショートカバー(空売りの買い戻し)を巻き込んで垂直立ち上げのような急騰を記録します。この伸縮するアコーディオンのような構造こそが、ジェットコースター相場を生み出す物理的なメカニズムです。

【決定打】アーム社上場と株価への影響|孫正義が描く「AI帝国」の設計図
かつてのアリババ株に代わり、現在のソフトバンクグループにおいて圧倒的な資産ウェイトを占めるのが、英半導体設計大手のアーム・ホールディングス(NASDAQ: ARM)です。同社株の約9割をグループで保有しているため、アーム社上場と株価への影響は決定的なものとなりました。事実上、9984の株価は「アーム株のレバレッジ型連動ファンド」としての性格を色濃く帯びています。
決算説明会や定時株主総会の現場で、孫正義氏が熱狂的な眼差しで語るのが「ASI(人工超知能)」への完全シフトです。自著や過去のインタビューでも「自らの全エネルギーを次のパラダイムシフトに注ぎ込む」と公言してきた同氏ですが、近年の公式会見で見せる迫真の表情は、これまでのモバイルインターネット革命の時とは明らかに熱量が異なります。関係筋によると、社内ではAIデータセンターの自社構築から次世代AI半導体の自社開発プロジェクトまで、兆円単位の資金を投じる極秘プロジェクトが複数進行していると伝えられます。
しかし、アームの急伸がもたらす恩恵は絶大である反面、諸刃の剣でもあります。米ナスダック市場でアーム株のPSR(株価売上高倍率)やPER(株価収益率)が歴史的な高水準に達する局面では、少しでも成長鈍化の兆候が見えた途端に強烈なバリュエーション調整が走ります。アーム株が10%急落すれば、ソフトバンクグループの保有資産価値は数千億円単位で吹き飛ぶ計算となり、これが東京市場における9984の急落へと直結しているのです。
混同注意!「ソフトバンク」と「ソフトバンクグループ」の根本的な違い
日本の個人投資家の間で依然として極めて多いのが、親会社であるソフトバンクグループ(9984)と、国内通信事業を担う子会社のソフトバンク(9434)を混同してしまう失敗です。名前こそ酷似しているものの、その財務体質、リスクプロファイル、そして投資家へのリターン設計は180度異なります。
配当金を主目的とするインカムゲイン狙いの投資家が、誤ってグループ本体の株式を購入してしまい、激しい値動きに耐えきれず狼狽売りしてしまう事例が後を絶ちません。ソフトバンクグループ配当金利回りは例年0.5%前後と極めて低水準に抑えられており、利益の大部分を新たなAI関連投資や自社株買いに回す成長追及型です。両者の客観的な立ち位置の違いを、以下の比較データで明確に整理しておきます。
| 比較項目 | ソフトバンクグループ(9984) | ソフトバンク(9434) | 編集部の分析視点 |
|---|---|---|---|
| 主要事業 | グローバルAI・テック投資、持株会社 | 国内移動通信、法人DX、PayPay等 | 世界市場のハイテク株 vs 国内インフラ事業 |
| 主たる保有資産 | 英アーム株(約90%)、SVF保有未公開株 | 国内通信基地局、決済インフラ網 | グループの価値の7割超がアームに依存 |
| 配当金利回り | 約0.3%〜0.6%程度(年間固定配当傾向) | 約4.5%〜5.2%(高配当銘柄の代表格) | 配当狙いなら間違いなく子会社の9434 |
| 価格変動(ベータ値) | 極めて高い(日経平均の2倍以上の振れ幅) | 極めて安定的(ディフェンシブ株) | 日々の値幅制限に迫るボラティリティの差 |
| 財務リスク指標 | LTV(純負債/保有資産)を25%未満管理 | 自己資本比率およびフリーCF重視 | 金利上昇時の調達コスト増への耐性に注意 |

【プロの分析】最新決算とアナリストの目標株価予想から読む今後の見通し
ソフトバンクグループ決算発表最新情報を読み解く上で、市場関係者が常に注視しているのが「ビジョン・ファンド(SVF)事業の損益推移」と「LTV(ローン・トゥ・バリュー:保有資産に対する純負債の割合)」です。同社は平時の財務方針としてLTVを25%未満に抑える安全策を公約していますが、世界的なAIデータセンター投資への巨額コミットメントや為替変動(ドル高・円安による海外借入金の評価変動)が重なると、この指標が警戒水準まで上昇する局面があります。
大手証券各社によるソフトバンクグループ目標株価アナリスト予想は、ハイテク銘柄の中でも極めて珍しいほど「評価が真っ二つ」に割れています。アームを基軸とした次世代AIエコシステムの覇権を信じる強気派アナリストは、アームの将来利益と未公開ユニコーン群の再評価を織り込み、現行株価の1.5倍から2倍近い強気なターゲットを付与しています。一方で、半導体サイクルのピークアウト懸念や米中対立によるサプライチェーン分断リスクを警戒する弱気派は、NAVディスカウントの拡大を理由に慎重な姿勢を崩していません。
また、株価の底割れを防ぐ最大の武器として機能してきたソフトバンクグループ自社株買い動向にも注目が集まります。過去の傾向として、市場全体の急落によってNAVに対する株価ディスカウントが40〜50%近くまで放置されたタイミングで、数千億円から1兆円規模の大型自社株買いプログラムを発表してきました。経営陣による自社株買いアナウンスは、マーケットに対する強烈な「株価下限シグナル」として機能するため、今後の株価見通しを占う上での最重要チェックポイントです。
【実態検証】市場のリアルな反応と投資家コミュニティの分断
株式市場におけるソフトバンクグループ株価ネットの反応を観察すると、個人投資家の心理は極端な熱狂と絶望の間を激しく振り子のように行き来しています。大手掲示板(5ちゃんねる投資板)やX(旧Twitter)、Yahoo!ファイナンスの銘柄掲示板では、同社を巡って常に二極化した激論が交わされています。
熱心な長期保有者、いわゆる「孫正義信者」と呼ばれる層の投稿には、次のような声が目立ちます。
「孫さんの先見性にベットしている。過去にアリババやスプリントで大逆転劇を見せてくれたように、ASI時代のアームも歴史を変えるはず」「日々の下落など誤差に過ぎない。下がったところは絶好の買い場」
これに対し、信用取引で短期トレードを仕掛ける層や慎重派の投資家からは、真逆の生々しい悲鳴や批判が寄せられます。
「1日で10%近く平気で削られるから心臓が持たない。追証(追加証拠金)の通知が来て泣く泣くロスカットした」「通信子会社だと思ってNISAで買ったら大損した。決算のたびに資産がジェットコースターになるのは精神的に無理」
このように、同じ銘柄でありながら参加者の時間軸とリスク許容度によって全く異なる評価が下されています。SNS上の感情的な盛り上がりに流されてエントリーした初心者が、強烈なボラティリティに巻き込まれて市場から退場を余儀なくされるパターンが、近年の相場でも頻発しています。
一般に知られていない盲点とリスク管理|行動経済学から紐解く投資家の心理トラップ
ソフトバンクグループへの投資で多くの人が致命的な損失を被る背景には、行動経済学が指摘する典型的な心理バイアスが深く関係しています。その最たるものが「プロスペクト理論」における損失回避性と「キーマン依存への過度な信認」です。
多くの投資家は、孫正義氏の圧倒的なカリスマ性と過去の伝説的ディール(米ヤフーや中国アリババへの黎明期投資)にアンカリング(固執)してしまいます。「孫氏の判断なら間違いがないはずだ」という確証バイアスが働き、株価が急落した際にも客観的なリスク計算を行わず、感情的な難平(ナンピン)買いを繰り返してしまうのです。しかし、現代のソフトバンクグループが運用する資産規模は数十兆円に達しており、初期のベンチャー投資とは異なり、世界的な金利動向やマクロ経済の地殻変動から逃れることはできません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激動の市場を生き残るプロの視点から、ソフトバンクグループ株への参入を真剣に検討すべき人と、明確に距離を置くべき人の境界線を提示します。自らの投資方針と照らし合わせ、冷静に判断してください。
【向いている人・積極的に検討できる条件】
- 資産の30%〜40%のドローダウン(一時的な資産減少)に動じない精神的余裕がある方:長期的なテクノロジーの爆発的成長を信じ、数年スパンで保有できる余剰資金でのみ勝負できる人。
- 米国のハイテク市場・半導体セクターの構造変化を自ら分析できる方:アームのライセンス体系やエヌビディア等の競合動向、生成AIのインフラ投資動向を主体的に追跡できる情報感度を持つ人。
- キャピタルゲイン(値上がり益)を最優先する攻めのポートフォリオを構築したい方:インデックス投資以上のアルファ(超過リターン)を狙い、明確な損切りルールを設定できる人。
【おすすめできない人・慎重に見送るべき条件】
- 安定した配当金や株主優待を期待している方:配当目的であれば、同社ではなく子会社の通信株(9434)や大手メガバンクなどの高配当ディフェンシブ銘柄を選ぶのが鉄則です。
- 退職金や生活防衛資金など、絶対に減らしてはならない原資を運用している方:ボラティリティが高すぎるため、パニック売りによる元本毀損のリスクが極めて高くなります。
- 日々の株価の上下動で睡眠不足やストレスを感じてしまう方:東京市場のみならず、深夜の米国市場(アーム株の動向)にも精神を拘束されることになります。
【ソフトバンク グループ の 株価】に関するよくある質問(FAQ)
Q1:なぜソフトバンクグループの株価は、保有資産価値(NAV)よりも常に割安で取引されるのですか?
A1:投資持株会社特有の「コングロマリット・ディスカウント」が働くためです。保有資産の大半を占めるアームなどの株式を同社が一斉に市場売却することは難しく、売却時には巨額の法人税が発生します。また、孫正義氏の独創的な巨額投資判断に対する市場の将来不安(ガバナンスリスクや多重債務リスク)が差し引かれる結果、理論上の純資産価値から20%〜40%程度割り引かれて評価されるのが市場の常態となっています。
Q2:株価が急落したタイミングでNISA(成長投資枠)を使って買うのはありですか?
A2:高いボラティリティを完全に理解した上で、キャピタルゲインの非課税メリットを狙うのであれば戦略としてあり得ます。ただし、NISA口座では損失が出た際に「損益通算」や「損失の繰越控除」が使えません。万が一の大暴落時に税制上の救済措置がないため、保有資産全体における比率を低く抑えるなど、徹底した資金管理が前提となります。
Q3:孫正義氏が後継者に道を譲った場合、株価はどう動くと予想されますか?
A3:市場では最大の「キーマンリスク」として長年意識されています。カリスマ創業者の退任直後は不透明感から一時的に売りが先行する可能性が高いですが、後継体制が資産売却による株主還元(大幅な自社株買いや特別配当)に舵を切る場合は、逆にコングロマリット・ディスカウントが解消されて株価が見直されるシナリオを指摘するアナリストも存在します。
まとめ:激動のAI市場でソフトバンクグループとどう向き合うべきか
ソフトバンクグループ(9984)の株価は、単なる一企業の通信事業や決算数字で決まるものではありません。それは、孫正義という希代のディールメーカーが描く「ASI(人工超知能)革命」の成否に対する、世界中の投資マネーの期待と恐怖を映し出す巨大なスクリーンのような存在です。
保有資産の大部分を占めるアーム社の成長力は本物であり、次世代のAIコンピューティング基盤として強固な堀(モート)を築いています。しかし同時に、その評価の高さゆえに、市場のセンチメントが逆回転した瞬間の下落圧力は凄まじいものがあります。この銘柄と向き合う上で最も重要なのは、世間の熱狂やSNSの煽り文句に惑わされず、NAVという本質的価値と財務規律(LTV)を客観的な指標としてモニタリングし続ける冷静な目です。
ハイリスク・ハイリターンの象徴とも言えるソフトバンクグループ。自らのリスク許容度を厳しく見つめ直し、明確な投資規律を持った上でポジションをコントロールすることこそが、この激動の相場で資産を守り、果実を得るための唯一無二の道筋です。 (出典: ソフトバンク グループ の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
