三井住友フィナンシャルグループ株価は今買い時?利上げと配当の真相を徹底解説
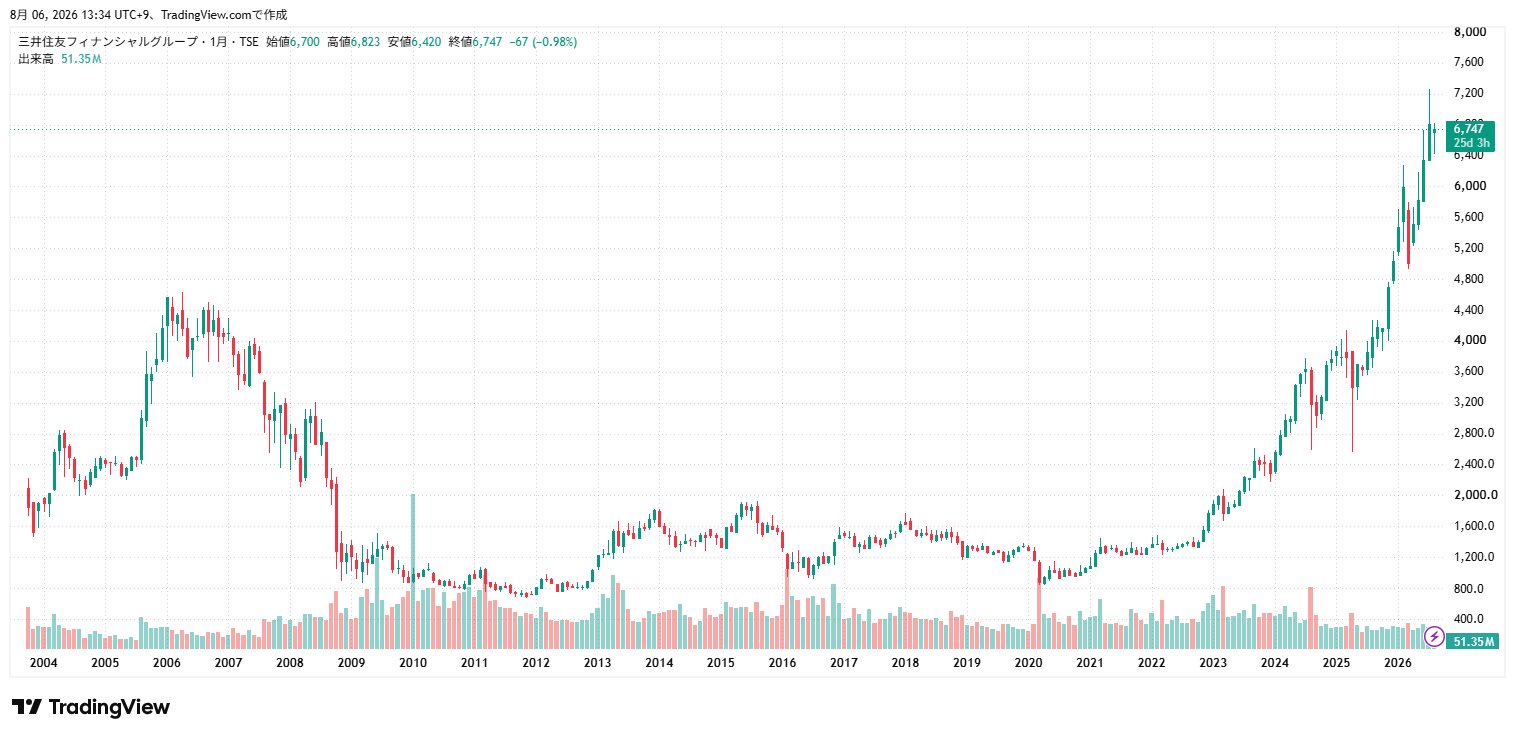
日本銀行が金融政策の正常化を段階的に進め、金利のある世界が完全に定着した2026年、東京株式市場でひときわ存在感を放っているのが大手銀行株です。その牽引役として個人投資家から機関投資家まで熱い視線を浴びているのが、株式会社三井住友フィナンシャルグループ(銘柄コード:8316)の株式にほかなりません。株式分割の実施以降、新NISA成長投資枠の主役級銘柄としても買いを集め、株価チャートは過去最高値圏を窺うダイナミックな展開を演じています。
株価が力強く推移する一方で、市場には「今からエントリーしても高値掴みにならないか」「ここからの上昇余力はどれほど残されているのか」といった慎重論も交錯しています。日銀の追加利上げシナリオ、業界屈指と評される株主還元姿勢、そして最新の決算発表資料や市場アナリストの最新見解を徹底的に精査し、その株価変動の背景にある本質を多角的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げに伴う国内預貸金利ざやの改善と、強固な法人取引基盤が純利益を押し上げ、三井住友株価の上昇理由を根本から支えている。
- 要点2:「累進的配当方針」の徹底遵守による連続増配と機動的な自社株買いにより、メガバンク屈指の株主還元利回りを実現している。
- 要点3:金利上昇の恩恵が大きい反面、外債・保有有価証券の評価変動リスクや景気減速時の与信費用増といった見落とされがちな盲点の把握が必須である。
【株価変動の決定打】日銀利上げ方針と業績急拡大がもたらす「三井住友株価の上昇理由」
三井住友フィナンシャルグループの株価が市場の関心を集め、力強い上昇トレンドを維持してきた背景には、日本経済の構造変化と直結した明確なメカニズムが存在します。最大の推進力は、日銀利上げに伴う三井住友銀行への直接的な収益押し上げ効果です。長きにわたる超低金利環境下では、預金を集めて企業や個人に貸し出しても利ざやが極めて薄く、国内銀行部門は構造的な収益の圧迫に苦しんできました。しかし政策金利の引き上げに伴い、貸出金利の上昇ペースが預金調達コストの上昇を上回る局面に入ったことで、資金利益が劇的な回復を遂げています。
同行の公式試算および直近のIR説明会資料によると、短期政策金利が0.25%引き上げられるごとに、年間で約300億〜400億円規模の連結粗利益押し上げ効果が発生すると試算されています。メガバンク各行の中でも、三井住友は業務純益に占める国内リテール・法人営業の経費効率が際立っており、利ざやの拡大がダイレクトに最終利益へ転換されやすい体質を備えています。市場はこの収益構造のレバレッジ効果を鋭敏に織り込んでいるわけです。
さらに株価を力強く下支えしているのが、投資家の信頼を勝ち得ている三井住友フィナンシャルグループの増配の真相です。同社は中期経営計画において「累進的配当方針(減配せず、配当水準を維持または増配する方針)」を対外的に公約しており、配当性向40%を目安に掲げています。近年の好決算を背景に毎期着実に1株当たり配当金を引き上げており、株価が急伸してもなお配当利回りは3%台後半から4%前後の魅力的な水準をキープし続けています。これに加えて、機動的な自社株買いの継続実施が1株当たり利益(EPS)を底上げし、市場全体のバリュエーション向上を牽引しています。

【2026年最新データ比較】メガバンク3社の株価動向と配当利回りを徹底検証
三井住友フィナンシャルグループの立ち位置を客観的に把握するためには、同業他社である三菱UFJフィナンシャル・グループ(8306)、みずほフィナンシャルグループ(8411)との指標比較が欠かせません。最新の市場データおよび公開決算情報をもとに作成した比較一覧が以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友FG(8316) | 予想配当利回り:約3.7%〜4.1% PBR:0.85倍〜0.95倍台 | 東証プライム平均:利回り約2.2%前後 / PBR 1.3倍 | 累進配当へのコミットメントが極めて強固。株主還元意欲とROE重視の姿勢が際立つ。 |
| 三菱UFJ FG(8306) | 予想配当利回り:約3.3%〜3.6% PBR:0.95倍〜1.05倍台 | 東証プライム平均:利回り約2.2%前後 / PBR 1.3倍 | 国内最大の資産規模と海外ネットワークが強み。先行してPBR1倍台を回復し安定感抜群。 |
| みずほFG(8411) | 予想配当利回り:約3.8%〜4.2% PBR:0.75倍〜0.85倍台 | 東証プライム平均:利回り約2.2%前後 / PBR 1.3倍 | 利回りは高水準だが、システム刷新後の資本蓄積とバリュエーション改善の途上にある。 |
| 自社株買い・還元姿勢 | 年間数千億円規模の機動的取得を継続 | 総還元性向40%〜50%が優良基準 | 三井住友は利益拡大に伴う増配と自社株買いのバランスが最も規律正しく評価が高い。 |
メガバンク3社の株価動向を横断的に比較すると、三井住友は資本効率(ROE)へのこだわりと高い配当利回りのバランスにおいて独自の優位性を築いていることが読み取れます。絶対的な資産規模では三菱UFJに譲るものの、経費率(OHR)の低さとデジタル戦略「Olive」を通じた若年層・リテール基盤の開拓スピードが市場からプレミアムとして評価されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の投資コミュニティやSNS(X、旧Twitter)を定点観測すると、三井住友フィナンシャルグループの株式に対する個人投資家のスタンスには、明確な特徴が見て取れます。
「新NISAの成長投資枠で1単元買ったが、株価分割のおかげで買いやすくなり、配当通知書が届くたびに保有してよかったと実感する」「Oliveアプリの使い勝手が良くなり、自社サービスを日常で使いながら配当をもらう心地よさがある」といったポジティブな体験談が数多く投稿されています。単なる数字上の銘柄としてではなく、日常生活に密着したサービスの実感と株主還元が結びついている点が、個人株主のガチホ(長期保有)を強力に支えている実態が浮き彫りになっています。
一方で、プロの機関投資家やディーラーが集うフォーラムでは、冷静な分析も飛び交っています。大手アセットマネジメントのファンドマネージャーは取材に対し、「決算説明会での経営陣のトーンは自信に満ちているが、市場の関心はすでに利上げ効果の先にある。法人貸出の再編やアジア市場でのリターンが計画通りに出るかが、次の目標株価到達の試金石になる」と語っています。現場の生の声は、熱狂的な個人投資家の買い意欲と、シビアな収益構造の持続性を見極めようとするプロの視線がせめぎ合っていることを証明しています。
一般に知られていない盲点とネットの誤解
株式市場では「日銀が利上げをすれば、銀行株は無条件でどこまでも上がり続ける」という単純化された言説が散見されます。しかし、ここには構造的な落とし穴が潜んでおり、冷静なファクトチェックが必要です。
第1の盲点は、金利上昇に伴う保有有価証券の評価損(含み損)リスクです。利上げは貸出金利ざやを拡大させる強力な追い風ですが、同時に銀行が保有する大量の国内債券(国債など)の価格下落を招きます。三井住友はポートフォリオのデュレーション(平均残存期間)を短縮しヘッジを進めていますが、急激な金利急騰局面では評価損の一時的な拡大が自己資本比率や決算数値に影を落とす懸念を完全にゼロにはできません。
第2の誤解は、「配当利回りが高いから元本割れの心配が少ない」という過信です。銀行業は典型的な景気敏感セクター(シクリカル銘柄)であり、世界的な景気後退や不動産市場の調整局面では、融資先の経営破綻に備える与信関係費用(貸倒引当金)の増加という強い下押し圧力を受けます。三井住友株価の上昇トレンドがどれほど堅調であっても、マクロ経済の失速時には一時的に20%前後の価格調整に見舞われる歴史を繰り返してきました。配当の絶対額は維持されても、株価下落による含み損リスクは常に存在する事実を見落としてはなりません。
【今後の見通し】最新ニュースと目標株価から探る三井住友フィナンシャルグループのシナリオ
今後の株価推移を占う上で鍵となるのが、主要証券アナリストによる業績予想と目標株価の動向です。最新のアナリストコンセンサス(8316 アナリスト予想)を集約すると、主要ハウスの多くが投資判断を「強気(買い)」または「中立」に設定しており、目標株価は直近の実勢株価に対しておおむね10%〜20%程度の上値余地を見込む水準に設定されています。
今後の業績ドライバーとしてアナリスト陣が注目している最新ニュースおよび事業動向は、以下の3点に集約されます。
- 総合金融アプリ「Olive」の収益化フェーズ突入:先行投資期間を経てアカウント数が急増した個人向けデジタル金融基盤が、クレジットカード手数料や資産運用仲介手数料といった非金利収益を着実に生み出し始めている点。
- 法人向けソリューションのプライシング是正:長年のデフレ下で不当に安価に据え置かれていた融資手数料やコミットメントラインフィーの引き上げが、大手・中堅企業向けに本格浸透している点。
- 海外マルチ・フランチャイズ戦略の成果発現:インドやインドネシア、フィリピンなどアジア新興国での提携・買収戦略が、国内金利依存からのポートフォリオ分散として実を結びつつある点。
これらの要因が順調に推移すれば、PBR1倍超えの定着からさらなる評価倍率の切り上げが進むシナリオが有力視されています。一方で、米国景気の減速懸念や地政学リスクの再燃が海外融資資産の健全性に波及した場合、業績予想の下方修正リスクが生じる点には留意が求められます。

【プロの結論】行動経済学から読み解く投資家心理と「向いている人・慎重になるべき人」の明確な判断基準
投資家の行動パターンを分析すると、メガバンク株に対する「大手だから絶対に潰れない」「預金代わりに買っておけば安心」という認識には、アンカリング効果や現状維持バイアスが色濃く反映されています。どれほど財務体質が優良なメガバンクであっても、株価は市場の期待値とボラティリティに晒されるリスク資産です。過去の最高値や過去の配当実績だけに目を奪われることなく、自己の投資目的と照らし合わせた客観的な判断が求められます。
三井住友フィナンシャルグループの株式が向いている人の条件
- インカムゲイン(配当金収入)を主目的に据える長期投資家:累進配当方針の恩恵を受け、配当金を再投資しながら10年単位で資産形成を目指す人。
- 新NISAの非課税枠を有効活用したい人:非課税期間が無期限化されたNISA制度を活用し、安定した配当利回りを非課税で享受し続けたい層。
- 金利上昇局面における資産のインフレヘッジを行いたい人:現預金の実質価値目減りを防ぐため、金利上昇が業績にダイレクトに寄与する金融資産をポートフォリオに組み入れたい人。
エントリーに慎重になるべき人の条件
- 数週間から数ヶ月単位での短期的な急騰・値幅取りを狙う人:時価総額が極めて巨大なメガバンクは、中小型成長株のような爆発的な短期急騰を期待する銘柄ではありません。
- 株価の評価損(ドローダウン)に心理的に耐えられない人:世界金融危機の再来や急激な円高ショックなどにより、一時的に株価が20〜30%急落する局面でパニック売却してしまう恐れがある人。
- 分散投資を怠り、単一の金融株に資産を集中させようとしている人:金利サイクルの転換点や金融規制の強化など、銀行セクター特有のシステミックリスクを直撃する危険があります。
【三井 住友 フィナンシャル グループ 株価】に関するよくある質問(FAQ)
Q1:三井住友フィナンシャルグループの株価は今からでも買い時ですか?
A1:投資の期間と目的によって判断が分かれます。数年以上のスパンで「累進配当」による安定したインカムゲインと増配効果を狙う長期・NISA投資家にとっては、株価が一時的な調整局面を迎えたタイミングは絶好のエントリー機会になり得ます。一方で、株価が急伸した直後に短期的なキャピタルゲインを狙って一括投資するのは、利食い売りに巻き込まれるリスクがあるため慎重な見極めが賢明です。
Q2:日銀の利上げは三井住友銀行の業績にどれくらいのプラス影響がありますか?
A2:同行の開示資料によると、短期政策金利が0.25%引き上げられるごとに、年間の粗利益ベースで約300億〜400億円程度の増益効果があると試算されています。預金金利の引き上げによる調達コスト増を、貸出金利の改善効果が大きく上回るため、日銀の金融正常化プロセスは直接的な収益押し上げ要因として機能します。
Q3:業績が悪化した場合、配当が引き下げられる(減配する)可能性はありますか?
A3:同社は公式に「累進的配当方針」を対外公約しており、「原則として減配せず、配当水準を維持または増配する」という極めて強い方針を貫いています。リーマンショック級の歴史的金融危機が発生しない限り、一時的な利益のブレによって即座に減配へと舵を切る可能性は極めて低いと市場関係者から評価されています。
まとめ:今後の動向と失敗しないための判断基準
三井住友フィナンシャルグループの株価は、日銀の金融正常化という歴史的なマクロ経済の追い風と、徹底したROE向上・株主還元強化という自社努力が見事に噛み合った結果として堅調な推移を続けています。累進配当方針に裏打ちされた高い配当利回りと、株式分割によるアクセシビリティの向上は、個人投資家にとって長期保有の確かな拠り所です。
しかしながら、株式市場に「絶対」は存在しません。金利上昇に伴う保有債券の含み損や、世界的な景気後退局面における与信コストの上昇といったダウンサイドリスクを正しく理解しておくことが不可欠です。日々の株価変動に一喜一憂するのではなく、決算発表ごとに更新される純利益の進捗率や自社株買いの進捗、そして日銀の政策金利動向を丁寧に確認しながら、時間分散を意識した冷静な資産運用を組み立てていく姿勢こそが肝要です。 (出典: 三井 住友 フィナンシャル グループ 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
