源泉徴収票はいつもらえる?退職・年末調整の期限と届かない時の対処法を徹底解説
転職、確定申告、住宅ローンの審査など、人生の節目で必ず提出を求められる「給与所得の源泉徴収票」。普段は給与明細の奥に紛れて意識しない書類ですが、いざ手元にないとなると手続きが停滞し、焦りを募らせる人が少なくありません。特に年末調整の時期や会社を退職した直後は、「源泉徴収票はいつもらえるのか」「待っていても届かないのはなぜか」という疑問と不安が一気に噴出します。
源泉徴収票の交付は、企業の善意ではなく法律で厳格に定められた法主義的義務です。しかし現場の給与計算現場では、事務遅延や心理的な摩擦から交付が滞るケースが後を絶ちません。制度上の法定期限から、会社が発行を渋る深層心理、手元に届かない場合の具体的な突破口まで、知っておくべき実務と防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:交付時期は「年末調整完了後の12月〜翌年1月」または「退職後1か月以内」と法律で厳格に規定されている。
- 要点2:会社側が発行しない・遅れる背景には、給与計算サイクルの遅れだけでなく退職者対応の後回しや労使の感情的軋轢がある。
- 要点3:催促を無視された場合は、税務署への「源泉徴収票不交付の届出書」提出を視野に入れた毅然とした行動が最も効果的である。
【状況別の交付時期】源泉徴収票はいつもらえる?年末調整・退職後・パートの基準
源泉徴収票が交付されるタイミングは、在職中か退職後か、あるいは雇用形態によって明確に分かれます。自身の状況と法的な交付スケジュールを照らし合わせ、手元に届くべき正当な時期を把握することがトラブル防止の第一歩です。
最も一般的な源泉徴収票いつもらえる年末調整のケースでは、企業がその年の所得税額を確定させる12月の給与支払日、もしくは遅くとも翌年1月中旬までに交付されます。給与明細書と一緒に紙で手渡される形態に加え、Web給与明細システムを介したPDF配布が広く定着しています。
一方、トラブルに発展しやすいのが源泉徴収票いつもらえる退職後のケースです。所得税法の規定により、企業は「退職日以後1か月以内」に交付しなければなりません。例えば3月31日付で退職した場合、4月30日が法的な交付期限です。退職時に手渡しされることは実務上まれで、通常は最終給与の計算完了後、郵送や電子交付で送付されます。
源泉徴収票いつもらえるパートバイトという疑問も頻出しますが、雇用形態による法的な扱いの違いは一切存在しません。学生アルバイトであれ、短時間勤務の主婦・主夫パートであれ、給与の支払いを受けている労働者である以上、企業には正社員と全く同一の交付義務が生じます。年間収入が103万円以下で非課税枠内に収まっている場合でも、会社側が「発行しなくてよい」と判断することは法的に許されません。
| 対象者・状況 | 法的な交付期限・目安時期 | 主な受取方法 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 在職者(年末調整) | 12月の給与日〜翌年1月中旬 | 社内配布、社内イントラ(PDF) | 12月給与で還付金が精算された直後に明細と同封されるパターンが最多。 |
| 中途退職者(全般) | 退職日以後1か月以内(所得税法第226条) | 登録住所へ郵送、指定アドレスへメール送付 | 最終月の給与確定を待つため、実務上は「退職後2〜3週間後」の発送が相場。 |
| パート・アルバイト | 在職時は12〜1月、退職時は1か月以内 | 店頭手渡し、郵送、電子交付 | 数日で辞めた場合でも交付義務あり。店舗担当者が制度を把握していない事例が多い。 |
| 役員・業務委託(参考) | 役員は通常給与と同様/委託は「支払調書」(原則1月末) | 郵送、電子データ | 個人事業主・業務委託に対する支払調書は発行義務自体が存在しない点に注意。 |
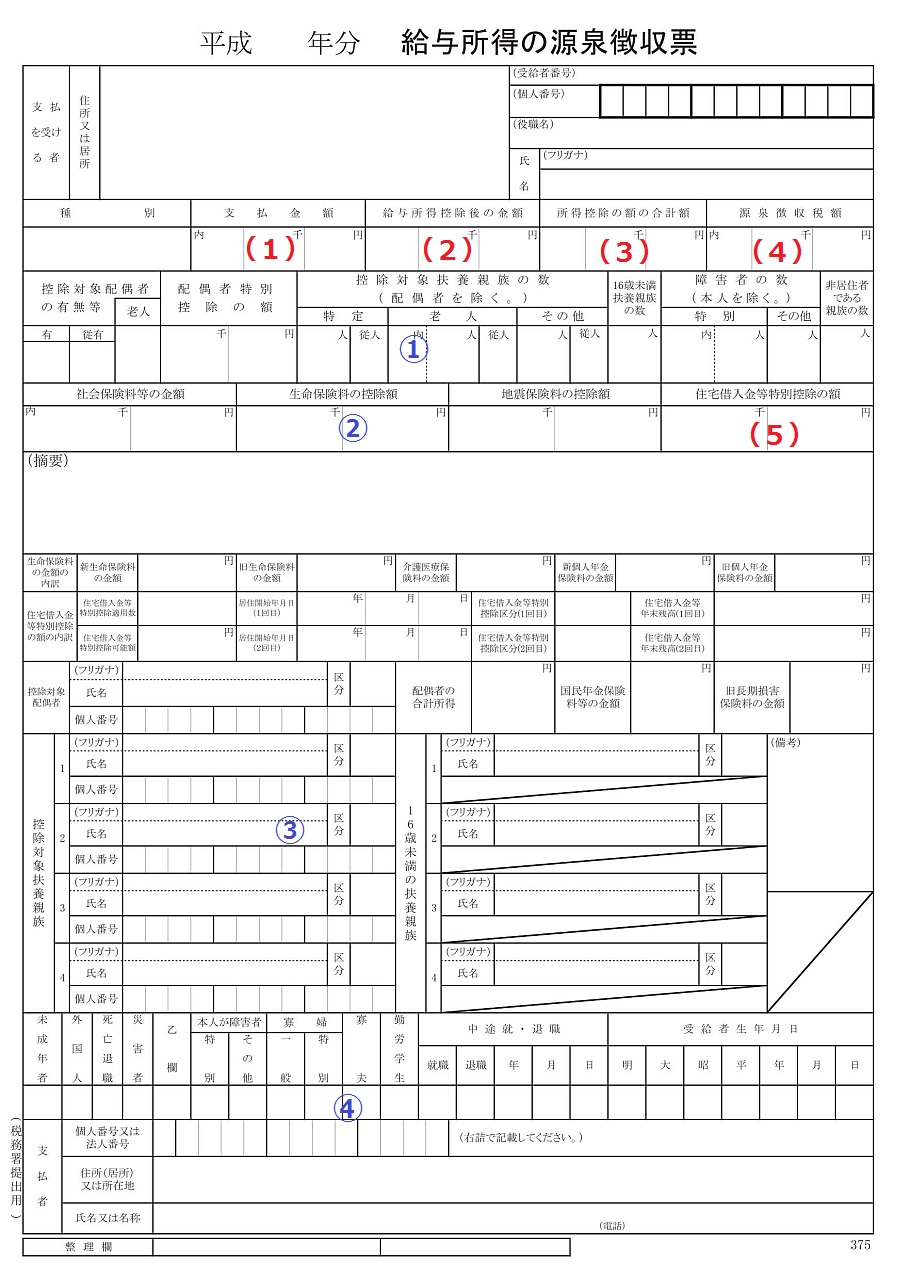
【法律上の発行義務】所得税法第226条が定める企業のルールと違反時の罰則
源泉徴収票の発行は、企業の裁量に委ねられた任意対応ではありません。税法秩序の維持と労働者の適正な納税権を保障するため、極めて強い強制力を伴う法的義務として位置づけられています。
根拠となるのは所得税法第226条(源泉徴収票)です。同条文では、給与等の支払をする者は、給与等の支払を受ける者に対し、翌年1月31日まで(年の中途において退職した者については、その退職の日以後1か月以内)に、給与所得の源泉徴収票を交付しなければならない旨が明文化されています。会社側の「忘れていた」「本人が請求してこなかった」という言い分は、法的には一切通用しません。
この源泉徴収票発行義務法律に意図的に違反し、正当な理由なく源泉徴収票を交付しなかったり、虚偽の記載をして交付したりした場合、所得税法第242条に基づき「1年以下の拘禁刑または50万円以下の罰金」という刑事罰の対象となります。企業防衛の観点からも、源泉徴収票の不交付は経営陣や人事責任者が背負うべき極めて重いコンプライアンス違反リスクを意味します。
なお、近年普及している源泉徴収票電子交付時期についても法的なルールが存在します。所得税法第226条第4項および関係政令により、従業員の承諾を得た場合に限り、紙の交付に代えて電磁的方法(PDFダウンロードやクラウド明細等)による提供が認められています。ただし、従業員から「紙の書面で交付してほしい」と正式な請求があった場合は、企業側は遅滞なく紙媒体で交付し直さなければならない規定になっています。
会社から届かない理由とは?人事が明かす遅延の裏事情と心理的バイアス
法律で厳格に定められているにもかかわらず、なぜ現場では「退職から1か月以上経つのに源泉徴収票が届かない」というトラブルが頻発するのでしょうか。現場の労務担当者への取材や各種相談事例を精査すると、源泉徴収票届かない理由には事務的要因と組織心理的要因の双方が絡み合っていることが浮き彫りになります。
第一の理由は、「退職者の最終給与確定スケジュールの問題」です。給与の締め日と支払日にはタイムラグがあります。例えば「当月末締め・翌月25日払い」の企業では、3月末に退職した社員の最終給与額が確定するのは4月25日直前です。給与が1円単位まで確定しなければ給与所得の源泉徴収票を作成できないため、給与計算ソフトの締め処理が完了するまで書類を物理的に出力できないという実務上の制約があります。
第二の理由は、中小企業やスタートアップに顕著な「退職者対応の優先順位低下と悪意なき怠慢」です。少人数のバックオフィスでは、現職社員の労務処理や月次決算、売上に直結する営業事務が常に優先されます。組織を去った人間に対する事務処理は「後回しリスト」の上位に入りやすく、悪意がないまま担当者の引き出しやタスク一覧に埋もれてしまう現象が散見されます。
そして第三に、最も深刻なのが「退職時の感情的もつれによる嫌がらせ・報復心理」です。突然の退職代行利用、急な退職に伴う業務の混乱、あるいは労使間のトラブルが原因で辞めたケースにおいて、経営者や人事担当者が無意識に「腹いせ」として書類送付を遅延させる実態があります。組織から離反した者に対する見せしめや、連絡を取らせるための牽制として書類を人質に取るという、極めて前近代的な組織心理の歪みが現場で観測されています。

【実態検証】「転職先で間に合わない」焦る利用者の生の声とトラブル現場
源泉徴収票の不交付が最も実害をもたらすのが、転職時です。転職先企業で年末調整を受けるためには、前職分の源泉徴収票の提出が必須となります。しかし、前職からの送付が滞り、転職先源泉徴収票間に合わないという深刻な焦燥感に苛まれる転職者の声がSNSや質問掲示板上に溢れています。
現場のリアルな声を集約すると、以下のような生々しい苦悩が浮き彫りになります。
「転職先の人事から『11月末までに前職の源泉徴収票を出せないと年末調整から除外する』と通告された。前職に電話しても『担当者が不在』の一点張りで、精神的に追い詰められている」(20代後半・IT系転職者)
「パート先を飛ぶように辞めてしまった後ろめたさがあり、催促の連絡を入れる勇気が出ない。でも確定申告で必要と言われて完全に手詰まり状態」(30代前半・飲食パート経験者)
転職先企業が設定する年末調整の締め切りは、一般的に11月中旬から12月上旬です。この期限までに前職の源泉徴収票が揃わない場合、転職先の担当者は前職合算での年末調整を諦め、「現職分の給与のみ」で年末調整を締めるか、あるいは「年末調整の対象から全額除外」する手続きを取らざるを得ません。
期限を過ぎてしまった場合、転職者自身が翌年2月16日から3月15日までの期間中に、自力で源泉徴収票確定申告提出を行う必要があります。本来なら会社任せで還付を受けられたはずの税金が、前職の不手際によって余計な確定申告の手間を強いられる結果となるため、利用者の不満が爆発する主因となっています。
【催促の完全マニュアル】角を立てずに最短で取り寄せる手順と文面テンプレート
期限を過ぎても書類が届かない場合、ただ待機しているだけでは事態は好転しません。段階を踏んで確実に行動を起こす必要があります。感情的な対立を避けつつ、最短で発行へと導く退職後の源泉徴収票催促の3ステップを紹介します。
ステップ1:メールまたは問い合わせフォームによる連絡(証拠の保全)
最初の連絡は、言った・言わないの水掛け論を防ぐため、必ず文面が残るメールで行います。相手の不手際を過度に責めるのではなく、「提出期限が迫っているため至急送付願いたい」という実務的かつ低姿勢なトーンで伝えるのが鉄則です。
【そのまま使える催促メール例文】
件名:【至急】給与所得の源泉徴収票発行のお願い(氏名:〇〇 〇〇)
本文:
〇〇株式会社 総務部 人事労務ご担当者様
お疲れ様です。〇年〇月〇日付で退職いたしました〇〇 〇〇です。
在職中は大変お世話になり、心より御礼申し上げます。
本日は、所得税法第226条に規定されております「給与所得の源泉徴収票」の発行についてご連絡差し上げました。
現在、転職先(または確定申告)の提出期限が迫っており、手元に届いておらず大変苦慮しております。
お忙しいところ大変恐縮ではございますが、〇月〇日(〇)までに下記送付先へご郵送、またはPDFデータにて本アドレス宛にご送付いただけますようお願い申し上げます。
【送付先住所】〒〇〇〇-〇〇〇〇 東京都〇〇区…
万が一行き違いで既にご手配いただいておりましたらご容赦ください。何卒よろしくお願い申し上げます。
ステップ2:内容証明郵便による「交付請求書」の送付
メールを無視されたり、電話で「出せない」と理不尽に拒否されたりした場合は、書面を郵送します。普通郵便ではなく、特定記録郵便や配達証明付きの内容証明郵便を利用し、「給与所得の源泉徴収票等の交付請求書」を送付します。法的主張の確固たる意志を公的に証明することで、相手企業に強い心理的プレッシャーを与えることができます。
ステップ3:税務署への「源泉徴収票不交付の届出書」提出
それでも会社が応じない場合の最終手段が、管轄税務署への通報です。納税地(自身の住所地または退職した企業の所在地)を管轄する税務署へ向かい、「源泉徴収票不交付の届出書」を提出します。
この書類を受理した税務署は、所得税法違反の疑いがある企業に対し、行政指導(是正指導)を実施します。税務署からの直接連絡や調査予告は企業にとって極めて強烈な抑止力となるため、大半の企業はこの段階で即座に源泉徴収票の発行に応じます。給与明細書の控えや銀行口座の通帳コピーを持参すると手続きが極めてスムーズに進みます。
なお、手元にあった書類をうっかり紛失してしまった場合の源泉徴収票再発行方法についても触れておきます。紛失時の再発行依頼は元の勤務先の総務・人事部に連絡すればいつでも可能です。法的に再発行の回数制限はありませんが、社内手続きに数日から1週間程度要するため、紛失が判明した瞬間に再発行手続きを依頼することが賢明です。
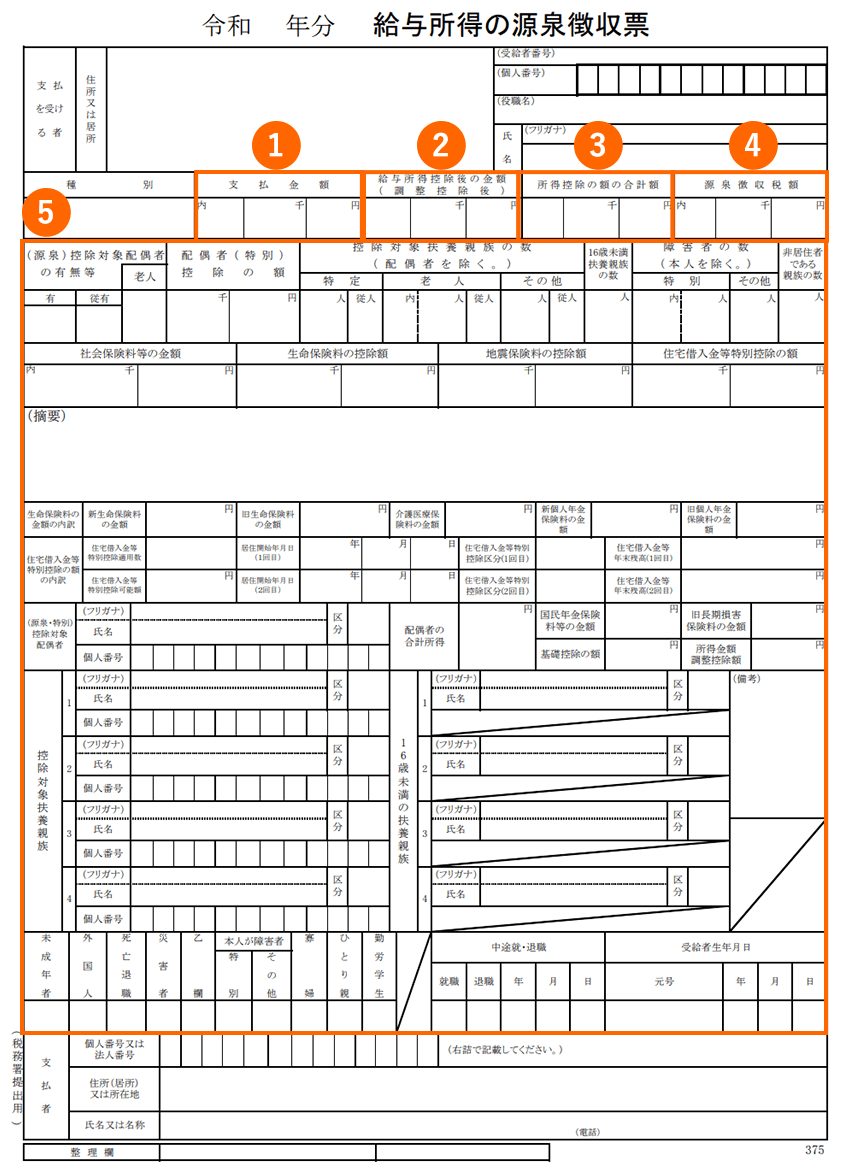
【プロの結論】労使関係の力学から見るトラブル回避の鉄則と自立の知恵
源泉徴収票を巡る一連のトラブルの根本には、日本特有の「企業への心理的従属」と「健全な境界線(バウンダリー)の欠如」が存在します。
退職した労働者は「辞めた会社に連絡するのが気まずい」「迷惑をかけたくない」と過度に萎縮し、一方の企業側は「去った人間に割くリソースはない」「退職理由が不満だったから後回しにする」という内向きの力学を働かせがちです。しかし、源泉徴収票は企業の慈悲で与えられる恩恵ではなく、労働者が正当に受け取るべき公的権利の証書です。双方が感情を排し、税法上の契約履行としてドライに対応することが、不毛なストレスを根絶する唯一の解です。
【プロの結論】会社に催促すべきケース・自力申告に切り替えるべきケースの判断基準
【至急会社へ催促・追及すべき人】
・転職先への提出期限(11月末〜12月初旬)が迫っており、会社での年末調整に間に合わせたい人
・住宅ローンの審査や賃貸物件の本審査で、公式な原本の提出が直近で求められている人
・退職理由が円満であり、単なる担当者の失念や郵便事故の可能性が高い人
【催促を打ち切り、自力確定申告や税務署対応へシフトすべき人】
・退職代行を利用した、または退職時に激しい対立があり、直接連絡することで精神的被害を受けるリスクが高い人
・すでに転職先の年末調整期限を過ぎており、自力で確定申告を行う腹積もりができている人
・催促メールを1週間以上無視され続けており、これ以上連絡しても時間の浪費になると判断できる人
会社からの源泉徴収票が間に合わない場合でも、退職までの給与明細が全て手元に揃っていれば、税務署で事情を説明して確定申告を完結させるルートが残されています。「会社がくれないから何もできない」と無力感に陥るのではなく、税務署という公的機関を味方につけ、自らの納税義務を主体的にコントロールするリテラシーこそが、現代の働くすべての人に求められる防衛策です。
【源泉徴収票はいつもらえる?】に関するよくある質問(FAQ)
Q1:数日や1か月未満で辞めたアルバイトでも源泉徴収票はもらえますか?
A1:必ずもらえます。勤務期間の長短や雇用形態(正社員・契約・パート・アルバイト)に関わらず、給与の支払いが発生したすべての労働者に対して企業は交付する義務を負っています。退職日から1か月以内に交付されない場合は、店舗または運営会社の本部へ請求してください。
Q2:転職先で源泉徴収票の提出が間に合わないと、罰則や解雇の対象になりますか?
A2:罰則や解雇の理由になることは法的に一切ありません。ただし、転職先での年末調整を受けられなくなるため、自分自身で翌年2〜3月に確定申告を行う必要があります。間に合わないことが判明した段階で、速やかに転職先の人事担当者へ「前職からの交付が遅延しているため、今回は自分で確定申告を行います」と報告しておけば実務上の問題はありません。
Q3:前職の会社が倒産したり音信不通になったりして手に入りません。どうすればよいですか?
A3:速やかに所轄の税務署へ行き、「源泉徴収票不交付の届出書」を提出してください。会社が破産手続き中の場合は破産管財人に請求し、完全に連絡が取れない場合は毎月の給与明細書の控えをもとに税務署が納税額や所得の推計・確認を行って確定申告を受理してくれます。給与明細書は絶対に破棄せず保管しておきましょう。
Q4:過去の源泉徴収票を紛失してしまいました。何年前のものまで再発行できますか?
A4:会社側には源泉徴収簿などの税務書類について原則7年間の保存義務があるため、過去数年分であれば再発行が可能です。退職した企業の人事・総務部に連絡し、「〇年分の給与所得の源泉徴収票を再発行してほしい」と依頼してください。数日から1週間程度で再発行されます。
まとめ:制度と権利を正しく把握し、焦らず確実な手続きを
源泉徴収票は、年末調整であれば12月〜1月、退職時であれば「退職日以後1か月以内」に手元へ届くのが法的に定められた正規のタイムラインです。万が一遅延している場合でも、無闇にパニックに陥る必要はありません。相手の業務スケジュールを配慮した適切な催促を行い、それでも応じない悪質なケースには税務署という強力な公的ルートを行使する道が開かれています。
給与所得者にとって源泉徴収票は、汗を流して働いた対価と適正な納税を証明する極めて大切な資産です。ルールと防衛策を正しく理解し、冷静かつ戦略的に自らの権利を守り抜いてください。 (出典: 源泉 徴収 票 いつ もらえる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
