今さら聞けないマクロ経済とは?ミクロとの違いや生活への影響を徹底解説
日々のスーパーでの買い物で感じる値上げの波、住宅ローンの固定・変動金利を巡る葛藤、そして為替ニュースで報じられる為替レートの乱高下。私たちは今、かつてないほど「社会全体のお金の動き」に日々の暮らしを左右されています。しかし、連日メディアを賑わす経済ニュースを前に、「そもそも何を意味しているのか全体像がつかめない」と戸惑う声も少なくありません。
その全体像を解き明かす羅針盤となるのが「マクロ経済」です。国全体、あるいは世界規模という巨大な視点でお金の流れを俯瞰するこの視座を持たないままでは、なぜ給料が上がっても手取り感が増えないのか、なぜ日銀の判断一つで家計が揺らぐのかという本質を見誤ってしまいます。本稿では、複雑怪奇に見える経済のメカニズムを解きほぐし、2026年現在のリアルな日本経済の動向と個人の生存戦略までを一本の線でつないで解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マクロ経済は「国全体の経済活動を巨視的に捉える学問」であり、個々の家計や企業を分析するミクロ経済学と対をなす社会の羅針盤である。
- 要点2:GDP、物価(インフレ・デフレ)、金利、為替、雇用統計といった主要指標はすべて連動しており、日銀の金融政策や政府の財政政策がダイレクトに個人の資産形成や生活費に波及する。
- 要点3:「金利ある世界」が定着した2026年の日本においては、マクロの潮流を読み解き、受動的な貯蓄から能動的な資産防衛へと行動を切り替えるリテラシーが生涯の経済格差を決定づける。
【入門】マクロ経済とは一体何なのか?ミクロ経済学との決定的な違い
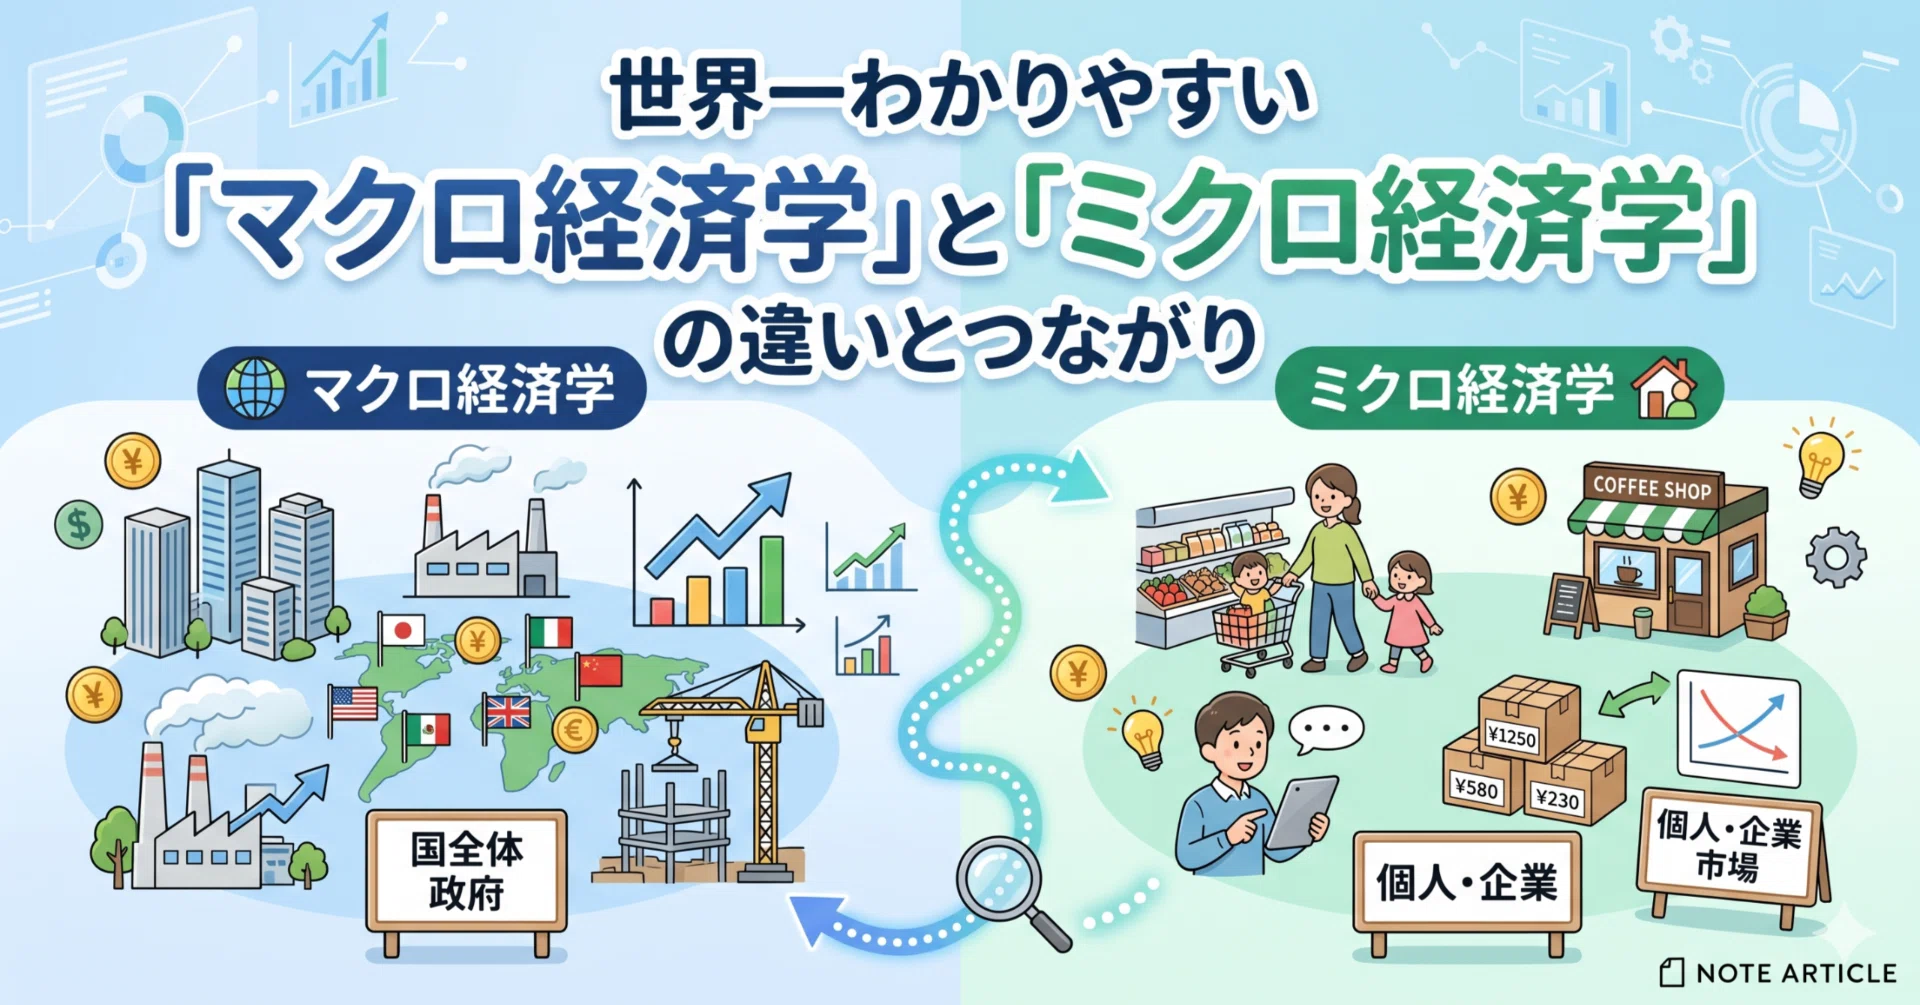
経済学の門を叩く際、誰もが最初に直面するのが「マクロ」と「ミクロ」という二つの異なる視点です。マクロ経済学 初心者 入門としてまず押さえるべきは、視座のスケールの違いに他なりません。英語の「Macro」は「巨大な」「巨視的な」を意味し、国や世界全体の単位で、国内総生産(GDP)、物価水準、失業率、金利、貿易収支などを総合的に分析します。対する「Micro(微小な)」は、個々の消費者や単一の企業がどのように意思決定を行い、市場で価格がどのように決まるかを分析する学問です。
このマクロ経済 ミクロ経済 違いを理解するために、ジャーナリズムの現場ではよく「森と木」の比喩が用いられます。一本一本の樹木がどのように光合成を行い、病気にかかっていないかを観察するのがミクロ経済学なら、森全体の生態系、森林火災のリスク、気象変動による植生全体の移り変わりを俯瞰するのがマクロ経済学です。どちらか一方が優れているわけではなく、双方が揃って初めて経済の実相が見えてきます。
マクロ経済の最大の面白さであり、同時に難しさでもあるのが「合成の誤謬(ごびゅう)」と呼ばれる現象です。例えば、個人の家計にとって「将来に備えて消費を切り詰め、貯蓄を増やす」という行動は極めて合理的です。しかし、国民全員が一斉に同じ行動をとった場合、どうなるでしょうか。社会全体でモノやサービスが売れなくなり、企業の売上が激減し、従業員の給与がカットされ、結果として国全体の貯蓄総額すら目減りしてしまいます。「ミクロ視点での正解が、マクロ視点では破滅的な災厄を招く」。このパラドックスを解き明かし、国全体の舵取りを行う知恵こそがマクロ経済学の本質なのです。

【指標の見方】GDPの仕組みとインフレ・景気動向指数を徹底解剖
経済ニュースの読解力を飛躍的に高めるには、国が発表する基礎データを正しく把握する必要があります。ここでは、複雑に見えるマクロ経済 指標 わかりやすく整理し、その本質を紐解きます。
国力を測る基軸|GDP(国内総生産)の仕組み
景気の良し悪しを語る上で欠かせないのがGDP 国内総生産 仕組みの理解です。GDPとは、一定期間(通常1年間)に国内で新しく生み出された「付加価値」の総額を指します。簡単に言えば、日本という国がどれだけの利益を生み出したかを示す通信簿です。GDPは主に「個人消費(全体の約5割強)」「企業の設備投資」「政府の支出」「純輸出(輸出から輸入を引いたもの)」で構成されます。
ここで重要なのが、「名目GDP」と「実質GDP」の区別です。名目GDPは単純にその年の市場価格で計算した数値ですが、実質GDPは物価の変動分を差し引いて算出します。仮に売上金額が5%増えても、物価が5%上昇していれば、実際に生産されたモノの量は変わっていません。そのため、国の実質的な経済成長を測定する際は、物価の影響を排除した実質GDP成長率を注視するのが鉄則です。
経済の体温計|インフレとデフレのメカニズム
私たちの財布を直撃するインフレ デフレ 要因も、マクロ経済の重要トピックです。モノの値段が上がりお金の価値が下がるのがインフレ、その逆がデフレです。インフレには大きく分けて二つの発生原因が存在します。
- ディマンドプル・インフレ:好景気によって人々の購買意欲や企業の投資需要が供給能力を上回り、価格が押し上げられる健全な物価上昇。
- コストプッシュ・インフレ:原材料価格の高騰、エネルギー不足、為替の急速な変動(過度な円安など)により、需要に関わらず製造コストが跳ね上がって起きる不健全な物価上昇。
内閣府が毎月公表する景気動向指数 読み方を押さえておくことも有益です。これは、生産や雇用など様々な経済指標を統合した複合指数であり、景気の現状を把握する「一致指数」、数カ月先の景気を予測する「先行指数」、景気の変動に遅れて動く「遅行指数」に分かれています。ビジネスパーソンが事業計画や採用計画を練る上では、先行指数(機械受注や新規求人数など)の推移を定点観測することが、極めて精度の高い予測材料となります。
【政策と為替】日銀の金融政策と財政政策が市場を動かすリアル
マクロ経済は放っておくと激しい好況と不況を繰り返すため、国家と中央銀行がブレーキとアクセルを踏み分ける「経済政策」を実行します。この政策は大きく「金融政策」と「財政政策」の二頭立てで構成されています。
中央銀行である日本銀行が担う金融政策 日銀 影響は、市場に供給するマネーの量や金利を操作することで景気をコントロールする手法です。景気が過熱してインフレが加速すれば「利上げ(金融引き締め)」を行い、借入コストを引き上げて消費や投資を冷まします。逆に不況期には「利下げ(金融緩和)」を行って市場にお金を流し込みます。2024年のマイナス金利解除以降、日銀は段階的な利上げプロセスを進めており、これによって預金金利が上昇する一方で、住宅ローンの返済負担増という現実が家計に押し寄せています。
一方、政府が行う財政政策 具体例としては、税金を使った公共事業の拡大や給付金の支給、所得税・消費税の減税などが挙げられます。不況時に公共事業を増やして雇用を創出し、民間の需要不足を国家財政で埋め合わせる手法は、経済学者ケインズが提唱した財政政策の典型です。ただし、過度な財政出動は国の借金(国債)を膨らませ、将来世代への負担や通貨価値の毀損を招くリスクと背中合わせです。
これら二つの政策と密接に絡み合うのが、為替市場です。為替レート 円安 円高 理由の根本は、二国間の「金利差」と「経済の基礎的条件(ファンダメンタルズ)」にあります。米国の金利が高く日本の金利が低い状況が続けば、投資家は利回りの良いドルを買い、利回りの低い円を売るため「円安・ドル高」が進行します。日銀の利上げ幅や米連邦準備制度理事会(FRB)の金利政策が、そのまま為替レートを揺るがす直接の引き金となる構造です。
| 主要指標・政策 | 詳細・メカニズム | 一般的な基準・目安 | 編集部の見解・実生活への影響 |
|---|---|---|---|
| 実質GDP成長率 | 国内で生み出された付加価値の伸び率(物価変動除外) | 先進国では年率1.0〜2.0%が巡航速度 | 企業の賃上げ余力に直結。マイナス成長が2期続くと本格的な景気後退シグナルとなる。 |
| 消費者物価指数(CPI) | 家計が購入する各種財・サービスの価格水準の変動 | 日銀の物価安定目標は「前年比+2%」 | 2%超の定着は資産の実質価値を削るため、単なる現金預金では目減りが避けられない。 |
| 政策金利(日銀無担保コール) | 金融機関同士が短期資金を貸し借りする際の誘導金利 | 中立金利(景気を冷やしも過熱もさせない水準)は1.0〜1.5%程度と推定 | 住宅ローンの変動金利見直しや、預金金利の恩恵をもたらす二面性がある。 |
| 為替相場(ドル/円) | 通貨の相対価値。内外金利差や貿易収支で変動 | 実需と投機筋のポジションで大きく乖離 | 輸出企業の決算を押し上げる半面、食品・光熱費の輸入インフレを加速させる諸刃の剣。 |

【実態検証】「給料は上がっても生活が苦しい」現場の声と個人生活への直撃
経済統計の数字が改善しているとニュースが報じる一方で、街頭インタビューやSNS上の言説を拾うと、悲痛な叫びが溢れています。「春闘で月1万円のベアを勝ち取ったはずなのに、スーパーに行くとそれ以上に食費が跳ね上がっている」「税金や社会保険料の控除が増え、可処分所得が全然増えない」。この違和感の正体こそ、マクロ経済 個人生活 影響を検証する上で最も重要な論点です。
厚生労働省が発表する毎月勤労統計調査において、物価変動を加味した「実質賃金」が長期間にわたってプラス・マイナスの攻防を続けている現実が、この乖離を裏付けています。名目賃金(給与明細の額面)が3%上がったとしても、消費者物価指数が3.5%上昇していれば、買えるモノの総量は実質的に0.5%減少しています。これが「給料は増えたのに生活が苦しい」と感じる心理的・構造的なトリックです。
現場のサラリーマンや子育て世帯を取材すると、マクロ経済の地殻変動はすでにライフプランの再設計を迫っています。30代の会社員男性は次のように漏らします。「住宅ローンを変動金利0.3%台で組んだが、金利改定の通知を見るたびに胃が痛む。毎月の返済額が変わらなくても、内訳の利息割合が増えて元金が減らない『未払利息』のリスクを知って愕然とした」。マクロの利上げという抽象的な金融政策が、個人の毎月の食費や教育資金の配分という極めて具体的な選択となって跳ね返っているのです。
一般に知られていない盲点とネットの誤解
ネット上の言説やショート動画などでは、経済の断片的な側面だけを切り取った極論が拡散されがちです。ここでは、初心者が陥りやすい3大誤解をファクトベースで是正します。
誤解1:「円安=悪、円高=正義」という単眼思考
「過度な円安は国力の衰退であり、国民を貧しくするだけの悪である」という論調が目立ちます。確かに、輸入エネルギーや食料品価格の高騰は家計を直接痛めつけます。しかし、マクロ経済の構造上、円安はトヨタ自動車をはじめとする主要輸出企業の円建て売上を劇的に押し上げ、国内の設備投資や賃上げ余力を生み出す最大のエンジンとなってきました。一方で、かつて民主党政権期に経験した1ドル=70円台の超円高時代には、国内製造業の拠点が次々と海外へ流出し、激しいデフレと雇用崩壊が起きた歴史を忘れてはなりません。経済において絶対的な善悪はなく、為替は常に「誰が得をして、誰が痛みを被るか」の分配問題に過ぎません。
誤解2:「国の借金が1000兆円を超えたから日本は財政破綻する」
財務省の広報や一部メディアで繰り返される「国の借金が天文学的数字に達し、将来破綻する」という言説も、マクロ的なバランスシートを無視した短絡的な見方です。日本国債の大部分は「自国通貨(円)建て」で発行されており、通貨発行権を持つ中央銀行が存在する限り、デフォルト(債務不履行)を起こすリスクは極めて限定的です。また、日本政府は膨大な対外純資産や政府保有資産を保有しています。本当に警戒すべきリスクは形式的な破綻ではなく、無秩序な国債増発による通貨信用の失墜と、それに伴うハイパーインフレ(悪性のインフレ)なのです。
誤解3:「金利上昇は経済にとって最悪のシナリオである」
ゼロ金利に慣れ親しんだ日本人にとって、金利の復活は借入コスト増という恐怖として受け止められがちです。しかし、本来の市場経済において金利とは「お金の値段(資本の効率性)」を示すシグナルです。金利がゼロである状態が長期化した結果、低生産性の「ゾンビ企業」が延命し、社会全体の生産性向上や成長産業への人材移動が阻害されてきました。適正な金利がつくことで、成長性の高い事業へ資金が再配分され、預金者にも利息収入が還元されるという新陳代謝が促されます。痛みを伴うものの、長期的な日本経済の体質改善には不可欠なステップです。
【プロの結論】2026年最新の日本経済動向と「生き残る個人」の判断基準
2026年を迎え、日本経済は数十年にわたる「デフレとゼロ金利のぬるま湯」から完全に脱却し、「インフレと金利が存在する標準的な資本主義」への着陸を試みる極めて重要な転換点に立っています。2026年最新 日本経済 動向を総括すると、企業の価格転嫁力と持続的な賃上げが結実し、物価と賃金が共に上がるサイクルが定着しつつあります。しかし、これは同時に「格差の拡大」を意味します。稼ぐ力のある企業や資産防衛術を持つ個人と、旧来の行動様式に固執する層との二極化が加速しているからです。
社会心理学や行動経済学の知見を踏まえると、人間には「現状維持バイアス(変化を恐れ、損失を過大に評価する心理)」が根強く存在します。「これまで通り銀行に預けておけば安心」という昭和・平成の成功体験をそのまま引きずっている人は、インフレという目に見えない税金によって、毎年確実に購買力を奪われ続けます。
【実践的判断】マクロ経済を味方にできる人・淘汰される人の条件
- マクロ視点を活かして資産を守れる人:
- 「名目」ではなく「実質(物価を引いた値)」で給与や資産を評価できる。
- インフレ下では現金の価値が下がることを前提に、新NISAなどを活用して世界株式や不動産など成長資産へ適切に分散投資している。
- 自社の業界が「価格転嫁しやすい構造(価格決定権がある)」かどうかを見極め、場合によっては成長産業へのリスキリングや転職を決断できる。
- 知らず知らずのうちに損を重ねてしまう人:
- 「投資はギャンブル、預金が一番安全」と信じ込み、インフレによる実質元本割れを放置している。
- 日銀の金融政策決定会合や為替の動きを「自分には関係ない遠い世界の話」として聞き流してしまう。
- 固定金利と変動金利の金利差の構造を理解せず、目先の低金利だけに飛びついて住宅ローン破綻のリスクを抱え込む。
自学自習で視座を高める|マクロ経済学 独学 おすすめ本
ニュースを主体的に読み解く力を養うために、マクロ経済学 独学 おすすめ本として定評のあるテキストを手に取ることを推奨します。初学者が数式に挫折せず概念を掴むには、伊藤元重著『入門 経済学』(日本経済新聞出版)や、木暮太一著『落ちこぼれでもわかるミクロ・マクロ経済学の本』が最適です。また、現実の政策動向と理論の架け橋として、ブランシャール著『マクロ経済学』(東洋経済新報社)は、中級以上のビジネスパーソンが世界の金融潮流を俯瞰する上で揺るぎない知見を提供してくれます。
【マクロ 経済 と は】に関するよくある質問(FAQ)
Q1:初心者がマクロ経済を把握するために、最低限チェックすべき指標は何ですか?
A1:まずは「実質GDP成長率」「消費者物価指数(コアCPI)」「政策金利」「米ドル/円の為替レート」の4つを定点観測してください。これらは日本経済の「成長速度」「体温(インフレ度)」「金融の引き締め具合」「海外との力関係」を端的に表しており、相互に連動しています。
Q2:日銀が追加利上げを行うと、私たちの住宅ローンはどうなりますか?
A2:すでに固定金利を選んでいる場合は返済額に影響はありません。一方、変動金利を選んでいる場合は、基準金利(短期プライムレートなど)の上昇に伴い、半年ごとの金利見直しによって金利が引き上げられます。ただし、一般的な変動金利には「5年ルール(5年間は返済額が変わらない)」や「125%ルール(返済額が増える際も従前の1.25倍まで)」があるため、即座に毎月の支払額が跳ね上がるわけではありません。しかし、返済額の内訳で「利息」の割合が増え、元金の減りが遅くなる点には十分な警戒が必要です。
Q3:ミクロ経済学を学ばずに、マクロ経済学だけを独学しても理解できますか?
A3:大枠の流れやニュースの背景を掴む目的であれば、マクロ経済から学び始めても十分に理解可能です。ただし、現代のマクロ経済学は「個々の合理的行動の積み重ね」を前提とするミクロ的基礎に基づいて理論が構築されているため、より深い構造理解を目指す段階になれば、需要と供給の均衡を扱うミクロ経済学の初歩も併せて確認することをおすすめします。
まとめ:大局観を持ち変化の時代を味方につける
マクロ経済とは、決して学者や政治家のためだけの抽象理論ではありません。毎月の給与明細から、コンビニのレジで支払う数百円の差額、そして老後資金の設計に至るまで、私たちの生活のあらゆる局面に静かに、しかし決定的な影響を与えている構造そのものです。
歴史的な転換点を迎えた2026年の日本において、マクロ経済の動向に無関心でいることは、荒れ狂う大海原で海図も持たずに船を漕ぎ出すような危うさを孕んでいます。「木」である目の前の生活費のやりくりに追われるだけでなく、時折立ち止まって「森」である国全体のマネーの循環を俯瞰する視点を持つこと。その小さなリテラシーの積み重ねこそが、不確実な時代から自らと家族の暮らしを守り抜く最大の武器となるはずです。 (出典: マクロ 経済 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
