【2年目以降】住宅ローン控除の年末調整!損しない書き方を徹底解説
マイホームの購入初年度に確定申告をやり遂げた後、次に待ち受けているのが「2年目以降の年末調整」です。2026年現在の税制環境下においても、給与所得者にとって住宅ローン控除(住宅借入金等特別控除)は年間十万〜数十万円規模の手取りを左右する最大の税額軽減策であり続けています。初年度と異なり税務署へ足を運ぶ必要はありませんが、会社の人事・総務部へ提出する申告書類を正しく完成させなければ、本来還付されるはずの税金が手元に戻ってきません。
しかし、10月を過ぎた頃に手元へ届く専門用語だらけの公的書類や金融機関の証明書を前に、「どの数字をどの枠へ転記すればよいのか」「連帯債務やペアローンの場合は何を書くのか」と頭を抱える方は後を絶ちません。本稿では、転記ミスや計算ミスで損をしないための実践的な記入ステップ、控除額上限の最新動向、さらに万が一書類を紛失した際のリカバリー手順まで、税理士監修の現場知見に基づいてわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2年目以降は確定申告不要となり、10月中旬以降に届く税務署の控除申告書と金融機関の残高証明書を勤務先へ提出すれば完了する。
- 要点2:残高証明書の「年末残高見込額」と建物の「取得対価」を正しく比較し、連帯債務・ペアローンの按分割合を事前計算することが転記ミス防止の決定打になる。
- 要点3:所得税で引ききれなかった控除額は翌年度の住民税から自動減額され、書類紛失時も税務署への再交付申請で迅速に挽回できる。
【2年目以降の年末調整】確定申告との決定的な違いと手元に必要な2大書類
住宅を購入した最初の年は、自ら税務署へ赴いて(あるいはe-Taxで)確定申告を行う必要がありました。これに対して2年目以降の年末調整では、勤務先が税額計算を代行してくれるため、確定申告の手間は基本的に発生しません。会社員や公務員であれば、指定された提出期日までに専用の書類2点を用意し、勤務先に提出するだけで手続きが完結します。
国税庁および金融機関から手元に集約すべき「2大書類」は以下の通りです。
- 給与所得者の(特定増改築等)住宅借入金等特別控除申告書(税務署発行)
初年度の確定申告を済ませた年の10月頃、あるいは申告後数か月後に、税務署から残りの控除年数分がまとめて一括送付(またはe-Tax交付)されています。毎年1枚ずつ切り離して使用する重要な書類です。 - 住宅取得資金に係る借入金の年末残高等証明書(金融機関発行)
住宅ローンを契約している銀行や信託銀行、住宅金融支援機構(フラット35)などから、毎年10月中旬〜11月上旬にかけて自宅へ郵送、もしくはオンラインバンキング上で交付されます。
これら2通の書類が揃って初めて、申告書の各ブロックへの数字の流し込みが可能になります。「1年目の確定申告と年末調整の違い」を正しく把握し、書類の到着時期を逆算して保管しておく姿勢が手続きをスムーズに進める第一歩です。
【書き方実践マニュアル】残高証明書の転記ミスを防ぐ計算の裏技と最新記入例
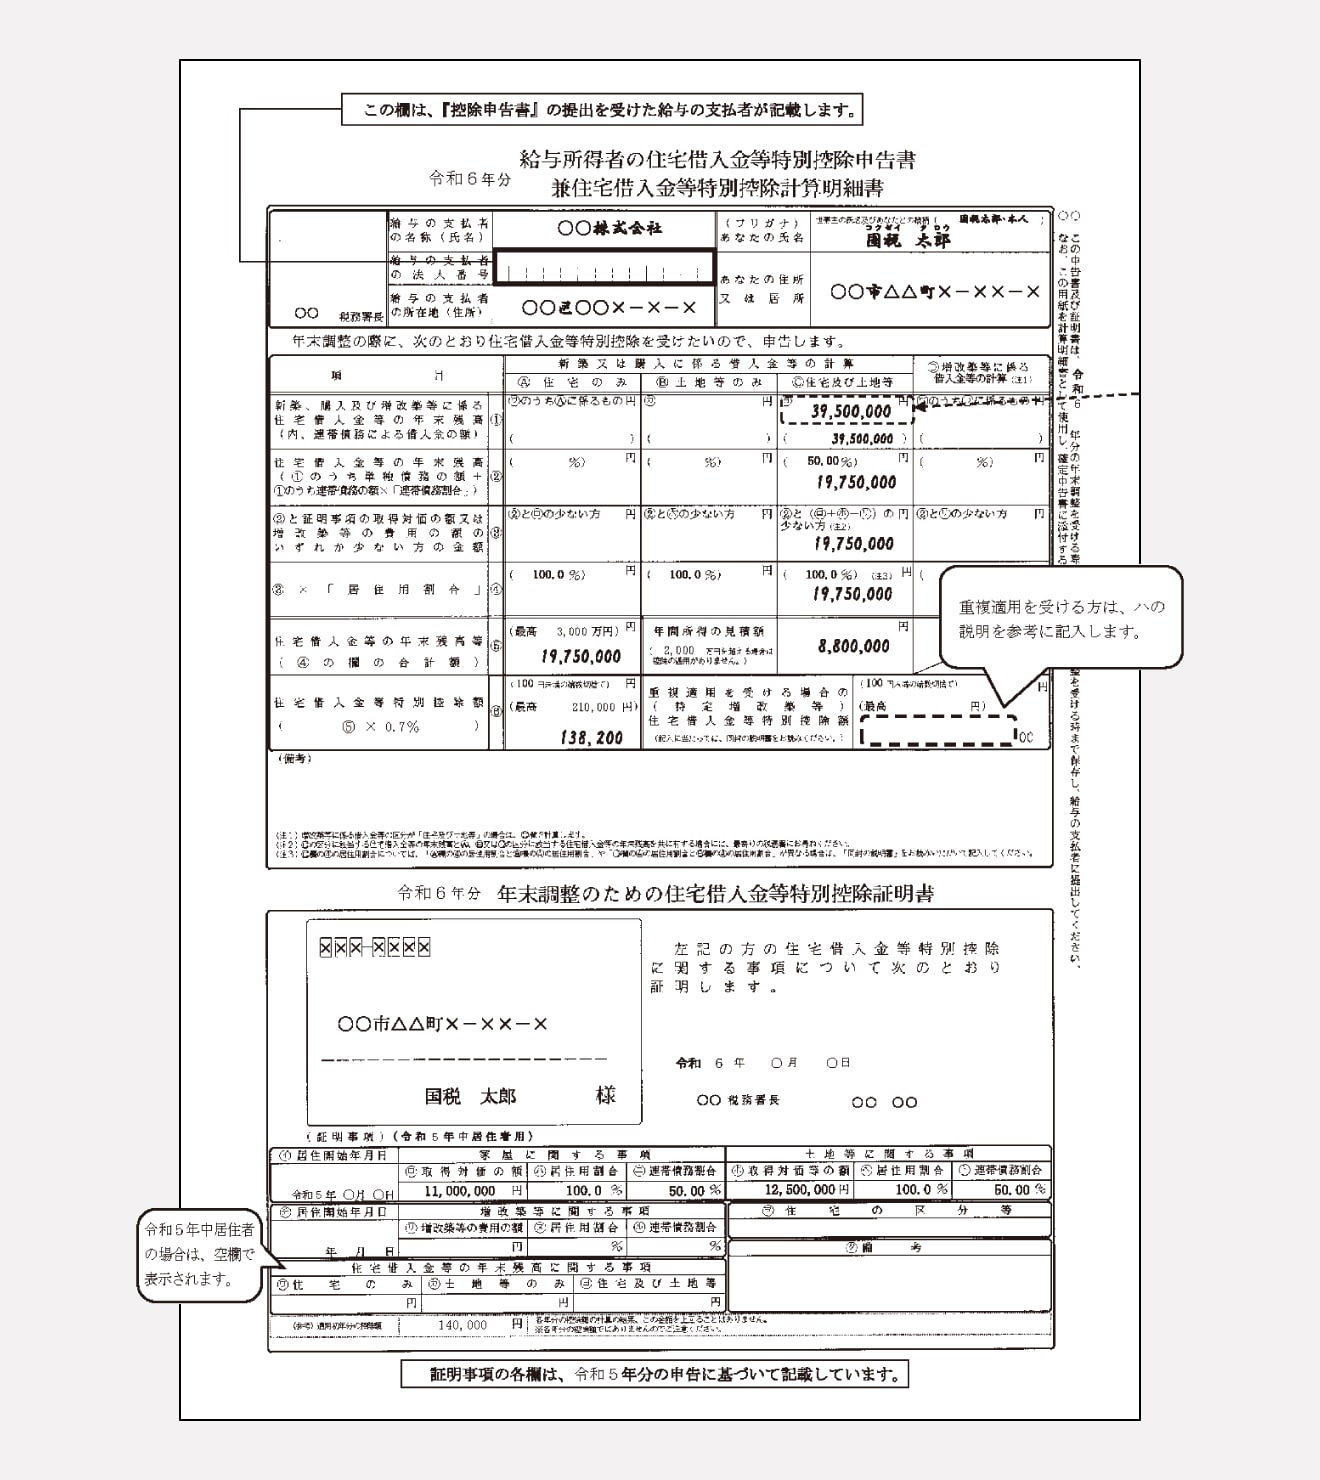
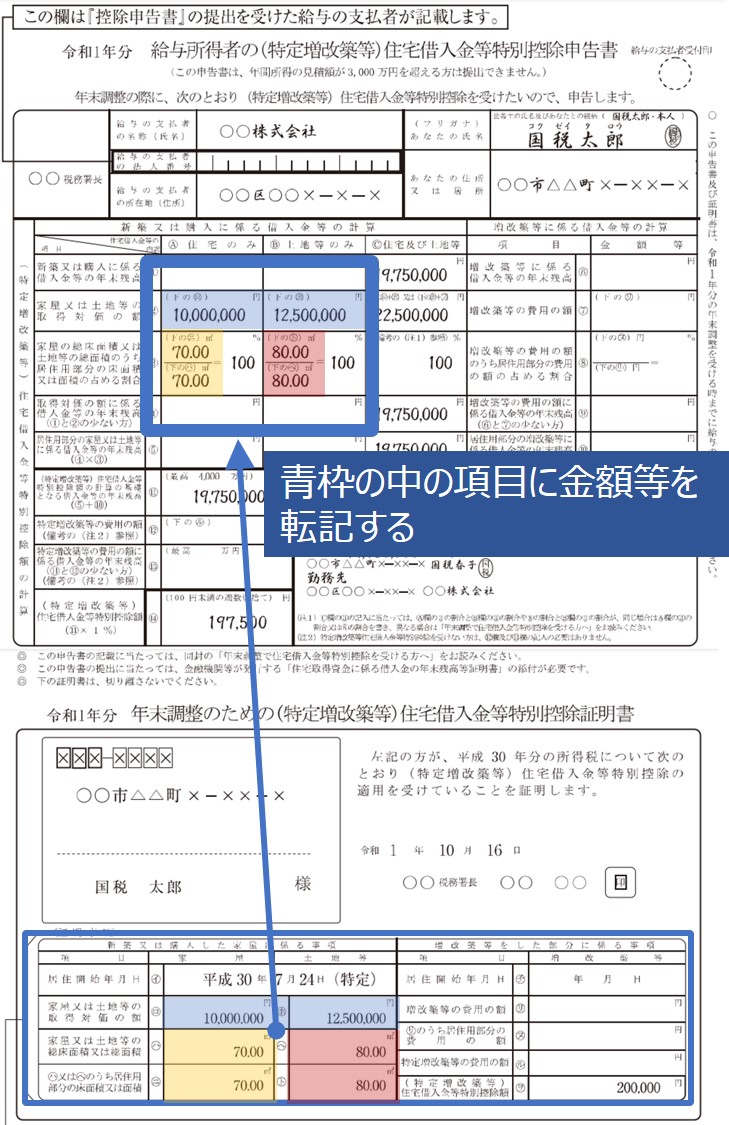
提出書類である「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」は、用紙の下半分が「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」として税務署側で事前印字されており、上半分が自身で記入する申告欄になっています。数字の転記ミスを防ぐためのステップを解説します。
まず、金融機関から届いた住宅取得資金に係る借入金の年末残高等証明書を確認します。用紙には「12月31日時点の残高見込額」が記載されています。年末調整の書類作成は11月中に行うケースがほとんどですが、ここで用いるのは直近の残高ではなく、必ず「年末残高見込額」の数値です。
申告書の記入は、用紙左側から右側へと流れる計算式に従って行います。
- ①新築又は購入に係る借入金等の年末残高:残高証明書に記載された年末残高見込額をそのまま転記します(土地と建物を別々に借り入れている場合は、それぞれの欄へ分けて記載します)。
- ②家屋又は土地等の取得対価の額:用紙下部の証明書欄に印字されている金額(初年度申告時に確定した物件価格)をそのまま転記します。
- ③家屋又は土地等の総床面積・総面積:こちらも下部の証明書欄の数値をそのまま書き写します。自己居住用割合が100%であれば、面積按分計算は不要です。
- ④借入金の年末残高と取得対価の比較:①と②を比較し、「少ない方の金額」を用紙指定の枠に記入します。多くのケースでは借入金残高の方が小さいため、借入金の額が入ります。
- ⑤控除額の算出:④で求めた金額に、適用される控除率(現行税制では0.7%、旧税制適用者の場合は1.0%)を乗じ、100円未満を切り捨てた金額を計算します。これが最終的な給与所得者の税額控除額となります。
現場で多発する転記ミスを防ぐ「計算の裏技」は、申告書へいきなりボールペンで書き込まず、「証明書印字額(分母)と残高証明書(分子)をメモ用紙に書き出し、あらかじめ電卓で100円未満切り捨てまで計算した控除額を付箋で貼っておく」という方法です。人事・総務の現場担当者からも「事前検算メモがある書類は不備差し戻し率がゼロに近い」と高く評価されています。
【実態検証】ペアローンと連帯債務の落とし穴|現場で見えたリアルな失敗事例
近年、共働き世帯の増加に伴い、借入形態として「ペアローン」や「連帯債務(フラット35の夫婦連生など)」を選択する家庭が急増しています。しかし、この両者は年末調整の書き方が根本的に異なるため、毎年11月になるとSNSや社内相談窓口で悲鳴が上がります。
大手企業の労務担当者への取材によると、最も多いトラブルが「夫婦連帯債務であるにもかかわらず、夫が全額を自分の申告書に記入してしまい、妻の控除枠を消滅させてしまった」という事例です。知恵袋などのQ&Aコミュニティでも、「按分割合の計算方法を間違えて提出し、総務から書類を突き返された」という投稿が毎年11月中旬に集中します。
書き方の違いを明確に整理します。
- ペアローンの書き方:夫婦それぞれが単独で個別の住宅ローンを契約している状態です。したがって、金融機関の残高証明書も税務署の申告書も夫婦各自に1部ずつ届きます。相手の書類と合算する必要は一切なく、各自が自分の契約残高だけを通常の単独ローンと同じ要領で1枚ずつ記入してそれぞれの勤務先に提出します。
- 連帯債務の記入例:1つの住宅ローン契約に対して、夫婦双方が連帯して債務を負っている形態です。この場合、金融機関から届く残高証明書には全体の借入残高が記載されています。申告書の下部または専用欄にある「連帯債務による借入金等の年末残高」の計算枠を使い、「夫婦連帯保証の按分割合(負担割合)」を乗じて各自の負担額を算出しなければなりません。
例えば、年末残高4,000万円、夫婦の負担割合が「夫60%(0.6):妻40%(0.4)」の場合、夫の申告書には「4,000万円 × 60% = 2,400万円」、妻の申告書には「4,000万円 × 40% = 1,600万円」をそれぞれの借入金年末残高として計上します。申告書には連帯債務者である配偶者の氏名・勤務先、持分割合を記載する欄が用意されているため、漏れなく相互に記載することが必須要件となります。
【比較データで見る】2026年現行の税制ルールと控除額上限の最新改正情報
住宅ローン控除制度は、近年の税制改正によって住宅の省エネ性能に応じた借入限度額の細分化や、子育て世帯への重点支援など複雑な見直しが重ねられてきました。2026年時点において適用される主な住宅区分と控除枠のスペックを整理しました。
| 住宅区分・借入形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 借入限度額:最大5,000万円 年間最大控除額:35万円 | 子育て世帯・若者夫婦世帯への上乗せ措置(一般世帯は4,500万円) | 新築取得における最大の優遇枠。控除期間13年間の恩恵をフルに享受可能。 |
| ZEH水準省エネ住宅 | 借入限度額:最大4,500万円 年間最大控除額:31.5万円 | 子育て・若者世帯(一般世帯は3,500万円) | 現代の建売住宅・分譲マンションの主軸規格。手堅い減税効果を確保。 |
| 省エネ基準適合住宅 | 借入限度額:最大4,000万円 年間最大控除額:28万円 | 子育て・若者世帯(一般世帯は3,000万円) | 最低限満たすべき環境基準。借入額が上限を超える場合は切り捨てに注意。 |
| その他の一般住宅(新築) | 借入限度額:0円(控除適用対象外) | 省エネ基準を満たさない新築物件 | 2024年以降入居の新築では省エネ要件未達の場合、原則として控除不可。 |
現行制度では、所得要件として「合計所得金額2,000万円以下」が課されている点も見落とせません。残業代や株式売却益、不動産所得などで年間の合計所得が2,000万円を超えた年については、住宅ローン残高が残っていてもその年の控除は受けられなくなります。翌年再び2,000万円以下に戻れば控除は復活します。
一般に知られていない盲点とネットの誤解|還付時期と紛失時の救済策
年末調整の手続きを終えた後、多くの読者が最も気にするのが「住宅ローン控除いつ戻るのか?」という還付のタイミングです。
還付金は、別枠で口座に振り込まれるのではなく、「12月の給与(または賞与)振込時」、会社によっては「翌年1月の給与振込時」に給料と合算されて手取り額に反映されます。給与明細の「年末調整還付金」や「所得税」のマイナス表示項目をチェックすることで、実際に戻ってきた金額を確認できます。
ここで知っておくべき盲点は、「所得税から控除しきれなかった分はどこへ行くのか」という問題です。住宅ローン控除額が年間の源泉所得税額を上回った場合、控除しきれなかった残額は、翌年度の個人住民税(所得割)から自動的に上限額の範囲内で減額されます。住民税の控除にあたって追加の申請は不要であり、毎年5〜6月に会社から手渡される「給与所得等に係る市民税・県民税特別徴収税額の決定通知書」の摘要欄を見ることで、住民税控除が正しく適用されたかを確認可能です。
また、実務現場で極めて頻度の高いトラブルが申告書の紛失再発行手続きです。「税務署から届いた封筒をどこへしまったかわからない」「誤って破棄してしまった」という場合でも、焦る必要はありません。
所轄の税務署窓口へ出向き「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を身元確認書類・印鑑とともに提出すれば、その場で即日再発行が可能です。また、マイナンバーカードを保有していればe-Tax(国税電子申告・納税システム)からオンラインで再交付申請を行い、郵送または電子データで受け取ることも可能です。会社の年末調整締め切りに間に合わない場合でも、翌年2月16日から3月15日までの確定申告期に「還付申告」を行えば、納め過ぎた税金は1円の漏れもなく確実に取り戻せます。

【プロの結論】共働きペアローンに潜む心理的リスクとおすすめできる人の判断基準
税制優遇を最大化するために「夫婦それぞれで満額控除を受ける」というペアローンや連帯債務の選択は、経済合理性の観点からは正解に見えます。しかし、家族関係のダイナミクスや家計心理の観点から現場を観察すると、そこには無視できない構造的リスクが潜んでいます。
住宅購入時に互いの収入を限界まで合算して借入限度額を拡張する行為は、夫婦関係において「経済的同調圧力」を生み出します。どちらか一方が育児休業、転職、体調不良などによるキャリアの中断・収入減少に直面した際、相手側の税控除枠が余るだけでなく、毎月の返済負担が重くのしかかります。「お互いに収入を落とせない」という心理的緊縮状態は、健全な自立を保つための心理的バウンダリー(境界線)を侵食し、パートナーシップの摩擦へと直結しかねません。
制度を賢く利用するために、以下の判断基準を参考にしてください。
- ペアローン・連帯債務を積極的に選んでよい人:
- 夫婦ともに安定した正社員雇用であり、どちらか一方が単独になっても返済可能な「借入余裕度」を残している。
- 10年〜13年の控除期間中、大きな年収低下(長期休職など)の予定がない、または手元資金で十分カバーできる。
- 年末調整の連帯計算や将来の繰り上げ返済に関する事務手続き・金融リテラシーを夫婦双方が共有できている。
- 慎重になるべき・単独ローンを検討すべき人:
- 夫婦の収入をギリギリまで合算しなければ希望物件の審査が通らない(過大なオーバーローン状態)。
- 近いうちに育児休暇や独立・転職を予定しており、どちらかの所得が控除枠を下回る可能性が高い。
- 万が一の離婚や売却時に、持ち分の処分や債務の巻き戻しで泥沼化する法的リスクを許容できない。
税制上のメリットはあくまで生活を豊かにするための手段であり、家計の柔軟性と家庭内の心理的安心感を犠牲にしてまで追求するものではないという視点を忘れてはなりません。
【住宅ローン控除の年末調整の書き方】に関するよくある質問(FAQ)
Q1:金融機関から「年末残高等証明書」が2枚届いたのですが、どう書けばいいですか?
A1:土地と建物を別々の融資枠で購入した場合や、夫婦でペアローンを組んでいる場合に複数枚届きます。同一人名義で土地・建物の2枚がある場合は、申告書の「住宅借入金等の内訳」欄において「家屋(建物)」と「土地等」それぞれの枠へ正確に振り分けて残高を記載し、合計額を算出してください。
Q2:育児休業中で今年ほとんど給与所得がありません。年末調整で住宅ローン控除は出せますか?
A2:提出自体は可能ですが、当年中に支払った所得税がゼロ(またはごく少額)であれば、控除する元となる所得税がないため還付金は発生しません。ただし、住民税からの控除が適用できるケースもあるため、申告書は会社へ提出しておくのが鉄則です。配偶者控除との関係も総務担当者へ確認することをお勧めします。
Q3:社内締め切りに申告書の提出が間に合いませんでした。もう今年分の控除は受けられませんか?
A3:決して諦める必要はありません。会社の最終処理(12月下旬〜1月上旬)に間に合わなかった場合でも、翌年1月中に社内で再年調(再計算)を行ってもらえる場合があります。それでも間に合わない場合は、翌年2月16日から始まる確定申告(還付申告)を行えば、税務署から直接控除額が還付されます。還付申告は5年以内であれば過去に遡って手続き可能です。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン控除の2年目以降の手続きは、初年度の確定申告に比べればハードルは格段に低いものです。手元に届く「税務署の申告書」と「銀行の残高証明書」の2大書類を照合し、証明書に印字された数値をルール通りに転記・検算していけば、決して恐れる作業ではありません。
単独ローンであれペアローンであれ、最も重要なのは「数字の転記ルールを正しく理解し、提出期限に余裕を持って臨むこと」です。年末調整という制度は、私たちが国から正当に権利を享受するための年一回の貴重な機会です。ミスのない書類作成を通じて、手取りの最大化と盤石な家計防衛を実現してください。 (出典: 住宅 ローン 控除 書き方 年末 調整(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
