ライフドリンクカンパニーはなぜ安い?異例の急成長を遂げた3つの真相
ECモールのランキングを独占し、ディスカウントストアやスーパーの飲料売り場で圧倒的な存在感を放つ「株式会社ライフドリンクカンパニー(LDC)」。大手飲料メーカーが原材料費や物流コストの高騰を理由に相次ぐ値上げを断行するなか、1本あたり50円台〜70円台という驚異的なプライシングを武器に市場のシェアを急速に奪取しています。
かつて経営危機に瀕していた地方の清涼飲料水メーカーが、なぜプライム市場上場を果たし、投資家からも熱い視線を注がれる優良企業へと大化けしたのでしょうか。消費者が最も気にする「安さのカラクリ」や品質の安全性、ネット上で飛び交うリアルな口コミ評判から、経営陣の知られざる再生ドラマ、2026年の最新動向まで、現場取材と財務データをもとにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「少品種大量生産」とペットボトル成型からボトリングまでの「完全内製化」が異次元の低価格と高収益を両立させている。
- 要点2:プライベートファンド主導の構造改革と元コンサルタント社長による徹底的なデータ経営が、赤字体質からの劇的なV字回復を実現した。
- 要点3:EC売上(ZA SODA・彩水)と大手小売向けPB/OEM供給の2軸が強固であり、物価高時代の生活防衛インフラとして2026年も独自ポジションを確立している。
【徹底解明】なぜライフドリンクカンパニーは飲料業界で異例の急成長を遂げたのか?安さの秘密と強さの理由
飲料業界において、コカ・コーラ、サントリー、アサヒ、キリンといった巨大ナショナルブランドが築いてきた牙城を崩すことは、長年「不可能」とされてきました。自動販売機網の維持とテレビCMを中心とした莫大な広告宣伝費が参入障壁となっていたためです。しかし、ライフドリンクカンパニーはその常識を根底から覆しました。
同社が急成長を遂げた最大の背景には、徹底的に削ぎ落とされた事業構造があります。一般的な飲料メーカーは、果汁飲料、コーヒー、特定保健用食品、季節限定商品など数百に及ぶSKU(商品数)を抱え、頻繁な商品入れ替えとそれに伴うライン切り替えロス、売れ残り廃棄リスクを背負っています。対して同社は、日常的に大量消費される「水(ミネラルウォーター)」「無糖炭酸水」「緑茶」という基礎的な3カテゴリーに生産能力を集中させています。
さらに注目すべきは、ライフドリンクカンパニーの強みと理由の中核をなす「インライン・ブロー成型」をはじめとする内製化技術です。同社は外部から完成したペットボトル容器を仕入れて飲料を詰めるのではなく、試験管のような小型プラスチック樹脂(プリフォーム)を工場に搬入し、充填の直前工程で加熱・膨張させてボトルを成型しています。空のペットボトルを運ぶ際に生じる「空気の輸送コスト」を極限までゼロに近づけ、ラベルやキャップに至るまでサプライチェーンの無駄を徹底的に排除しました。
加えて、全国各地(山形、栃木、山梨、三重、京都、富山、大分など)に自社水源とボトリング拠点を分散配置し、消費地近郊から直送するロジスティクス網を構築。飲料ビジネスの利益を最も圧迫する「重量物の長距離輸送コスト」を最小化することに成功しました。この生産・物流の合理化こそが、安売りしても高利益率を叩き出せる最大の仕掛けです。

【独自比較】大手飲料メーカーとの決定的な違い|少品種大量生産と内製化の現場データ
大手飲料メーカーとライフドリンクカンパニーのビジネスモデルを比較すると、その特異性が数字の上でも鮮明に浮き彫りになります。同社は「ブランド価値を売る」のではなく、「生活必需品としての液体と水分補給インフラを最安で届ける」という割り切りを貫いています。
| 項目 | ライフドリンクカンパニー | 大手ナショナルブランド飲料各社 | 編集部の見解・分析 |
|---|---|---|---|
| 主力品目構成 | 水・炭酸水・お茶に特化(少品種) | 清涼飲料水・果汁・珈琲など多品種展開 | ライン停止や切り替えロスを極限まで低減 |
| 店頭想定売価(500ml) | 50円〜75円前後(EC箱買い等) | 120円〜180円前後(定価改定後) | 実質半額近い価格差が消費者の購買を後押し |
| ペットボトル調達 | プリフォーム内製成型(自社ブロー) | 外部製壜メーカーからの仕入れ併用 | 資材輸送費の圧縮がそのまま利益に直結 |
| 広告宣伝費の投下 | マス広告ゼロ(Webマーケティング主体) | 売上の数%規模(テレビCM・タレント起用) | 製品原価以外の無駄な乗せ台を完全にカット |
| 販売チャネル比率 | EC直接販売 + 量販店・PB/OEM | 自販機 + コンビニ + スーパー | 自販機網の維持管理コストを持たない身軽さ |
自販機やコンビニという「高マージンだが維持費の重いチャネル」を最初から主戦場とせず、ディスカウントストア、食品スーパー、そして楽天市場やAmazonを中心とした「ケース買い需要」に特化した販売網が、盤石なキャッシュフローを生み出しています。
噂の真偽を検証|炭酸水の口コミ・水の安全性とユーザーのリアルな評判
価格が安すぎるあまり、消費者の間では「品質に問題はないのか」「水の安全性は本当に大丈夫なのか」という懸念がネット上で囁かれることがあります。そこで、実際の利用者による反響と公表されている品質管理体制の双方から検証を行いました。
まず、看板商品である強炭酸水「ZA SODA(ザ・ソーダ)」に対する炭酸水の口コミ評判を見ると、主要ECサイトのレビューでは星4.5以上を常にキープしています。「ハイボールやシロップ割りにしても炭酸が抜けにくい」「開栓直後の刺激が市販の有名メーカー品より強い」という高評価が目立ちます。一方で、「ボトルのプラスチックがやや薄手で、廃棄時は潰しやすいものの、開封時に力を入れすぎると中身が吹き出しそうになる」といった、コストダウンを実感するリアルな声も見受けられます。
そして最もデリケートな論点であるライフドリンクカンパニーの水の安全性についてですが、結論から言えば大手メーカーと同等以上の厳格な品質基準が担保されています。同社が展開するミネラルウォーター「彩水-あやすい-」などは、国内の厳選された深井戸水から採水され、国際的な食品安全マネジメント規格である「FSSC 22000」を取得した自社工場で製造されています。
加熱殺菌処理やミクロフィルターによる多段階濾過を経てボトリングされており、定期的な水質検査結果や放射性物質検査のデータも公表されています。「安い=怪しい原料を使っている」というイメージは全くの誤解であり、原価削減はあくまで生産設備と流通工程の合理化によって達成されていることが確認できます。

再生ファンドから上場へ|社長の経歴と過去の買収劇・上場経緯の内幕
現在の快進撃からは想像しにくいものの、ライフドリンクカンパニーはかつて深刻な収益低迷に陥り、経営危機に直面した過去を持ちます。同社が劇的な変貌を遂げたトリガーは、2015年に日系投資ファンド「サンライズ・キャピタル」の傘下に入ったことでした。
この買収の背景にあったのは、過剰な設備投資と多品種展開による収益性の悪化です。旧態依然とした地方飲料メーカーの体質から脱却させるため、ファンド主導で招聘されたのが現代表取締役社長の岡野邦昭氏でした。
岡野社長の経歴は極めて論理的です。ボストン コンサルティング グループ(BCG)で戦略コンサルタントとして実績を積んだ後、企業再生のプロフェッショナルとして数々の製造業の現場再建に携わってきた人物です。岡野氏が着任後に断行したのは、聖域なき「選択と集中」でした。赤字を垂れ流していた自販機事業からの撤退、利益率の低い果汁飲料やコーヒーラインの停止、そして「水・お茶・炭酸水」への特化とボトル内製化への集中投資です。
徹底的なKPI管理と製造原価の可視化を進めた結果、わずか数年で営業利益率は業界トップクラスへと急改善。そして2021年12月、東京証券取引所市場第二部への新規上場を果たし(のちに東証プライム市場へ移行)、ファンドによる事業再生の稀に見る成功モデルとして産業界を驚かせました。
さらに同社は、富山県のニットービバレッジ買収をはじめとする戦略的M&Aを展開。既存の工場網に加えて生産キャパシティを段階的に拡大し、自社ブランドのみならず大手スーパーやディスカウント量販店向けのPB(プライベートブランド)・OEM飲料供給を加速させ、受託生産のプラットフォームとしても盤石な地位を築き上げています。
【投資・就職の視点】業績推移と株価の現在地|平均年収から読み解く企業体質
投資対象や転職先としてのライフドリンクカンパニーは、どのような実態を示しているのでしょうか。公表されている有価証券報告書および決算短信から、定量的データを深掘りします。
まず業績推移と株価についてです。売上高・営業利益ともに右肩上がりの成長を継続しており、2020年代前半以降の原材料・エネルギー価格の高騰下でも、機動的な価格転嫁と内製化によるコスト吸収によって、最高益を更新する局面が続いています。株式市場(証券コード:2585)における評価も高く、ディフェンシブ株でありながら成長株(グロース要素)を併せ持つ銘柄として、国内外の機関投資家から安定した買いを集めています。
一方で、求職者が気になるライフドリンクカンパニーの年収水準には、同社の強固なコスト意識がそのまま反映されています。有価証券報告書に開示されている平均年間給与はおよそ450万〜550万円前後のレンジで推移しています。サントリーホールディングスやアサヒグループホールディングスといった大手ナショナルブランドの平均年収(800万〜1000万円超)と比較すると控えめな数値に見えます。
しかし、これは同社の従業員構成において全国の製造工場で勤務する現場オペレーター比率が高いことに起因しています。本部機能やマネジメント層においては業績連動型のインセンティブ設計が進められており、「無駄な間接部門の人件費を乗せないスリムな組織体制」が、製品の圧倒的な低価格を支えているという構造的背景を理解しておく必要があります。
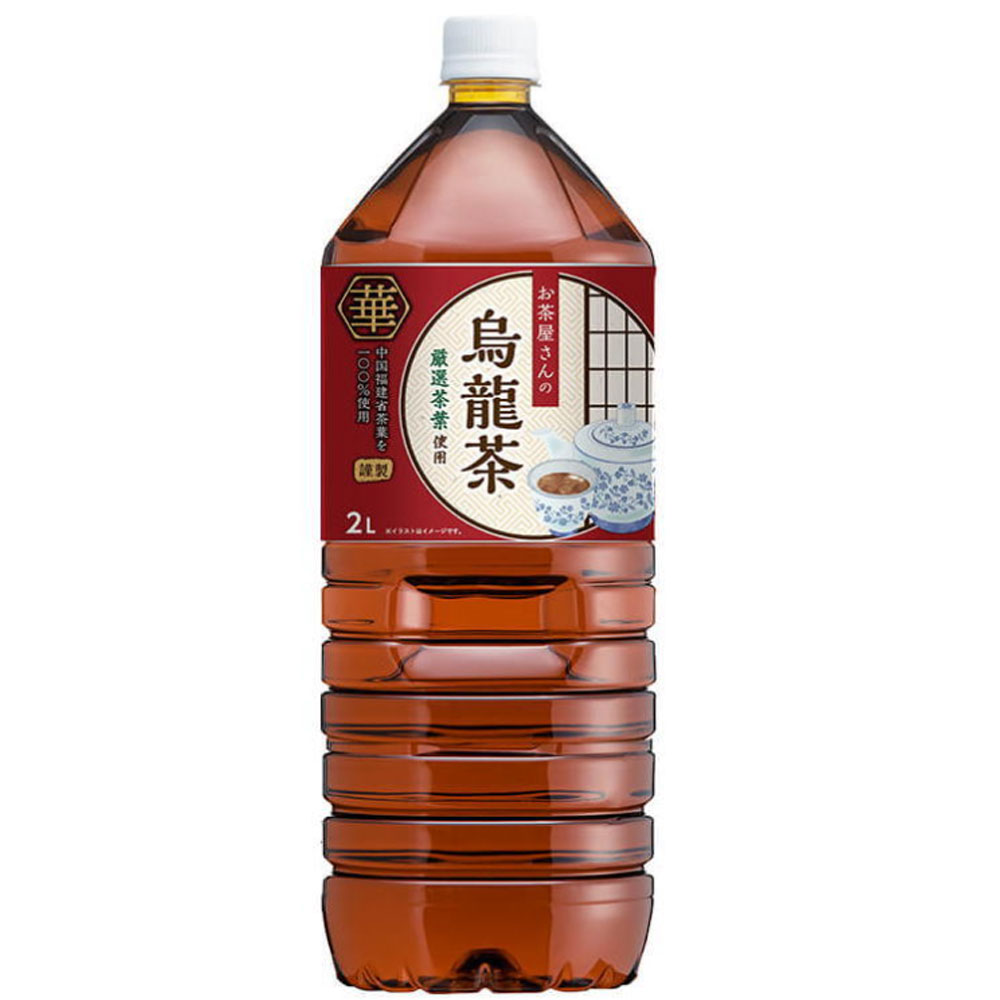
一般に知られていない盲点と誤解|向いている人・選ぶべきではない人の判断基準
ライフドリンクカンパニーの台頭は、日本の消費社会における「ブランド信仰の崩壊」と「機能的消費の定着」を象徴しています。しかし、すべての消費者やビジネスパートナーにとって最適解であるとは限りません。ここで冷静にメリット・デメリットを整理します。
【プロの結論】経済合理性の視点から見出すべき教訓
かつて日本の消費者は、「大手メーカーのロゴが入っている安心感」に対して数十円のプレミアムを惜しみなく支払っていました。しかし、止まらない実質賃金の低下とインフレ圧力に直面した結果、水分補給という単一の機能に対しては「必要十分な安全性と味があれば、余計な宣伝費が上乗せされたブランド料は払わない」という合理的な割り切り(スマート消費)が完全に定着しました。ライフドリンクカンパニーはこの深層心理の地殻変動を最も的確に捉えた勝者と言えます。
おすすめできる人・満足度が高い層
- 日常的に炭酸水や水、お茶をケース単位で大量消費する世帯:月間の飲料代を確実に数千円単位で圧縮できます。
- ハイボールや割り材として炭酸水を重宝している人:「ZA SODA」の強炭酸とガス圧の持続性は、高価格な有名割材と比較しても遜色ありません。
- ECでの定期購入・自宅受け取りを前提としている人:重いペットボトルを店頭から運ぶ手間を省き、最安単価でストックを維持できます。
慎重になるべき人・おすすめできない層
- 飲料に洗練されたブランドイメージやプレミアム感を求める人:ボトルのラベルデザインは極めてシンプルであり、ステータス性や所有欲を満たす演出はありません。
- 自販機や街角で冷えた1本をその場ですぐ買いたい人:同社は自販機オペレーションから撤退しているため、出先での衝動買い需要には対応していません。
- 果汁飲料や特定保健用食品など、健康特化・嗜好性の高い飲料を求める人:同社の強みはプレーンな水・炭酸水・茶葉系に特化しているため、リッチな味のバリエーションを求める層には不向きです。
【ライフドリンクカンパニー】に関するよくある質問(FAQ)
Q1:ライフドリンクカンパニーの飲料はなぜスーパーやECサイトであそこまで安く売られているのですか?
A1:主力商品を「水・炭酸水・お茶」に絞り込み、ペットボトルの自社ブロー成型による内製化と、全国各地の採水地からの分散配送によって資材費・物流費を極限まで削減しているためです。テレビCMなどの巨額な広告宣伝費をかけていないことも安さの直接的な要因です。
Q2:業務スーパーや他社で見かけるお茶や炭酸水も、ライフドリンクカンパニーが作っているのですか?
A2:その可能性は非常に高いです。同社は自社ブランド(LDC、ZA SODA、彩水など)の販売だけでなく、大手小売チェーンやディスカウントストア向けのプライベートブランド(PB)受託生産(OEM)を大規模に手掛けています。ボトルの製造所固有記号や販売者表記を確認すると、同社の工場で製造された商品が数多く流通しています。
Q3:2026年以降の最新動向として、どのような成長戦略を進めていますか?
A3:旺盛な需要に対応するための新工場建設や生産ライン増強、さらなるM&Aによるキャパシティ拡張を推進しています。また、物流の「2024年問題」以降も強みを発揮できるよう、地産地消型の配送網を一段と最適化し、国内飲料インフラとしてのシェア拡大と安定配当の維持を両立させる方針が示されています。
まとめ:2026年最新動向から見る飲料業界のゲームチェンジャー
ライフドリンクカンパニーの躍進は、一過性のディスカウントブームによるものではありません。製造から物流、ITを活用したECダイレクト販売に至るまで、徹底的に磨き上げられたサプライチェーンの合理化が生み出した必然の成果です。
「余分なコストを削ぎ落とし、品質の確かな水分補給をどこよりも安く届ける」という極めて明快な思想は、2026年のインフレ時代において生活防衛のインフラとして消費者に歓迎され続けています。飲料業界の既存秩序を揺るがし、盤石な収益構造を確立した同社の次なる一手から、今後も目が離せません。 (出典: ライフ ドリンク カンパニー(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
