アイペット保険はなぜ値上がりする?悪評の真相と後悔しない3つの判断基準
家族の一員である愛犬・愛猫が突然の病気やケガに見舞われた際、高額化する自由診療費を支えるセーフティネットとして注目を集め続けるペット保険。その中でも業界大手の一角を占めるアイペット損害保険は、動物病院の窓口で保険証を提示するだけで自己負担分のみの支払いで済む「窓口精算」の利便性から、絶大な支持を集めてきました。
しかしネット上の掲示板やSNSを精査すると、「シニア期に入った途端に保険料が跳ね上がった」「いざという時に補償対象外と言われた」といった辛辣な声も散見されます。大切な家族を守るための備えで後悔しないために、契約者が直面するリアルな実態と2026年現在の最新業界動向を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「悪評」の主因は高齢期の急激な保険料上昇と補償対象外項目の認識不足であり、窓口精算の手軽さ自体は顧客満足度で依然トップクラスを維持している。
- 要点2:主力商品「うちの子」と手術特化型「うちの子ライト」では補償範囲と自己負担リスクが根本的に異なるため、ライフステージに応じた選択が不可欠である。
- 要点3:審査基準や既往歴の告知義務違反は将来の保険金不払い・契約解除に直結するため、加入前の健康状態チェックと規約の正確な把握が成否を分ける。
【真相解明】アイペット保険の評判は悪評だらけ?値上がりの噂と利用者のリアルな口コミ
インターネットの検索窓にサービス名を入力すると、「悪評」「後悔」「値上がり」といった不穏な関連ワードが並びます。しかし、業界団体の統計や実際の契約者アンケートを深掘りすると、アイペット保険の評判と口コミが二極化している構造的な背景が見えてきます。
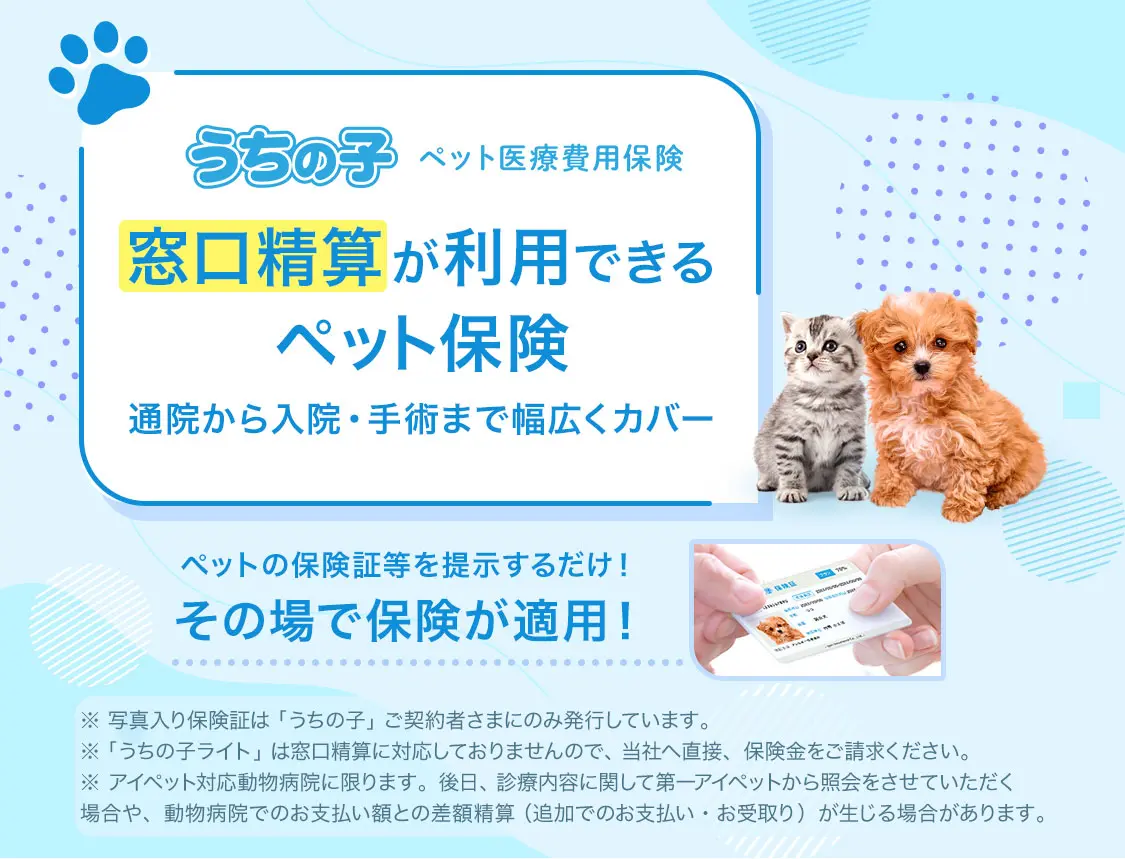
高評価を寄せる飼い主の多くは、全国の提携動物病院で利用できる窓口精算のスムーズさを称賛しています。一般的なペット保険では、一度全額を動物病院の窓口で立て替え払いし、領収書や診断書を取り寄せて保険会社へ郵送・アプリ申請を行い、数週間から1カ月後に口座へ振り込まれる形式が主流です。これに対し、アイペットの対応病院では人間の健康保険証と同様に「マイペット保険証」を提示するだけで、その場で補償割合(70%または50%)を差し引いた自己負担額のみの決済で完結します。突発的な数十万円の手術・入院時でも手元の現金を圧迫しない利便性は、圧倒的なアドバンテージです。
一方で、強い不満として噴出しているのがアイペット損保の保険料値上がりに関する問題です。特に0歳から3歳前後の若齢期は月額2,000円〜3,000円台と手頃に設定されているものの、8歳から10歳を超えるシニア期に差し掛かると傾斜が急激になり、犬種やプランによっては月額1万円を超えるケースも珍しくありません。このアイペット高齢犬猫の保険料推移を契約時に十分認識していなかった飼い主が、「更新案内を見て愕然とした」「年金暮らしでは払い続けられない」と不満を募らせる構図が定着しています。
【徹底比較】「うちの子」VS「うちの子ライト」の違いとアニコム損保との決定的な差
ペット保険を検討する際、誰もが直面するのがプラン選びと競合他社との違いです。特にアイペット損保が提供する2大看板商品であるアイペットうちの子とうちの子ライトの違い、そして業界シェアを二分するアニコム損保とアイペットの徹底比較は、契約後の満足度を左右する核心部分となります。
以下の比較表は、2026年現在の主要プランと業界標準を客観的データに基づいて整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主力プランの補償範囲 | ・「うちの子」:通院・入院・手術を総合補償(70%/50%) ・「うちの子ライト」:手術+連続入院のみ(90%補償、通院は完全対象外) | 通院・入院・手術のフルカバー型が業界の約7割を占める | 日常的な外耳炎や皮膚炎で利用頻度が高いのは「うちの子」。高額手術のみ割り切るなら「ライト」が割安 |
| 窓口精算の利便性 | 全国の提携動物病院約13,000施設以上で保険証提示による即時精算に対応 | 大半の通販型保険は後日領収書請求(窓口対応は大手2社中心) | 立替負担ゼロの安心感は極めて高い。かかりつけ医が対応病院かどうかが選択の生命線 |
| 競合アニコム損保との差異 | ・アイペット:免責金額なし、1日あたり支払限度額あり ・アニコム:腸内フローラ測定等の予防付帯サービスが手厚い | 2大損保で市場シェアの大半を占有 | 純粋な保険料設定では若齢時にアイペットが優位な局面もあるが、シニア期の値上がりカーブは双方要比較 |
| 高齢期の年間限度額 | 「うちの子70%プラン」で年間最大122.4万円(通院・入院・手術の合算枠) | 年間最大補償額50万〜100万円が中央値 | 1日あたりの限度額(通院1.2万円/日など)があるため、1回の超高額治療では自己負担が残る設計に注意 |
ネット上のペット保険おすすめ比較ランキングでは常にアニコム損保と首位争いを繰り広げていますが、両者の決定的な分岐点は「日々の通院回数に対する上限設定」と「予防医療・付帯サービス」の捉え方にあります。アイペットは1日あたりの支払限度額が設定されているため、1回の手術で数十万〜100万円単位の治療費が発生した場合、限度額超過分は自己負担となります。この設計を理解せずに契約することが、後のトラブルにつながります。
【実態検証】アイペット窓口精算の対応病院と請求トラブルの裏側
アイペット損保最大の武器である「窓口精算」ですが、現場目線で観察するといくつかの盲点が存在します。
まず押さえるべきは、アイペット窓口精算の対応病院が都市部に偏在しやすい点です。地方部や個人経営の小規模クリニックでは、窓口精算システムを導入しておらず「後日飼い主自身でWEBまたは郵送申請」を求められるケースが現在でも存在します。自分が通う動物病院が対応していなければ、アニコムや他社通販型と変わらない立替払いが必要となり、最大の恩恵を受けられません。
さらに深刻なのがアイペット保険の補償対象外トラブルです。取材データや獣医師へのヒアリングから浮き彫りになるのは、飼い主側が「病気なのだから当然補償される」と思い込んでいる項目が、約款上厳密に対象外と定義されている事例です。
代表的な例として挙げられるのが以下のトラブルです:
- 歯科治療の適用制限:歯周病や歯肉炎に伴う処置であっても、美容・予防目的と判断される歯石除去(スケーリング)単体は補償対象外。抜歯や全身麻酔を伴う外科処置のみ対象となるケースが多い。
- 先天性・遺伝性疾患の線引き:加入前から発症していた、または生後間もない検診で指摘されていた膝蓋骨脱臼(パテラ)や停留睾丸、臍ヘルニアなどは不担保特約が付加されるか、補償対象外とされる。
- 予防関連・健康診断:ワクチン接種、避妊・去勢手術、フィラリア予防、ノミ・マダニ駆除薬は当然ながら全額自己負担。
これらを知らずに窓口で保険証を提示し、「今回の処置は保険が使えません」と受付で告げられた飼い主が憤りを覚える事例が、アイペット保険のデメリットと後悔として口コミに書き込まれる直接の引き金となっています。

【契約の落とし穴】アイペット審査落ちの理由と解約手順・返戻金の真実
手厚い補償を求めて申し込んでも、すべての子が加入できるわけではありません。近年厳格化が進んでいるのが、新規加入時の引受審査です。
アイペット審査落ちの理由と真相
アイペット審査落ちの理由と真相を調査すると、大半は「告知義務違反の懸念」または「特定の慢性疾患・既往歴」に集中しています。犬猫の保険は人体の医療保険と同様、過去の通院歴・治療歴を正確に申告しなければなりません。悪性腫瘍(がん)、心臓病、腎不全、糖尿病、てんかんなどの既往歴がある場合、原則として新規加入は謝絶されます。
仮に「軽微な皮膚炎」「一過性の下痢」であっても、直近3カ月以内の通院履歴を隠してWeb申し込みを行った場合、動物病院のカルテ照会で発覚し、審査落ちはおろか、加入後であっても保険金不払いや契約解除処分が下されます。ペット保険は「病気になってから入る」ことが構造上不可能な仕組みになっています。
アイペット保険の解約手順と返戻金
一方で、シニア期の保険料高騰や他社乗り換えに伴い、アイペット保険の解約手順と返戻金について調べるユーザーも増えています。解約自体は公式マイページまたはカスタマーセンターへの連絡で完結しますが、注意が必要なのは月払契約と年払契約の違いです。
年払いで一括納入している場合、中途解約すると未経過月数に応じた「短期率」に基づき解約返戻金が計算されます。ただし、単純な月割り計算よりも差し引かれる金額が多くなる点や、その保険年度内に支払われた保険金額が支払保険料を超えている場合は返戻金がゼロになる規定が存在します。感情的に即時解約する前に、返還額の事前シミュレーションを怠ってはなりません。
【業界の変革】第一生命グループ傘下でのアイペット損害保険の最新動向
アイペット損保を取り巻く環境は、直近数年で激変を遂げました。2023年に第一生命ホールディングスによるTOB(株式公開買付)を経て完全子会社化されたことは、業界を揺るがすビッグニュースとなりました。資本力の大幅な強化に伴い、アイペット損害保険の最新動向にはポジティブな変化と新たな課題の両面が現れています。
強固な財務基盤を得たことで、大手生命保険各社との提携販売チャネルが急拡大し、契約件数は右肩上がりを維持しています。また、マイペット保険証の完全デジタル化やスマホアプリからの保険金請求プロセスの刷新など、DX(デジタルトランスフォーメーション)への投資が加速しました。
しかし一方で、動物医療の高度化(MRI・CT検査の普及、抗がん剤治療の進歩)に伴う「ペット1頭あたりの平均保険金支払額」の上昇は続いています。大手生保グループの傘下に入ったからといって保険料が劇的に値下げされるわけではなく、むしろ引受リスクの精緻化が進められた結果、リスクの高い犬種・年齢層に対する料率改定は今後もシビアに行われる見通しです。

【プロの結論】「ペットの家族化」が招く共依存と賢い保険選びの境界線
ペット保険選びで失敗しないためには、単なる掛け金や補償割合の比較を超えた、家族社会学的な視点が欠かせません。昭和・平成の時代における「番犬」や「ネズミ捕り」としての飼養環境から、令和の現在では完全に「わが子」「家族の代替」として擬人化される時代へと変遷しました。
ペットを実の子供同然に慈しむ心理は純粋な愛情である反面、時に過剰な心理的共依存を引き起こします。「どんなにお金がかかっても最先端の医療を受けさせたい」「保険に入っていないと見殺しにしてしまう罪悪感がある」という過度な不安が、家計を圧迫する保険料の無理な支払いや、過剰診療を招く温床となっています。愛犬・愛猫と飼い主の間にも、冷静かつ健全な「経済的・心理的バウンダリー(境界線)」を引く勇気が求められます。
アイペット保険をおすすめできる人
- 急な窓口での高額立替を絶対に避けたい人:手持ちのキャッシュフローに波があり、数十万円の立替が家計の負担になる世帯には、窓口精算が可能なアイペットは最良の選択肢です。
- かかりつけ動物病院がアイペット提携病院である人:自宅近くのメイン病院が対応していれば、請求の手間を恒久的にゼロにできます。
- 若齢期から病気がちな小型犬(トイプードル、チワワ等)の飼い主:日常的な外耳炎や皮膚トラブルで通院頻度が高くなる場合、「うちの子」プランの手厚い通院補償が確実に機能します。
アイペット保険を慎重に検討・避けるべき人
- 高齢期(10歳以降)に月額1万円以上の保険料を払い続ける余裕がない人:将来の値上がり推移を許容できない場合、シニア期での中途解約により「掛け捨てのまま無保険になる」という最悪の結末を招きます。
- 「高額な手術費用だけをカバーできれば十分」と割り切れる人:日々の通院費用を自己資金で賄える蓄えがあるならば、他社の手術特化型保険や、より免責金額を高く設定して保険料を抑えたミニ保険の方が費用対効果は高くなります。
【アイペット保険】に関するよくある質問(FAQ)
Q1:アイペット保険は一度加入したら一生涯値上がりし続けますか?
A1:ペット保険は1年更新の掛け捨て型商品であり、年齢が上がるごとに保険料テーブルに沿って改定されます。特に8歳〜12歳以降は上昇率が高くなります。ただし、一定の超高齢期(例:12歳以上など)に達すると保険料の増額が頭打ち・定額化するテーブル設計が採用されているケースが多いため、加入前に必ず「各年齢ごとの保険料試算表」を最終年齢まで確認することが重要です。
Q2:窓口精算に対応していない動物病院にかかった場合はどうなりますか?
A2:窓口で全額を支払った後、診療明細書や領収書を用意して「マイページ(WEB)」または「郵送」にてアイペット損保へ直接保険金請求を行います。審査完了後、通常数営業日から数週間程度で指定口座に保険金が振り込まれます。
Q3:持病があってもアイペットに加入することはできますか?
A3:原則として命に関わる重篤な慢性疾患(がん、心臓病、腎不全など)がある場合は引き受けができません。ただし、特定の部位や疾患のみを補償対象外とする「特定傷病除外特約(部位不担保)」を条件として加入できる場合があります。無申告で加入すると保険金が支払われませんので、正確な健康状態の申告が不可欠です。
Q4:アニコムとアイペット、どちらを選ぶべきか迷った時の決定打は?
A4:最大の決定打は「最寄り・かかりつけ動物病院がどちらの窓口精算に対応しているか」です。両社とも対応している場合は、日々の通院補償の手厚さ(アイペット)を重視するか、腸内フローラ測定などの予防医療サービスや会社の総合力(アニコム)を重視するかで比較してください。
まとめ:今後の動向と失敗しないための判断基準
アイペット損害保険は、圧倒的な窓口精算の利便性と強固な提携病院ネットワークにより、日本のペット医療インフラとして極めて高い利便性を提供し続けています。ネット上で囁かれる「悪評」の正体は、商品の欠陥ではなく、シニア期における保険料の値上がりカーブや、免責・対象外規約に対する事前の理解不足がもたらしたミスマッチに他なりません。
ペット保険は「万が一の備え」であると同時に、愛犬・愛猫が天寿を全うするまで続く長期的な金融契約です。若齢期の安さだけに惑わされず、10年後・15年後の家計負担を見据えた上で、わが家の経済状況とライフスタイルに真に合致するかどうかを冷静に見極めることが、後悔しないための唯一の防衛策です。 (出典: アイ ペット 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
