確定拠出年金は退職後放置で大損?自動移換の罠と損しない手続きを徹底解説
退職や転職、独立起業といったキャリアの転換期には、雇用保険や健康保険、厚生年金の切り替えなど膨大な事務手続きが重なります。その慌ただしさのなかで、最も軽視されやすく、後から「十万円単位の純損失」として家計に跳ね返ってくるのが、会社員時代に加入していた企業型確定拠出年金(企業型DC)の処理です。「積立額が少ないから落ち着いてからでいい」「退職金は口座に振り込まれたから関係ない」と放置を決め込むビジネスパーソンが後を絶ちません。
しかし、この制度には猶予を許さない冷酷なデッドラインが設定されています。退職から所定の期限を1日でも過ぎると、長年かけて積み上げた資産は強制的に現金化され、運用益ゼロのまま毎月手数料を搾取され続ける「自動移換」という名の底なし沼へ突き落とされます。2026年の最新法改正動向を踏まえ、退職後に潜む罠の構造と、資産を守り抜くための具体的な移換ルートを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職翌日の属する月の翌月から起算して「6ヶ月」を過ぎると、資産は国民年金基金連合会へ強制的に自動移換され、資産運用が強制停止する。
- 要点2:自動移換されると「移換時手数料(約4,348円)+毎月の管理手数料」で資産が目減りし、受給可能年齢のカウント(通算加入者等期間)や退職所得控除の恩恵も消失する。
- 要点3:転職先の企業型DCへの移換、もしくは低コストなネット証券のiDeCoへ「資産の持ち運び(ポータビリティ)」を早期に完結させることが唯一の自己防衛策である。
【大損の真相】確定拠出年金を退職後放置するリスクと「自動移換」の罠
退職に際して「企業型確定拠出年金の手続き案内」という封筒を受け取りながら、開封すら封印していないでしょうか。企業型DCを導入している企業を退職した場合、加入者資格はその退職日の翌日に喪失します。そこから所定の手続きを一切行わずに放置すると、保有していた投資信託などの運用商品はすべて強制的に売却・解約され、現金化された資産が国民年金基金連合会へと移管されます。これこそが、業界内で「資産凍結の落とし穴」と呼ばれる自動移換の正体です。
「現金化されて保管されるだけなら、減ることはないのでは」という認識は完全な誤解です。自動移換が実行された瞬間に、以下の4重の経済的損失が確実に発生します。
第1に、理不尽な手数料の強制徴収です。自動移換が執行される際、特定運営管理機関への手数料などとして4,348円(税込)が無条件で差し引かれます。さらに恐ろしいのは、移換後も「管理手数料」として毎月52円(年間624円)が口座から自動的に引き落とされ続ける点です。運用による利益が1円も生まれない死に金に対して、コストだけが容赦なく課され続けます。
第2に、複利運用の完全停止とインフレ負けです。現金化された資産は利息が一切付かない普通口座未満の状態で塩漬けにされます。物価高が続く経済環境において、運用がストップした資産は実質的な購買力を猛スピードで失っていきます。
第3に、老後の出口で直面する受給可能年齢の繰り下げペナルティです。確定拠出年金を原則60歳から受け取るためには、通算で10年以上の「通算加入者等期間」を満たさなければなりません。しかし、自動移換されていた期間はこの通算期間に一切カウントされません。放置期間が長引けば、受給資格取得が61歳、63歳、最悪の場合は65歳まで強制的に先送りされます。
第4に、税務上の最大のメリットである退職所得控除のカウント除外です。将来年金資産を一時金として受け取る際、税負担を大幅に圧縮できる退職所得控除の計算年数からも、自動移換されていた期間は冷酷に排除されます。つまり、放置は「現金の流出」「機会損失」「受け取りの遅延」「将来の増税」という破滅的なコンボを招く行為に他なりません。
確定拠出年金の移換期限6ヶ月ルール|退職後のタイムリミットと手数料一覧
退職者が絶対に死守すべきデッドライン、それが確定拠出年金の移換期限6ヶ月です。法的な正確な定義は「資格喪失日の属する月の翌月から起算して6ヶ月以内」と定められています。例えば、3月31日付けで退職した場合、資格喪失日は4月1日となります。翌月である5月から起算して10月末日が運命の最終締め切りです。
この期限内に、転職先の制度へ引き継ぐか、自ら選んだ金融機関のiDeCoへ移す手続きを完了させなければなりません。各選択肢における手数料体系と制度上の違いを、以下の詳細データで比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国民年金基金連合会(自動移換) | 特定手数料:4,348円 月額管理費:52円 復帰時手数料:1,100円 | 放置された資産が対象 (全国で100万人以上が該当) | 最悪の選択肢。運用停止と手数料流出の二重苦であり絶対に避けるべき。 |
| 確定拠出年金からiDeCoへの移換 | 初回移換時:2,829円 月額管理費:171円〜(ネット証券) | 大手ネット証券(SBI・楽天・マネックス等)は運営管理手数料0円 | 退職後の王道。自分で低コスト優良投信を選んで運用を継続できる。 |
| 転職先の企業型DCへ移換 | 移換手数料:企業負担(原則0円) 口座管理料:企業全額負担 | 転職先に企業型DC制度がある場合のみ選択可能 | コストパフォーマンス最強。手数料を会社が負担してくれるため最優先。 |
| 脱退一時金の受給(例外規定) | 資産額25万円以下など極めて限定的 所得税の課税対象 | 要件クリア率は全体の数%未満 | 現金化は可能だが要件が厳しすぎる。基本的に期待すべきではない。 |
自動移換状態に一度陥ると、再びiDeCoや新たな企業型DCへ資産を引き戻す際にも、1,100円の再移換手数料を徴収されます。最初の強制移換手数料と合わせれば、何ら価値を生み出さない手続きだけで5,000円以上をドブに捨てる結果となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の厳格さとは裏腹に、当事者たちの意識は驚くほど希薄です。国民年金基金連合会が公表している統計データによれば、自動移換されたまま塩漬けになっている資産保有者は110万人以上、滞留資産額は2,600億円超という天文学的な規模に達しています。
大手ネット掲示板やSNS、知恵袋の投稿を徹底検証すると、当事者たちの悲痛な叫びが浮き彫りになります。
「転職して5年後、実家の引き出しを整理していたら国民年金基金連合会からの重要通知が出てきた。慌ててログインしたら、元手40万円あった資産が手数料で数万円目減りしていた」(30代・IT企業エンジニア)
「会社を辞めてフリーランスになった際、年金の手続きは国民年金だけ切り替えてDCを放置。60歳を目前にして受給手続きを調べたら、加入期間が足りず受給開始が63歳まで延期されると告げられ絶句した」(50代・クリエイターの手記より)
なぜこれほど多くの人が罠に嵌まるのでしょうか。行動経済学が示す「現状維持バイアス」と「デフォルト効果の不在」が背景にあります。確定拠出年金は、当事者が能動的に書類を提出しなければ一切救済されない「完全オプトイン」の設計です。退職時の膨大なタスクの中で「今すぐやらなくても実生活に困らない」年金手続きは後回しにされ、6ヶ月という猶予期間があっという間に蒸発してしまう構造が現場観察からも裏付けられています。
【進路別】企業型確定拠出年金の持ち運び(ポータビリティ)完全ナビ
退職後のキャリアによって、選択すべきポータビリティ(持ち運び)の手順は明確に分かれます。自身の状況に合致するルートを確実に把握してください。
ルートA:企業型DCを導入している企業へ転職する場合
最も手厚く保護されるルートです。転職先の福利厚生担当者または人事部へ「企業型年金加入者資格喪失確認通知書」を提示し、企業型DCの転職時手続きを依頼します。過去の積立資産は転職先の年金口座へ統合され、口座管理手数料も原則として会社が負担します。本人が負担する初期費用はゼロです。
ルートB:企業型DCがない企業への転職・公務員・専業主婦(夫)になる場合
自ら証券会社を選び、確定拠出年金からiDeCoへの移換を実行します。SBI証券や楽天証券、マネックス証券などの主要ネット証券は、運営管理手数料を完全無料(0円)としています。金融機関へ「個人型確定拠出年金(iDeCo)移換届」を請求し、Webまたは郵送で手続きを進めます。毎月の掛け金を拠出せず、過去の資産の運用だけを続ける「運用指図者」としての登録も可能です。
ルートC:個人事業主・フリーランスとして独立起業する場合
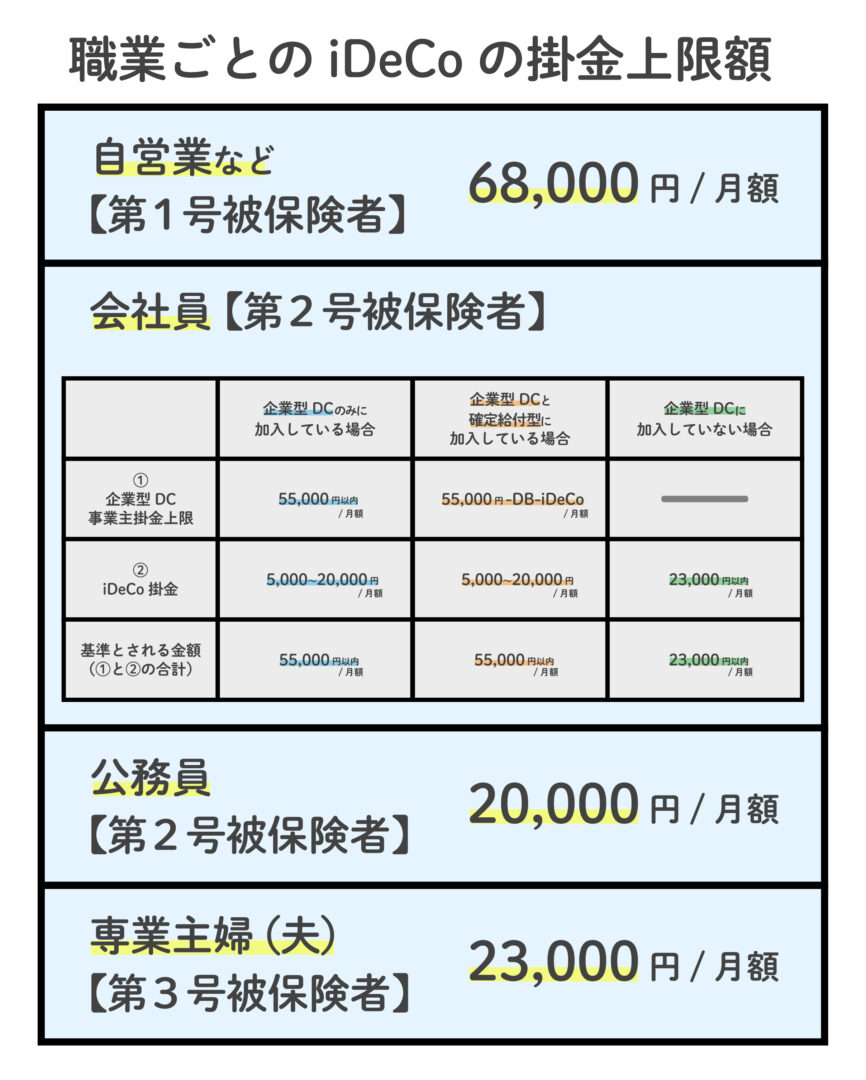
ルートBと同様にiDeCo口座を開設し、資産を移換します。自営業者(第1号被保険者)は、iDeCoの拠出限度額が月額最大68,000円(国民年金基金等との合算枠)まで大幅に拡大します。現役時代の資産を移換したうえで拠出額を増額すれば、所得税・住民税の強烈な節税シールドとして機能します。
一般に知られていない盲点とネットの誤解|脱退一時金のハードルと税金の真実
Web上には「退職すれば確定拠出年金を全額キャッシュバックできる」といった無責任な言説が散見されます。しかし、確定拠出年金の脱退一時金受給要件は、法改正を経てもなお「ほぼ不可能なレベル」で厳格に封じ込められています。
脱退一時金を受け取るには、以下の条件を「すべて」クリアしなければなりません。
- 資産額が25万円以下であること
- 個人別管理資産があること
- 企業型DCやiDeCoの加入者資格を満たさないこと(国民年金保険料の免除者など極めて限定的な状況)
- 資格喪失から6ヶ月以内であること
通常の会社員が退職・転職した程度では、脱退一時金での現金引き出しは制度上まず認められません。国の方針は「老後資金の確実な形成」であり、途中で現金化させない鉄の意志が働いています。
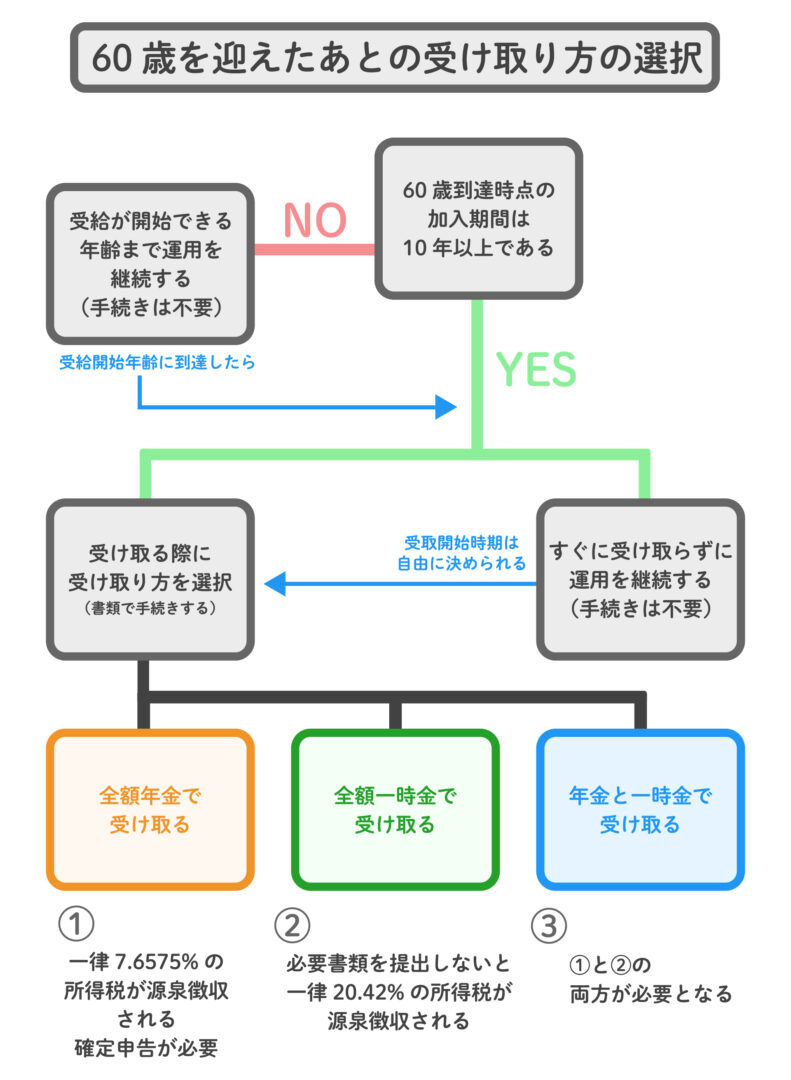
さらに見逃せないのが、確定拠出年金の受け取り方法と税金にまつわるトラップです。退職時に企業から受け取る退職金と、将来DC口座から受け取る一時金には、同じ「退職所得控除」が適用されます。しかし、税制上の「5年ルール(特定の一時金受給間隔を空けないと控除枠が合算・相殺されるルール)」や、重複期間の控除排除規定が存在します。退職時にDCを正しくiDeCo等へ移換し、年金の加入年数を伸ばしておかなければ、将来手取り額が数十万円から百万円単位で削り取られる課税リスクを背負うことになります。

【2026年最新法改正】制度拡充で変わる退職時の選択肢と今後の動向
2026年における年金制度改革では、確定拠出年金のポータビリティと利便性が大きく進化しています。確定拠出年金2026年最新法改正において注視すべきは、iDeCoの拠出限度額のさらなる見直しと、加入可能年齢の引き上げです。
従来、会社員がiDeCoに加入する際に必要だった「事業主の証明書」提出は完全に撤廃され、オンライン上でのマイナンバー連携による即時移換申請が標準化されました。これにより、退職後の移換手続きにおける書類不備や郵送タイムラグによる「期限切れ自動移換」のリスクは技術的に低減しています。
しかし、申請プロセスのDX化が進んでも「本人が移換先を指定してポチる」という最初のアクションを起こさなければ、6ヶ月のタイマーは容赦なくカウントダウンを刻み続けます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
退職時の確定拠出年金処理において、迷わず直ちに行動すべき人と、状況を見極めるべき人の境界線は極めて明確です。
【今すぐiDeCoへ移換手続きを完結させるべき人】:
独立起業する人、転職先に企業型DCがない人、公務員や専業主婦(夫)になる人、そして再就職までに3ヶ月以上のブランクが見込まれる人です。低コストな主要ネット証券に口座を開き、世界株投信などの低コストインデックスファンドへ資産を再配置することで、複利運用の機会損失をゼロに抑えられます。
【転職先の手続きを数週間待つべき人】:
すでに企業型DCのある大手企業への内定が決まっており、退職から1〜2ヶ月以内に次の会社に入社する人です。この場合は個人でiDeCoを開設するコスト(移換手数料2,829円など)を支払う必要はなく、転職先の人事経由で手続きを一括完結させるのが最も賢明な判断となります。
【確定 拠出 年金 退職】に関するよくある質問(FAQ)
Q1:退職後6ヶ月を過ぎてすでに「自動移換」されてしまいました。もう手遅れでしょうか?
A1:手遅れではありません。国民年金基金連合会に保管されている資産は、今からでもiDeCoや転職先の企業型DCへ救出(再移換)できます。ただし、過去に引かれた特定手数料(4,348円)や毎月の管理費(52円/月)は戻らず、再移換手数料(1,100円)が追加発生します。放置すればするほど資産が削られるため、一刻も早くSBI証券や楽天証券などのネット証券でiDeCo移換手続きを行ってください。
Q2:転職先が決まっていない無職の期間は、どう手続きすればいいですか?
A2:退職後すぐに無職となる場合でも、6ヶ月の猶予を待たずにiDeCoへの移換手続きを進めてください。毎月掛け金を積み立てる余裕がない場合は、「運用指図者(掛け金を拠出せず、過去の積立金のみを運用する区分)」として登録できます。これにより、自動移換による手数料流出を防ぎながら、非課税での運用を維持できます。
Q3:企業型DCの残高が5万円程度とごく少額です。それでもiDeCoへ移換すべきですか?
A3:移換すべきです。5万円の資産であっても、自動移換されれば初回手数料で約4,348円(資産の約9%)が消し飛び、その後も毎月手数料が削られ数年で残高がゼロに近づきます。また、移換して加入期間を維持しなければ将来の受給開始年齢が遅れる実害があります。少額であってもiDeCo口座にまとめて管理するのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
企業型確定拠出年金は、会社を辞めた瞬間に「会社の資産」から「あなた個人の自己責任資産」へと完全に切り替わります。退職に伴う書類の山の中で確定拠出年金の通知を後回しにすることは、自らの財布から直接紙幣を抜き取られて捨てる行為と何ら変わりません。
移換期限の6ヶ月は、思っている以上に早く経過します。転職先が決まっているなら入社初週に人事へ確認し、独立やブランクがあるなら今週末にネット証券のiDeCo移換資料を請求してください。迅速で的確な出口戦略こそが、インフレ時代に自分の老後資本を守り抜く絶対的な防壁となります。 (出典: 確定 拠出 年金 退職(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
