給与明細の年調過不足とは?マイナス表示は引かれる?戻る?真相を徹底解説
師走から新春にかけて配られる給与明細を眺め、見慣れない「年調過不足」という項目に目を奪われた経験はないでしょうか。数字の前に付いた「▲」や「−」を見て、「もしかして今月、給料から余計に引かれているのではないか」と息をのむ会社員は少なくありません。一方で、同僚が「年末調整でボーナス並みに戻ってきた」と喜ぶ姿を目撃し、その落差に困惑する声も毎年ネット上に溢れ返ります。
給与明細に印字される「年調過不足」は、1年間の税金を総決算した結果を告げる極めて重要なシグナルです。天引きされすぎた税金が戻る「還付」なのか、あるいは足りずに手取りを削られる「追徴」なのか。本稿では、数字や符号の裏に隠された給与計算の構造、知っておくべき決定的な見分け方、そして最新の税制動向が手取り額に及ぼす影響について、現場の労務担当者への取材と公式データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与明細の「年調過不足」は、毎月天引きされた概算の源泉徴収税額と、1年間の確定した「年調年税額」との差額精算そのものである。
- 要点2:「マイナス表示=引かれる」とは限らず、明細の「支給欄」にあるか「控除欄」にあるかで還付と追徴の符号表記が真逆になる落とし穴が存在する。
- 要点3:住宅ローン控除の有無や家族構成の変化だけでなく、2024年から続く定額減税の精算実務など最新の制度動向が差額の増減に直結している。
【基礎知識】給与明細に突如現れる「年調過不足」の正体と仕組み
毎月の給与から自動的に差し引かれている所得税は、実はあくまで「暫定的な概算金額」にすぎません。国税庁の「源泉徴収税額表」に基づき、その月の支給額と申告された扶養親族の数から機械的に天引きされています。しかし、1年間の途中で昇給や残業による給与変動があり、生命保険料の支払いや住宅ローンの適用など、個人の実情に応じた税額控除は年末にならなければ確定しません。
そこで実施されるのが「年末調整」です。1年間の給与総額が確定した段階で正式な年間税額である年調年税額を厳密に計算し、すでに毎月天引きしてきた「源泉徴収税額の累計」と比較します。この両者の間に生じるズレこそが、給与明細に記載される「年調過不足(過不足額)」の正体です。
企業の実務では、一般的に12月支給の給与(あるいは冬の賞与、締め日の関係によっては翌年1月給与)の明細にこの精算結果が反映されます。払いすぎていれば手取りに上乗せされて戻り(過納=還付)、天引き額が足りていなければ追加で徴収される(不足=追徴)という二者択一の仕組みです。
マイナスは引かれる?戻る?給与明細の「プラス・マイナス」見分け方
毎年12月になると、SNSやQ&Aサイトで「年調過不足額にマイナスがついているが、これは引かれたのか戻ったのか?」という悲鳴にも似た投稿が急増します。結論から言えば、給与計算ソフトの設計仕様によって「プラス・マイナスの意味」が正反対になるという、会社員を惑わせる構造的な罠が存在します。
見分け方の鉄則は、その項目が明細書のどこに配置されているかを確認することです。判断基準は次の2パターンに分かれます。
【パターンA:支給項目(総支給額のエリア)に記載されている場合】
支給欄は「会社から受け取るお金」を記載する場所です。そのため、プラス表記(例:15,000)であれば還付金として手取りが増加します。逆に、ここにマイナス(例:▲5,000、−5,000)と書かれている場合は「支給額から減額する」ことを意味するため、不足分が徴収されている状態を示します。
【パターンB:控除項目(社会保険料や税金のエリア)に記載されている場合】
大半の企業が採用しているのがこの方式ですが、ここが最も誤解を生みやすいポイントです。控除欄は「給与から差し引くお金」を記載する場所であるため、ここにマイナス(▲や−)で記載されている場合、「天引きする税金を減額する(=お金を返す)」という意味になり、実質的な還付を意味します。逆に控除欄にプラス(符号なし)で記載されていれば、「いつもより多く天引きする」という意味になり、追徴課税となります。
「マイナスだから損をした」と早合点せず、明細全体の差引支給額(手取り額)が普段の基本給と比べて増えているか減っているかを冷静に照らし合わせることが、無用なパニックを防ぐ第一歩です。
【実態検証】「引かれすぎ?」ネットで噴出する生の声と現場のリアル
大手IT企業や製造業の人事労務担当者への取材では、「12月の給与明細が配られた直後は、『年調過不足で手取りが激減した、計算ミスではないか』という問い合わせで総務フロアの電話が鳴り止まない」という生々しい証言が聞かれます。知恵袋や掲示板などでも「給料から3万円も引かれた」「還付されると思っていたのに追徴された」といった不満が毎年繰り返されています。
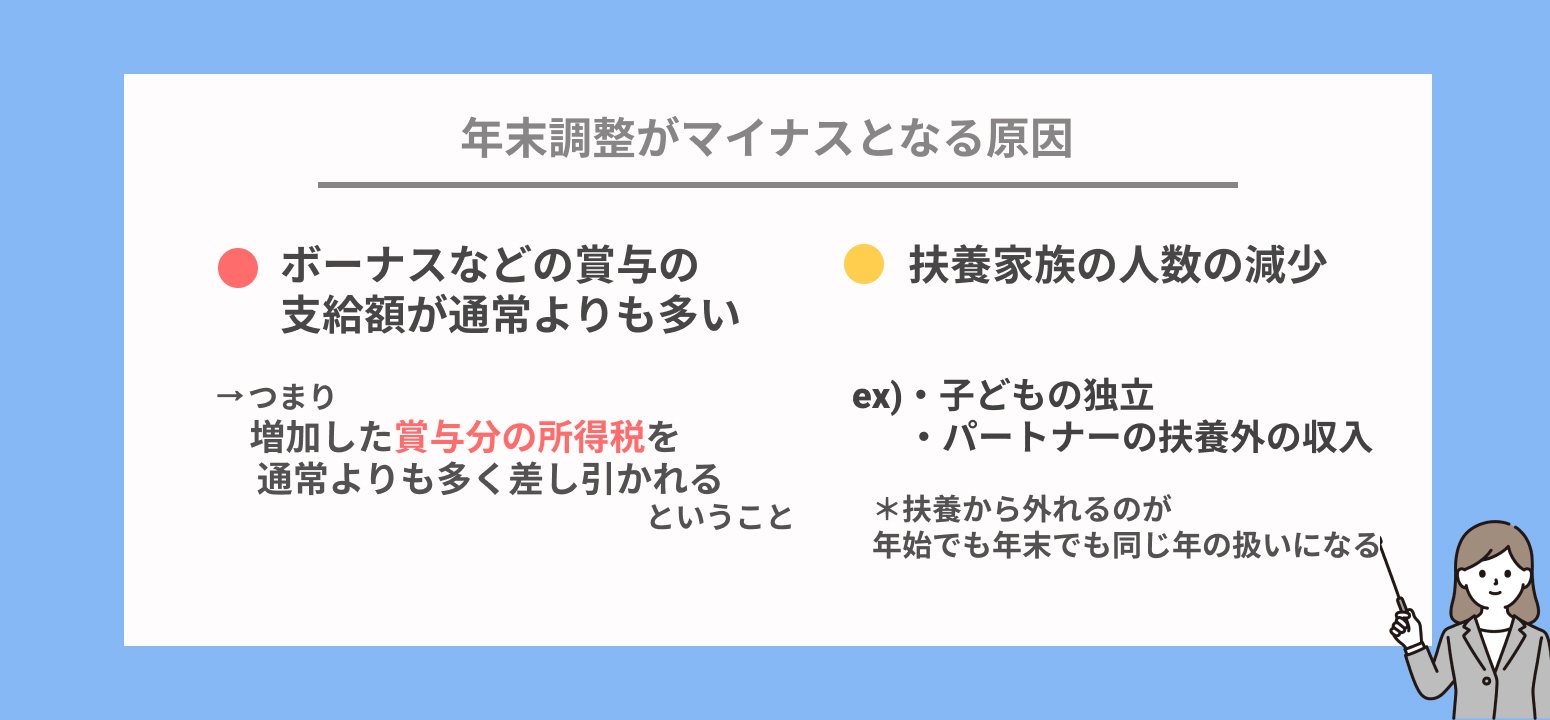
なぜ、会社員の間でこれほど認識のギャップが生まれるのでしょうか。現場の労務データから見えてくる、年末調整で追徴(不足額の徴収)が発生する代表的な要因は主に以下の4点に集約されます。
第一に、扶養家族の状況変化です。大学生の子どもがアルバイトで年収103万円(給与所得控除後の基準)を超えてしまい扶養控除から外れた場合や、配偶者のパート収入が想定を上回り配偶者控除・配偶者特別控除の枠が縮小した場合、毎月の源泉徴収よりも年間税額が跳ね上がり、数万円単位の追徴が発生します。
第二に、控除申告書の提出漏れや不備です。「生命保険料控除証明書」や「地震保険料控除証明書」を期限内に会社へ提出し忘れた場合、各種控除が一切適用されないまま計算されるため、本来受け取れるはずの還付金が消失します。
第三に、賞与や残業代の急増による税率のズレです。年度の後半に急激な業績回復で大幅な残業代や手当が上乗せされた場合、毎月の源泉徴収税率テーブルの適用区分と、年間の総所得に対する実際の累進税率との間にギャップが生じ、年末調整の段階で精算税額が不足側に振れるケースがあります。
第四に、複数企業からの給与受給や中途入社時の前職源泉徴収票の未提出です。前職の給与と合算して年末調整を行わなかった場合、正しい税額計算ができず、最終的に追徴や自らによる確定申告を余儀なくされます。
【完全図解】年末調整における過不足額の計算方法と差額の算出フロー
年調過不足額がどのように導き出されるのか、その裏にある計算プロセスを把握すると、給与明細の数字に対する納得感が劇的に高まります。国税庁が定める年末調整の計算ロジックは、大きく3つのステップに分かれています。
ステップ1では、1年間の「支払金額(額面年収)」から「給与所得控除」を差し引き、給与所得金額を算出します。ステップ2で、そこから基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの「所得控除」をすべて差し引いて「課税所得金額」を確定させます。ステップ3で課税所得に応じた所得税率を掛け、さらに復興特別所得税(基準所得税額の2.1%)を加算して、最終的な年調年税額を割り出します。
ここで極めて大きな威力を発揮するのが住宅ローン控除(住宅借入金等特別控除)です。住宅ローン控除は、課税所得から引く所得控除ではなく、算出された税額から直接差し引く「税額控除」に分類されます。2年目以降の適用であれば年末調整で反映されるため、年調年税額がゼロ近くまで圧縮され、結果として毎月天引きされていた数十万円もの源泉徴収税額が丸ごと過納分として手元に戻ってくるという、強烈な還付効果をもたらします。
さらに、2024年に実施された1人あたり所得税3万円・住民税1万円の「定額減税」以降、年末調整の計算実務には減税額の精算(年調減税事務)が複雑に組み込まれました。2026年時点においても、所得制限(合計所得金額1,805万円超の判定)や、減税しきれなかった額に対する自治体からの「調整給付(不足額給付)」との突き合わせなど、制度の余波は労務現場に深い影を落としています。
| パターン区分 | 主な発生原因・条件 | 給与明細での代表的表記 | 手取りへの影響と実務評価 |
|---|---|---|---|
| 一般的な還付 (過納額の返還) | 生命保険料控除、地震保険料控除、配偶者控除などの各種控除が適用され、毎月の源泉徴収税額の合計を下回った。 | 【控除欄】▲12,000 または 【支給欄】+12,000 | 手取り額が増加。会社員にとって「12月の臨時ボーナス」として最も一般的なパターン。 |
| 巨額の還付 (住宅ローン適用) | 住宅ローン控除(2年目以降)の申告書を提出。税額控除により年税額が大幅に減少し、源泉税が全額近く返還。 | 【控除欄】▲150,000〜▲300,000規模 | 手取りが劇的に跳ね上がる。ただし所得税から引ききれない分は翌年度の住民税から減額される仕組み。 |
| 予想外の追徴 (不足額の徴収) | 配偶者の収入増による扶養外れ、子どもの就職独立、後半の残業・手当急増、控除証明書の未提出。 | 【控除欄】+25,000 または 【支給欄】▲25,000 | 手取り額が直接削られる。生活費の計画に支障をきたすため、事前の税務シミュレーションが不可欠。 |
| 定額減税等の 制度精算パターン | 年度途中の税制改正に伴う特別控除の最終着地、年収上限(1,805万円超)超過による減税枠の取消精算。 | 年調年税額の差引き欄に特記事項として反映 | 減税の対象外となった高所得層では想定外の追徴が発生。労務現場で最も問い合わせが紛糾する領域。 |
源泉徴収票と給与明細の違い|過不足額はどこに消えたのか?
給与明細で「年調過不足」の金額を確認した後、年明けに交付される「源泉徴収票」を見て首を傾げる人が少なくありません。「給与明細に書いてあった過不足額の数字が、源泉徴収票のどこを探しても見当たらない」という疑問です。
この謎を解く鍵は、両者の役割の違いにあります。給与明細は「その月に会社と従業員の間で精算された現金の受払明細」であるのに対し、源泉徴収票は「1年間に支払われた総額と、国に納めるべき最終的な税額を公的に証明する書類」です。そのため、源泉徴収票には「過不足額」という経過措置の差額項目そのものは印字されません。
源泉徴収票で確認すべき最重要ポイントは、右上部に位置する「源泉徴収税額」欄です。ここに記載されている数値こそが、過不足額を差し引きまたは加算した後の「あなたが最終的に納めた1年間の所得税総額(年調年税額)」そのものです。給与明細の「1年間の源泉徴収税額の合計」から、この源泉徴収票に書かれた「源泉徴収税額」を差し引くと、給与明細に表示されていた年調過不足額と寸分違わず一致します。
一般に知られていない盲点とネットの誤解|確定申告が必要なケース
「会社で年末調整を受けたのだから、税金の手続きはすべて完璧に完了した」と思い込むのは危険な罠です。年末調整はあくまで、会社が把握可能な範囲内の情報に基づいた簡易的な精算パッケージにすぎません。以下に該当する場合は、年末調整を終えていても確定申告を行わなければ法的な脱税、あるいは大きな金銭的損失を被ることになります。
第一に、1年間で10万円(総所得金額等が200万円未満の場合はその5%)を超える自己負担が生じた場合の医療費控除です。これは会社の年末調整では扱えないため、自ら確定申告しなければ税金の還付を受けられません。
第二に、ふるさと納税です。「ワンストップ特例制度」を利用している場合でも、寄附先が6自治体以上になった場合や、医療費控除などのために確定申告を行った瞬間、ワンストップ特例の申請は法律上すべて無効化されます。確定申告書にふるさと納税の寄附金受領証明書を添付して再申告しなければ、控除が完全に消滅して自己負担金が跳ね上がります。
第三に、副業所得が年20万円を超えている場合です。本業の給与明細でどれほど綺麗に過不足額が精算されていようと、副業分の所得は会社が関知しないため、確定申告を怠れば税務署から無申告加算税や延滞税を科されるリスクに直面します。
【プロの結論】行動経済学が解き明かす「痛みの不可視化」と家計防衛リテラシー
行動経済学には、自分が所有しているものを失う苦痛を、同等のものを得る喜びの2倍以上強く感じる「損失回避バイアス(Loss Aversion)」と呼ばれる理論があります。給与明細の年調過不足額にマイナスがついた瞬間、多くの人が激しい拒絶反応や不安を覚えるのは、人間の防衛本能として極めて自然な反応です。
しかし、日本特有の「源泉徴収制度」は、税金を給与から天引きすることで支払いの痛みを感じにくくさせる「痛みの不可視化(Pain of Paying)」を生み出し、会社員を税の仕組みに対して受動的なブラックボックス状態に追い込んできました。「還付金が出た=得をした」「追徴された=損をした」という短絡的な感情論に終始している限り、真の資産防衛は成り立ちません。
還付金とは、本来手元にあるべき自分のお金を無利息で国に預けていただけにすぎず、追徴とは、本来払うべき税金の支払いを年末まで先延ばしに猶予してもらっていたにすぎません。給与明細の数字を冷徹に読み解き、自らの課税所得と控除の構造を把握することこそが、物価高と増税の時代を生き抜くための最強の武器となります。
【年調過不足とは】に関するよくある質問(FAQ)
Q1:給与明細の「年調過不足額」がマイナス表示なのに、振込額が増えているのはなぜですか?
A1:給与明細の「控除欄(天引き項目)」に過不足額が記載されているためです。控除欄におけるマイナス記号(▲や−)は「天引き額を減らす」という数式処理を意味するため、結果として手取り振込額が増加する「還付」になります。明細の支給合計と控除合計の引き算を確認してみてください。
Q2:12月の給与明細に年調過不足が載っていませんでした。反映が遅れることはありますか?
A2:会社によって精算タイミングの規定が異なります。一般的には12月の給与ですが、給与計算期間の締め日や人事労務のスケジュールにより、12月の冬期賞与明細、あるいは翌年1月支給の給与明細で精算されるケースも珍しくありません。自社の就業規則や総務部のアナウンスをご確認ください。
Q3:年末調整で保険料控除証明書を出し忘れて追徴されました。もうお金は戻りませんか?
A3:諦める必要はありません。年明け2月16日から始まる「確定申告」を行えば、出し忘れた控除をすべて適用して再計算し、払いすぎた税金を口座振込で取り戻すことができます。また、会社によっては翌年1月末までであれば年末調整の「再年調(再計算)」に応じてくれる場合もあります。
Q4:住宅ローン控除を提出したのに、思っていたより過不足額の還付が少ないのはなぜですか?
A4:住宅ローン控除で戻ってくる金額の上限は、「あなたがその年に実際に支払った所得税額(年調年税額の元本)」までです。扶養控除などですでに所得税額がゼロ近くまで下がっている場合、所得税からはそれ以上還付されません。引ききれなかった控除可能額は、翌年度の住民税側から自動的に減額されます。
まとめ:給与明細の数字を正しく見極めて確実な家計防衛を
給与明細の片隅に小さく印字される「年調過不足」の文字は、単なる数字の羅列ではありません。1年間の自らの労働の対価、家族の歩み、そして国に納めるべき社会的コストの最終着地点を克明に記録した通信簿です。
プラスとマイナスの符号トリックに一喜一憂する段階を抜け出し、なぜその差額が発生したのかという根本的な要因を突き止めること。そして漏れがあれば確定申告という自発的なアクションで速やかにリカバリーすること。この一連の確認作業を習慣化することが、不透明な時代において自らの手取りと家計を確実に守り抜くための確固たる防壁となります。 (出典: 年 調 過 不足 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
