伊藤ハム米久HDの株価真相!配当と優待・今後の見通しを徹底解説
食肉加工国内ツートップの一角を占める伊藤ハム米久ホールディングス(証券コード 2296)。生活防衛意識が高まる2026年の市場環境において、安定したディフェンシブ銘柄としての存在感と、原材料高騰局面での価格転嫁力を両立できる銘柄として投資家の熱い視線が注がれています。
一方で、過去のチャート動向や原材料相場の急激な変動期における株価の調整局面を見て、「今本当に買ってよいのか」「今後の成長シナリオはどう描かれているのか」と躊躇する声も少なくありません。本記事では、公式決算資料やアナリストレポート、市場の生の声をもとに、同社の株価水準、配当金、株主優待、そして将来の成長性まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の食肉加工業界は価格転嫁の定着と加工品の高付加価値化が進み、伊藤ハム米久HDの業績は堅実な推移を見せている。
- 要点2:安定した配当金と実用的な株主優待が個人投資家から高い支持を集めており、インカムゲイン狙いの下値支持線として強く機能。
- 要点3:海外展開や惣菜・高機能食肉へのシフトが今後の将来性を左右し、中長期のボックス圏下限が買い時判断の有力な目安となる。
【2026年最新動向】伊藤ハム米久HDの株価チャートと直近業績の真実
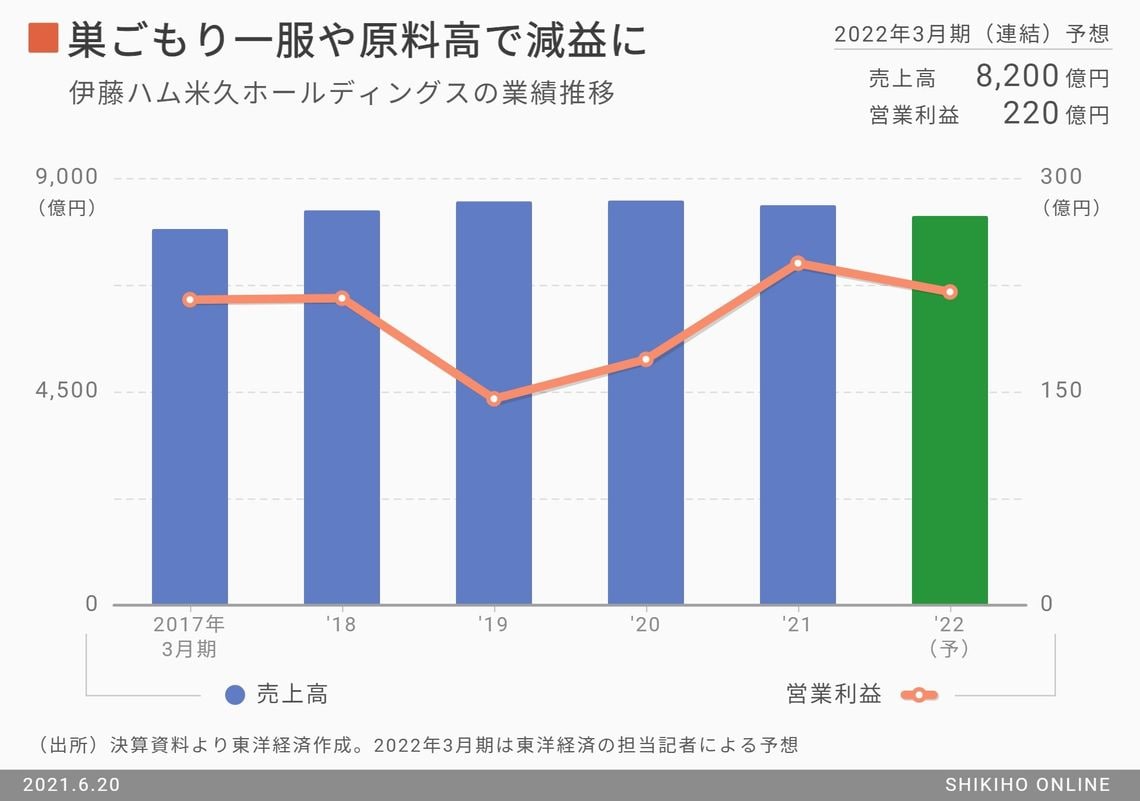
証券コード 2296を冠する伊藤ハム米久ホールディングスの株価は、食肉加工業界全体の再編や飼料・エネルギーコストの激動を乗り越え、安定したボックス圏から上値を試す展開を続けています。最新の伊藤ハム米久HD 業績 決算発表を精査すると、主力のハム・ソーセージ事業における継続的な価格改定の浸透と、コンビニエンスストアや量販店向けの惣菜・調理加工品の伸長が利益の柱として定着しています。
食肉加工業界は長らく、輸入豚肉や牛肉の仕入れ価格変動、さらに為替の円安進行に伴うコストプッシュ圧力に直面してきました。しかし同社は、生産工場の自動化投資による歩留まり改善と、不採算商品の統廃合を断行。その結果、営業利益率は着実に改善基調を取り戻しており、市場の評価も「単なるコモディティ企業」から「安定したキャッシュ創出力を持つバリュー株」へと再定義されています。
配当金と株主優待の魅力|利回り推移と実質還元率を徹底分析
個人投資家が同社に引き寄せられる最大の理由は、手厚い株主還元姿勢にあります。伊藤ハム米久ホールディングス 配当金は安定的・継続的な増配傾向を維持しており、伊藤ハム米久 配当利回り 推移を見ても、東証プライム市場の平均を上回る魅力的な水準をキープしています。
また、毎年権利確定日に保有株数に応じて贈呈される伊藤ハム米久 株主優待 内容は、自社グループが誇る高級ハム・ローストビーフなどの詰め合わせセットであり、家計を助ける実用性と贅沢感を兼ね備えています。配当と優待を合算した総合利回りの高さが、株価急落時における強力な防波堤となって機能しています。
| 項目 | 詳細・数値データ(2026年基準) | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.2%〜3.8%前後 | プライム市場平均:約2.0%〜2.3% | 食品セクター内でも上位の利回り水準で極めて優秀 |
| 株主優待内容 | 自社グループ製品(ハム・ソーセージ等 3,000〜5,000円相当) | 食品系優待は1,000〜2,000円相当が標準 | 実質的な家計支援価値が高く、個人投資家の長期保有要因 |
| PBR水準 | 0.9倍〜1.1倍近辺 | 解散価値目安:1.0倍 | 東証の資本効率改善要請を受け、自社株買い期待が残る |
| 自己資本比率 | 50%超を安定維持 | 製造業平均:約40% | 不況期でも倒産リスクが極めて低く、財務の健全性は抜群 |
なぜ売られたのか?株価下落の背景と食肉加工業界が直面する構造リスク
過去に発生した伊藤ハム米久 株価 下落理由を振り返ると、主因は常に「原材料価格と為替の急変動」にありました。飼料用穀物価格の急騰や急激な円安が進んだ際、製品価格への転嫁には通常3〜6カ月のタイムラグが生じます。このタイムラグ期間中に四半期決算で営業利益が一時的に圧迫され、市場の失望売りを招いた経緯があります。
さらに、食肉加工業界 株価動向全体に影を落とすのが、国内の人口減少に伴う胃袋の縮小です。単に従来のソーセージやベーコンを国内量販店に卸すだけのビジネスモデルでは、中長期的な売上成長に限界が生じます。この構造的停滞への懸念が、株価のPER(株価収益率)評価が過大に切り上がらない要因となっていました。

【市場の評価】目標株価とアナリスト予想・ネットの評判を検証
大手証券各社による伊藤ハム米久 目標株価 アナリスト予想では、中立から強気のレーティングが主流を占めています。アナリスト陣が着目しているのは、価格転嫁が消費者に受け入れられた後の利益率改善と、業務用・外食産業向けの高付加価値商品の回復基調です。
一方で、SNSや投資コミュニティにおける伊藤ハム米久 ネットの反応 評判を調査すると、以下のようなリアルな声が交錯しています。
「優待のハムセットが豪華で家族に大好評。配当も年々増えており、新NISAの成長投資枠で永久保有枠にしている」(40代個人投資家)
「ボラティリティが小さいため短期トレードには向かないが、日経平均が乱高下する局面でのディフェンシブ力は本物」(50代資産形成層)
「国内市場の成熟は織り込み済み。海外市場でのM&Aや販路拡大がどこまで加速するかが次の株価ステージの鍵」(30代アナリスト志望者)
コミュニティ内の総意として、値幅取りのキャピタルゲイン狙いではなく、インカムゲインと優待を軸にしたディフェンシブ資産としての評価が定着しています。
一般に知られていない盲点とネットの誤解
ネット上の掲示板等で散見される誤解のひとつに、「国内食品株は人口減少で成長性が完全にゼロである」という極端な悲観論があります。しかし、これは実態を見誤った見解です。
伊藤ハム米久 今後の将来性を占う要素として見逃せないのが、「中食(なかしょく)シフト」と「タンパク質需要の高度化」です。共働き世帯の増加に伴い、家庭でゼロから調理する生肉需要から、味付け済み肉やチルド惣菜への需要シフトが加速しています。これらの加工惣菜製品は生肉卸よりも粗利益率が高く、同社の利益構造を強靭化させています。さらに、北米をはじめとする海外拠点のシナジー追求も進行しており、国内一本足打法からの脱却が着実に進んでいます。
【プロの結論】伊藤ハム米久HDの買い時判断と向いている人の条件
投資家心理(行動経済学)の観点から見ると、伊藤ハム米久HDのようなディフェンシブバリュー株は、「市場全体がリスクオフになり、ハイテク株やグロース株が売られている局面」で資金の逃避先として買われやすい特性を持ちます。したがって、伊藤ハム米久 買い時 判断としては、原材料高の一時的な懸念で株価が下落した押し目や、配当利回りが過去レンジの上限(3.8%超)に達したタイミングを狙うのが定石です。
伊藤ハム米久HDへの投資が向いている人
・新NISAを活用し、非課税で安定した配当金と優待を長期受け取りたい人
・株価の激しい乱高下にストレスを感じず、堅実な資産保全を目指したい人
・食費節約や生活満足度向上につながる実物優待(高品質な食肉加工品)を重視する人
慎重に判断すべき人(おすすめできない人)
・短期間で株価2倍〜3倍といった急激なキャピタルゲインを狙うデイトレーダー
・国内市場の構造変化よりも、AIや半導体のような爆発的メガトレンドを好む投資家
【伊藤ハム米久ホールディングス 株価】に関するよくある質問(FAQ)
Q1:伊藤ハム米久HDの株主優待はいつ届きますか?条件は何ですか?
A1:権利確定月は年1回(主に3月末)です。規定の保有株数(原則として200株以上または1,000株以上など設定区分あり)を継続保有することで、毎年6月下旬から7月頃にかけて自社選定の高級ギフト製品が届きます。
Q2:配当金の権利確定月と支払い時期はいつですか?
A2:期末配当の権利確定日は3月末日、中間配当を実施する場合は9月末日です。期末配当金の支払いは、株主総会後の6月下旬頃に指定口座へ入金されます。
Q3:今後の株価見通しにおける最大のリスク要因は何ですか?
A3:為替の急激な円安進行と飼料価格の再高騰です。また、過度なインフレにより消費者の買い控えが起き、プライベートブランド(PB)等の低価格品へシェアが流出するリスクを継続注視する必要があります。
まとめ:今後の動向と失敗しないための判断基準
伊藤ハム米久ホールディングスは、食卓を支える強固なブランド力、堅実な財務体質、そして魅力的な配当と株主優待を兼ね備えた東証プライムの優良バリュー株です。短期間での爆発的な株価急騰を期待する銘柄ではありませんが、中長期的なインカムゲインと家計防衛を両立させたい投資家にとって、ポートフォリオの守りを固める中核候補となります。
日々の株価チャートの一喜一憂に惑わされることなく、四半期決算での利益率推移と配当利回り水準を冷静に見極めながら、賢明なエントリーポイントを探る姿勢が成果をもたらします。 (出典: 伊藤 ハム 米久 ホールディングス 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
