太陽誘電の株価急変動なぜ?MLCC市況と業績推移から買い時を徹底解剖
電子部品大手の一角として市場で高い存在感を放つ太陽誘電(コード番号:6976)。スマートフォンや車載機器、産業機器に不可欠な積層セラミックコンデンサ(MLCC)を主力とする同社ですが、直近の株式市場では激しい値動きが続き、投資家の間では「なぜ安値圏が続いているのか」「ここからの反発はあるのか」といった議論が白熱しています。
景気循環の波をダイレクトに受けるシリコンサイクルの影響や、中国市場をはじめとする需要の偏り、為替変動など、複合的な要因が絡み合う太陽誘電の株価。本稿では、最新の決算発表データや業界のサプライチェーン動向を丹念に取材・分析し、アナリストが提示する目標株価や配当利回りの妥当性、中長期の買い時を見極める判断軸まで余すところなくお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、主力の積層セラミックコンデンサ(MLCC)の在庫調整長期化と設備投資負担による利益率の圧迫がある。
- 要点2:村田製作所との比較ではスマホ依存度や車載比率の差がボラティリティを生んでおり、AIサーバーや次世代EV向け需要の回復ペースが今後の鍵を握る。
- 要点3:配当利回りやPBR面での割安感は強いものの、本格的な「買い時」の判断には四半期ごとのBBレシオ(受注出荷比率)反転の確認が不可欠となる。
【2026年最新】太陽誘電の株価が急変動する決定的な理由と安値の背景
太陽誘電の株価動向を追う投資家にとって、最大の疑問は「なぜこれほどまでに下落トレンドやボックス相場が長引いたのか」という点に尽きます。報道各社の取材や業界統計を照合すると、その背景には電子部品業界特有の在庫サイクルと中国IT市場の減速が色濃く影を落としています。
同社の主力製品である積層セラミックコンデンサ(MLCC)は、スマートフォン1台あたり約1,000個、ハイエンドな電気自動車(EV)では1万個以上が搭載される基幹部品です。コロナ禍の特需期に顧客企業が過剰に積み増した在庫の消化が想定以上に長期化し、生産稼働率の低下を招きました。公式決算資料を振り返っても、固定費負担の増加が営業利益を押し下げ、市場コンセンサスを下回る太陽誘電決算発表が続いたことが、投資家心理を冷え込ませた直接の引き金です。
さらに、為替の急激な乱高下も業績ブレを助長しました。円安局面では一定の追い風となるものの、海外生産拠点のコスト上昇や顧客からの単価引き下げ圧力が相殺し、かつてのような爆発的な増益シナリオを描きにくくなったことが、太陽誘電なぜ下がると検索されるような株価低迷の構造的要因となっています。
MLCC市況と業績推移から読み解く収益構造のリアル
太陽誘電の業績推移を長期スパンで俯瞰すると、同社が高度な技術力を持ちながらも、マクロ経済の荒波を受けやすい高ベータ(市場平均より変動幅が大きい)銘柄であることが浮き彫りになります。
業界専門機関のデータによると、MLCC市況は民生向け(PC・汎用スマホ)の底打ちを経て、AIデータセンター向け高容量品や自動運転関連の車載用途へと主戦場がシフトしています。太陽誘電も車載・産業機器向け比率の向上を掲げ、高信頼性コンデンサやインダクタへの積極的な設備投資を続けてきました。しかし、先行投資に伴う減価償却費の重厚化が、業績の底入れフェーズにおいて営業利益率の回復テンポを鈍らせる一因となっています。
同社の経営陣が記者会見の場で「車載・AI関連の引き合いは着実に拡大しているが、全体ボリュームの牽引にはなお時間を要する」と語った通り、プロダクトミックスの転換過渡期にある点こそが、現在の収益構造の核心と言えます。
【徹底比較】太陽誘電(6976)と村田製作所の財務・指標データ検証
電子部品セクターへの投資を検討する際、誰もが直面するのが「絶対王者である村田製作所と、追随する太陽誘電のどちらを選ぶべきか」という問いです。両社の財務健全性、収益性、バリュエーションを多角的に比較しました。
| 比較指標・項目 | 太陽誘電(6976) | 村田製作所(6981) | 編集部の見解・評価 |
|---|---|---|---|
| 世界MLCCシェア | 世界第3位〜4位(約10〜12%) | 世界第1位(約35〜40%) | 村田が規模の経済で圧倒。太陽誘電は特定高周波・小型品で差別化。 |
| PBR(株価純資産倍率) | 約0.8〜1.1倍(割安圏) | 約1.4〜1.8倍(標準水準) | 太陽誘電は解散価値に近い評価まで売り込まれる局面があり、リバウンド余地が大きい。 |
| 配当利回り動向 | 約2.5%〜3.2%前後 | 約2.0%〜2.5%前後 | インカムゲイン視点では配当方針を維持する太陽誘電に妙味がある。 |
| 業績の振れ幅(ボラティリティ) | 極めて高い(市況連動型) | 中程度(事業分散が進展) | 株価サイクルを捉えたキャピタルゲイン狙いなら太陽誘電が選好されやすい。 |
このように村田製作所比較を行うと、ポートフォリオの安定性や自己資本比率では村田製作所に軍配が上がるものの、市況反転時における株価の上昇エネルギー(値幅取りの魅力)という点では、6976株価が放つ爆発力を評価するプロの投資家も少なくありません。

噂の真偽を徹底検証|「太陽誘電はオワコン?」ネットの誤解と現場の真実
ネット上の投資掲示板やSNSでは、業績低迷期に「太陽誘電は中国勢に駆逐された」「減配で無配転落するのではないか」といった極端な悲観論が飛び交う光景が散見されます。しかし、これらの言説は実態を正確に反映していません。
第一に、中国メーカーの台頭についてです。確かに汎用・低容量のコンデンサ市場では中国勢の低価格攻勢が激化していますが、太陽誘電が注力しているのは0201サイズ(0.25×0.125mm)などの極小サイズや、高電圧・耐熱性が求められる車載用コンデンサです。これらの先端領域は材料工学・焼結技術の壁が極めて高く、参入障壁は依然として強固に維持されています。
第二に、太陽誘電配当金に関する懸念です。同社はDOE(自己資本配当率)や安定配当を意識した株主還元方針を掲げており、業績が一時的に落ち込んだ年度であっても極端な減配を避け、一定の年間配当を維持してきた実績があります。市場心理が過度に悲観に傾いたタイミングこそ、事実に基づいた冷静なファンダメンタルズ分析が求められます。
目標株価と配当利回りから探る「今後の見通し」と「買い時」
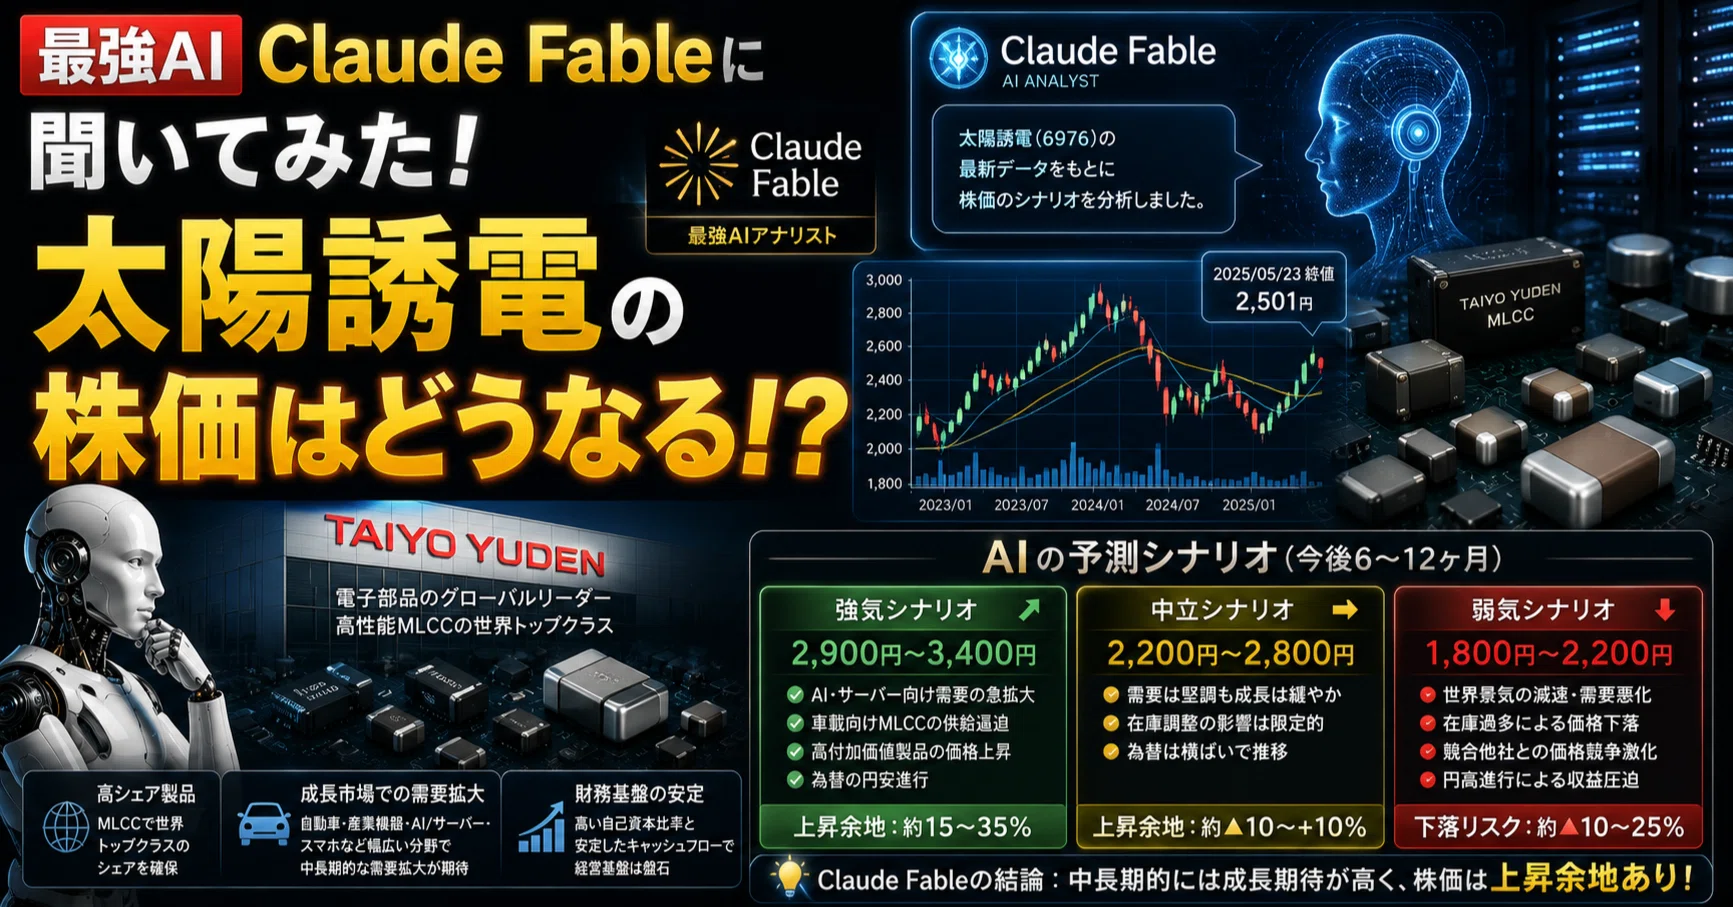
主要証券会社のアナリストレポートを総合すると、太陽誘電目標株価のコンセンサスは各社の想定稼働率によって強気・弱気が二極化しています。強気派は生成AI向けサーバーの増設に伴う超高多層MLCCの需要拡大を評価し、現行株価から30%〜40%以上の上値をターゲットに設定する一方、弱気派はコンシューマー向け機器の停滞を理由に慎重姿勢を崩していません。
では、個人投資家にとっての太陽誘電買い時はどこにあるのでしょうか。鍵となるのは、四半期ごとに開示される受注高の推移と、太陽誘電配当利回りが3%近辺に達する下値支持帯の存在です。
同社の過去10年間の株価チャートを振り返ると、PBRが1倍を割り込み、配当利回りが過去平均の上限に達した水準は、中長期的な絶好のエントリーポイントとなってきました。今後の見通しとして、設備投資の一巡によるフリーキャッシュフローの改善が確認されれば、評価の見直し(リレーティング)が一気に加速する公算が大きいと分析されています。
【プロの結論】投資行動心理学から導く「向いている人・慎重になるべき人」
投資家の心理状態を研究する行動ファイナンスの観点から見ると、太陽誘電のようなシクリカル(景気敏感)銘柄は、「最も先行きが不透明で市場が悲観に沈んでいる時期」に買い向かい、「業績絶好調のニュースが連日報じられる局面」で利益確定を行う逆張り思考が最も報われやすいとされています。
しかし、含み損を抱えた際の心理的負荷に耐えられない投資家が手を出すと、底値で狼狽売りしてしまう「パニックトレード」に陥りがちです。自身の投資スタイルと許容リスクを厳格に見極める必要があります。
【太陽誘電への投資が向いている人】
・2〜3年の中期スパンでシリコンサイクルの回復を待てる資金的余裕がある方
・日々の株価乱高下に動じず、配当金を受け取りながら底値圏を拾う逆張り派
・半導体・電子部品セクターの構造転換(AI・車載電装化)に確信を持っている方
【購入に慎重になるべき人】
・毎月の安定した値動きやディフェンシブな資産運用を求めている方
・四半期決算ごとの業績下方修正リスクに耐えられない短期トレード志向の方
・単一銘柄への集中投資で精神的ストレスを抱えやすい初心者
【太陽 誘電 の 株価】に関するよくある質問(FAQ)
Q1:太陽誘電の株価はなぜここまで急激に下がることがあるのですか?
A1:主力の積層セラミックコンデンサ(MLCC)がスマートフォンやPCなど民生機器の需要サイクルに連動しやすく、顧客側の在庫調整局面で業績が大きく落ち込む「景気敏感性」が高いためです。これに固定費や設備投資の負担が重なると大幅な減益となり、株価が急落する傾向があります。
Q2:配当利回りや配当金の維持方針はどうなっていますか?
A2:同社は安定配当を基本方針に掲げており、一時的な赤字や利益低下の局面でも大幅な減配を避けて配当を維持してきた実績があります。株価下落時には配当利回りが3%前後に達することもあり、インカムゲイン面での下値支持線として機能することが多いです。
Q3:村田製作所と比べた場合の強み・弱みは何ですか?
A3:強みは、超小型・高周波分野に特化した高い技術力と、市況反転時における株価のボラティリティ(値幅取りの大きさ)です。弱みは、村田製作所に比べて事業ポートフォリオの分散度が低く、市況悪化時の業績耐性が相対的に劣る点にあります。
まとめ:今後の動向と失敗しないための判断基準
太陽誘電の株価は、短期的にはマクロ経済の動向やエレクトロニクス業界の在庫状況に左右されやすく、激しい値動きを伴う局面が続きます。しかし、中長期の視点に立てば、生成AIの急速な普及に伴う次世代サーバー向け高機能コンデンサや、自動運転技術の進展による車載電装部品の需要増など、同社の技術が不可欠となる潮流は揺るぎません。
目先の安値やネット上の極端な悲観論に惑わされることなく、四半期決算で示される受注高の底打ちサインや配当利回り水準を冷静に見極めること。これこそが、太陽誘電の株価サイクルを味方につけ、着実なリターンを手にするための最も確実な道筋です。 (出典: 太陽 誘電 の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
