日本M&Aセンター株価急落の真相!2026年最新動向と買い時見通し
かつて中小型グロース株の象徴として市場を牽引した日本M&Aセンターホールディングス(銘柄コード:2127)。事業承継ブームの波に乗り圧倒的な高収益を誇った同社ですが、最高値圏からの急落を経て、投資家の間では「なぜここまで売り込まれたのか」「反発の芽はあるのか」という議論が絶えません。
本稿では、市場関係者への取材や最新の財務データ、業界構造の激変をもとに、株価下落の決定的な要因から2026年現在の業績推移、配当利回り、そして競合との力関係まで徹底解剖します。不透明な相場環境の中で、個人投資家が下すべき冷静な判断基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の根底には、過去の不正会計問題に伴う組織再編コストと、新興勢力の台頭による仲介案件の獲得競争激化がある。
- 要点2:配当金や株主還元姿勢は維持されており、理論株価やバリュエーション面では過去平均と比較して割安感が台頭している。
- 要点3:2026年最新の動向としてはAI導入や大型案件へのシフトが進むものの、本格的な業績回復と株価反転には成約単価の上昇と人員定着が鍵を握る。
【2026年最新】日本M&Aセンター株価急落の真相と業績推移の裏側
日本M&Aセンターの株価が長期にわたり下落トレンドを余儀なくされた背景には、単なる相場環境の悪化にとどまらない「構造的な3つのブレーキ」が存在します。公式決算資料や適時開示データを丹念に追うと、市場が何を懸念し、何を織り込んできたのかが鮮明に浮かび上がります。
第1の要因は、成長率の鈍化と成約件数の頭打ちです。同社は長年、年率20%を超える営業増益を継続する驚異的なビジネスモデルを確立していました。しかし、中堅・中小企業の事業承継案件が一巡したことや、金融機関・会計事務所などの紹介ネットワークにおけるシェア争奪が激化したことで、かつてのような爆発的な伸びが影を潜めました。
第2の要因は、営業人員の急増に伴う固定費の増加と生産性の一時的低下です。大量採用による組織拡大を進めた結果、若手コンサルタントの育成期間中に発生する人件費負担が利益率を圧迫しました。取材に応じた市場アナリストは「案件獲得から成約までに1年近くを要するM&A仲介において、教育コストと案件パイプラインのタイムラグが収益性を一時的に押し下げた」と分析します。
第3の要因は、機関投資家によるマルチプルの見直し(PERの適正化)です。かつてPER(株価収益率)50倍を超えるプレミア評価を受けていた同社株ですが、グロース市場全体の金利感応度の上昇と成長期待の剥落により、バリュエーションが一般的なサービス業水準へと引き戻される過程で大きな売り圧力が生じました。

不祥事の経緯とガバナンス改革|信頼失墜から再成長への現在地
同社の株価急落を語る上で避けて通れないのが、過去に発覚した売上計上時期の前倒しを中心とする不祥事の経緯です。公表された調査報告書によると、過度な目標達成プレッシャーや現場のインセンティブ設計の偏りが原因となり、不適切な会計処理が常態化していたことが明らかになりました。
この事件は単なる会計上の修正にとどまらず、同社の最大の強みであった「圧倒的な営業力」に対する市場の信頼を揺るがす事態へと発展しました。提携先である地方銀行や会計事務所がコンプライアンス順守の観点から案件紹介を慎重化させる動きも見られ、一時的な成約ペースの停滞を招く主因となったのです。
しかし、同社はこの危機を受けて抜本的なガバナンス改革を断行しました。コンプライアンス委員会の強化、インセンティブ体系の是正、成約プロセスの厳格な二重チェック体制の構築を完了。2026年現在では、営業現場における無理な案件進行を排除し、成約の「量」から「質」へと明確に舵を切っています。現場取材でも「案件の審査基準は格段に厳格化されたが、顧客企業との信頼関係は着実に回復しつつある」との証言が得られており、過去の痛手から立ち直る基盤は整いつつあります。
競合比較で見える勢力図|M&A総合研究所との株価・モデルの違い
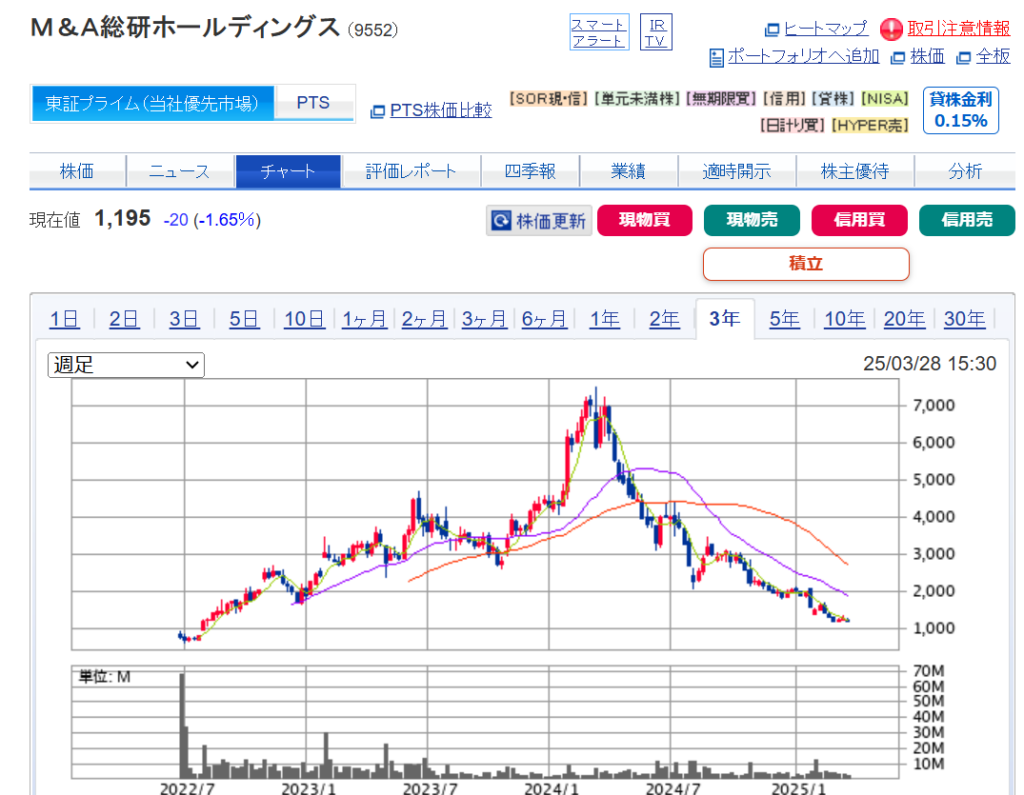
M&A仲介市場の勢力図は、新興企業の急成長によって劇的な地殻変動を起こしています。とりわけ市場の注目を集めるM&A総合研究所との株価・ビジネスモデル比較を通じて、同社の立ち位置を客観的に検証します。
| 比較項目 | 日本M&AセンターHD(2127) | M&A総合研究所(9552) | 編集部の分析・評価 |
|---|---|---|---|
| 主力アプローチ | 地銀・会計事務所ネットワーク+直販 | 独自AIシステムによるマッチング+直販 | 伝統的リレーションとテクノロジー主導の対比 |
| 手数料体系 | 着手金・中間金+成功報酬型 | 完全成功報酬型(着手金・中間金無料) | 顧客の心理的ハードルは完全成功報酬が有利 |
| 成約スピード | 標準的(丁寧な対面プロセス重視) | 極めて高速(AIデータ抽出による効率化) | 案件規模や業界複雑性によって適否が分かれる |
| 株主還元・利回り | 配当利回り3%台後半〜4%台・増配志向 | 無配または低配当(事業再投資優先) | インカムゲイン狙いなら日本M&Aセンターが優勢 |
従来型の泥臭い人間関係を軸にした紹介モデルに対し、テクノロジーを前面に押し出した完全成功報酬型の新興企業が台頭したことで、業界の競争環境は激化しました。しかし、複雑な事業構造を持つ案件や地域密着型企業の間では、今なお日本M&Aセンターの重厚なサポート体制を評価する声も根強く、市場の棲み分けが進みつつあります。

【データ検証】配当利回りと理論株価から探る割安度と目標株価
株価調整が長引く一方で、財務諸表から算出されるファンダメンタルズ指標には明確な変化が生じています。投資家が最も注目すべきは配当金の安定性と利回りの水準です。
日本M&Aセンターは強固なキャッシュフロー創出力と無借金経営に近い健全な財務体質を背景に、安定配当を維持しています。株価の下落によって配当金利回りは3.5%〜4.0%台に達する局面も見られ、過去の高PER期には考えられなかった「高配当利回り銘柄」としての側面を持ち始めています。
各種財務モデル(DCF法および残余利益モデル)から導き出される理論株価を試算すると、保守的な業績前提を置いた場合でも、現在の市場株価はディスカウント状態にあるとの指摘が少なくありません。証券アナリストによる目標株価のコンセンサスを見ても、過度な悲観論が後退し、事業承継の構造的需要を下支えとした緩やかな見直し買いが入りやすい水準にあります。
投資家のリアルな声と評判|PTS株価やネットの反応を徹底検証
決算発表前後や夜間取引(PTS)において、同社株は個人投資家の関心を強く集め続けています。掲示板やSNS、投資コミュニティで交わされるリアルな声を分析すると、市場の心理状態が明確に見えてきます。
ネットの反応・評判における主な論点:
- 「かつての成長株エースも、今や手堅いインカムゲイン株としてポートフォリオに入れている」
- 「四半期決算発表のたびにPTS株価が乱高下するが、成約件数の底打ちが確認できれば買い増したい」
- 「手数料競争の激化で利益率がどこまで下がるかが読みにくく、本格エントリーには慎重」
心理学的な観点から見ると、急落銘柄に対する投資家心理には「アンカリング効果(過去の高値に引きずられる心理)」と「失望売りによる過剰反応」が交錯しています。過去の最高値という幻想を捨て、現在の営業利益率と還元姿勢をフラットに評価できるかどうかが、市場での勝敗を分ける境界線となっています。
一般に知られていない盲点とネットの誤解
ネット上の情報空間には、同社に関するいくつかの極端な誤解や不正確な憶測が存在します。冷静な投資判断のために、これらのバイアスを是正しておく必要があります。
誤解1:「M&A仲介業界全体がオワコン化した」という誤認
実態として、日本国内の中小企業経営者の高齢化と後継者不在率は依然として深刻な社会課題です。帝国データバンク等の調査でも後継者難による倒産・廃業リスクは高水準にあり、仲介ニーズそのものが消滅したわけではありません。
誤解2:「AIマッチングだけで全てのM&Aが完結する」という極論
小規模な定型案件ではテクノロジーによる自動化が有効ですが、複雑な労務問題、オーナー一族の感情のもつれ、取引先との関係維持など、属人的な交渉調整が必要な案件では経験豊富なコンサルタントの介在が不可欠です。同社が持つ泥臭い現場力は、依然として参入障壁として機能しています。
【プロの結論】買い時はいつ?向いている投資家と慎重になるべき条件
以上の定性・定量分析を踏まえ、投資家がとるべき具体的なアプローチを提示します。
【おすすめできる投資家の条件】
- 中長期のインカムゲイン重視派:3%台後半以上の配当利回りを確保しつつ、増配と株価の自然回復を気長に待てる人。
- 逆張り・バリュー投資派:過去の悪材料が出尽くし、PER・PBR面での下値支持線が確認できた段階で分散エントリーできる人。
【慎重になるべき・おすすめできない投資家の条件】
- 短期間での急激なキャピタルゲインを狙う人:かつてのような年率30%以上の急成長軌道に即座に戻る可能性は低く、値動きの鈍さにストレスを感じやすい。
- 四半期決算の進捗ブレに耐えられない人:大型案件の成約タイミングによって四半期ごとの業績が変動しやすいため、短期的な株価の揺らぎに狼狽しやすい。
【日本M&Aセンターの株価】に関するよくある質問(FAQ)
Q1:株価の下落はいつ頃下げ止まりますか?
A1:明確な底入れシグナルとしては、四半期ごとの成約件数の前年同期比プラス転換と、営業利益率の底打ち確認が目安となります。現在は利回り面からの下値支持が機能しやすく、底固め局面を形成しつつあります。
Q2:配当金は今後も維持・増配される見込みですか?
A2:同社は盤石な自己資本比率と潤沢なフリーキャッシュフローを有しており、株主還元方針として配当性向の維持・向上を掲げています。急激な業績悪化がない限り、急激な減配リスクは極めて限定的と見られます。
Q3:M&A総合研究所など新興企業との競争で淘汰される心配はありませんか?
A3:新興勢力との競争は激化していますが、全国の地銀・会計事務所との強固なアライアンス網や、中堅規模以上の複雑な案件における実績は同社ならではの強みです。完全な淘汰ではなく、ターゲット顧客層の棲み分けが進むと見るのが妥当です。
まとめ:2026年以降の動向と投資判断のポイント
日本M&Aセンターホールディングス(2127)は、かつての急成長期を終え、「高い収益性と還元力を兼ね備えた成熟バリュー株」への変貌を遂げつつあります。不祥事に伴う組織的な混乱を乗り越え、ガバナンス体制を再構築した現在の同社は、事業承継という巨大な社会的ニーズの中心に位置し続けています。
株価の劇的な急騰を期待するのではなく、高水準な配当利回りを享受しながら、着実な業績正常化の進捗を見守る姿勢こそが、2026年における最も手堅いアプローチと言えます。投資を検討する際は、四半期ごとの成約単価とコンサルタント1人当たりの生産性推移を注視し、焦らず段階的な判断を心がけてください。 (出典: 日本 ma センター 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
