医療費控除でいくら戻る?10万円以下の盲点と2026年最新申請法
1年間に支払った医療費が高額になった際、納めすぎた税金の還付を受けられる「医療費控除」。毎年春の確定申告シーズンになると、「年間10万円を超えていないから自分には関係ない」と最初から諦めてしまう声が少なくありません。しかし、その認識は大きな損失を生んでいる可能性があります。
所得水準によっては10万円以下であっても控除が適用されるケースが存在し、さらに2026年現在の税制インフラではマイナポータル連携とスマホ申告の高度化によって、領収書の束を1枚ずつ手入力する手間は過去のものとなりました。本記事では、実際に手元へ戻ってくる金額の算出式から、対象・対象外のシビアな境界線、最も手取りを増やす申告テクニックまで、取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金は「支払った医療費そのもの」ではなく「(医療費-足切り額)×所得税率」で決まり、住民税の減額効果も併せて発生する。
- 要点2:年収約297万円以下(総所得金額等200万円未満)であれば、医療費が10万円以下でも「総所得の5%」を超えた分が控除対象となる。
- 要点3:マイナポータル連携を使えば保険診療分の集計と領収書保存が不要化され、スマホ完結で過去5年分まで遡って還付申告ができる。
【実額シミュレーション】確定申告の医療費控除で一体いくら戻るのか?
医療費控除に関して最も多い誤解が、「かかった医療費がそのまま全額口座に振り込まれる」という錯覚です。実際には、支払った医療費の全額が戻るわけではなく、所得から医療費控除額を差し引くことで課税所得を圧縮し、払いすぎた所得税の還付と翌年度の住民税の減額を受ける仕組みになっています。
基本的な計算フローは極めて明快です。まず控除対象となる金額を割り出します。
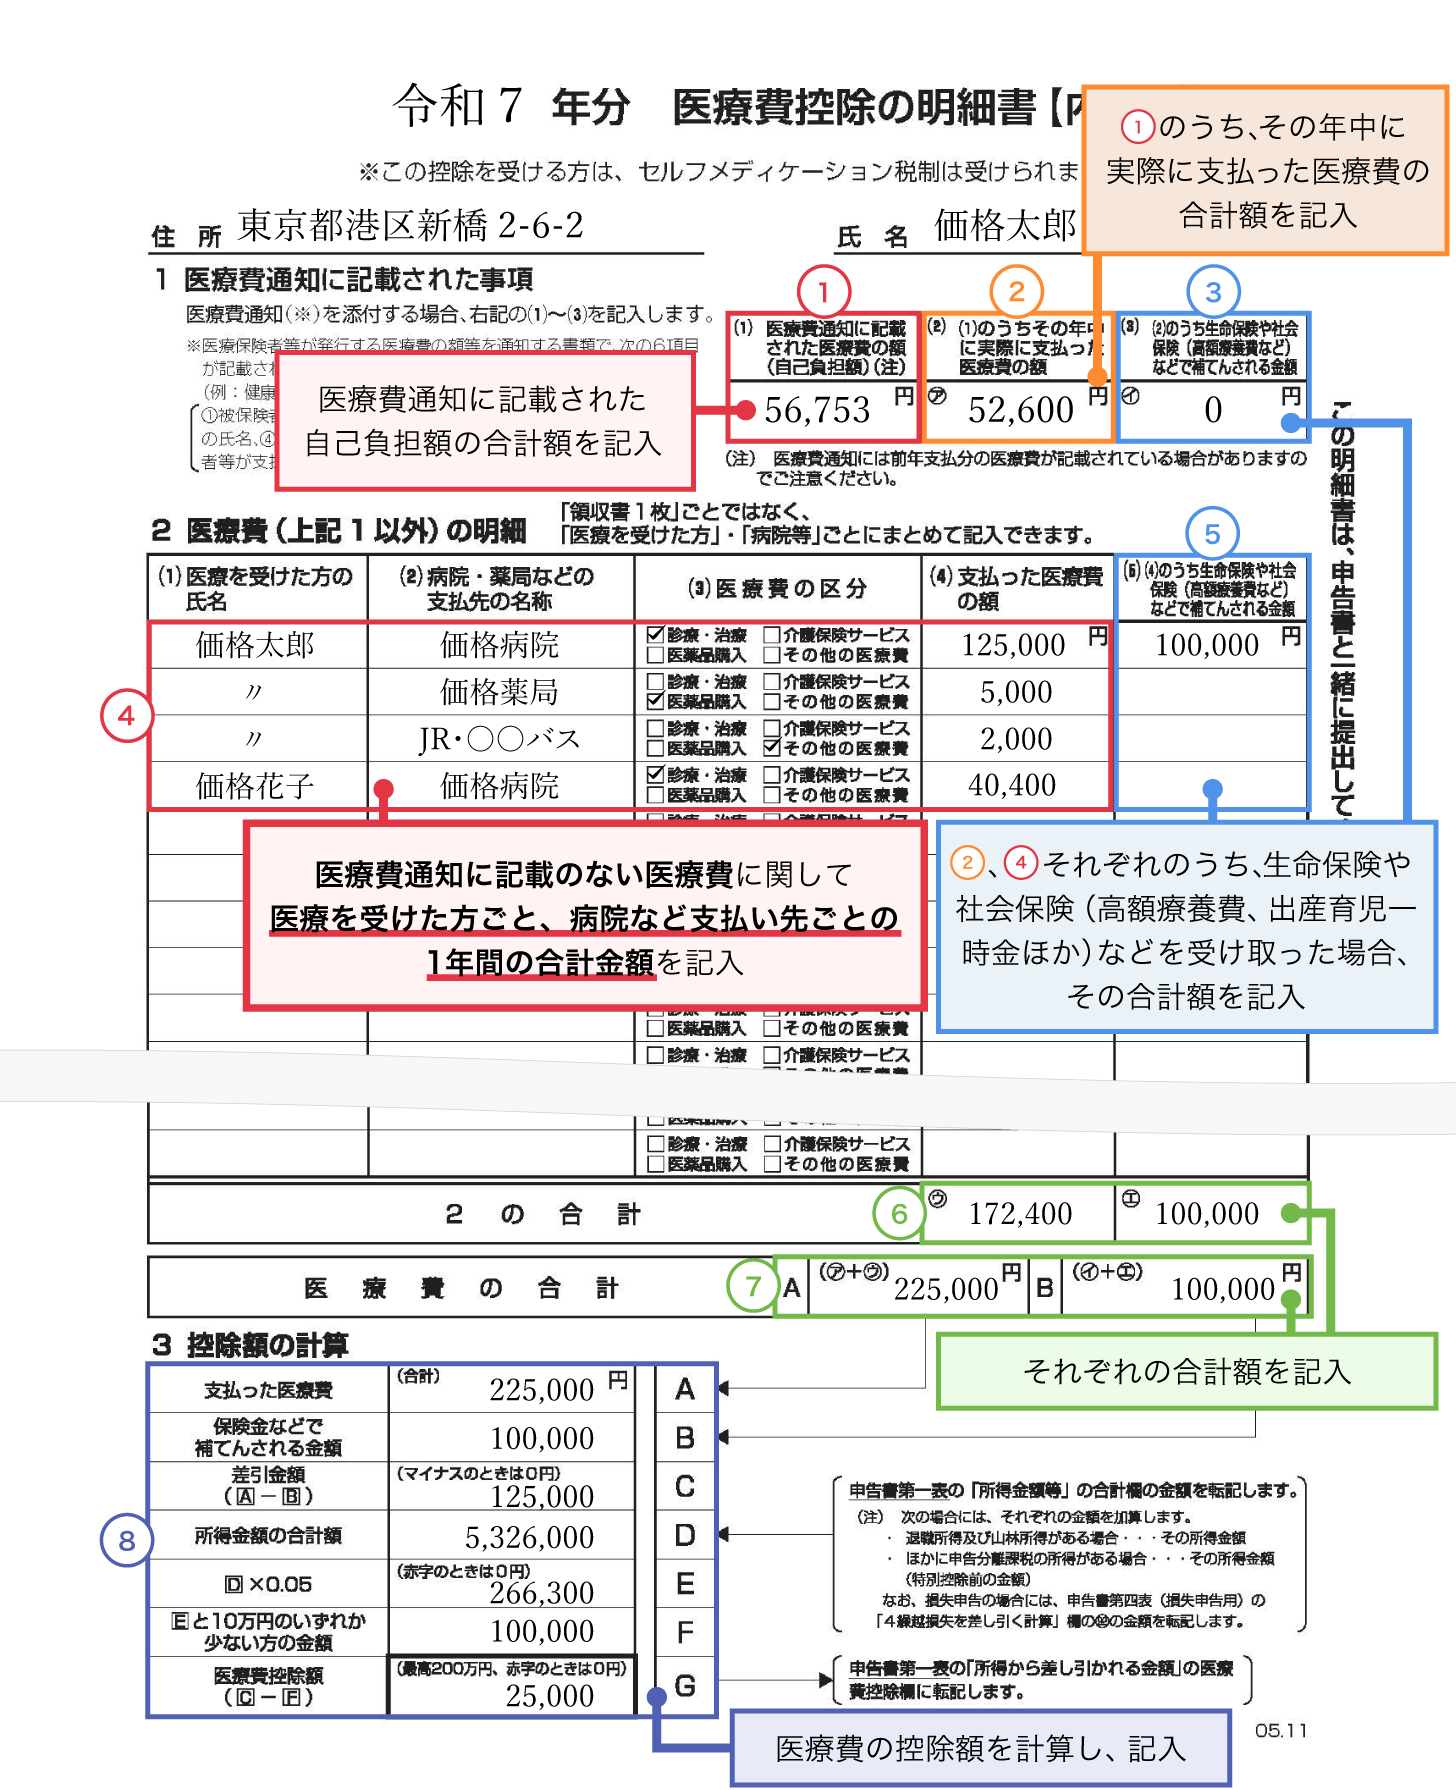
医療費控除額 = (1年間に支払った医療費総額 - 保険金などで補填された金額) - 10万円(※総所得200万円未満は総所得×5%)
この控除額に対して、自身の「適用所得税率(5%〜45%)」を掛けたものが、所得税から直接手元に戻ってくる還付金の目安です。さらに、翌年6月以降に徴収される住民税(一律約10%)も軽減されます。
たとえば、課税所得400万円(所得税率20%)の会社員が、1年間に30万円の自己負担医療費(保険補填なし)を支払った場合の試算は以下の通りです。
控除額は「30万円 - 10万円 = 20万円」となり、所得税の還付額は「20万円 × 20% = 40,000円」、住民税の減税額は「20万円 × 10% = 20,000円」。合計で実質60,000円の経済効果が生まれます。税率が高い高所得者ほど還付率は跳ね上がりますが、一般所得層であっても数万円単位の可処分所得の差となって跳ね返ってきます。
「10万円以下は申請不可」の誤解|総所得200万円未満なら戻る決定打
税務の現場で長年見過ごされがちなのが「年間10万円の壁」にまつわる思い込みです。国税庁の規定において、足切り額が10万円となるのは「総所得金額等が200万円以上」の納税者に限られます。
総所得金額等が200万円未満の給与所得者(年収ベースで約297万円以下)の場合、足切り額は一律10万円ではなく「総所得金額等の5%」に引き下げられます。
例えば、年収240万円(給与所得控除後の総所得金額等160万円)の単身者やパート勤務者が、年間に7万円の医療費を支払ったケースを考えてみます。この場合の足切り額は「160万円 × 5% = 80,000円ではなく、8万円」となります。もし年間9万円の医療費がかかっていれば、「9万円 - 8万円 = 1万円」が医療費控除として認められる計算です。
特に、年の途中で退職して年収が低くなった年や、新社会人、アルバイト・パートで働く方、年金生活者にとっては、年間数万円の通院・投薬費用であっても申告のメリットが十分に出てきます。
【2026年最新判定表】対象になる費用・対象外となるグレーゾーンの真相
申告を行う上で最大の難所となるのが、「何が医療費控除の対象で、何が除外されるのか」という線引きです。判断の根幹にある原則は、「治療や療養に必要な支出であるか(医師の指示・診断があるか)」対「予防・健康増進・自己都合の美容目的であるか」という違いです。
| 項目・医療行為 | 判定結果 | 具体的な基準・根拠 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| インプラント治療 | 〇 対象 | 咀嚼機能の回復を目的とした一般的な歯科診療 | 自由診療で高額になるため還付効果大。ローン利息は対象外。 |
| 歯列矯正(子供・機能改善) | 〇 対象 | 発育段階の噛み合わせ改善、咀嚼障害の治療 | 大人の単なる審美・見た目向上目的は不可。医師の診断書が有効。 |
| 通院交通費(電車・バス) | 〇 対象 | 通院のために直接かつ必要不可欠な人的運賃 | 領収書が出ないため日付・経路・運賃のメモ書き作成が必須。 |
| 自家用車のガソリン代・駐車場代 | × 対象外 | 間接費用・私的使用との区分が困難なため | 地方で車通院が主であっても税法上一切認められない厳格ルール。 |
| タクシー代 | △ 条件付対象 | 急病、骨折、深夜の陣痛など公共交通機関が利用困難な場合 | 単なる利便性や疲労理由の利用は税務調査で否認されるリスク。 |
| 人間ドック・健康診断 | △ 条件付対象 | 検査の結果、重大な疾病が発見され治療に移行した場合 | 異常なしの場合は全額自己負担(対象外)。治療開始で検査代も合算可。 |
| ドラッグストアの風邪薬・頭痛薬 | 〇 対象 | 病気の治療を目的として購入した医薬品 | ビタミン剤や栄養ドリンクなど予防・健康増進品は除外。 |
特に注意すべきは通院時のガソリン代・高速道路代・コインパーキング代です。「公共交通機関がないため車で行くしかなかった」という実情であっても、所得税基本通達において厳格に対象外と明記されています。一方、不妊治療やレーシック手術、医師の処方によるコルセット等の医療用器具購入費は正当な控除対象となります。
セルフメディケーション税制との違いを徹底比較|どちらを選ぶべきか
医療費控除を検討する際、必ず比較検討しなければならないのが「セルフメディケーション税制(医療費控除の特例)」です。この2つの制度は選択適用となっており、同一の年で併用することはできません。
セルフメディケーション税制は、健康診断や予防接種などを受けている人が、対象となるスイッチOTC医薬品(薬局で購入できる指定の市販薬)を年間で12,000円を超えて購入した場合、超えた部分(上限88,000円)を所得控除できる制度です。
選択基準はシンプルです。
- 従来の医療費控除を選ぶべきケース:入院、手術、歯科インプラント、出産、通院が多く、世帯全体の医療費支払いが10万円(低所得層は総所得5%)を明確に超える場合。
- セルフメディケーション税制を選ぶべきケース:大きな通院治療はなく、薬局で購入した対象OTC医薬品(レシートに星印や対象マークが付与されたもの)の合計が12,000円〜10万円未満に収まる場合。
ドラッグストアのレシートを合算し、どちらを適用した方が控除額が大きくなるか事前にシミュレーションすることが節税額の最大化に直結します。
【実態検証】スマホとマイナポータル連携で領収書提出はどう変わったか
国税庁のe-Taxシステムは毎年改良が重ねられ、2026年現在は「スマホとマイナンバーカード」の組み合わせで申告書作成が数分で完了する水準へと進化しています。
かつてのように1年分の紙の領収書を日付順に並べ替え、病院名と金額をExcelや「医療費控除の明細書」に手書き・手入力する作業は、マイナポータル連携によってほぼ自動化されました。
具体的な連携手順は次の3ステップです。
- マイナポータルとe-Taxの連携:マイナポータルアプリにログインし、「もっとつながる」から国税電子申告・納税システム(e-Tax)との連携を認証する。
- 医療費通知情報の自動取得:国税庁「確定申告書等作成コーナー」にスマホからアクセスし、マイナンバーカードをかざして健康保険証利用登録された1年間の診療報酬データを一括取得する。
- 窓口負担額の自動入力・送信:保険診療分の医療費データが自動で明細書に反映されるため、確認後に送信を完了する。
重要な実務知識として、「医療費の領収書の提出」は現在すでに不要となっています。ただし、税務署からの確認を求められた場合に備え、自宅で5年間保存する義務があります。
さらに、マイナポータル連携で取得した「医療費通知情報(公的データ)」に含まれる診療分については、原本となる紙の領収書自体の保存すら法的に免除されます。ただし、自由診療分(インプラントや未承認薬など)やドラッグストアのOTC医薬品レシート、通院交通費の記録はマイナポータルに反映されないため、別途追加入力とレシートの5年間保管が必要です。

【失敗を防ぐ実践知】家族合算の条件と還付申告5年の期限ルール
医療費控除の恩恵を最大化するための2大重要テクニックが「家族分の合算」と「5年間の遡及請求」です。
医療費控除は、自己の分だけでなく「自己と生計を一にする配偶者やその他の親族」のために支払った医療費もすべて合算して申告できます。ここで重要なのは「同居」だけでなく「生計を一にしていること」が要件である点です。仕送りをしている一人暮らしの大学生の子供や、別居していても生活費や療養費を援助している高齢の両親の医療費も合算対象に含まれます。
合算する場合、「世帯の中で最も所得が高い(=所得税率が高い)人」の名義でまとめて申告するのが鉄則です。税率20%の世帯主が申告すれば、税率5%の配偶者が申告するよりも4倍の還付効果が生まれます。
また、「申告期間(毎年2月16日〜3月15日)を過ぎてしまった」と諦める必要は一切ありません。税金を納める確定申告とは異なり、税金を返してもらうための「還付申告」は、対象年の翌年1月1日から5年間いつでも提出可能です。2021年〜2025年中に高額な医療費を支払っていた場合、今からでも領収書を揃えて申告すれば、正当に税金の還付を受けられます。
【プロの結論】医療費控除を申請すべき人・セルフメディケーションを選ぶ人の判断基準
現場の税務実務およびファイナンシャルプランニングの視点から、読者が迷わず行動に移すための意思決定基準を整理します。
【医療費控除の通常申告を絶対に行うべき人】
- 1年間で家族全員の医療費(保険適用外の歯科治療・出産費用・市販治療薬含む)が10万円を超えている人
- 年収が約297万円未満(総所得200万円未満)で、医療費が総所得の5%を超えている人
- 高額療養費制度を利用したが、それでも窓口負担額が年間十数万円残った人
- 家族内で最も所得税率が高い稼ぎ手に医療費を集約できる世帯
【セルフメディケーション税制を選択すべき人】
- 大病や通院はなく世帯の通院医療費が10万円未満だが、定期健診・人間ドック等を受診した上で、家族で指定OTC医薬品(花粉症薬、鎮痛剤、胃腸薬など)を年間12,000円以上購入している人
医療費控除は、申請しなければ国から自動で戻ってくることはありません。しかし、マイナポータル連携が進んだ現代において、申告のハードルは劇的に下がっています。過去5年分を一度棚卸しし、正当な権利としての還付を確実に享受してください。
【確定申告の医療費控除】に関するよくある質問(FAQ)
Q1:共働きの夫婦の場合、医療費は別々に申告するのと合算するのとどちらが得ですか?
A1:原則として「所得(課税所得)が高い側」にまとめて合算して申告する方が有利です。所得税の税率構造は累進課税であるため、税率の高い側から控除を引いた方が還付額が大きくなります。ただし、所得が低い側の総所得が200万円未満で、かつ全体の医療費が10万円未満の場合は、所得が低い側で総所得5%基準を利用して申告した方が得になる例外もあります。
Q2:医療費の領収書を紛失してしまった場合は申告できませんか?
A2:健康保険を利用した保険診療分であれば、マイナポータル連携による医療費通知情報(または健康保険組合から届く医療費のお知らせ)を活用することで領収書がなくても申告可能です。ただし、自由診療や薬局の市販薬、通院交通費などは領収書・レシートの保管が必須となります。どうしても紛失した場合は、医療機関に再発行を依頼するか、支払証明書を発行してもらう必要があります。
Q3:通院にかかった電車代やバス代はどうやって証明すればいいですか?
A3:公共交通機関の運賃は領収書が発行されないため、「通院日・利用した交通機関の名称・区間(発着駅)・片道/往復の別・運賃・通院した家族の氏名」を記載した一覧メモ(Excelやノート)を作成して保管しておけば、正式な証明資料として認められます。SuicaやPASMOなどの交通系ICカードの利用履歴明細を印字して保管しておく方法も確実です。
まとめ:今後の動向と失敗しないための判断基準
デジタル庁および国税庁のDX推進により、医療費控除の手続きはかつてない簡便さを迎えています。マイナポータルを活用すれば、集計ミスのリスクを排除しながら短時間で申請を完結させることが可能です。
「10万円以上かかっていないから関係ない」「領収書の整理が面倒」と放置せず、まずはマイナポータルで過去1年間の医療費データを確認し、総所得200万円未満の特例や家族合算の活用を検討してください。正しい知識とデジタルツールを活用することが、確実な家計防衛につながります。 (出典: 確定 申告 医療 費 控除(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
