イオンフィナンシャルサービス株価の今後は?高配当と買い時を徹底解説
東証プライム市場に上場する総合金融大手、イオンフィナンシャルサービス(証券コード:8570)。イオングループの強力なリテール基盤を武器に、クレジットカードや銀行業務を展開する同社ですが、個人投資家の間では「なぜここまで株価が安いのか」「高い配当利回りに飛びついて大丈夫なのか」といった疑問が根強く囁かれています。
2026年の最新経済環境において、国内の金利環境の変化やキャッシュレス決済競争の激化は同社の業績推移にどのような影響を与えているのでしょうか。本記事では、最新の決算発表資料や市場データ、投資家コミュニティのリアルな評判を徹底取材し、株価の現状と今後の見通し、そしてプロが考える最適な「買い時」の判断基準を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が割安(低PBR水準)に放置されている最大の要因は、海外事業の貸倒引当金リスクと国内決済手数料の競争激化にある。
- 要点2:4%〜5%前後の高い配当利回りとグループシナジーを背景とした還元姿勢は魅力だが、業績回復の進捗と配当性向の推移を注視する必要がある。
- 要点3:日銀の利上げ局面に伴うイオン銀行の利ざや改善は追い風であり、業績の底入れを確認した段階が中長期投資の狙い目となる。
【なぜ安い?】イオンフィナンシャルサービスの株価が低迷する構造的理由
イオンフィナンシャルサービスの指標面を見ると、予想PERは10倍前後、PBRは0.6倍〜0.7倍台と東証プライム市場全体の平均を大きく下回る水準で推移しています。これほどの割安水準に留まっている背景には、主に3つの構造的な要因が関係しています。
第1の要因は、タイやマレーシア、ベトナムなど東南アジア(ASEAN)事業における貸倒関連費用の増加です。同社は長年、成長ドライバーとして海外展開を積極的に推進してきましたが、現地のインフレや債務返済能力の低下に伴い、貸倒引当金の積み増しが断続的に発生し、利益を圧迫してきました。決算発表のたびに海外関連の減損や引当金計上が警戒される構造が、株価の上値を重くしています。
第2の要因は、国内のクレジットカード事業における加盟店手数料(インターチェンジフィー)の引き下げ圧力です。キャッシュレス決済の普及に伴い、公正取引委員会による手数料開示要請やコード決済事業者とのシェア争いが激化しており、従来のイオンカードを中心とした手数料収益の伸び率が鈍化している点が懸念されています。
第3に、配当性向の高止まりに対する減配リスクの警戒感が挙げられます。業績が伸び悩む中でも年間配当を維持してきた結果、配当性向が一時的に急上昇し、「将来的に減配されるのではないか」という不安が市場心理を冷え込ませていました。

最新データで見るイオンフィナンシャルサービスの投資指標比較
同社のバリュエーションと財務体質を客観的に評価するため、主要な金融セクターの競合他社および市場平均と比較したデータを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.2%〜4.8% | 東証プライム平均:約2.1% | 高配当株として十分な水準。インカムゲイン狙いに適格。 |
| PBR(実績) | 約0.65倍 | 解散価値基準:1.0倍 | 東証の資本コスト改善要請の対象であり、自社株買い余地あり。 |
| PER(予想) | 約9.5倍〜11.0倍 | 金融業平均:約10倍〜13倍 | 利益水準に対して割安圏だが、海外リスクのディスカウントを含む。 |
| 自己資本比率 | 約7.5%〜8.5% | 銀行・信販業基準:4%〜8% | 銀行業を内包する業態としては国際基準・国内基準をクリア。 |
| 配当性向 | 40%〜50%水準 | プライム市場平均:約35% | 利益の半分近くを還元。過度な無理はないが利益改善が必須。 |
【実態検証】投資家掲示板の評判と現場利用者の生の声
ネット上の投資掲示板(Yahoo!ファイナンス掲示板や5ちゃんねる等)やSNSでは、イオンフィナンシャルサービスに対する評価が二分されています。現場取材で見えてきたリアルな声を検証します。
肯定的な意見としては、「配当利回りが高く、イオングループの生活圏にいる投資家には手放せない」「国内金利の上昇でイオン銀行の預貸金利ざやが改善しており、中長期で反発が期待できる」といった声が目立ちます。特に、株主優待制度(自社ラウンジ利用やグループ特典)やイオンゴールドカードの取得を目指す層からは、実用的な保有銘柄として根強い支持を集めています。
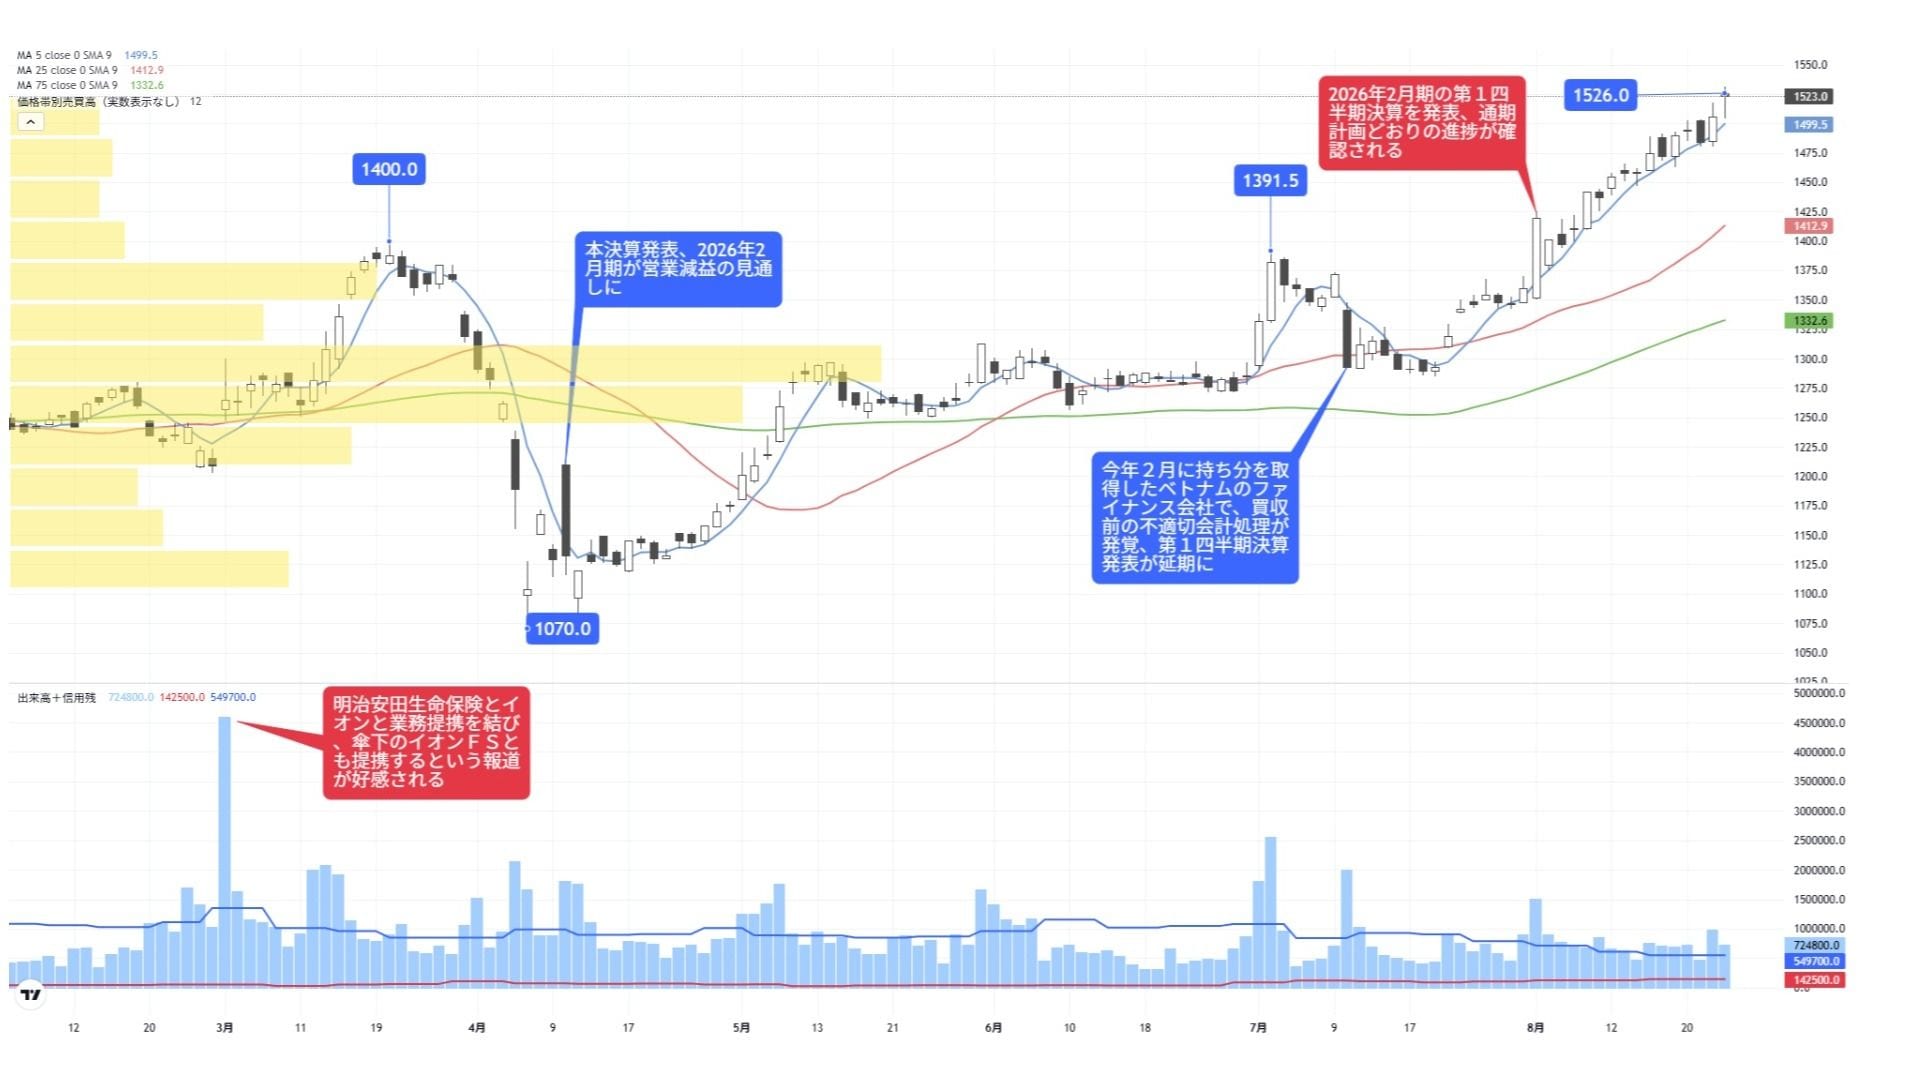
一方で、慎重派・否定的な意見としては、「海外子会社の貸倒損失がいつ収束するのか読めない」「株価が長年レンジ相場を抜け出せず、キャピタルゲインが狙いにくい」という指摘が多数を占めています。チャート上の戻り売り圧力が強く、上値を追う展開になりにくい点が、短期トレーダーから敬遠される要因となっています。

一般に知られていない盲点と配当・優待の注意点
イオンフィナンシャルサービスへの投資を検討する際、初心者が陥りがちな誤解が2点存在します。
第1の誤解は、「親会社であるイオン株式会社(証券コード:8267)の株主優待(オーナーズカードによるキャッシュバック)と混同してしまう」点です。イオンフィナンシャルサービスの単体保有では、イオン店舗での買い物金額に応じたキャッシュバック特典は受けられません。優待目的で投資する場合は、どの特典が対象となるのか事前に正確な確認が必要です。
第2の盲点は、配当権利落ち日後の株価の値動きです。同社は中間配当と期末配当の年2回配当を実施していますが、利回りが高い分、権利確定日の翌営業日(配当落ち日)には配当分を織り込んで株価が大きく下落する傾向があります。権利直前の高値掴みは、短期的には配当以上の含み損を抱えるリスクがあるため注意が必要です。
イオンフィナンシャルサービスの今後の見通しとプロの目標株価レンジ
今後の株価反発の鍵を握るのは、「イオン銀行の収益改善」と「ASEAN事業の再建」です。
国内市場においては、日本銀行の金融政策正常化に伴う金利上昇が追い風となります。イオン銀行はリテール預金を潤沢に抱えており、住宅ローンやカードローンなどの貸出金利の引き上げによって利ざやの拡大が見込まれます。さらに、イオングループ店舗と連携した「AEON Pay」などデジタル決済のクロスセルが進展すれば、手数料収益の再加速が期待できます。
アナリストレポートや市場コンセンサスを総合すると、中長期的な目標株価は1,400円〜1,600円程度が妥当なレンジとして意識されています。PBR1倍水準への是正圧力が強まり、増配や自社株買いなどの追加株主還元策が発表されれば、現在のボックス圏を上方ブレイクする可能性を秘めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学およびバリュー投資の観点から導き出される、本銘柄の適性判断基準は以下の通りです。
【本銘柄をおすすめできる人】
- 4%台半ばの安定した配当金を中長期で再投資し、インカムゲインを主軸としたい投資家
- 金利上昇局面における銀行株・金融株への分散投資を検討している人
- PBR0.6倍台の割安放置銘柄が適正水準へ回帰するまで、数年単位でじっくり待てる人
【投資に慎重になるべき人】
- 短期的な値上がり益(キャピタルゲイン)を最優先で追求したい人
- 新興国の信用リスクや貸倒引当金による決算の一時的な下振れに耐えられない人
- イオン店舗での買い物キャッシュバック(オーナーズカード優待)を主目的にしている人
【イオン フィナンシャル サービス 株価】に関するよくある質問(FAQ)
Q1:イオンフィナンシャルサービスの株価が買い時と言えるタイミングはいつですか?
A1:株価が過去のレンジ下限(配当利回り5%近辺)まで調整した局面や、四半期決算で海外事業の貸倒費用縮小とイオン銀行の利ざや改善が確認できたタイミングが、下値リスクの限定された好機と言えます。
Q2:配当金は減配されるリスクがありますか?
A2:同社は株主還元を経営の重要課題と位置づけており、一定水準の配当を維持する方針をとっています。ただし、ASEAN事業の業績悪化が長期化し配当性向が極端に高まった場合は、横ばい維持または一時的な調整のリスクを考慮しておく必要があります。
Q3:イオン(8267)とイオンフィナンシャルサービス(8570)のどちらを買うべきですか?
A3:日常的なイオングループ店舗での買い物キャッシュバックや生活密着型の優待を重視するなら親会社の「イオン」、高水準な配当利回りと金融事業の割安感(バリュー投資)を狙うなら「イオンフィナンシャルサービス」が適しています。
まとめ:今後の動向と失敗しないための判断基準
イオンフィナンシャルサービスは、低PBR・高配当利回りという典型的なバリュー株の特徴を持っています。海外子会社の信用リスクという懸念材料を抱えているものの、国内の金利上昇によるイオン銀行の業績回復や、グループ経済圏の顧客基盤は極めて堅固です。
単なる高利回りの数字だけに目を奪われるのではなく、四半期ごとの決算発表で貸倒費用の増減と国内収益の伸びを見極めながら、タイミングを分散してエントリーすることがリスクを抑えた投資の鉄則となります。 (出典: イオン フィナンシャル サービス 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
