「絶対借りれるヤミ金」の罠と真実|審査なしの危険性と安全な解決策
生活費の枯渇や予期せぬ出費、多重債務によるブラックリスト入りなどでどこからも融資を受けられない状況に陥ったとき、ネットやSNS上で目にする「絶対借りれるヤミ金」「審査なし・ブラック歓迎」といった甘い誘い文句に心が動いてしまう人は後を絶ちません。しかし、そうした甘言の裏側には、法外な高金利や苛烈な嫌がらせ、個人情報の悪用といった壊滅的なリスクが巧妙に張り巡らされています。
貸金業法で定められた厳格なルールを無視する違法業者は、利用者がどれほど困窮していようと容赦なく生活の基盤を破壊します。「少しだけなら大丈夫」「すぐに返せば問題ない」という安易な判断が、家族や勤務先をも巻き込む深刻な事態へと発展するケースが今も頻発しています。本稿では、潜入取材と最新の被害相談データをもとに、違法金融の巧妙な手口と実態を白日の下に晒し、本当に頼るべき安全な公的救済制度や法的解決策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「絶対借りれる」「審査なし」を掲げる業者は100%違法な闇金であり、年利数百〜数千%の違法金利と個人情報の売買が目的です。
- 要点2:ソフト闇金やSNS上の個人間融資、先払い買取現金化もすべて実質的な違法金融であり、職場や家族を狙った執拗な嫌がらせに直結します。
- 要点3:ブラック状態でも緊急小口資金などの公的融資や、弁護士・司法書士による債務整理を活用することで、合法的に生活を立て直すことが可能です。
【手口の裏側】「審査なし・極甘審査」を謳う違法業者のカラクリ
正規の貸金業者は、返済能力を超える貸付を防ぐため、貸金業法に基づく厳格な信用情報照会と返済能力調査が義務付けられています。したがって、信用情報に事故情報(異動情報)が記録されているブラック状態の人に対して、「無審査」「誰でも100%融資」と公言して貸し付ける正規業者は法律上、絶対に存在し得ません。
にもかかわらず、闇金の審査なし・極甘審査の真相はどこにあるのでしょうか。違法業者の目的は「元金を回収して利息を得る」ことだけにとどまりません。彼らが真に狙っているのは、利用者の弱みと個人情報を徹底的に握り、半永久的に搾取し続けるシステムを構築することです。
申し込み時に提出させられる運転免許証の写真、顔写真付き身分証明書、勤務先の連絡先、家族の電話番号、さらにはスマートフォンの連絡先データ(バックアップアプリを経由して抜き取る手口も確認されています)が、そのまま強力な「人質」となります。返済が滞った瞬間にこれらの個人情報をばら撒くと脅迫し、違法な利息を吸い上げ続けるのが彼らのビジネスモデルです。
【2026年最新手口】巧妙化する新型ヤミ金とネット融資の罠
近年の違法金融は、従来の「トイチ(10日で1割)」「トサン(10日で3割)」といった古典的な形態から、一見すると違法に見えない巧妙な手口へと急速にシフトしています。
| 融資形態・手口の名称 | 実質金利・手数料水準 | 主なリスクと実態 | 編集部の見解・違法性判断 |
|---|---|---|---|
| ソフト闇金 | 7日〜10日で20%〜50%(年利換算730%〜2,600%) | 「LINE完結」「優しい対応」を装うが、返済遅延で豹変し嫌がらせに発展 | 明確な出資法違反・貸金業法違反。優良を自称する単なる闇金 |
| SNS個人間融資 | 月利50%〜数百%相当、または保証金名目の詐取 | 個人を装った反社会的勢力・闇金。性的画像の要求(ひととき融資)や口座売買の強要 | 不特定多数への融資勧誘は無登録営業。犯罪被害リスク極大 |
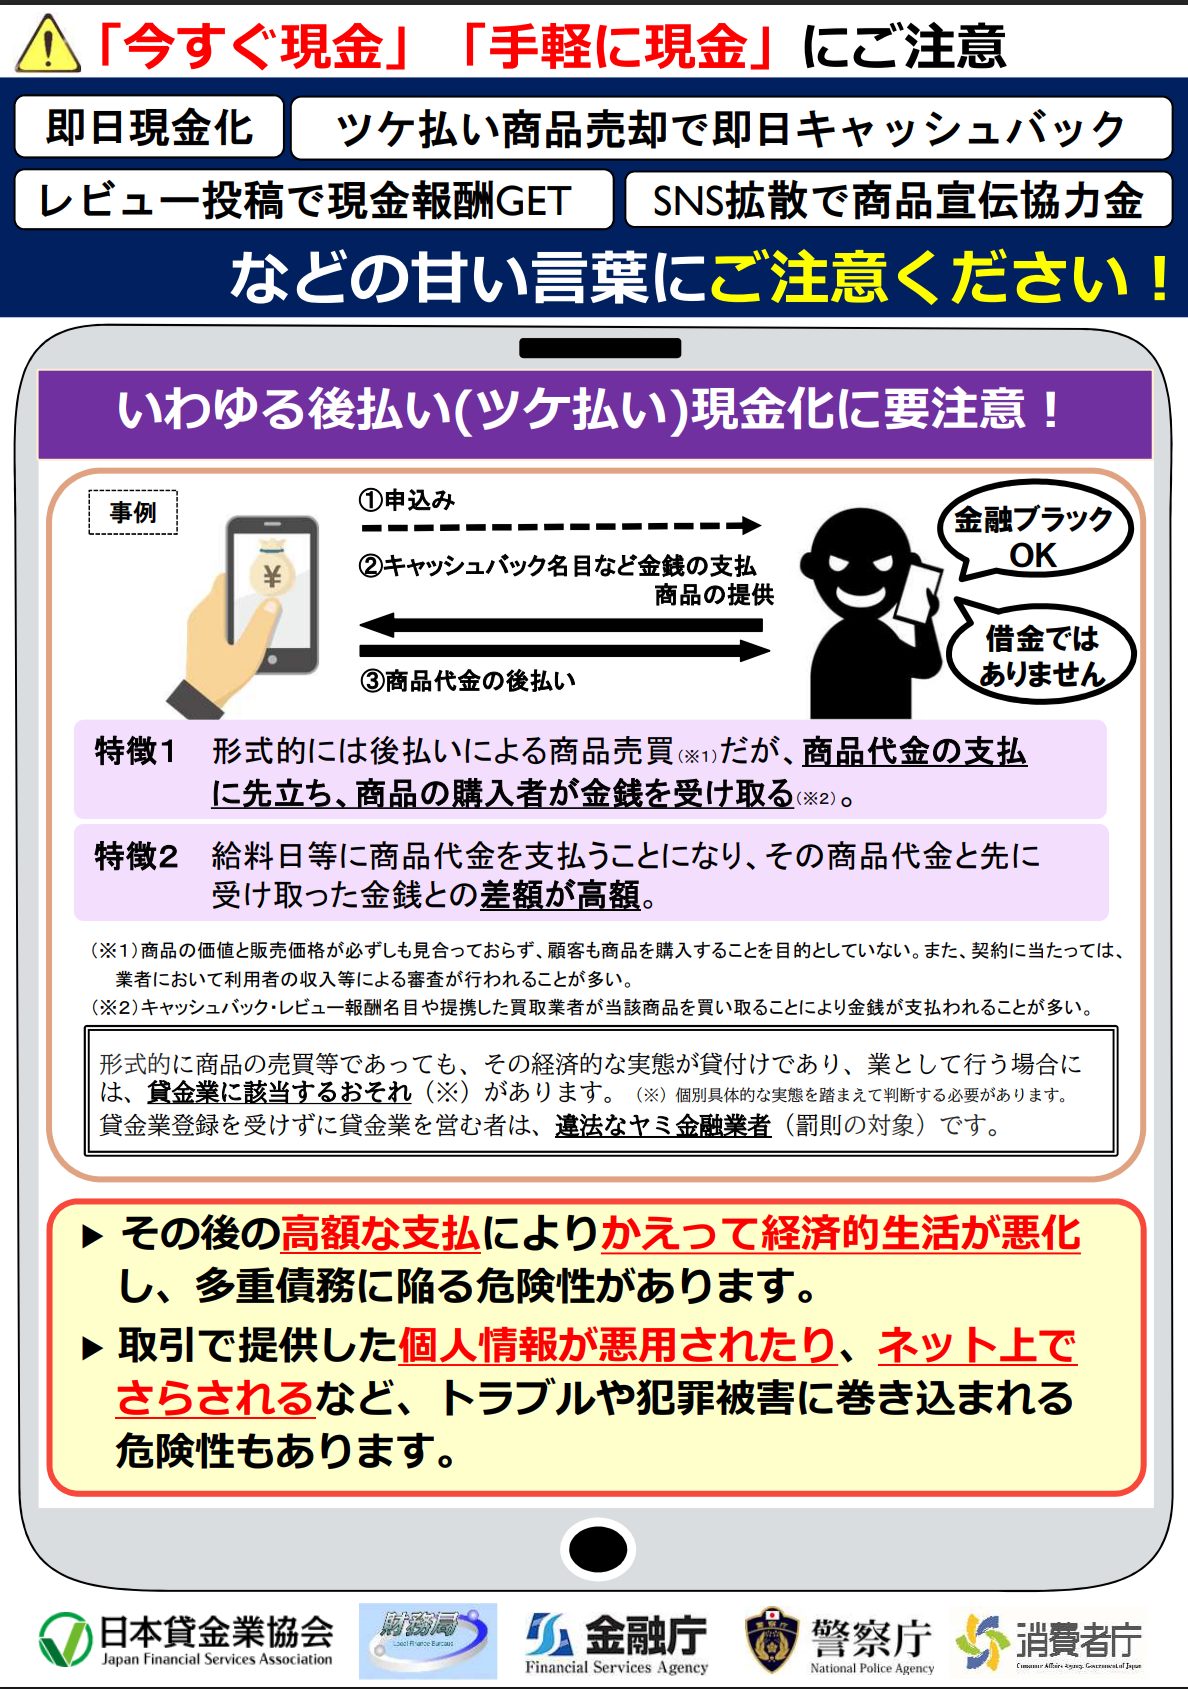
| 先払い買取現金化 | キャンセル料名目で20%〜40%の手数料(年利換算1,000%超) | 不用品の写真を送るだけで現金振込、後に高額キャンセル料を請求 | 最高裁判決および警察庁の見解でも「実質的なヤミ金融」と認定 |
| 正規の中小消費者金融 | 年利15.0%〜20.0%(利息制限法の範囲内) | 現在の収支状況を重視した独自審査。法外な請求や嫌がらせは皆無 | 金融庁・各財務局登録済みの合法業者。ブラックでも相談の余地あり |
「優良ソフト闇金」という言葉の欺瞞
「うちはソフト闇金だから対応が丁寧」「利息さえ払えば怒鳴り込んだりしない」といった言葉は、利用者を油断させるための罠にすぎません。最初の連絡こそ穏やかですが、ひとたび利息の支払いが遅れれば、態度は即座に豹変します。絶対借りれるヤミ金の危険性は、対応の柔らかさではなく、構造的に返済不能へと追い込む異常な高金利そのものにあります。
先払い買取現金化の違法性と摘発強化
スマートフォンの写真や商品券の画像をアップロードするだけで即日現金を振り込み、後から「商品を発送できない場合はキャンセル料を支払う」という形式をとる先払い買取現金化の違法性は、すでに警察および司法判断で明確に違法金融と位置付けられています。商品売買の形式を装っているだけで、実態は違法な貸付と暴利の請求にほかなりません。
【実態検証】利用者の生の声と過酷な取り立て手口
実際に違法金融を利用してしまった被害者が直面する現実は、想像を絶する過酷さです。関係機関に寄せられた実際の被害相談から、その実態を検証します。
「他社借入が重なり、どこからも借りられなくなったとき、SNSで見つけた個人間融資に手を出してしまいました。『月1割でいい』と言われて3万円を借りましたが、翌週には手数料や保証料の名目で8万円の支払いを要求されました。払えないと伝えた途端、私の身分証明書の写真がSNSに晒され、勤務先へ1日数十回もの無言電話や脅迫電話がかかってくるようになり、職場にいられなくなりました」(都内在住・30代男性の手記より)
現在報告されている主な闇金 取り立て手口と嫌がらせには、以下のようなものがあります。
- 勤務先・実家への執拗な電話攻撃:業務を麻痺させる目的で回線をパンクさせ、利用者を社会的に孤立させる。
- 出前・救急車などの偽装発注:大量のピザや寿司を自宅に届けさせたり、虚偽通報で消防車や救急車を呼ばせる嫌がらせ。
- SNSでの個人情報・顔写真の拡散:「寸借詐欺師」などの誹謗中傷とともに身分証画像をネット上に公開。
- 銀行口座の凍結リスク:闇金から返済金として指定された口座に振り込んだり、利息の代わりに口座を譲渡させられた結果、自身名義の全銀行口座が凍結される被害。
「踏み倒し」が通用しない決定的な理由
ネット上の掲示板などでは「闇金からの借金は法的に返す義務がないから踏み倒せる」という言説が見られます。民法第708条(不法原因給付)により、違法な高金利契約に基づく貸付金は返済義務がないと最高裁判決でも示されています。しかし、これは「法的に返さなくてよい」という意味であり、「業者が何もしてこない」ということではありません。
闇金 踏み倒し リスクと結末として待っているのは、前述したような苛烈を極める嫌がらせと、個人情報の裏ルート流出です。自力での踏み倒しはさらなるトラブルを引き起こすため、極めて危険な行為と言わざるを得ません。

ブラックでも利用可能な「合法で安全な金策」と公的支援
信用情報にキズがあるブラック状態であっても、違法金融に頼る必要は一切ありません。日本には困窮者を救済するための公的融資や、独自基準で審査を行う正規の金融業者が存在します。
1. 国や自治体の公的融資制度
生活費や一時的な資金が必要な場合、社会福祉協議会が窓口となっている緊急小口資金 公的融資制度や生活福祉資金貸付制度を活用できます。無利子または年1%程度の極めて低い金利で、当座の生活資金を借り入れることが可能です。また、自治体の福祉課や自立相談支援機関では、家賃補助(住居確保給付金)などの給付金支援も行っています。
2. 信用情報を重視しすぎない正規の中小消費者金融
大手消費者金融で審査落ちした場合でも、地域密着型で営業している登録貸金業者(いわゆる「街金」)であれば、現在の収入状況や返済計画を対面や個別審査で丁寧にヒアリングし、融資を実行してくれるケースがあります。これらはすべて金融庁 無登録業者 検索一覧で照会可能な正規業者であり、利息制限法を遵守しています。
正規業者か違法業者かを見極める際は、必ず金融庁の「登録貸金業者情報検索サービス」で登録番号(例:〇〇財務局長(1)第〇〇〇〇号)を確認してください。固定電話番号の記載がなく携帯電話番号(090や080、070など)しか公開していない業者は、すべて無登録の違法業者です。
【プロの結論】経済的困窮の本質と根本的な生活再建への道
借金問題で行き詰まり、「どこでもいいから今すぐ借りたい」と追い詰められたとき、人間の脳は強いストレスによって正常な危機回避能力が低下します。目先の数万円を手に入れるために、将来にわたる生活のすべてを危険に晒してしまう心理的トラップ(認知的狭窄)に陥るのです。
しかし、借金を返すために新たな借金を重ねる「自転車操業」は、いずれ必ず破綻します。生活を根本から立て直すために必要なのは、新たな借入先を探すことではなく、借金そのものを法的に清算することです。
多重債務で返済が追いつかない場合は、早急に債務整理 弁護士 司法書士 相談を検討してください。任意整理・個人再生・自己破産などの手続きをとることで、借金を大幅に減額または免除できます。弁護士や司法書士が介入通知を送付した時点で、貸金業者からの督促は法律上即座にストップします。
もしすでに違法金融から借入をして嫌がらせを受けている場合は、一人で抱え込まず、警察のヤミ金 嫌がらせ 警察 相談窓口(警察相談専用電話「#9110」)や、闇金対応に特化した法律事務所へ直ちに連絡してください。専門家が間に入ることで、違法業者からの直接的な嫌がらせを速やかに沈静化させることが可能です。

【絶対 借り れる ヤミ 金】に関するよくある質問(FAQ)
Q1:ソフト闇金なら、通常の闇金と違って安全に利用できますか?
A1:絶対に安全ではありません。ソフト闇金は名称こそ穏やかですが、実態は出資法で定められた上限金利(年20%)を遥かに超える超高金利で貸し付ける完全な違法業者です。返済が少しでも遅れれば、勤務先への嫌がらせや家族への脅迫など、通常の闇金と全く同じ被害が発生します。
Q2:すでに闇金から借りてしまい、取り立てに怯えています。どうすればいいですか?
A2:まずは自力で解決しようとせず、闇金問題の解決実績が豊富な弁護士・司法書士に相談してください。また、身体の危険を感じる脅迫や実害が出ている場合は、最寄りの警察署または警察相談ダイヤル(#9110)へ通報・相談してください。専門家が受任通知を送ることで、多くの場合は早期に取り立てが止まります。
Q3:ブラックリストに載っていても、安全に借り入れができる方法はありますか?
A3:自治体の社会福祉協議会が窓口となる「緊急小口資金」などの公的貸付制度や、金融庁に正規登録されている中小消費者金融への相談が安全な選択肢です。ただし、現在の返済能力を上回る借入は避けるべきであり、根本的な解決として債務整理による借金の整理を優先して検討することをおすすめします。
まとめ:甘い誘いに乗らず、正規の支援で確実な再起を
「絶対借りれる」「審査なし」という言葉は、経済的に追い詰められた人々の心理を巧みに突いた違法業者の撒き餌にすぎません。一度でも違法金融に足を踏み入れてしまえば、金銭的な損失だけでなく、家族や職場、社会的な信用まで一瞬で失うことになります。
どんなに苦しい状況であっても、日本には困窮者を保護するためのセーフティネットや、法的に借金をゼロにして人生をやり直すための債務整理制度が整っています。怪しい融資話に手を出す前に、まずは自治体の相談窓口や法律の専門家に相談し、安全で確実な生活再建への一歩を踏み出してください。 (出典: 絶対 借り れる ヤミ 金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
