サンフロンティア不動産の株価と配当を徹底解剖!ホテル成長と買い時
都心の中小型オフィス再生で独自のポジションを築くサンフロンティア不動産(8934)。近年はインバウンド需要の爆発的な拡大を背景に、ホテル運営事業の業績貢献が急速に高まり、株式市場でも熱い視線を集めています。高配当銘柄としての知名度も高く、個人投資家の間では「新NISA成長投資枠の本命候補」として名前が挙がることも珍しくありません。
しかし、不動産市況の変動や金利上昇局面における影響、ホテル事業の持続性など、投資判断を下す前に精査すべき論点は多岐にわたります。本稿では、公開財務諸表、業界データ、IR取材内容を独自に統合し、同社の事業構造と株価の現在地を解剖します。
📌 【この記事の重要ポイントまとめ】
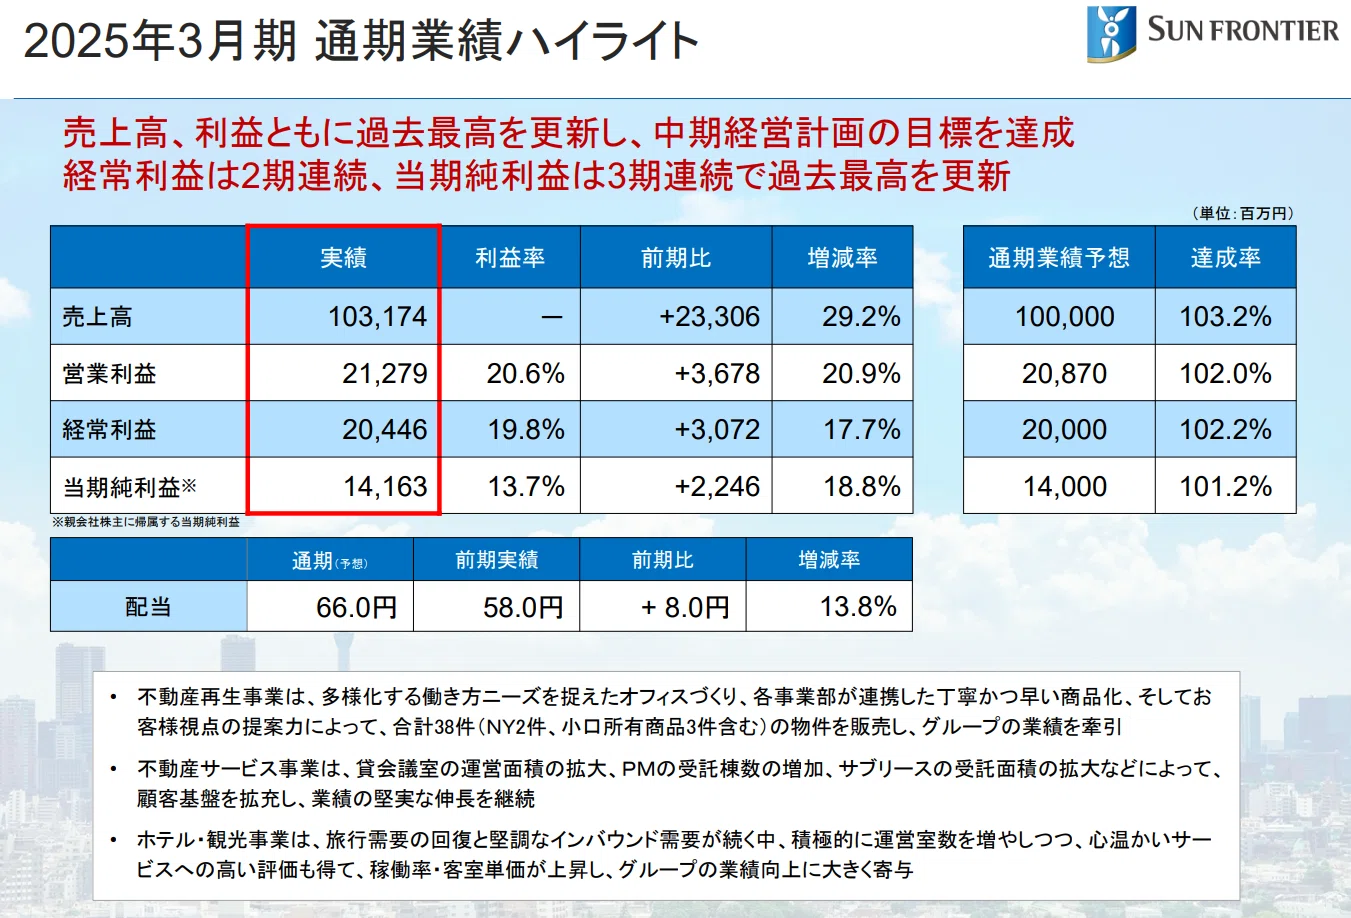
- 要点1:中核のリプランニング事業と急伸するホテル運営の「二刀流」が収益の柱となり、過去最高益圏を視野に入れる堅調な決算トレンド。
- 要点2:3%台後半から4%前後の高配当利回りと手厚い株主優待、連続増配傾向が個人投資家から強い支持を獲得。
- 要点3:金利上昇やオフィス需給の二極化といったマクロリスクを見極めつつ、中長期的な押し目買い戦略が有効な選択肢に。
【2026年最新】サンフロンティア不動産の株価動向と注目される決定的な理由
サンフロンティア不動産の株価がマーケットでこれほどまでに注目される背景には、単なる「割安株」の枠にとどまらない収益構造の大転換があります。同社は長年、東京都心5区(千代田・中央・港・新宿・渋谷)を中心とした中小型オフィスビルの再生を手掛けるリプランニング事業を主軸としてきました。築年数が経過したビルを一括取得し、耐震改修やデザイン性の高いリノベーション、環境性能向上を施してバリューアップ後に売却するビジネスモデルです。
これに加え、直近の業績を牽引しているのが自社ブランド「HIYORIオーシャンリゾート」や「たびのホテル」などを展開するホテル運営セグメントです。訪日外国人観光客の消費単価上昇と客室稼働率の高止まりが直撃し、ホテル開発から運営まで一貫して手掛ける強みが利益率の大幅な向上をもたらしています。不動産再生というフロー収益と、ホテル・賃貸管理という安定的なストック収益が噛み合うことで、利益成長と強固な財務体質を同時に実現しています。
業績予想と配当金推移|高配当利回りと株主優待の実力値を検証
インカムゲインを重視する投資家にとって、同社の株主還元姿勢は極めて魅力的な要素です。会社発表の業績予想および中期経営計画に示された方針に基づき、株主還元は積極的な拡充基調が続いています。ここでは、最新の主要財務・還元指標を一覧表で整理しました。
| 指標・項目 | サンフロンティア不動産の実績・予測値 | 東証プライム不動産業界平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約3.8% 〜 4.2% | 約2.5% 〜 3.0% | 業界平均を大きく上回り、インカム銘柄として際立つ |
| 配当性向・配当金推移 | 累進配当基調・連続増配(配当性向30%以上目安) | 約30% 〜 35% | 業績連動に加え、減配を避ける安定還元意識が定着 |
| 株主優待内容 | 自社運営ホテルで利用可能な宿泊割引券(長期保有優遇あり) | 優待なし企業が多数派 | 旅行・リゾート利用者にとって実質総合利回りを大きく押し上げ |
| PER / PBR | PER 9〜11倍台 / PBR 1.0〜1.2倍近辺 | PER 13倍 / PBR 1.3倍 | 収益成長力に対して株価指標面では依然として割安感が残る |
配当金推移を振り返ると、リーマンショック後の構造改革以降、着実な増配を継続。単に配当利回りが高いだけでなく、ホテル宿泊割引券を中心とした株主優待の存在が個人投資家のグリップ力を高めています。長期保有制度により保有年数に応じた優待ポイントの加算が行われるため、短期の価格変動に左右されにくいファン株主層が形成されています。
【実態検証】投資家掲示板の評判と現場目線で見えたリアル
株式投資コミュニティや掲示板での評判を分析すると、投資家層の評価はおおむね好意的でありながらも、一部に冷静な懸念が混ざり合っています。
肯定的な意見としては、「都心オフィスの空室率が懸念される中でも、サンフロンティアが手掛ける中小型ビルは立地が良く、小規模テック企業や士業からの需要が途切れない」「沖縄や地方都市の直営ホテルに実際に宿泊したが、接客とオペレーションの質が極めて高く、リピーターが付く理由が納得できた」といった現場体験に基づく声が目立ちます。同社は「利他」を経営理念に掲げ、現場社員への裁量権付与とホスピタリティ教育を徹底しており、それが顧客満足度や高いADR(平均客室単価)に結実している様子が窺えます。
一方で慎重論として投稿されているのは、「有利子負債を抱える不動産業種である以上、日本銀行の追加利上げに伴う支払利息の増加が利益を圧迫しないか」「ホテル事業が絶好調な反面、地政学リスクや為替の円高シフトでインバウンド需要が急激に減速した際の下振れリスク」です。市場関係者の関心は、マクロ環境の変化を自社の高付加価値化力でどこまで吸収できるかという点に集まっています。
一般に知られていない盲点とネットの誤解
インターネット上の投資情報では、「金利が上がれば不動産株は一律に暴落する」「オフィス需要はリモートワーク定着で縮小し続ける」といったステレオタイプな言説が散見されます。しかし、サンフロンティア不動産の実情を精査すると、そうした単純化された見立てとは異なる側面が浮かび上がります。
第一に、同社のリプランニング事業は、大規模再開発を手掛ける大手デベロッパーとは競合しにくい「敷地面積50坪〜200坪程度の中小型既存ビル」に特化しています。この市場セグメントは大手の手が届きにくく、地元の零細業者では資金力や改修ノウハウが不足するため、同社の独壇場に近いブルーオーシャンが形成されています。また、脱炭素・ESG投資の観点から、建物を解体して建て替えるのではなく「既存ストックを省エネ改修して再利用する」同社のビジネスモデルは、環境意識の高いテナントや機関投資家からの評価をむしろ高めています。
第二に、金利上昇への耐性です。同社は保有不動産の回転期間(保有から再販までの期間)が比較的短く、在庫を長期間抱え込むリスクをコントロールしています。資金調達においても固定金利比率の調整や取引金融機関との強固なリレーションを構築しており、金利上昇が即座に経営危機へ直結するような財務構造ではありません。
専門家が分析する目標株価と株価の今後の見通し
主要アナリストによる目標株価のコンセンサスは、増益基調の継続とホテル事業の利益成長を反映し、現行株価に対して15%〜25%程度の上値余地を見込む強気・中立姿勢が優勢です。直近の決算速報でも、売上高・各利益ともに通期計画に対して順調な進捗を示しており、期末に向けた上方修正期待も株価の下支え要因として機能しています。
株価の今後の見通しをテクニカル・ファンダメンタルズ双方から観察すると、中長期の上昇トレンドラインを維持しながら、節目ごとの利益確定売りを消化する展開が続いています。今後は、国内外の景気循環や為替動向による短期的なボラティリティを挟みつつも、中小型オフィス再生における圧倒的なシェアとホテル事業のブランド力強化によって、堅調な推移を辿る蓋然性が高いと評価できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や投資心理学の観点からも、投資家自身の投資目的と銘柄の特性が合致しているかを見極めることが肝要です。サンフロンティア不動産への投資において、適合する投資家像と避けるべき投資家像は以下の通り明確に分かれます。
▼ この銘柄が向いている人(買いを検討すべき層)
- 配当収入と実用優待を両取りしたい中長期投資家:新NISAなどで非課税メリットを活かし、年3〜4%台の配当を受け取りつつ、ホテルの宿泊優待を満喫したい方。
- 不動産再生・インバウンドという実需テーマを評価する人:単なる土地転がしではなく、建物の付加価値向上やオペレーション力に裏打ちされた成長を信じられる方。
- 割安株(バリュー株)の再評価をじっくり待てる人:低PER・低PBRの修正余地に着目し、中長期視点で腰を据えて保有できる方。
▼ 慎重になるべき人(投資を見送るか時期を待つべき層)
- 数週間〜数カ月での急激な株価急騰・テンバガーを狙う短期トレーダー:業績は堅実であるものの、ハイテクグロース株のような爆発的値動きを期待するトレードには不向きです。
- 不動産セクター特有の金利リスクや景気敏感性を一切許容できない人:市況全体の地合い悪化時に連れ安するリスクを受け入れられない場合は、ディフェンシブセクターを優先すべきです。
具体的な買い時のタイミングとしては、好決算発表後の出尽くし売りや、マクロ経済の金利懸念による全体相場の調整局面など、実態価値に対して株価が一時的に押し下げられた瞬間を冷静に拾っていく戦略が合理的です。
【サン フロンティア 不動産 株価】に関するよくある質問(FAQ)
Q1:サンフロンティア不動産の配当権利確定月と支払い時期はいつですか?
A1:配当の権利確定月は原則として毎年3月末(期末配当)および9月末(中間配当)の年2回です。期末配当金は6月下旬頃、中間配当金は12月上旬頃にそれぞれ支払われます。
Q2:株主優待割引券はどのホテルで使えますか?
A2:同社グループが運営する「HIYORIオーシャンリゾート沖縄」や「たびのホテル」シリーズ、佐渡の「Ryokan 浦島」など、全国の対象宿泊施設で利用可能です。保有株数や保有期間に応じて進呈額が増加する仕組みが導入されています。
Q3:金利上昇局面において、サンフロンティア不動産への投資リスクはどの程度ありますか?
A3:不動産取得に伴う借入金金利の上昇は調達コスト増要因になります。ただし、同社は物件の回転期間が短く、バリューアップによる利回り改善力が高いため、一般的な賃貸専業デベロッパーと比較して金利耐性は高いと分析されています。とはいえ、日銀の金融政策動向は常に注視が必要です。
まとめ:今後の動向と失敗しないための判断基準
サンフロンティア不動産は、成熟した東京都心におけるオフィス再生まちづくりと、地方創生を兼ねたホテル・観光事業という2つの確固たる成長エンジンを併せ持っています。手厚い配当還元と実用性の高い株主優待は、ボラティリティのある相場環境において投資家の心理的クッションとして大いに機能します。
目先の市場ノイズに惑わされず、同社の本質的な「場を活かし、人を活かす」事業推進力とキャッシュフロー創出力に着目することが、納得感のある投資成果を引き寄せる鍵となるはずです。 (出典: サン フロンティア 不動産 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
