シグマ光機の株価はなぜ動く?半導体とレーザー需要の真相
精密光学機器・レーザー関連装置の分野で独自の立ち位置を築くシグマ光機(証券コード:7713)。市場の物色テーマが先端テクノロジーへと向かう中、同社の株式に対する市場の関心が一段と高まっています。半導体市場の設備投資サイクルやレーザー技術の実装拡大を追い風に、どのような収益構造と成長シナリオを描いているのか、投資家が注視すべきポイントを深掘りします。
本稿では、公開されている公式決算資料や適時開示情報をベースに、同社の財務健全性、バリュエーション指標、掲示板等で交わされるリアルな投資家心理までを客観的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:半導体製造装置向け光学部品および高出力レーザー関連製品の底堅い需要が、株価動意の根本的な原動力となっている。
- 要点2:強固な自己資本比率と安定した配当利回りを維持しつつ、PER・PBR面での割安感が下値支持線として機能している。
- 要点3:研究開発向けから量産受託へのシフトが進む一方、市況サイクルの影響を受けやすいため、買い時の見極めにはチャートの節目確認が不可欠である。
【2026年最新】シグマ光機の株価が動意づく決定的な理由と背景ニュース
株式市場においてシグマ光機 ニュース 理由を追う投資家の間で、とりわけ注目されているのが「先端半導体プロセスの微細化」と「産業用レーザー加工の高度化」という2大メガトレンドとの連動性です。シグマ光機は、研究機関向けの多品種少量生産で培った超高精度な光学研磨・薄膜コーティング技術を武器に、産業用量産装置向けユニットの供給を拡大させてきました。
市場関係者の間では、東京証券取引所を通じたシグマ光機 7713 適時開示において、新製品の投入や生産能力の増強計画が発表されるたびに、着実な業績寄与を見込む買いが先行する傾向が見られます。とりわけ、次世代露光装置や検査装置に不可欠な高耐力光学素子の引き合いは強く、単なる設備投資関連にとどまらない「ニッチトップとしての技術的参入障壁」が、株価のプレミアムを押し上げる要因となっています。
業績推移と決算発表から読み解くシグマ光機の財務力と収益基盤
中長期の投資判断において欠かせないのが、同社のシグマ光機 業績 推移の確認です。同社は長年にわたり実質無借金経営に近い健全な財務基盤を誇り、自己資本比率は70%を超える水準を維持しています。景気変動の波を受けやすい精密機器セクターにありながら、研究開発用途という景気に左右されにくいベースロード需要を持つ点が強みです。
直近のシグマ光機 決算 発表の内容を精査すると、海外売上高比率の上昇と為替動向、そして産業機器向けコンポーネントの採算性向上が営業利益率を押し上げる構造が確認できます。部材コストの高騰局面においても、高付加価値な特注モジュールへのシフトによって価格転嫁を円滑に進めており、収益性の底堅さが示されています。
【指標徹底比較】企業価値を測るPER・PBRと配当利回りの真価
同社の投資妙味を計る上で、バリュエーションと株主還元姿勢のバランスは極めて重要な検証項目です。同業他社やスタンダード市場の平均値と比較しながら、シグマ光機 企業価値 PER PBRおよびインカムゲインの妥当性を整理しました。
| 分析項目 | シグマ光機(7713)の指標水準 | 精密機器・同業平均水準 | 専門的な見解・評価 |
|---|---|---|---|
| PER(株価収益率) | 約12〜15倍前後 | 18〜22倍程度 | 成長期待が織り込まれすぎず、割安感のある水準で推移。 |
| PBR(株価純資産倍率) | 0.7〜0.9倍近辺 | 1.2〜1.5倍程度 | 解散価値である1倍割れが継続。東証の改善要請に対する還元強化余地あり。 |
| 配当利回り | 約2.8〜3.5%水準 | 2.0〜2.3%程度 | シグマ光機 配当 利回りは業種平均を上回り、インカム銘柄としても手堅い。 |
| 自己資本比率 | 75%超 | 50〜60%程度 | 極めて強固。景気後退局面における倒産リスクは極微小。 |
アナリストが公表するシグマ光機 目標株価 予想においても、この割安なバリュエーションの修正(PBR1倍回復に向けた株主還元やROE改善策)が主たるカタリストとして挙げられています。
半導体とレーザー領域における将来性と市場での強み
多くの投資家が関心を寄せるのが、シグマ光機 レーザー関連銘柄としてのポジションと、シグマ光機 半導体 光学部品分野における競争優位性です。同社のコアコンピタンスは、極限の平坦度を誇る研磨技術と、光のロスを限界まで抑える多層膜コーティング技術にあります。
EV(電気自動車)用バッテリーのレーザー溶接や、半導体のダイシング工程、さらにはバイオイメージング機器など、光技術の応用範囲は年々拡大しています。汎用品の価格競争に巻き込まれず、顧客の特殊仕様に応じたカスタマイズユニットを設計・製造できる体制が、高い参入障壁を築いています。
株価チャート分析と投資家のリアルな掲示板反応
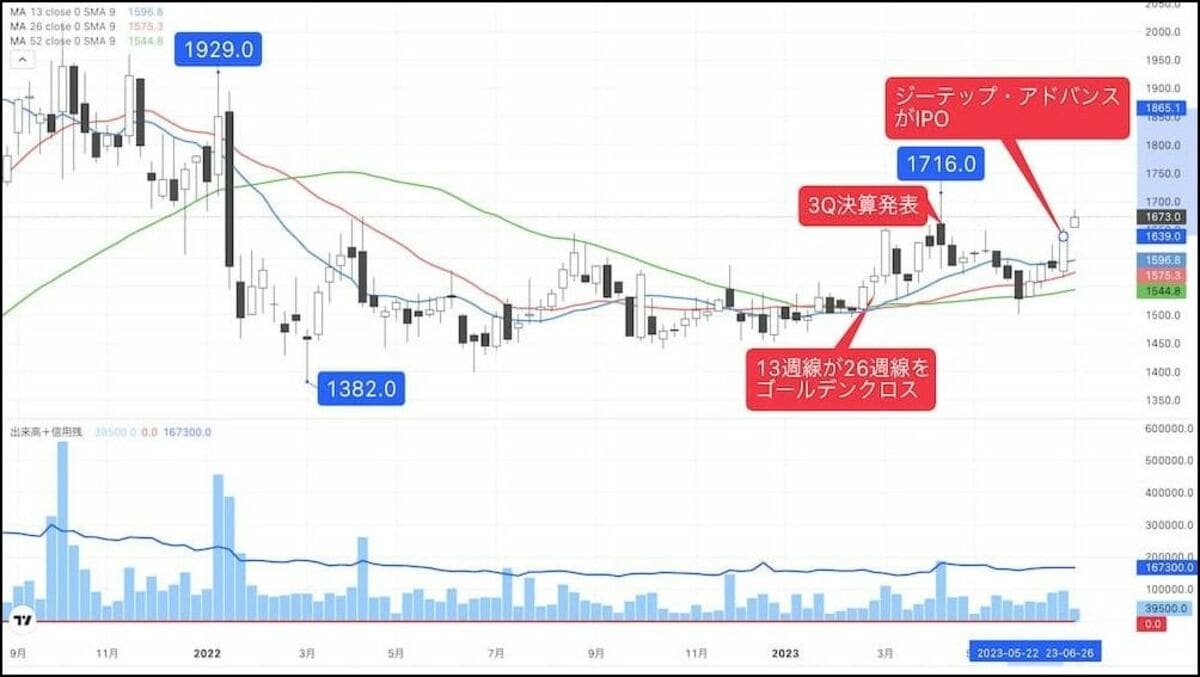
テクニカルの観点からシグマ光機 株価 チャート 分析を行うと、長期の移動平均線を下値支持線としながら、半導体関連株全体の地合いに合わせて上下動を繰り返すボックス圏の動きが見て取れます。出来高が急増したタイミングでの上放れ局面では、短期筋の追随買いが入りやすい傾向があります。
株式投資コミュニティやシグマ光機 掲示板 反応をリサーチすると、個人投資家からは次のような生の声が寄せられています。
「業績も財務も極めて健全なのに、出来高が少なめで値動きが地味。ただ、配当を受け取りながらの長期保有には安心感がある」「半導体関連のテーマ株が急騰する局面で出遅れ銘柄として物色されるパターンが多い」といった意見が目立ちます。急激なボラティリティを狙うデイトレーダーよりも、安定志向のバリュー投資家に好まれる傾向が浮き彫りになっています。

【実態検証】投資家心理とプロが見る買い時の見極め方
シグマ光機 将来性 買い時を判断するにあたっては、全体相場のサイクルと個別の受託動向を切り分けて考える必要があります。装置メーカー各社の在庫調整が一巡し、設備投資の再開シグナルが点灯した局面は、光学コンポーネントを提供する同社にとっての業績反転フェーズと重なります。
【プロの結論】おすすめできる投資家と慎重になるべき判断基準
投資家の投資スタイルによって、シグマ光機に対するアプローチは明確に分かれます。
▼ 積極的に投資を検討できる人:
- PBR1倍割れの是正や増配余力に着目し、中長期視点で着実に資産形成を図りたいバリュー志向の投資家。
- 半導体・先端レーザーといった成長分野に分散投資しつつ、業績破綻リスクの低い堅実銘柄をポートフォリオに組み入れたい方。
▼ エントリーに慎重になるべき人:
- 1〜2週間の超短期で爆発的な値幅取りを期待するモメンタム重視のトレーダー(板の厚みや売買代金の観点から流動性リスクがあるため)。
- 相場全体の急落局面で待機資金を残しておきたい、キャッシュポジション優先の局面にある方。
【シグマ 光 機 株価】に関するよくある質問(FAQ)
Q1:シグマ光機の配当権利確定月や株主優待はいつですか?
A1:決算期は5月末日であり、配当の権利確定は中間(11月末日)および期末(5月末日)の年2回です。現時点で個人向けの大規模な株主優待制度は実施されていませんが、安定配当を通じた株主還元が基本方針となっています。
Q2:半導体サイクルの悪化時にはどのような影響を受けますか?
A2:産業機器向けの量産部品受注が一時的に減少するリスクがあります。しかし、大学や国立研究所向けの学術研究用光学素子の需要が安定しているため、業界他社と比較して赤字に転落しにくい事業ポートフォリオとなっています。
Q3:今後の目標株価はどのように推移すると考えられますか?
A3:アナリストレポート等では、PBR1.0倍水準をベースにしたバリュエーションの正常化が意識されています。半導体市況の回復度合いと営業利益率の進捗が、上値目標を達成するための最大の鍵となります。
まとめ:将来性とリスクを見極める確かな視点
シグマ光機(7713)は、派手な話題性で株価が急騰するタイプではないものの、卓越した光学技術と盤石な財務体質を誇る隠れた実力派企業です。半導体や高出力レーザーの需要拡大という構造的な成長ドライバーを背負いながら、割安な水準に放置されている指標面は、長期投資家にとって魅力的な材料と言えます。
目先の相場環境に惑わされず、四半期ごとの適時開示や受注残高の推移を冷静に監視しながら、押し目を丁寧に拾っていく戦略が有効です。 (出典: シグマ 光 機 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
