EMAXIS Slim 8資産均等型は後悔する?オルカン比較と評判
新NISAの普及に伴い、資産運用の定番ブランドとして不動の地位を築いた三菱UFJアセットマネジメントの「eMAXIS Slim(イーマクシス スリム)」シリーズ。その中でも、国内外の株式・債券・REIT(不動産投資信託)に12.5%ずつ均等投資できる「eMAXIS Slim バランス(8資産均等型)」は、手軽に究極の分散投資ができる商品として長年親しまれてきました。
しかしネット上やSNSでは、「8資産均等型はおすすめしない」「買ったら後悔した」といった辛口な意見が目立ちます。世界的な株高局面とインフレ進行を経て、株式100%の「オルカン(全世界株式)」や「S&P500」とのリターン格差が浮き彫りになったためです。本記事では、金融アナリストの定点観測データや一次情報をもとに、利回り実績、暴落時の下落耐性、そして2026年最新のリアルな評判を包み隠さず解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「おすすめしない」最大の理由は、近年の世界的な好況下でオルカンやS&P500に対して利回りで大きく劣後した機会損失感にある。
- 要点2:国内債券や新興国債券、REITを各12.5%ずつ固定配分する仕組みが、金利上昇・インフレ局面でポートフォリオの足かせとなった。
- 要点3:資産の急拡大を狙う若年層には不向きだが、値動きの荒さに耐えられない層や取り崩し期を迎えたリタイア世代にとっては現在も有力な守りの選択肢である。
【2026年最新】eMAXIS Slim バランス(8資産均等型)が「おすすめしない」と言われる3つの決定打
三菱UFJアセットマネジメントが提供する「eMAXIS Slim バランス(8資産均等型)」は、低コストでバランス投資ができる優良ファンドとして2017年の設定以来多くの残高を集めてきました。それにもかかわらず、なぜ「後悔した」「やめておけ」という声が絶えないのでしょうか。取材班が投資家コミュニティの動向と運用実績を精査したところ、3つの明確な理由が浮き彫りになりました。
第1の理由は、「株式100%ファンドとの圧倒的なリターン格差」です。過去数年間にわたる米国のハイテク主導の相場上昇において、S&P500やオルカンが年率15〜20%前後の大幅なリターンを叩き出した一方、8資産均等型は債券やREITがリターンを押し下げ、年率5〜8%前後の緩やかな伸びにとどまりました。「同じ信託報酬を払って新NISAで積み立てていたのに、友人のオルカンと資産額で数倍の差がついた」という心理的な落胆が、ネガティブな評価に直結しています。
第2の理由は、「金利上昇局面における債券・REITの同時下落」です。教科書的な分散投資理論では「株が下がれば債券が買われる」と説明されます。しかし、世界的な利上げとインフレの局面では、債券価格と不動産(REIT)価格が株式と同時に急落する「相関のバグ」が発生しました。クッションの役割を期待して組み入れたはずの国内債券や先進国債券が下落を食い止められず、投資家の失望を招いたのです。
第3の理由は、「時価総額を無視した機械的な12.5%固定配分」に対する理論的な批判です。世界の経済実態において、日本経済の規模は世界全体の数%にすぎません。それにもかかわらず、国内株式・国内債券・国内REITの3つで全体の37.5%を占める構成比率は「日本市場への過剰な傾斜配分(ホームバイアス)」と指摘されています。
オルカン・S&P500と徹底比較|数字で暴く利回り・信託報酬・下落耐性のリアル
感情論を排し、冷徹な客観データで各商品の実力を比較します。新NISAのつみたて投資枠・成長投資枠で常に比較対象となる「eMAXIS Slim 全世界株式(オール・カントリー)」および「eMAXIS Slim 米国株式(S&P500)」との比較一覧は以下の通りです。
| 比較項目 | eMAXIS Slim バランス(8資産均等型) | eMAXIS Slim 全世界株式(オルカン) | eMAXIS Slim 米国株式(S&P500) |
|---|---|---|---|
| 信託報酬(税込/年) | 年0.1430%以内 | 年0.05775%以内 | 年0.09372%以内 |
| 投資対象資産 | 株・債券・REIT(各12.5%) | 全世界の大型・中型株式(100%) | 米国の主要500社株式(100%) |
| 過去5年年率トータルリターン | 約 +6.5% 〜 +8.5% | 約 +16.0% 〜 +19.0% | 約 +19.0% 〜 +22.0% |
| 価格変動リスク(標準偏差) | 約 10% 〜 12%(低め) | 約 16% 〜 18%(普通) | 約 18% 〜 20%(高め) |
| 急落局面での最大下落幅 | 株式単体に比べ約3割〜4割マイルド | 世界市場の直撃を受け大きく下落 | 米国ハイテク調整時に大きく下落 |
| 編集部の総括判断 | 守備力重視。メンタル安定を最優先する人向け | 資産形成期の全投資家にとっての王道 | 米国経済の成長力に集中ベットしたい人向け |
データを見れば明らかなように、信託報酬コストの面でもオルカンが年0.05775%以内まで引き下げられたのに対し、8資産均等型は年0.1430%以内と約2.5倍の差が開いています。資産管理の手間を考えれば0.14%台でも十分に破格の安さですが、「最安コストで最大のリターンを狙いたい」と考える層には物足りなく映るのが実情です。
ポートフォリオの構造的欠陥?国内債券・REIT各12.5%が抱えるリスクと誤解
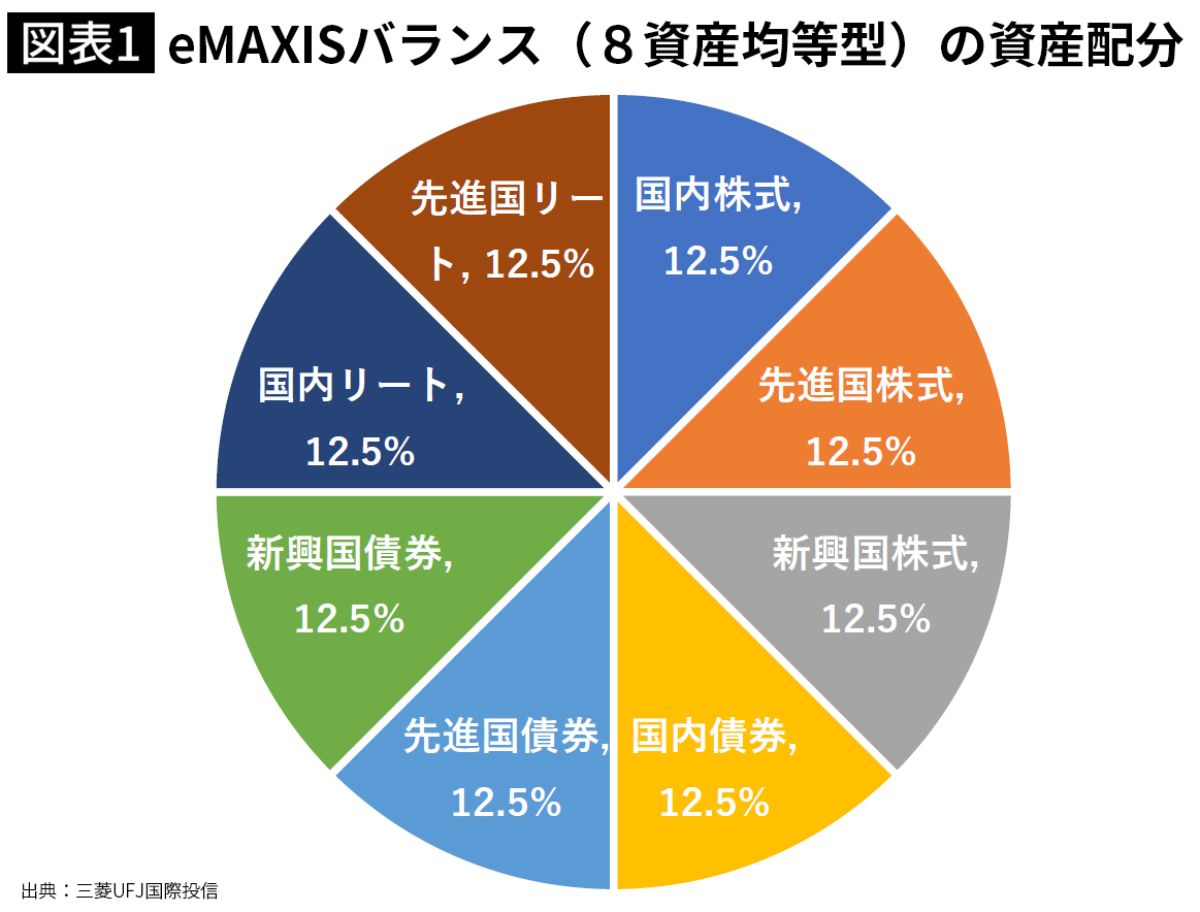
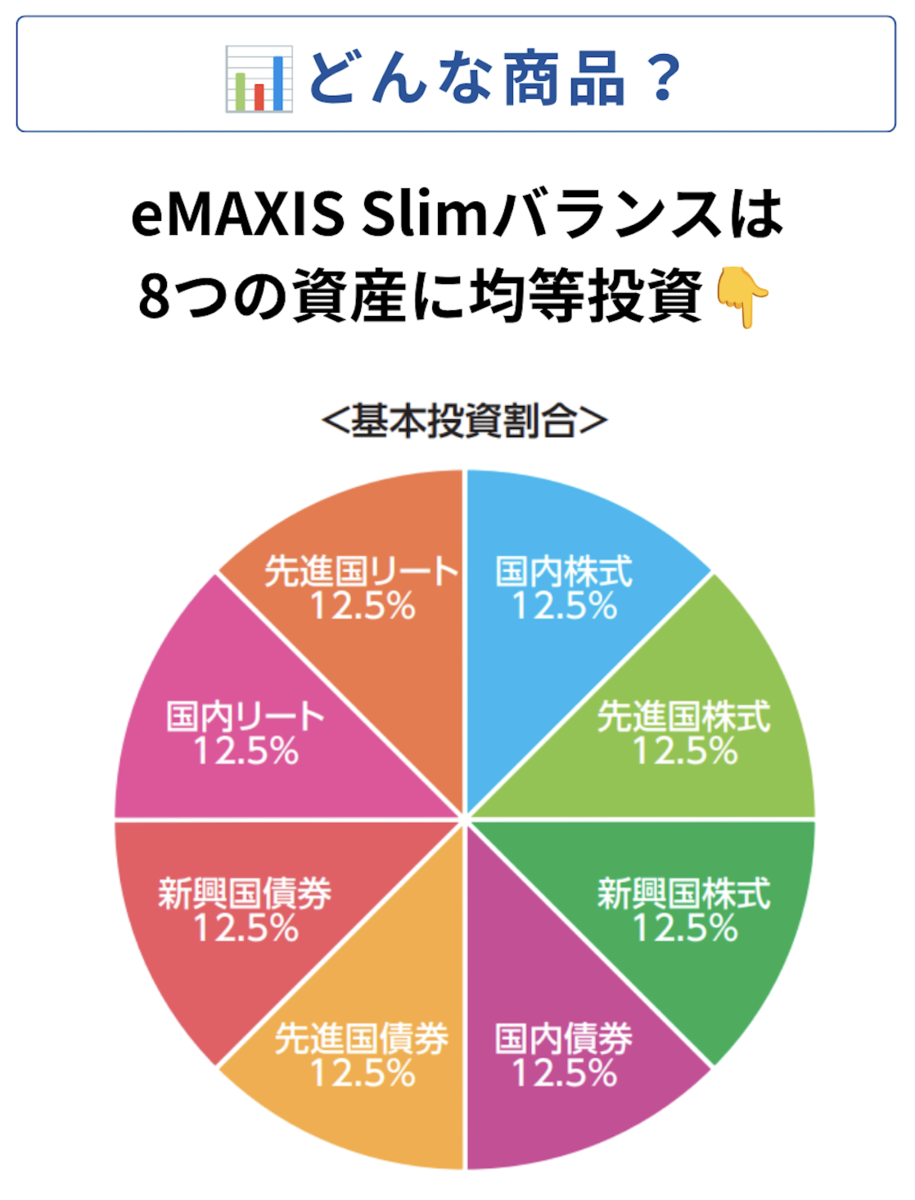
8資産均等型が内包する資産構成比率は、以下の8つに各12.5%ずつ機械的に割り振られています。
- 国内株式(12.5%)/ 先進国株式(12.5%)/ 新興国株式(12.5%)
- 国内債券(12.5%)/ 先進国債券(12.5%)/ 新興国債券(12.5%)
- 国内REIT(12.5%)/ 先進国REIT(12.5%)
この配分に対して、多くの機関投資家やファイナンシャルプランナーが指摘するのが「国内外債券とREITの割合が高すぎる」という点です。
まず、金利のある世界へ回帰した日本国内において、国内債券(12.5%)は依然としてインフレ率を下回る低利回りにとどまっており、実質的な購買力を目減りさせる要因になり得ます。加えて、為替リスクを負いながら保有する「新興国債券(12.5%)」は、信用リスクの割にリターンが見合わないケースが散見されます。
さらに、国内外を合わせた25%のREIT(不動産投信)比率は、一般的な機関投資家のポートフォリオ(数%程度)と比較しても突出して高い数値です。REITは景気後退期や金利上昇局面で株式並みに激しく乱高下する特性があるため、「債券で安定化を図りながらREITで想定外のボラティリティを抱え込む」というちぐはぐな状態を生み出している側面は否めません。

【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材の現場で個人投資家のリアルな声を拾い上げると、ネット掲示板やSNS上での評価は見事に二極化しています。
「オルカン一本に乗り換えた」と語る30代の男性会社員は、取材に対してこう打ち明けます。
「投資を始めた当初は『分散こそ正義』と信じて8資産均等型を毎月5万円積み立てていました。しかし運用から3年が経過した頃、周囲のオルカン派が資産を1.5倍に増やしている横で、自分は2割程度しか増えていなかった。株式市場の暴落を恐れるあまり、資産形成期に最も大切な複利の爆発力を捨てていたことに気づき、すべて売却してオルカンに乗り換えました」
一方で、全く異なる感想を持つ投資家も少なくありません。定年退職を控えた50代後半の女性は次のように語ります。
「相場の急変時にSNSで悲鳴が上がっている時も、私の口座は数パーセントしか減っていませんでした。夜ぐっすり眠れる安心感は何物にも代えられません。リターンがオルカンより低くても、私にとっては8資産均等型が唯一無二の正解です」
このように、「資産を最大化したい成長期」の投資家からは不満の声が上がり、「元本を大きく減らしたくない保全期」の投資家からは絶大な信頼を寄せられているのが実態です。
一般に知られていない盲点とネットの誤解
ネット上の言説には、事実と異なる誇張や誤解も多数存在します。代表的な2つの誤解を正しておきましょう。
誤解①:「8資産均等型は暴落時にも全く下がらない」
これは完全な誤りです。株式が37.5%、株式と同等以上の値動きをするREITが25%含まれているため、全体の62.5%はリスク資産(値動きの荒い資産)で構成されています。リーマンショック級の世界的金融危機が発生した際には、最大で20〜30%程度の下落を覚悟する必要があります。「元本保証に近い安定ファンド」と勘違いして購入すると、下落時にパニック売りを引き起こす原因になります。
誤解②:「自動リバランス機能に意味はない」
これは過小評価です。8資産均等型は、値上がりした資産を自動的に一部売却し、値下がりして割安になった資産を自動で買い増す「リバランス」をファンド内で日々自動実行してくれます。個人で8つの商品を保有し、税金を払わずに最適な比率へ調整し続けるのは極めて困難です。この「ほったらかしで逆張りリバランスを行ってくれる機能」こそが、本ファンドの真のコア価値です。
新NISAでの賢い活用法|つみたて投資枠・成長投資枠での出口戦略
新NISA口座において、eMAXIS Slim バランス(8資産均等型)は「つみたて投資枠」「成長投資枠」のどちらでも購入可能です。非課税保有期間が無期限化された新制度下において、本商品を最大限に活かすアプローチは以下の2パターンに集約されます。
- 定年退職後の「出口戦略」としての単一保有
すでに十分な金融資産を築き、毎月一定額を取り崩しながら生活するリタイア層にとって、値動きがマイルドな本ファンドは最適な受け皿となります。取り崩し時に株安の直撃を受けて資産寿命を縮めるリスクを大幅に軽減できます。 - 「オルカン+無リスク資産」の管理が面倒な人の妥協案
本来、リスクを抑える最も合理的な方法は「オルカン+個人向け国債(または預金)」の比率調整です。しかし、自分で銀行預金と証券口座の残高を計算し直すのが面倒で、「1つの投資信託だけで完結させたい」という人にとって、8資産均等型は手間をゼロにする現実的な解決策となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学および資産運用理論の観点から導き出される、「選ぶべき人」「絶対に避けるべき人」の境界線は極めて明快です。
▼ 8資産均等型を「おすすめしない」人(慎重になるべき人)
- 20代〜40代で、運用期間が15年以上確保できる資産形成層
- 他人の投資リターン(オルカンやS&P500の運用成績)が気になって嫉妬してしまう人
- 複利効果を限界まで高め、新NISAの1,800万円の枠を最速・最大で増やしたい人
▼ 8資産均等型を「強くおすすめできる」人
- 資産の評価額が一時的に30%〜40%も吹き飛ぶことに耐えられない人
- 50代後半以降で、大きなリスクを取らずにインフレ対策程度(年利3〜4%)の運用を目指す人
- 株式・債券・REITの比率調整を一切考えず、1本の投信で完全放置したい人
【emaxis slim バランス 8 資産 均等 型】に関するよくある質問(FAQ)
Q1:オルカンと8資産均等型を半分ずつ(50%ずつ)積み立てるのはアリですか?
A1:一見良さそうに見えますが、中途半端なポートフォリオになりやすいためあまりおすすめしません。資産の内訳が複雑になり、自分が背負っているリスクの総量が把握しにくくなります。リターンを高めたいならオルカンの比率を上げるか、「オルカン+現金」で保有割合を調整する方が合理的で出口管理もシンプルです。
Q2:すでに8資産均等型を積み立てていますが、オルカンへ乗り換えるべきですか?
A2:運用期間が15年以上残っており、日々の値動きに動じない覚悟があるなら、今後の積立設定をオルカンへ変更するのは賢明な選択です。ただし、新NISAでこれまでに購入した分を急いで売却する必要はありません。そのまま非課税口座で保有し続け、守りの資産として寝かせておくのが無難です。
Q3:信託報酬がオルカンより高いのはなぜですか?
A3:8つの異なる市場(国内外の株式・債券・不動産)の指数に連動するマザーファンドを束ねて運用し、日々均等になるようリバランスを行うため、株式単体のファンドに比べて運用の手間と管理コストがかかるためです。ただし、アクティブファンド等と比較すれば年0.1430%以内というコストは業界最安水準の安さです。
まとめ:周囲の熱狂に惑わされず自分に最適なアセットアロケーションを選ぶ
投資の世界において「万人にとっての絶対的な正解」は存在しません。オルカンやS&P500が過去の相場でどれほど輝かしいリターンを記録したとしても、将来訪れる大暴落の局面に直面した際、恐怖に耐えきれず途中で投げ出してしまっては元も子もありません。
「eMAXIS Slim バランス(8資産均等型)」は、爆発的な富をもたらす商品ではありませんが、投資家に「相場からの退場を防ぐメンタルの安定」を提供してくれる堅実な防具です。ネット上の「おすすめしない」という言葉を鵜呑みにせず、自らの年齢、リスク許容度、運用目的を冷静に照らし合わせた上で、納得のいくアセットアロケーションを選択してください。 (出典: emaxis slim バランス 8 資産 均等 型(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
