三菱UFJ株価はどこまで上がる?利上げ・増配期待と知るべき死角
日本銀行による金融政策の正常化が進み、金利のある世界が定着した2026年の株式市場において、象徴的な存在として資金を惹きつけ続けているのが三菱UFJフィナンシャル・グループ(8306)です。長年続いたマイナス金利時代からの脱却、純金利収入の劇的な改善、そして積極的な株主還元姿勢を背景に、投資家の関心はかつてない高まりを見せています。
しかし、株価が高値圏で推移する中で「ここからの上値余地はどれほど残されているのか」「今からエントリーするのは高値掴みにならないか」と不安を抱く投資家も少なくありません。市場が織り込む好材料の裏側に潜む構造的なリスク要因やアナリスト予想の現実、最適なエントリータイミングについて、最新の財務データと金融業界の構造変化から多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに伴う国内預貸金利ざやの改善がメガバンク全体の収益を力強く押し上げ、強固な利益基盤を確立している。
- 要点2:PBR1倍超の定着を見据えた積極的な自社株買いと累進配当方針が下値を固める一方、米国金利の動向や信用コストの増加リスクには警戒が必要である。
- 要点3:中長期のインカムゲイン狙いには依然として妙味があるものの、短期的には日銀会合前後のボラティリティや押し目を見極めた慎重なエントリーが求められる。
【2026年最新】三菱UFJの株価は今後どこまで上がる?市場のシナリオと目標株価
現在、市場関係者や個人投資家の間で最も議論が白熱しているのが、三菱UFJの株価がどこまで上値を伸ばせるかという点です。主要証券各社のアナリストによる三菱UFJ 目標株価 アナリスト予想のコンセンサスを見ると、大半のハウスが強気(Buy/アウトパフォーム)のスタンスを継続しており、ターゲットプライスは上振れ傾向にあります。
株価評価の基準となる指標面では、かつて0.5倍近辺に沈んでいたPBR(株価純資産倍率)が1倍の大台を超え、さらなる資本効率の改善を背景に1.2倍〜1.4倍水準への評価見直しが進んでいます。ROE(自己資本利益率)目標の引き上げと達成への確度の高さが、グローバルな機関投資家からのリレーティング(株価再評価)を呼び込んでいる状況です。
今後の株価シナリオを左右する主な要因は以下の通りです。
- 国内金利の追加上昇余地:日銀の政策金利引き上げペースに連動し、年間数百億円から数千億円規模の資金利益押し上げ効果が発生。
- 政策保有株式(持ち合い株)の売却加速:ガバナンス改革に伴う政策株の売却益が特別利益として計上され、自社株買いの強力な原資として機能。
- 海外事業のポートフォリオ最適化:アジアや米国を中心としたノンバンク・商業銀行部門の収益性改善とリスク管理の徹底。
アナリストの強気シナリオでは、金利上昇効果がフル寄与する中で経常利益の過去最高更新が続き、中長期的な株価の上値追いが想定されています。一方で、市場の期待値がすでに一定程度織り込まれていることから、好決算発表時の一時的な材料出尽くし売りなど、短中期の値動きには相応の振れ幅を想定しておく必要があります。
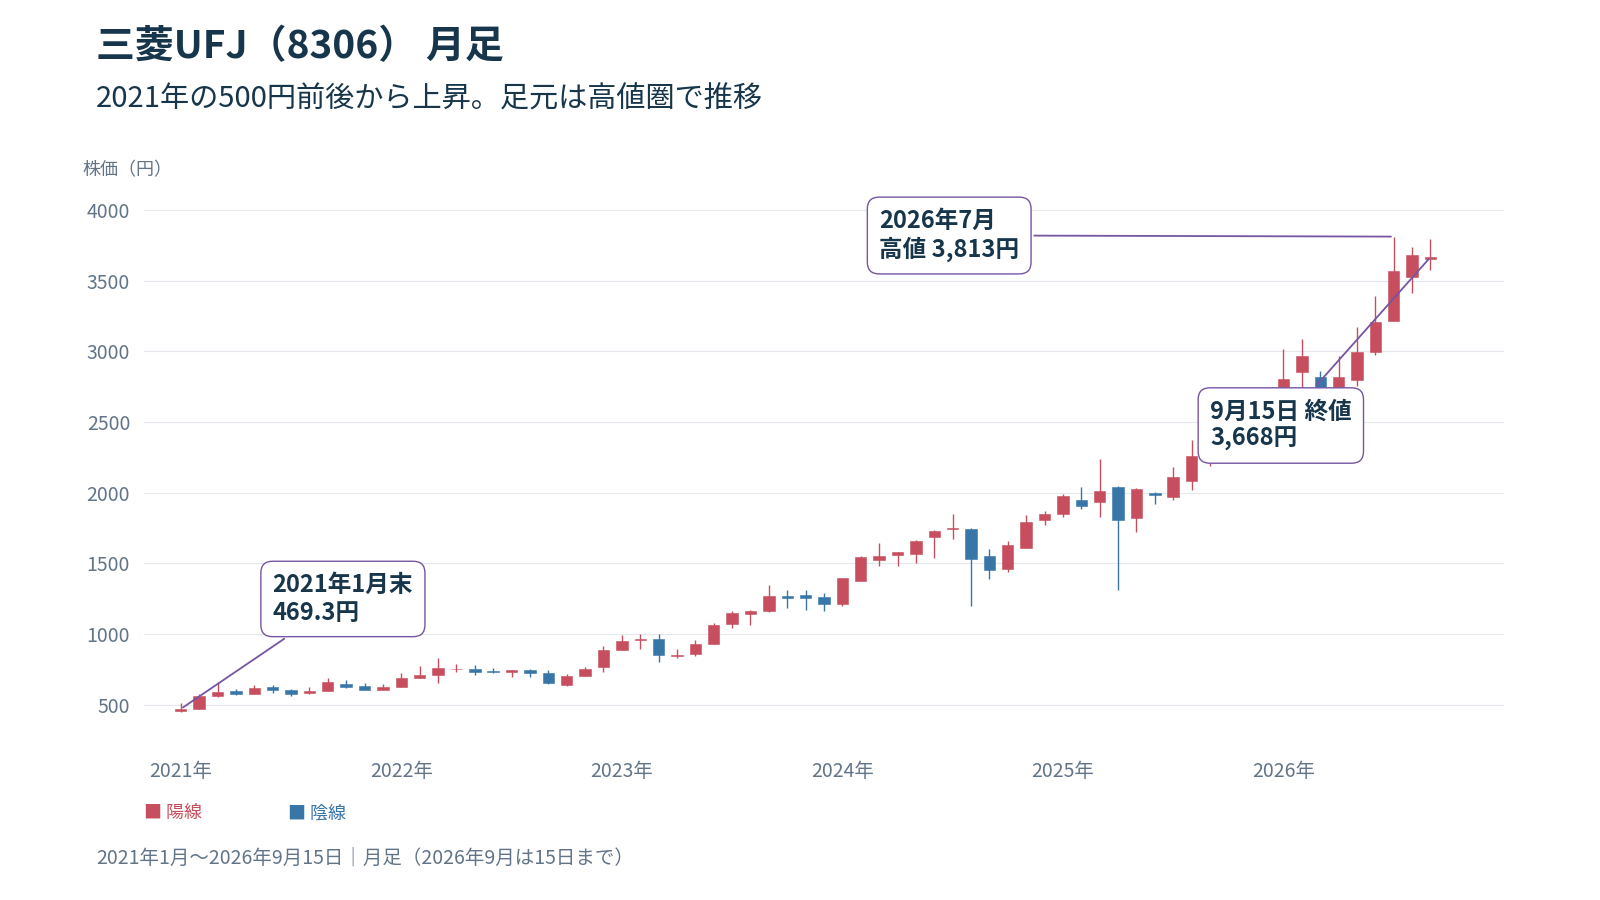
日銀の追加利上げと決算業績推移|メガバンクの収益構造はどう激変したか
メガバンクの業績を語る上で欠かせないのが、日銀 追加利上げ 銀行株 影響のメカニズムです。長年にわたる異次元緩和の下で、国内銀行は預貸金利ざやの縮小に苦しみ、手数料ビジネスや海外展開への依存度を高めてきました。しかし、金利が正常な水準へと戻るプロセスにおいて、最も恩恵を享受しているのが豊富な預金残高を抱えるメガバンクです。
公式決算資料や開示データを分析すると、三菱UFJの三菱UFJ 決算発表 業績推移には明確な収益構造の転換が現れています。貸出金利の上昇が預金金利の引き上げコストを大きく上回るペースで進んでおり、国内純金利収入が急拡大しました。これは「金利ある世界」における本業の稼ぐ力が劇的に復活したことを意味します。
決算説明会等の場で経営陣が強調しているのは、単なる利回り改善にとどまらず、プライシング戦略の徹底とデジタルシフトによる経費率(OHR)の抑制です。経費をコントロールしながらトップライン(業務粗利益)が伸びる「正の営業レバレッジ」が効き始めており、これが強固な営業利益の創出につながっています。
【徹底比較】メガバンク3社の業績・配当・指標データ一覧
日本の金融セクターを代表する3大メガバンクグループ(三菱UFJ、三井住友、みずほ)の最新データを比較することで、それぞれのポジショニングと強みの違いが鮮明になります。
| 金融グループ名 | 主要指標・資本政策 | 収益構造の強み | 編集部の見解・投資視点 |
|---|---|---|---|
| 三菱UFJフィナンシャル・グループ(8306) | PBR:1.0倍超を定着 配当利回り:3%台中盤〜後半 配当方針:累進配当を基本 | 圧倒的な国内預金量、海外ネットワークの広さ、モルガン・スタンレーとの強固な提携関係。 | 資本力と安定感は随一。自社株買いの規模が極めて大きく、ディフェンシブ性と成長性のバランスが最も優れている。 |
| 三井住友フィナンシャルグループ(8316) | PBR:1.0倍前後 配当利回り:3%台後半 配当方針:累進配当を明記 | 高い経費効率、リテール部門のデジタル施策(Olive等)、果敢なアジア投資。 | 資本効率への意識が高く、収益力・機動力に秀でる。配当還元への積極姿勢も非常に強く、インカム狙いの双璧。 |
| みずほフィナンシャルグループ(8411) | PBR:0.8〜0.9倍水準 配当利回り:3%後半〜4%近辺 配当方針:安定配当重視 | 大企業取引の厚み、銀・信・証の一体型営業モデル、システム刷新後のコスト改善。 | 競合2社に比べ割安感(バリュエーション面)が残る。PBR1倍是正の巻き返しによる株価キャピタルゲインの余地が焦点。 |
このように、メガバンク 株価 比較 見通しの観点から整理すると、三菱UFJは規模の経済と資本余力において頭一つ抜けたポジションを確立しています。東証の要請を受けた三菱UFJ PBR1倍 自社株対策も先手を打って実行されており、市場からの信認が株価バリュエーションの切り上げに直結しています。

還元方針の真相|自社株買いと連続増配が下値を支えるメカニズム
三菱UFJが長期投資家から熱狂的な支持を集める最大の要因は、透明性の高い株主還元方針にあります。同社は「配当性向40%」を基本目標とし、減配をせずに配当を維持または増額する「累進配当方針」を事実上堅持しています。
近年における三菱UFJ 配当利回り 増配のトラックレコードは極めて堅調であり、業績拡大に伴って毎期のように増配が打ち出されてきました。利回り水準は株価上昇に伴い見かけ上やや低下する局面があるものの、取得単価に対する配当利回り(YOC:Yield on Cost)は保有期間とともに着実に上昇していく構造です。
さらに注目すべきは、機動的に実施されるMUFG 自社株買い 還元方針です。年間数千億円規模の自己株式取得および消却を継続して実施することで、1株当たり純利益(EPS)と1株当たり純資産(BPS)が恒常的に底上げされています。この強固な需給サポートこそが、市場急落時にも下値を強力に支えるセーフティネットとして機能しています。
一般に知られていない盲点とネットの誤解|熱狂の裏に潜む「決定的なリスク」
SNSや投資コミュニティ上では「銀行株を買っておけば放置で勝てる」「利上げ局面では無敵」といった楽観的な言説が散見されます。しかし、三菱UFJフィナンシャル・グループ 評判 ネットの反応を鵜呑みにして無批判にポジションを取るのは危険です。投資家が直視すべき構造的リスクがいくつか存在します。
第一に、海外景気の減速と米国の金利動向です。三菱UFJはグローバルに事業を展開しており、米国の商業用不動産(CRE)市場の軟化や金利引き下げサイクルへの移行は、海外貸出金の利ざや縮小や引当金繰入(与信費用の増加)という形で下押し圧力になり得ます。
第二に、国内中小企業の倒産リスクと与信コストの上昇です。金利上昇は銀行の収益源となる一方で、借入金利負担に耐えられない国内企業の信用リスクを高めます。景気悪化局面で貸倒引当金が急増すれば、利上げによる増益効果が相殺されるシナリオも考慮しなければなりません。
第三に、政策保有株式の売却益という「一過性の追い風」への過度な依存です。持ち合い株の解消益は純利益を押し上げますが、将来的に売却対象資産が減少すれば、その分の利益押し上げ効果は逓減します。真に問われるのは、金利上昇下で持続的に稼ぎ続ける本業の収益力です。
【実態検証】投資家の生の声と買い時タイミングのリアル
実際のマーケットで個人投資家や機関投資家はどのように動いているのでしょうか。現場の投資家心理と行動パターンを分析すると、高値圏における心理的な葛藤が浮き彫りになります。
掲示板やSNSの声を集約すると、「過去の安値水準を知っているため手が出せない(アンカリング効果)」「配当利回りが下がったように見えて購入をためらう」という声が目立ちます。しかし、過去の低金利環境における株価水準と、金利が正常化した現在の収益環境は根本的に前提が異なります。
賢明な投資家が実践している三菱UFJ 買い時 タイミングのアプローチとしては、以下のような規律ある手法が挙げられます。
- 日銀金融政策決定会合後の波乱局面:事前期待で買われ、発表直後の材料出尽くしで一時的に下落する局面を狙った押し目買い。
- 権利落ち日直後の調整:配当権利落ちに伴う機械的な売り圧力で株価が下落したタイミングでの拾い上げ。
- ドルコスト平均法による積立:相場の短期的な高低に惑わされず、時間分散を効かせて買い下がる手法。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
あらゆる金融商品と同様に、三菱UFJへの投資が適しているかどうかは投資家の目的と時間軸によって完全に分かれます。
【積極的に投資を検討できる人】
- 5年〜10年の長期スパンで、増配による配当金成長(インカムゲイン)を重視する人
- 日本経済のデフレ完全脱却と金利正常化シナリオに確信を持っている人
- 資産ポートフォリオの基盤として、強固なディフェンシブ性と還元力を持つ大型優良株を組み入れたい人
【エントリーに慎重になるべき人】
- 数週間から数ヶ月単位での短期的な急騰(キャピタルゲイン)のみを狙っている人
- PBR1倍超の株価水準に対して割高感を感じ、調整局面での含み損に精神的に耐えられない人
- 米国の景気後退や世界的な金融市場の急変動リスクを許容できない人
長期的な資産形成を目的とするならば、三菱UFJ 10年後 株価予想の観点からも、自社株買いによるEPS成長と着実な配当再投資が複利効果を最大限に発揮するシナリオを描くことができます。
【三菱 東京 ufj 銀行 株価 今後】に関するよくある質問(FAQ)
Q1:三菱UFJの株価が10年後に向けて大きく成長すると期待される理由は?
A1:日銀の金利正常化に伴う預貸金利ざやの構造的な改善に加え、政策保有株式の売却資金を活用した大規模な自社株買いが1株当たり価値(EPS・BPS)を引き上げ続けるためです。さらに、東南アジアや米国での提携・買収を通じた海外展開の果実が長期的な収益を牽引すると期待されています。
Q2:配当利回り目当てで買う場合、最も気を付けるべき買い時はいつですか?
A2:権利付き最終日に向けて株価が急上昇している局面での飛びつき買いは避けるのが賢明です。権利落ち日直後の株価下落局面や、四半期決算発表後の一時的な調整局面など、市場の地合い悪化に伴って利回りが一時的に跳ね上がったタイミングが絶好のエントリー機会となります。
Q3:日銀が利上げを停止したり利下げに転じた場合、株価は暴落しますか?
A3:利上げ停止は金利拡大期待の剥落要因となるため、短期的には調整を招く可能性があります。ただし、現在の三菱UFJは手数料ビジネスや海外事業、徹底したコスト削減によって収益源を多角化しており、累進配当と自社株買いという強力な還元方針が存在するため、過去の金融危機時のような構造的暴落に陥るリスクは限定的と考えられます。
まとめ:今後の動向と失敗しないための判断基準
三菱UFJの株価動向は、単なる一企業の業績にとどまらず、日本経済全体のデフレ脱却と金利正常化の道筋を映し出す鏡です。純金利収入の復活、強固な自社株買い、そして累進配当政策に裏打ちされた下値の堅さは、長期投資家にとって非常に魅力的な基盤を提供しています。
ただし、相場に「絶対」は存在しません。米国景気の動向や為替レートの変動、金利上昇に伴う国内中小企業の信用リスクなど、常に警戒すべき変数は存在します。短期的な株価の上下動に一喜一憂するのではなく、配当再投資を前提とした時間分散を意識し、自身のリスク許容度に見合ったポジション管理を徹底することが、金利ある世界での資産運用において成功を収めるための決定的な鍵となります。 (出典: 三菱 東京 ufj 銀行 株価 今後(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
