固定資産税とは?仕組みから計算方法・税額を抑える特例まで徹底解説
マイホームの購入や実家の相続を経験した多くの人が、毎年春先にポストへ届く通知書を見てため息をもらします。「なぜこれほど高額な税金を毎年払い続けなければならないのか」「賃貸時代には意識しなかった負担が重くのしかかる」という戸惑いは、決して珍しいものではありません。土地や建物を所有しているだけで課される固定資産税は、家計に直結する極めてインパクトの大きい地方税です。
知っている人だけが数万〜数十万円規模の恩恵を受けられる軽減特例が存在する一方で、制度の仕組みを誤解したまま過大請求を見過ごしてしまったり、放置された実家が原因で税額が跳ね上がったりするトラブルも後を絶ちません。本稿では、固定資産税の基本的な骨格から正確な計算式、マンションと戸建ての相場格差、2026年の税制潮流を押さえた合法的な見直し術までを客観的なデータに基づいて掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税は毎年1月1日時点の不動産所有者へ課される地方税であり、納税通知書は4月〜6月頃に手元へ届く。
- 要点2:税額は「固定資産税評価額×1.4%」が基本だが、住宅用地特例(最大6分の1)や新築軽減特例の有無で実際の支払額は激変する。
- 要点3:法改正による「管理不全空き家」指定で特例が剥奪されるリスクや、行政による評価ミス(課税誤り)への自衛策が不可欠となる。
【基本と時期】固定資産税とは一体どんな税金?誰にいつ請求されるのか
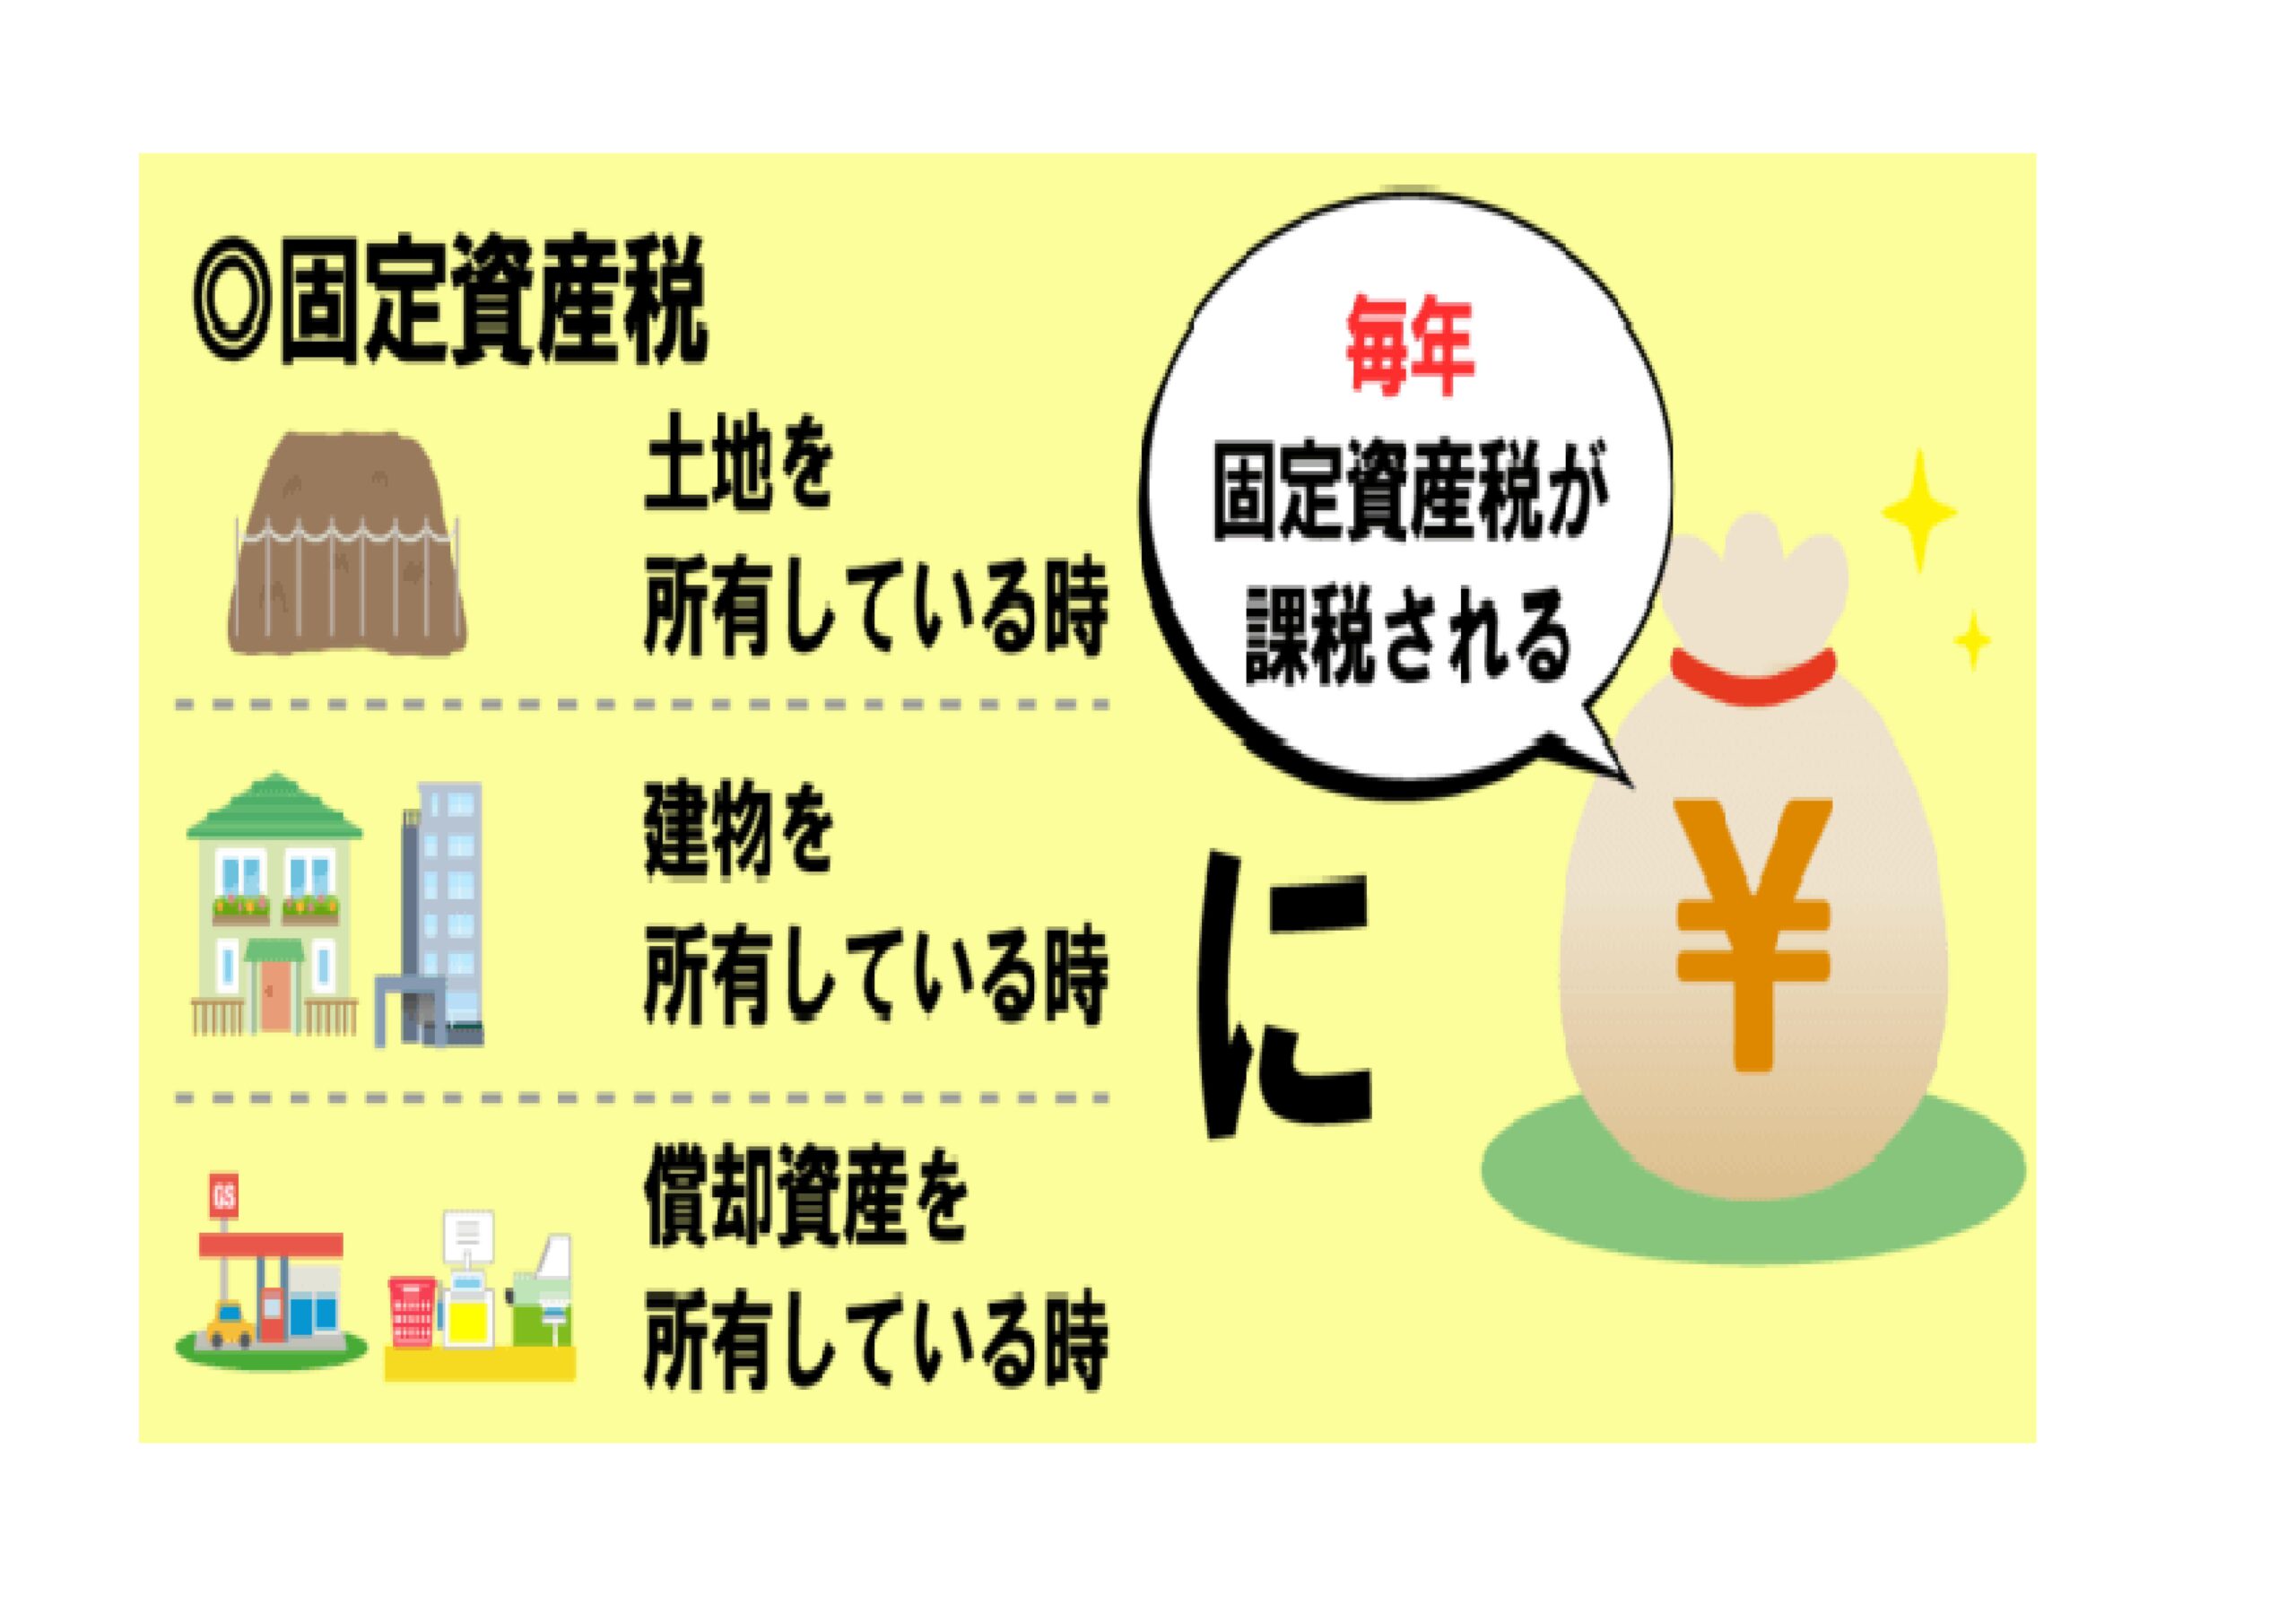
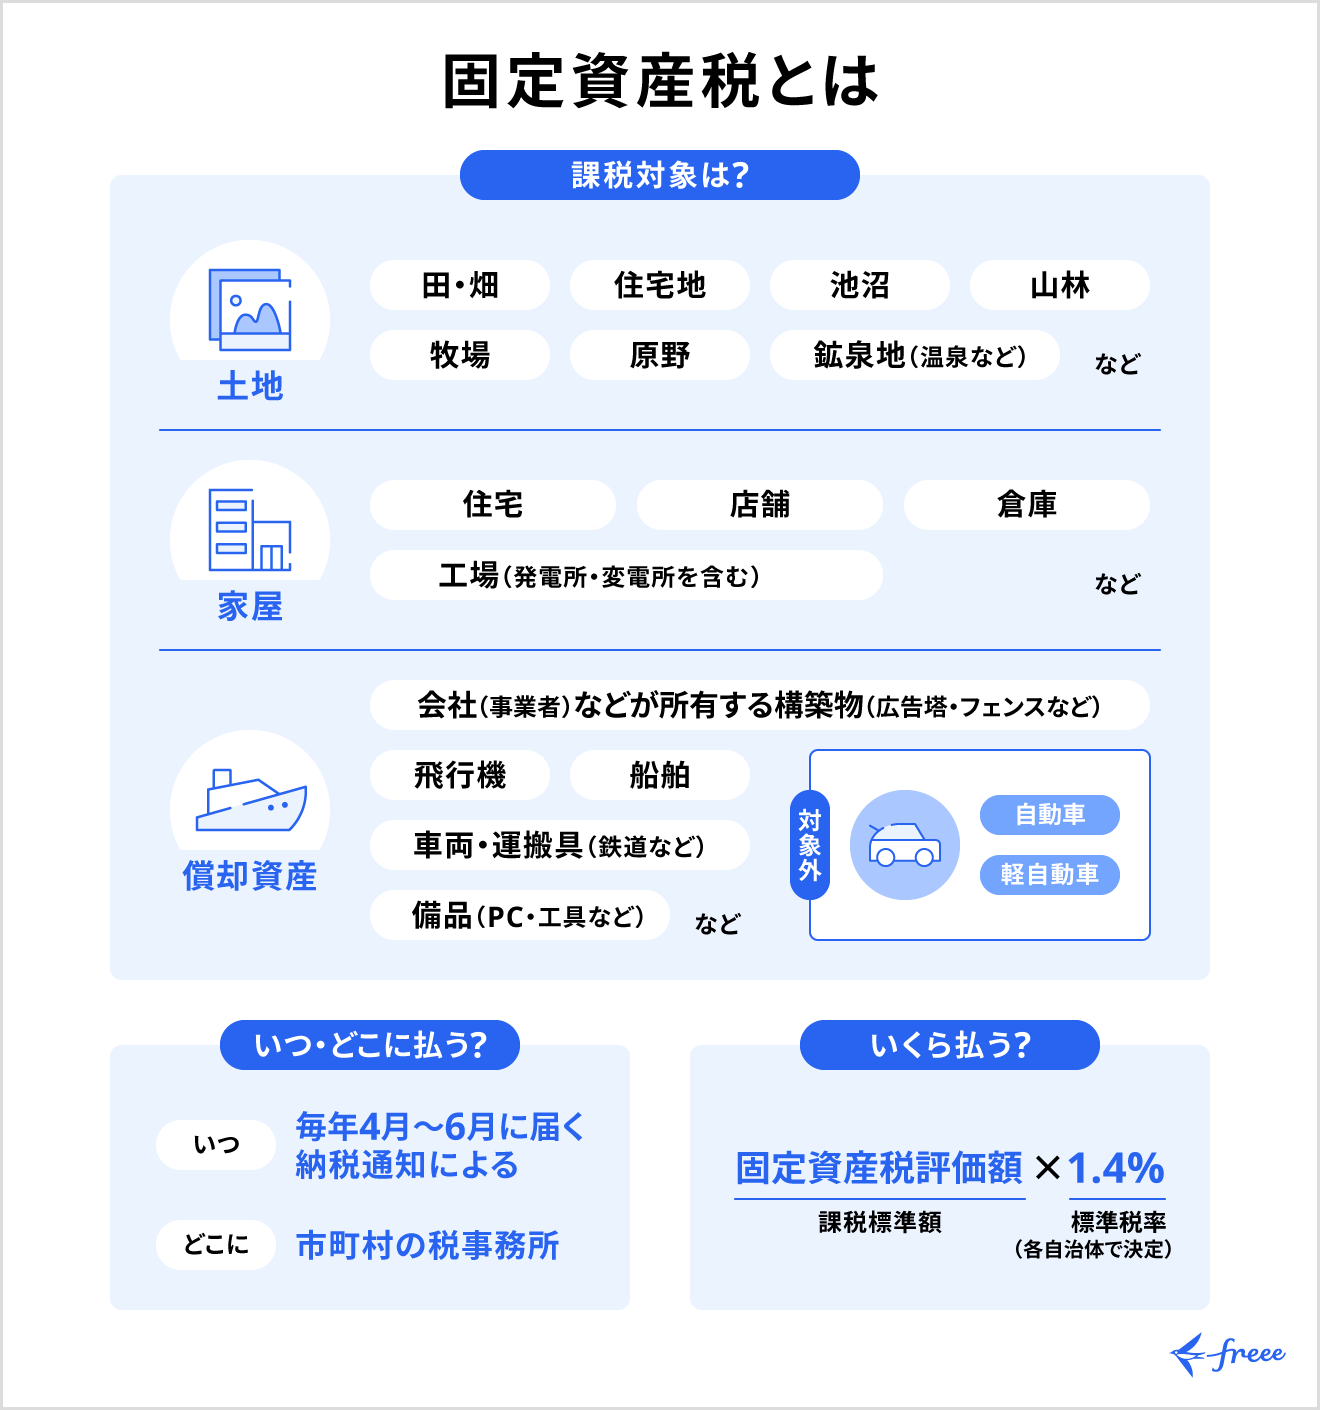
固定資産税は、毎年1月1日(賦課期日)時点で、各市町村(東京23区は東京都)の固定資産課税台帳に登録されている土地、家屋、および償却資産の所有者に対して課される地方税です。年の途中で不動産を売却・引き渡しした場合であっても、行政から見れば「1月1日時点の登記上の所有者」がその年1年分の納税義務者となります。実務上の不動産売買では日割り精算を行う慣例がありますが、公的な納税義務自体が途中で分割されるわけではありません。
気になる固定資産税納税通知書が届く時期は、自治体によって若干の差があるものの、毎年4月上旬から6月頃にかけてです。通知書には、年税額をまとめて納付する一括納付用の納付書と、年4回に分けて支払う分割納付用の納付書が同封されています。
一般的な固定資産税はいつ払うのかという納期限のスケジュールは、第1期が4月または5月末、第2期が7月末、第3期が12月末、第4期が翌年2月末といったサイクルで設定されています。近年は地方税統一QRコード(eL-QR)の普及により、金融機関の窓口だけでなく、各種スマートフォン決済アプリやクレジットカード、インターネットバンキングを通じた納付が定着しました。ただし、納期限を1日でも過ぎると年利ベースで延滞金が発生するため、資金計画の先手管理が欠かせません。

【仕組みと計算】固定資産税評価額の調べ方と都市計画税との決定的な違い
税額を算出する土台となるのは、実際の売買価格(実勢価格)や建築費そのものではありません。各自治体が総務省の定める「固定資産評価基準」に基づいて個別に決定する固定資産税評価額です。原則として3年に1度の「評価替え」で見直され、土地はおおむね地価公示価格の約70%、建物は再建築価格から年数に応じた減価を差し引いた約50〜70%を目安に設定されます。
具体的な固定資産税評価額の調べ方には、主に以下の3つの公的ルートが存在します。
- 固定資産税の納税通知書(課税明細書):毎年春に届く通知書内の明細欄にある「価格」または「評価額」の項目で確認可能。最も手軽で確実な手段。
- 固定資産課税台帳の閲覧・縦覧:市役所や都税事務所の窓口で、自身の所有物件の評価額を確認できるほか、縦覧期間中(通常4月1日〜最初の納期限)であれば近隣の類似土地・家屋の評価額と比較・確認できる。
- 固定資産評価証明書の取得:自治体の窓口や郵送で申請し、公的な証明書として発行を受ける方法(1通あたり数百円の手数料が必要)。
基本となる固定資産税の計算方法はシンプルで、「課税標準額 × 標準税率1.4%」です。自治体によって財政状況から税率を1.5%〜1.6%程度に引き上げている地域もありますが、全国の大半が標準税率の1.4%を採用しています。
また、請求書を見て「金額が想定より高い」と感じる原因の多くが、併せて徴収される都市計画税の存在です。両者の性質と計算構造の違いを把握しておくことが、家計防衛の第一歩となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 課税対象エリア | 固定資産税:全国の市区町村 都市計画税:原則として市街化区域内 | 市街化調整区域や非線引き区域外は都計税非課税 | 郊外や地方物件では都計税がかからないケースも多く、立地選定段階での確認が必須。 |
| 税率の比較 | 固定資産税:標準1.4% 都市計画税:制限税率上限0.3% | 合計で課税標準額の最大約1.7%が請求される | わずか0.3%の差に見えるが、数千万円単位の不動産では年間数万円の負担増につながる。 |
| 税金の使途目的 | 固定資産税:普通税(使途制限なし) 都市計画税:目的税(街路・公園・下水道整備) | インフラ維持のための指定財源 | 行政サービスの受益者負担という側面が強く、都市部の資産価値維持の裏返しとも言える。 |
【2026年最新相場】新築一戸建てとマンションで税額が大きく異なる理由
マイホーム取得時に直面するのが、新築一戸建ての固定資産税平均相場とマンションの保有コスト格差です。国土交通省や住宅金融支援機構の利用実態統計をもとに試算すると、一般的な延床面積100㎡前後の新築一戸建て(購入価格4,000万〜5,000万円水準)における固定資産税・都市計画税の当初年間支払額は、約10万〜15万円程度(後述する軽減措置適用後)に収まるケースが標準的です。
対照的に、同等価格帯の分譲マンションの場合、年間15万〜20万円超に達することも珍しくありません。このマンションと一戸建ての固定資産税の違いを生み出す構造的要因は、土地と建物の「資産配分割合」と「法定耐用年数」にあります。
一戸建ての場合、総資産価値のうち土地が占める比率が比較的高く、木造建物の法定耐用年数は22年と短めに設定されています。そのため、建物の減価償却が急速に進み、年数を経るごとに建物分の固定資産税はスムーズに下降線をたどります。
これに対し、分譲マンションは敷地全体の土地権利を住戸全員で細かく按分するため、1戸あたりの敷地持ち分はごくわずかです。資産価値の大半を強固な鉄筋コンクリート造(RC造)の建物が占めており、法定耐用年数は47年に及びます。RC造は経年による評価額の低下スピードが極めて緩やかであるため、築10年、15年が経過しても建物の課税標準額が高止まりし、税負担が減りにくい特性を持っています。
【税額6分の1】住宅用地特例と新築軽減措置をフル活用する減税ルール
日本の税制において、居住目的の不動産には強力な固定資産税の軽減措置と特例が用意されています。これらを理解していなければ、本来受けられるはずの減税恩恵を取りこぼすことになります。
第一の柱が、土地に対する住宅用地特例による税額6分の1計算の仕組みです。住宅が建っている土地(居住用敷地)に対しては、以下のような抜本的な課税標準額の引き下げが行われます。
- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):固定資産税の課税標準額が価格の6分の1、都市計画税は3分の1に圧縮。
- 一般住宅用地(200㎡を超える部分):固定資産税の課税標準額が価格の3分の1、都市計画税は3分の2に圧縮。
第二の柱が、居住用家屋に対する新築時の減額特例です。延床面積50㎡以上280㎡以下の要件を満たす新築住宅について、居住部分の床面積120㎡相当分まで、建物にかかる固定資産税が新築後一定期間「2分の1」に減額されます。
減額期間は構造や住宅仕様によって異なり、一般的な新築木造一戸建ては3年間、マンションなど3階建て以上の耐火・準耐火建築物は5年間です。さらに、認定長期優良住宅の基準をクリアしている場合、一戸建ては5年間、マンションは7年間へと優遇期間が延長されます。
ここで多くの新築オーナーが直面するのが、「新築から4年目(または6年目)に突然税金が倍近くに跳ね上がった」という困惑です。これは増税されたわけではなく、新築特例の期限が満了して「本来の正規税額に戻った」だけなのですが、ローン返済計画に狂いを生じさせないよう、事前の資金シミュレーションが不可欠となります。
【実態検証】「空き家放置で税金6倍」の真相と納税者のリアルな苦悩
不動産コミュニティやSNS上で激しい議論を呼んでいるのが、空き家放置で固定資産税が6倍になる真相です。「誰も住んでいない実家を放置していたら、ある日突然税金が跳ね上がった」という悲鳴がネット上で散見されますが、法制度の現場ではどのような手続きが踏まれているのでしょうか。
税額が「6倍」になるメカニズムの核心は、罰則的な増税が課されるのではなく、前述した「住宅用地特例(小規模住宅用地の6分の1計算)」が解除されることにあります。特例を失うことで、課税標準額が本来の評価水準まで戻り、結果として土地の税額が実質約6倍(※税負担調整措置により実際は3〜4倍程度となるケースもあります)に膨れ上がるわけです。
従来は、倒壊の危険性や著しい衛生上の問題がある「特定空き家」に指定され、自治体からの改善勧告を受けた段階で特例が剥奪されていました。しかし、「空家等対策の推進に関する特別措置法」の改正運用が徹底された2026年現在の現場では、一段手前の状態である「管理不全空き家」の段階であっても、市区町村の指導に従わず勧告を受けると、住宅用地特例の対象から外される仕組みが厳格に機能しています。
現場取材では、「実家を相続したものの遠方で管理できず、窓ガラスの破損や庭木の越境を放置していたところ、市役所から指導通知書が届いてパニックになった」という当事者の声が後を絶ちません。解体更地化すると住宅用地特例が即座に消滅するため、「更地にすると税金が高くなるから解体できないが、維持管理を怠ると特例を剥奪される」という板挟みの構造的リスクが生じています。
【見直しと裏ワザ】固定資産税が高すぎる理由と役所のミスを見抜く方法
届いた納税通知書の金額を「役所が算定した数字だから間違いはない」と鵜呑みにするのは危険です。実は、行政による固定資産税の算定ミス(課税誤り)は全国の自治体で定期的に報道されており、決して極小の確率ではありません。
固定資産税が高すぎる理由と見直し方を検討する際は、以下のチェックポイントを精査することが推奨されます。
- 住宅用地特例の適用漏れ:建替え中や相続手続きの過程で、台帳上で住宅用地特例が外れたまま戻されていないケース。
- 非木造と木造の判定ミス・平米数の誤記:図面や登記情報からの転記ミス、増築部分の重複課税など。
- 古い家屋が取り壊されているのに課税継続:滅失登記が未了のまま、現場調査が行き届かず課税され続けているパターン。
納税通知書に同封されている課税明細書の「適用条項」欄を確認し、住宅用地特例が反映されているかを自らチェックする姿勢が重要です。万が一、近隣類似の土地と比べて評価額が不当に高いと感じる場合は、毎年春の縦覧期間を利用して他の評価額を確認し、不服がある場合は「固定資産評価審査委員会」に対して納税通知書の交付を受けた日の翌日から3か月以内に審査申出を行う権利が法律上認められています。
また、固定資産税2026年最新税制改正のポイントとして見逃せないのが、省エネ改修やバリアフリー改修に対する優遇の進化です。断熱窓への改修や子育て世帯向けの良質な住宅取得など、環境性能を満たす所定のリフォームを実施して自治体へ期限内に申告することで、翌年度の固定資産税が減額される特例措置が手厚く拡充されています。知っている者だけが税制上のリターンを享受できる構造は、今なお色濃く残っています。
【プロの結論】資産を健全に守り抜くための判断基準
不動産を保有し続けるべきか、それとも早期に処分・集約すべきか。固定資産税という不可避の固定コストを前に、資産家や一般生活者が下すべき判断基準は明確です。
保有・積極活用を推奨できる条件:
- 定期的なインフラ整備や街の再開発が進み、土地の含み益や賃料収入が固定資産税負担を確実に上回っている物件。
- 将来的に自身や家族が居住する明確な計画があり、適切な修繕と通風・清掃などの管理体制を恒常的に維持できる環境。
早期の売却・見直しを強く推奨する条件:
- 使用用途のない「遠方の空き家・遊休地」であり、年間数万〜十数万円の固定資産税と草刈り代などの維持費だけが流出している状態。
- 将来的な管理不全空き家の指定リスクを抱え、是正改修や除却に多額の自己資金を投じられない状況。
感情的な愛着だけで利用価値のない不動産を抱え続けることは、将来世代へ重い税金リスクを先送りする行為に他なりません。コストとリターンを冷徹に数値化し、必要であれば特例措置を活用した上で速やかに資産の組み換えを図ることが、資産防衛の定石です。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:固定資産税をクレジットカードで支払うメリット・デメリットは何ですか?
A1:クレジットカード払いはポイント還元を受けられるメリットがある一方、多くの自治体で納付金額に応じた決済手数料(おおむね納付額の0.8%前後)が発生します。還元率が決済手数料を下回る場合は実質的に損をするため、還元率と手数料のバランスを計算した上で利用するか、手数料のかからないスマートフォン決済アプリ(請求書払い)などを選択するのが賢明です。
Q2:親から実家を相続しましたが、名義変更(相続登記)をしていなければ税金は払わなくて良いですか?
A2:登記をしていなくても納税義務から逃れることはできません。名義変更が未完了の場合、自治体は法定相続人の中から「現所有者(納税管理人)」を指定し、その代表者に納税通知書を送付します。さらに、法改正により相続登記自体が義務化されており、正当な理由のない未登記には過料が科されるリスクもあるため、速やかな名義整理が必須です。
Q3:庭にプレハブの物置やカーポートを設置した場合も固定資産税は上がりますか?
A3:固定資産税の課税対象となる家屋は、「土地定着性(基礎などで固定されている)」「外気分断性(屋根と3方以上の壁がある)」「用途性(目的の用途に利用できる状態)」の3条件をすべて満たすものに限られます。コンクリートブロックの上に置いただけの既製物置や、柱と屋根だけの一般的なカーポートは家屋とみなされず、課税対象外となるケースが大半です。ただし、基礎工事を行い四方を囲った大型ガレージなどは課税対象となります。
まとめ:今後の動向と失敗しないための判断基準
固定資産税は、一度不動産を所有すれば生涯にわたって家計に影響を与え続けるランニングコストです。課税の骨格となる評価額の算出ロジックや都市計画税との違い、新築軽減措置の期限到来に伴う税額の跳ね上がりなど、あらかじめ数字の流れを把握しておくことで予期せぬ資金難を防ぐことができます。
また、空き家に対する法規制の強化や省エネ適合基準の厳格化など、不動産税制の潮目は常に変化しています。送られてくる納税通知書をただの「確定した請求書」として機械的に支払うのではなく、記載された課税標準額や適用特例に誤りがないかを吟味し、制度を味方につけた賢明な不動産管理を実践してください。 (出典: 固定 資産 税 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
